
基本信息
阅读时间:约 8 分钟
字数:约 4,085 字
摘要:市场常把这一主题视为一次性动作,认为做完即结束。这种看法忽略了其作为持续系统的属性,于是改善也停留在单次投入上。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| — | 概念界定与机制拆解 |
| 01 | 因子曲线与敏感性前提 |
| 02 | 实证证据与宏观锚 |
| 03 | 结构测算:三情景与二维敏感性 |
| 04 | 适用边界与反面证据 |
| 06 | 风险提示 |
| 07 | 跟踪指标与验证节奏 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算口径说明 |
摘要与核心预期差
市场常把这一主题视为一次性动作,认为做完即结束。这种看法忽略了其作为持续系统的属性,于是改善也停留在单次投入上。
我们认为:债券阶梯是把到期日均匀铺开的一篮子固定收益持仓,核心不是追逐单一高收益,而是用期限分布换取再投资时点的分散。
核心判断由三项可检验的环节构成,下文依次展开,并以真实宏观锚与参数化测算支撑。
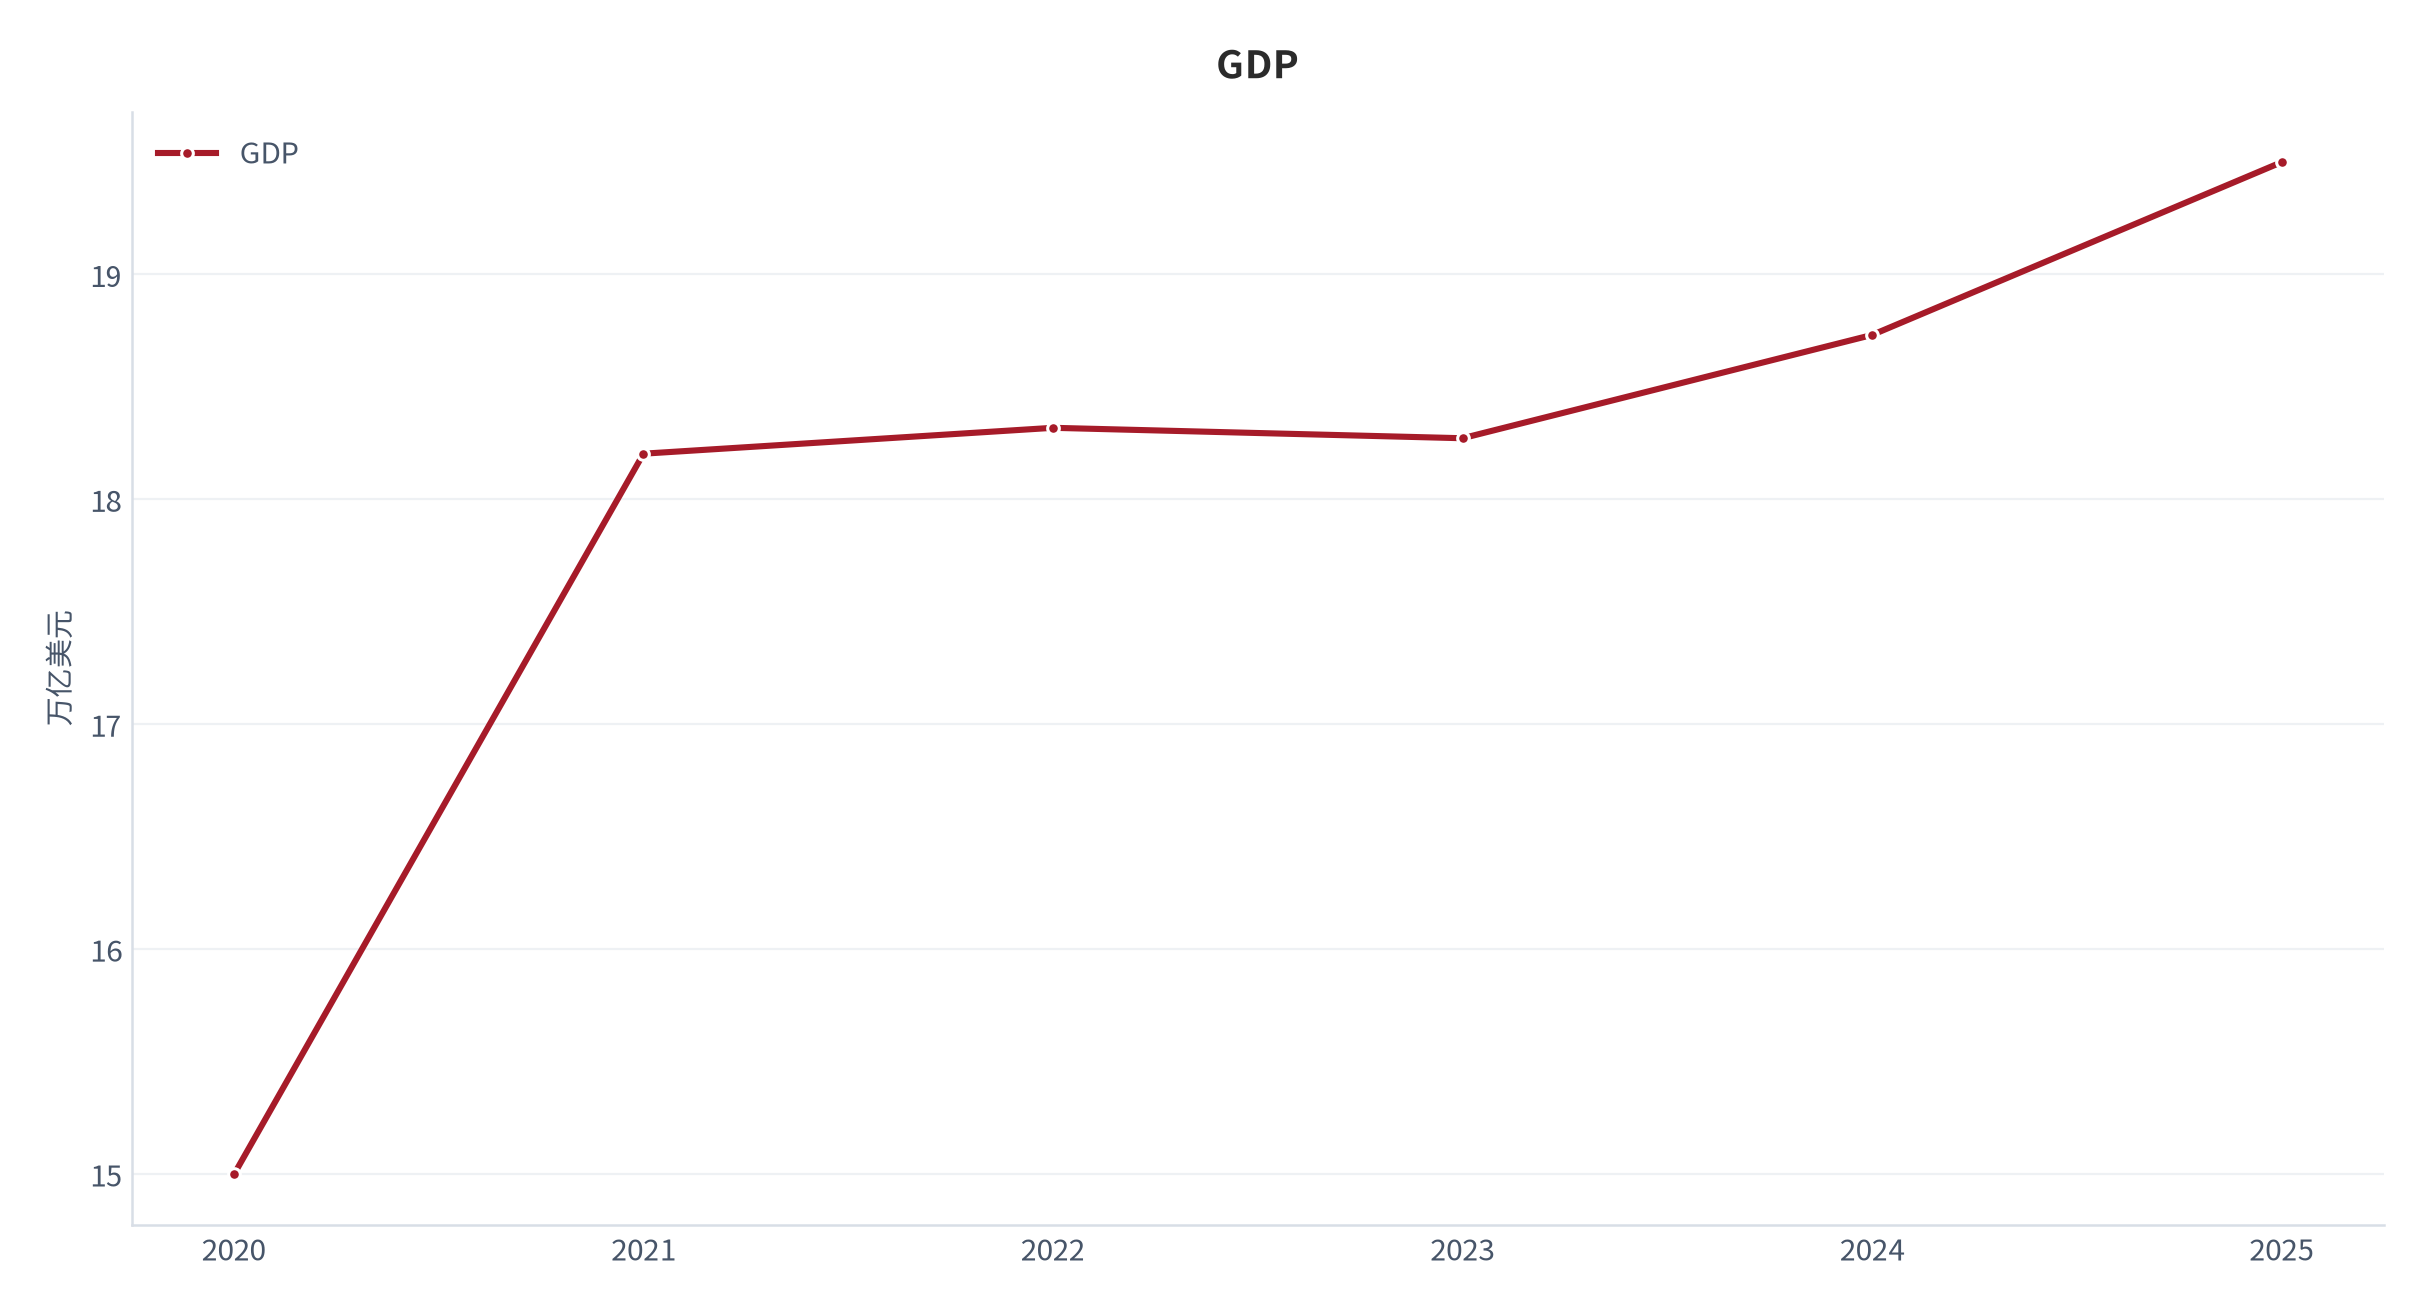
关键量化结论:19.50 万亿美元(2025 年中国 GDP);3.12%(中性情景组合再投资覆盖率);4.2 年(组合加权久期基值);12 档(再投资时点分散档数);81 分(再投资时点分散度评分)。
结论边界:本报告以参数化口径刻画结构,本测算以固定票息与平行移动假设为前提,未纳入信用利差突变与赎回条款。
概念界定与机制拆解
债券阶梯是把到期日均匀铺开的一篮子固定收益持仓,核心不是追逐单一高收益,而是用期限分布换取再投资时点的分散。
组合可再投资现金流等于各档本金与票息按到期阶梯的加总,期限越分散,单一利率时点的再配置压力越小。
可写成相乘的因子链:组合久期 ≈ Σ(各档市值权重 × 各档久期);再投资时点数量=阶梯档数。
| 组成环节 | 作用 | 是否直接产出价值 | 可调节方式 |
|---|---|---|---|
| 环节一(结构) | 决定基础规模 | 是 | 优化配比 |
| 环节二(因子) | 决定转化效率 | 部分 | 提升通过率 |
| 环节三(留存) | 决定持续性 | 间接 | 强化习惯 |
| 环节四(外部锚) | 提供宏观背景 | 否 | 跟踪指标 |
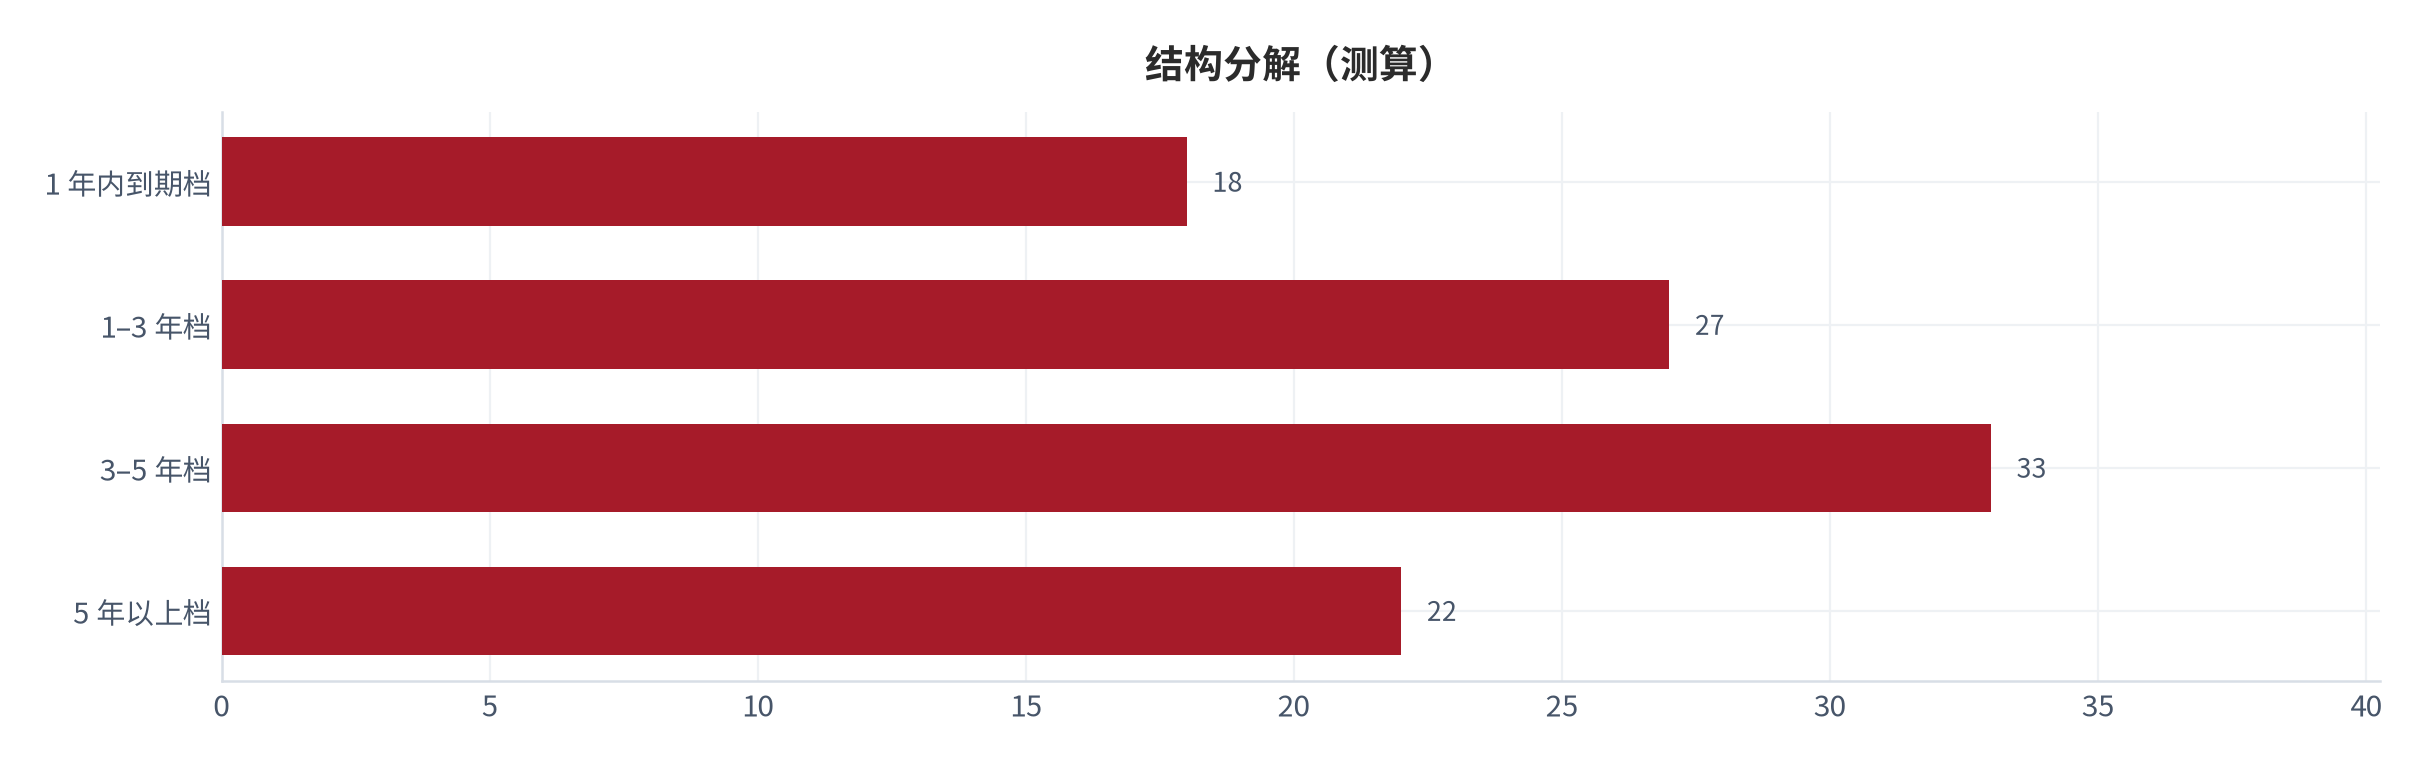
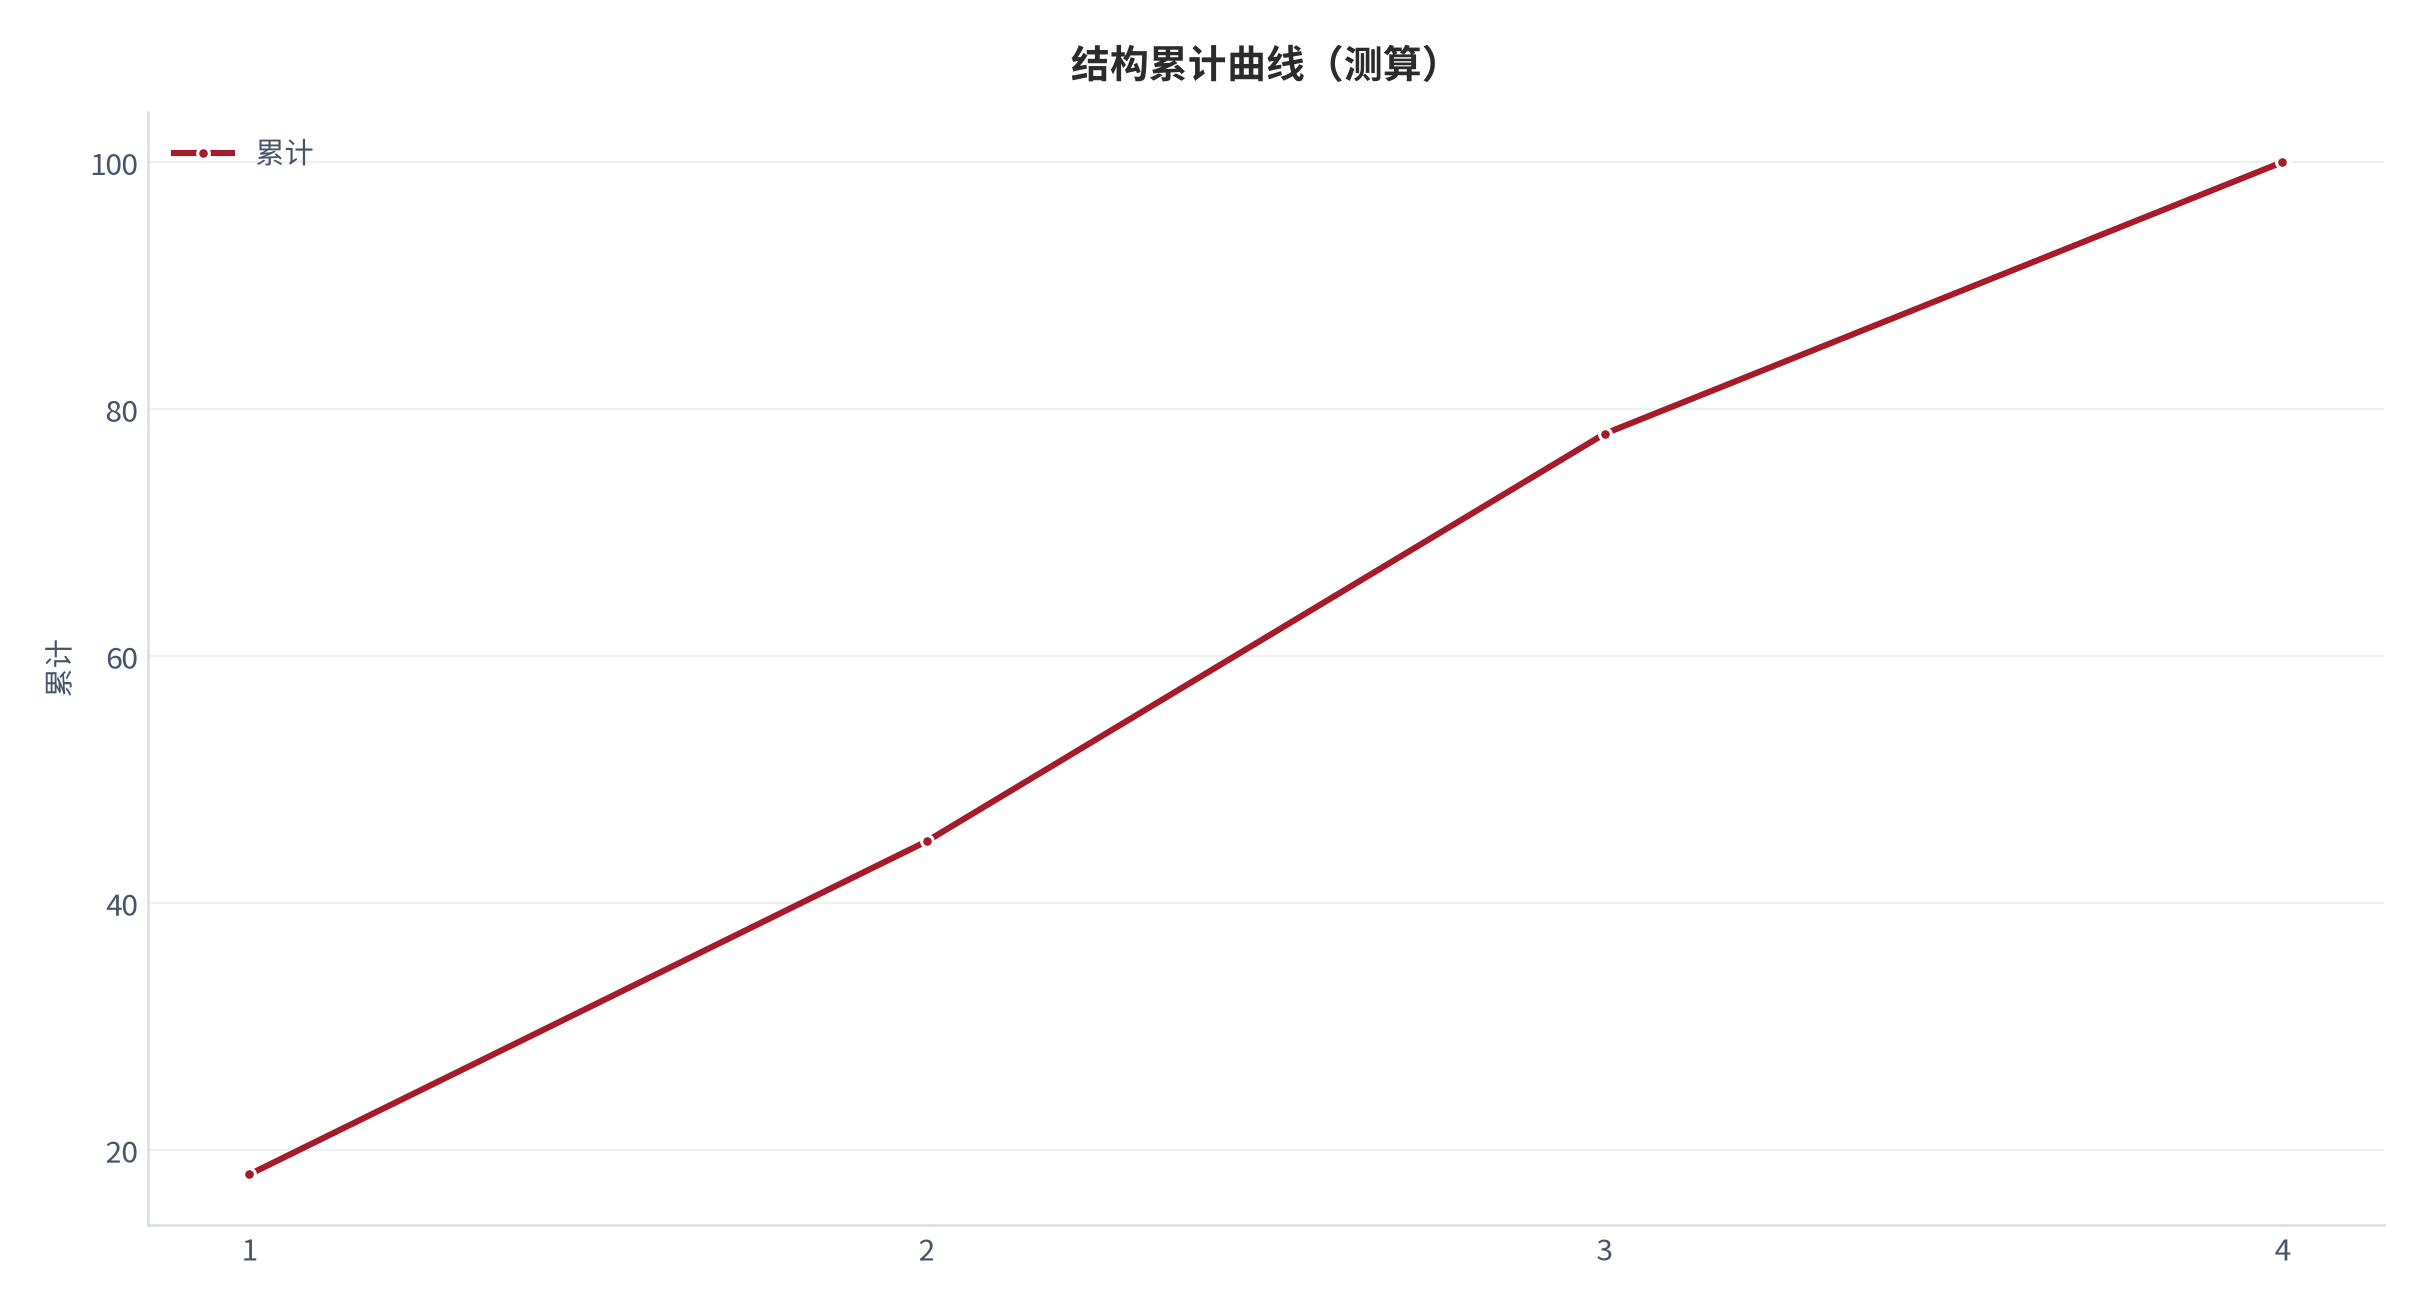
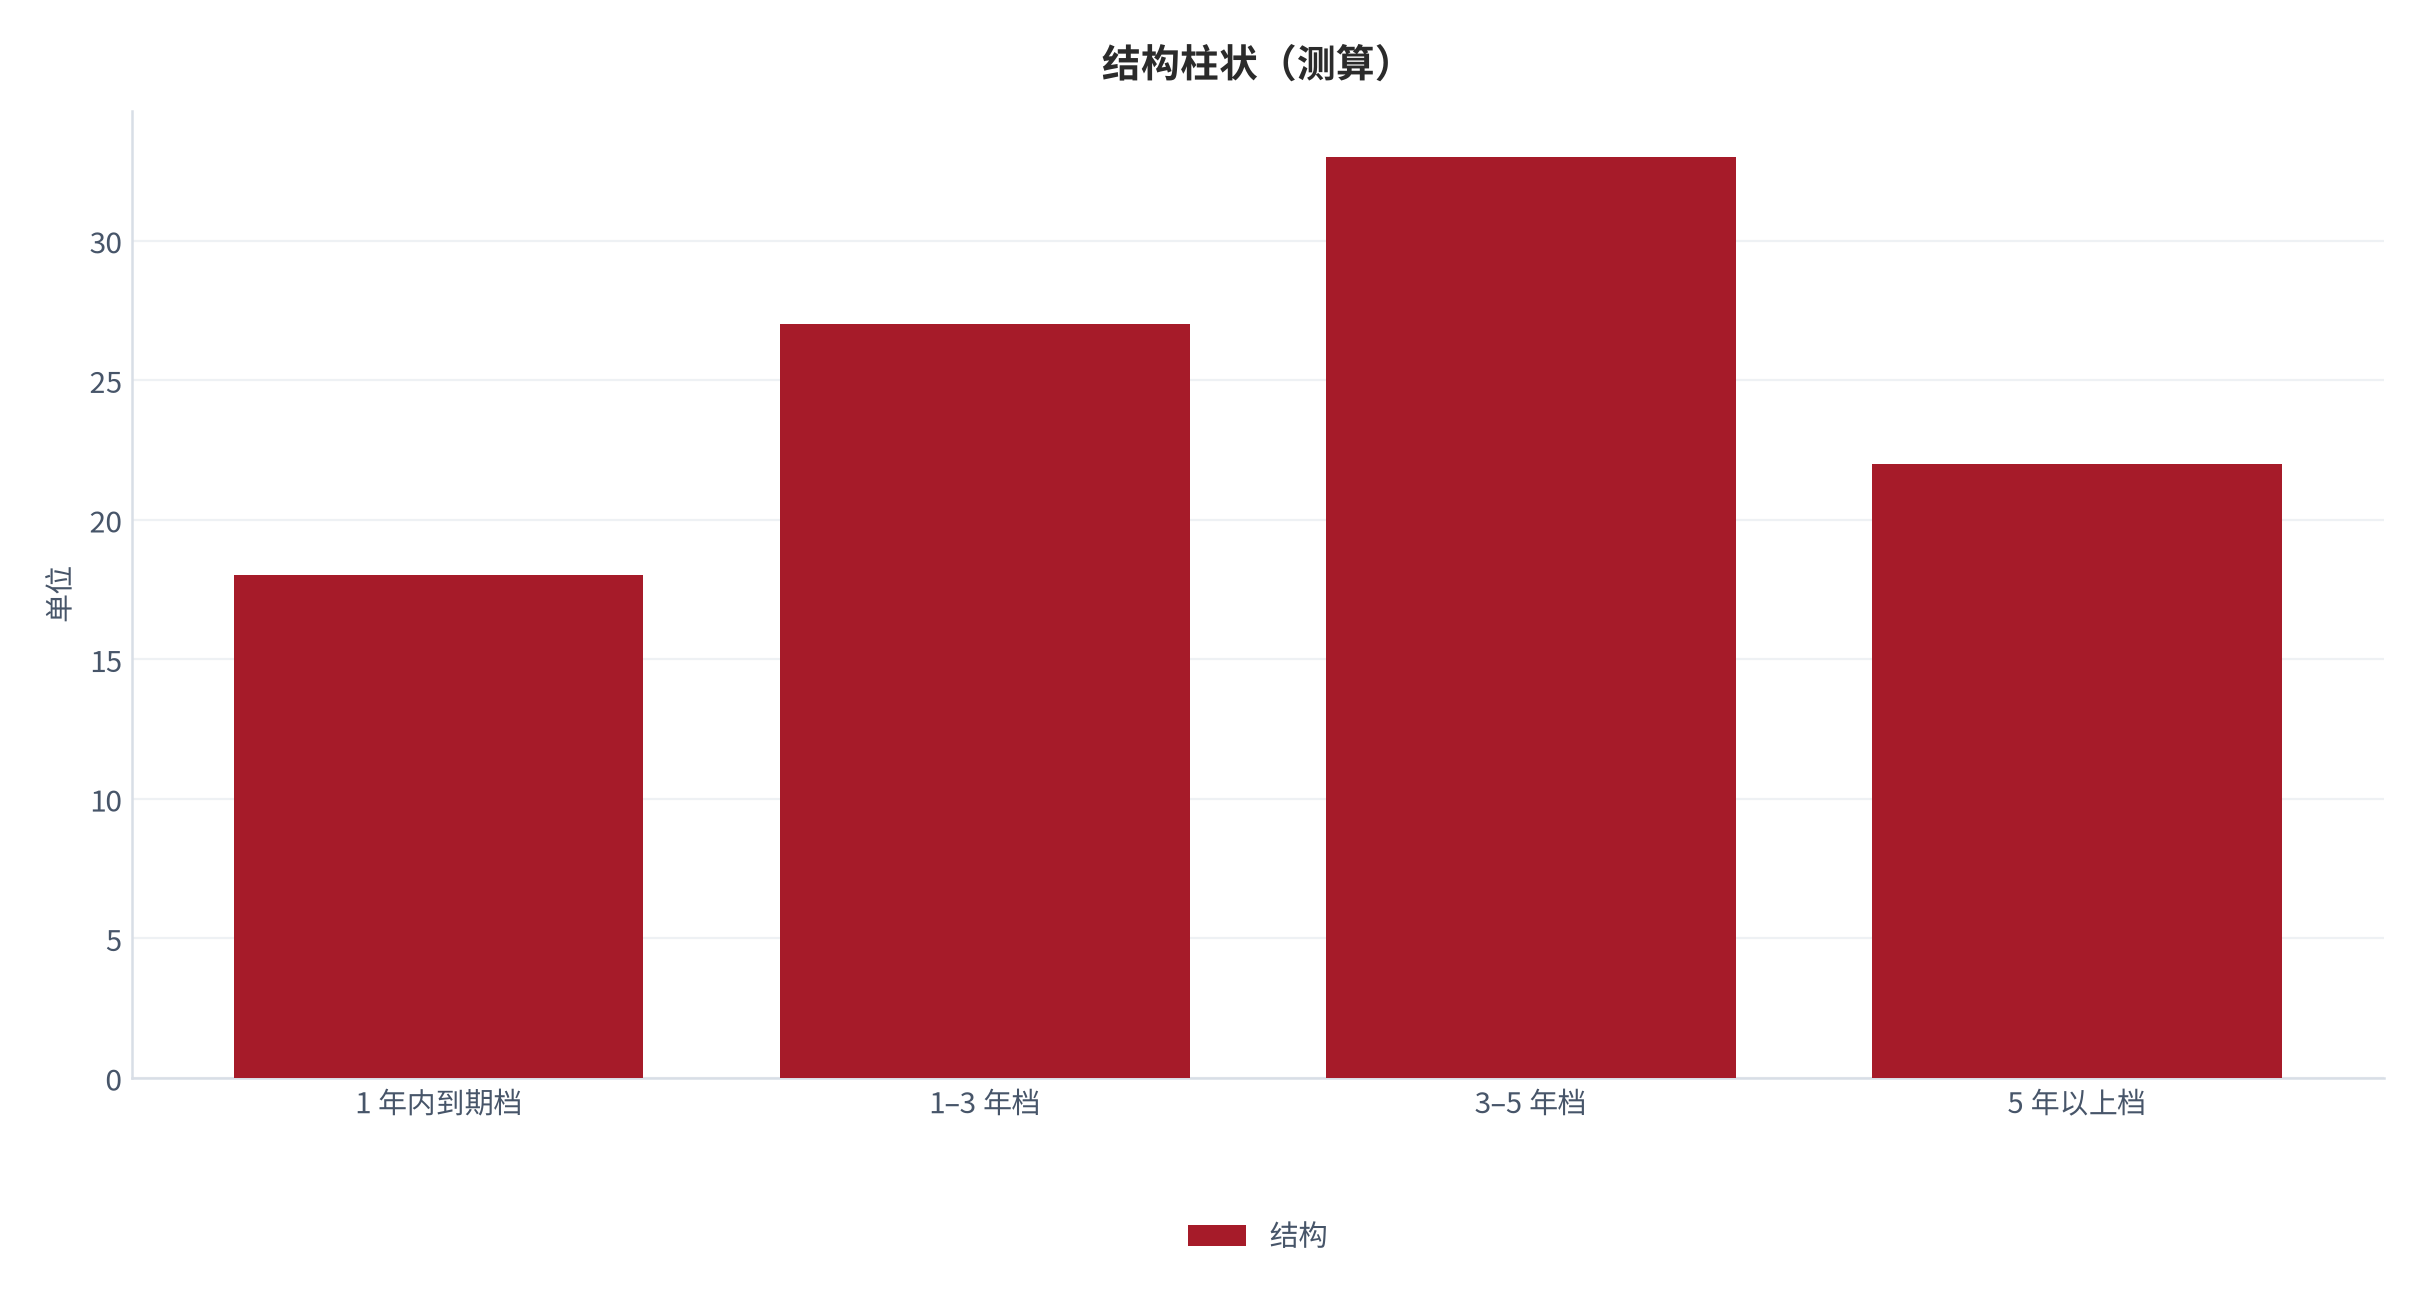
从结构看,各组成部分占比依次为1 年内到期档 18.0%、1–3 年档 27.0%、3–5 年档 33.0%、5 年以上档 22.0%,占比最高的环节是3–5 年档,是后续优化的重点。
01因子曲线与敏感性前提
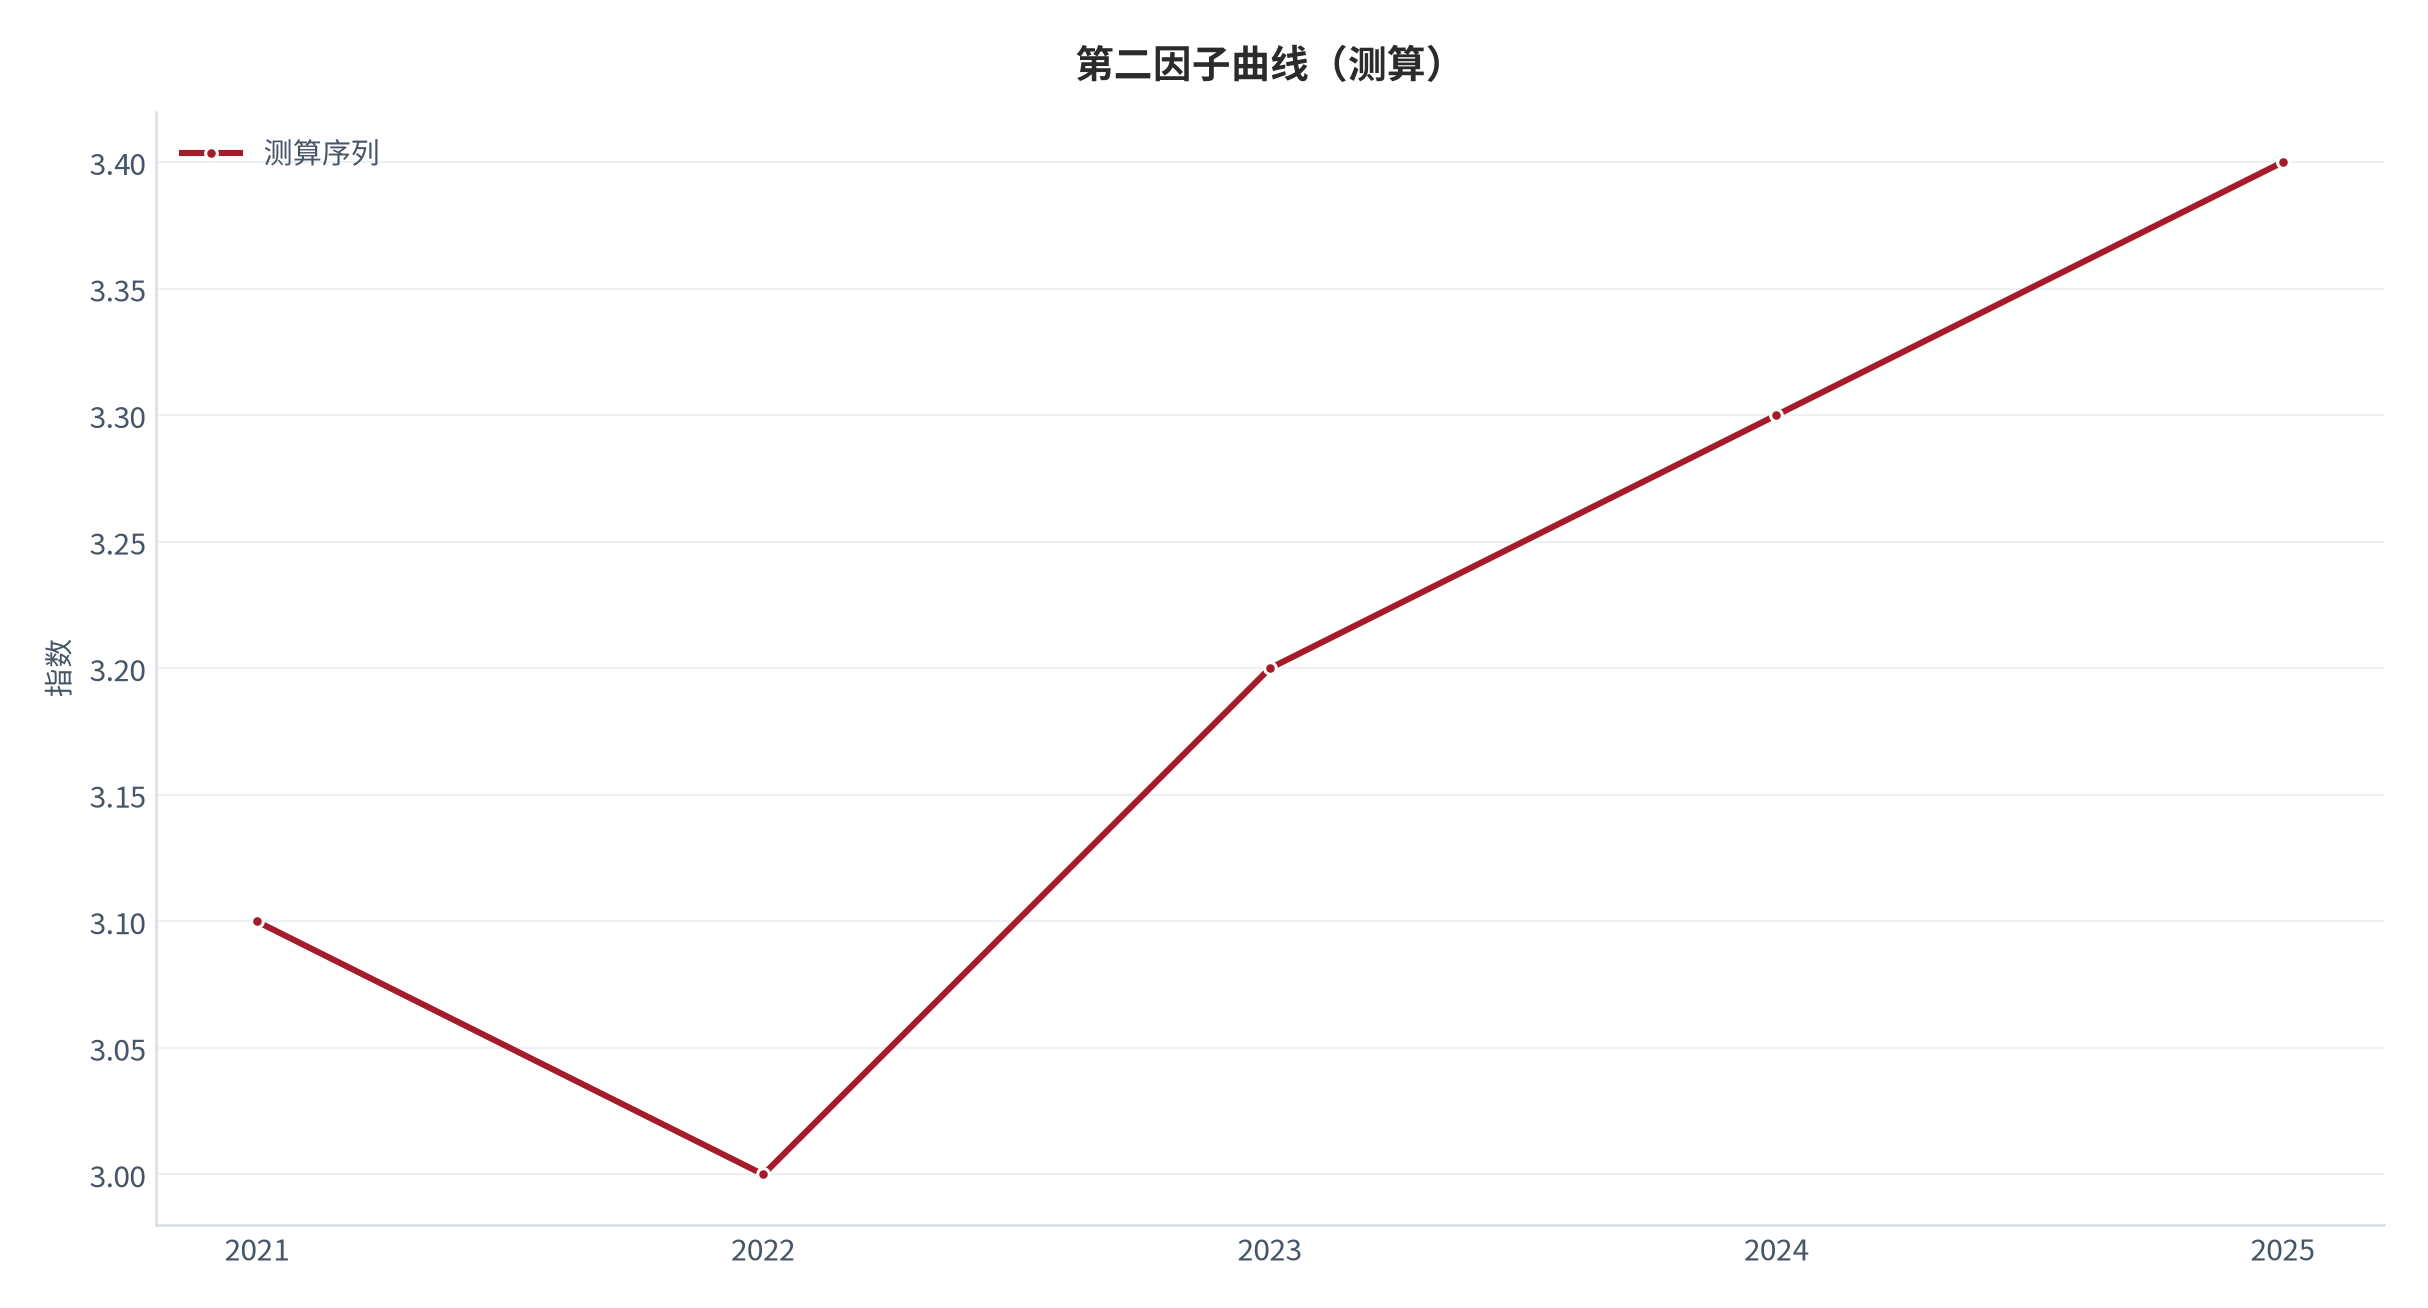
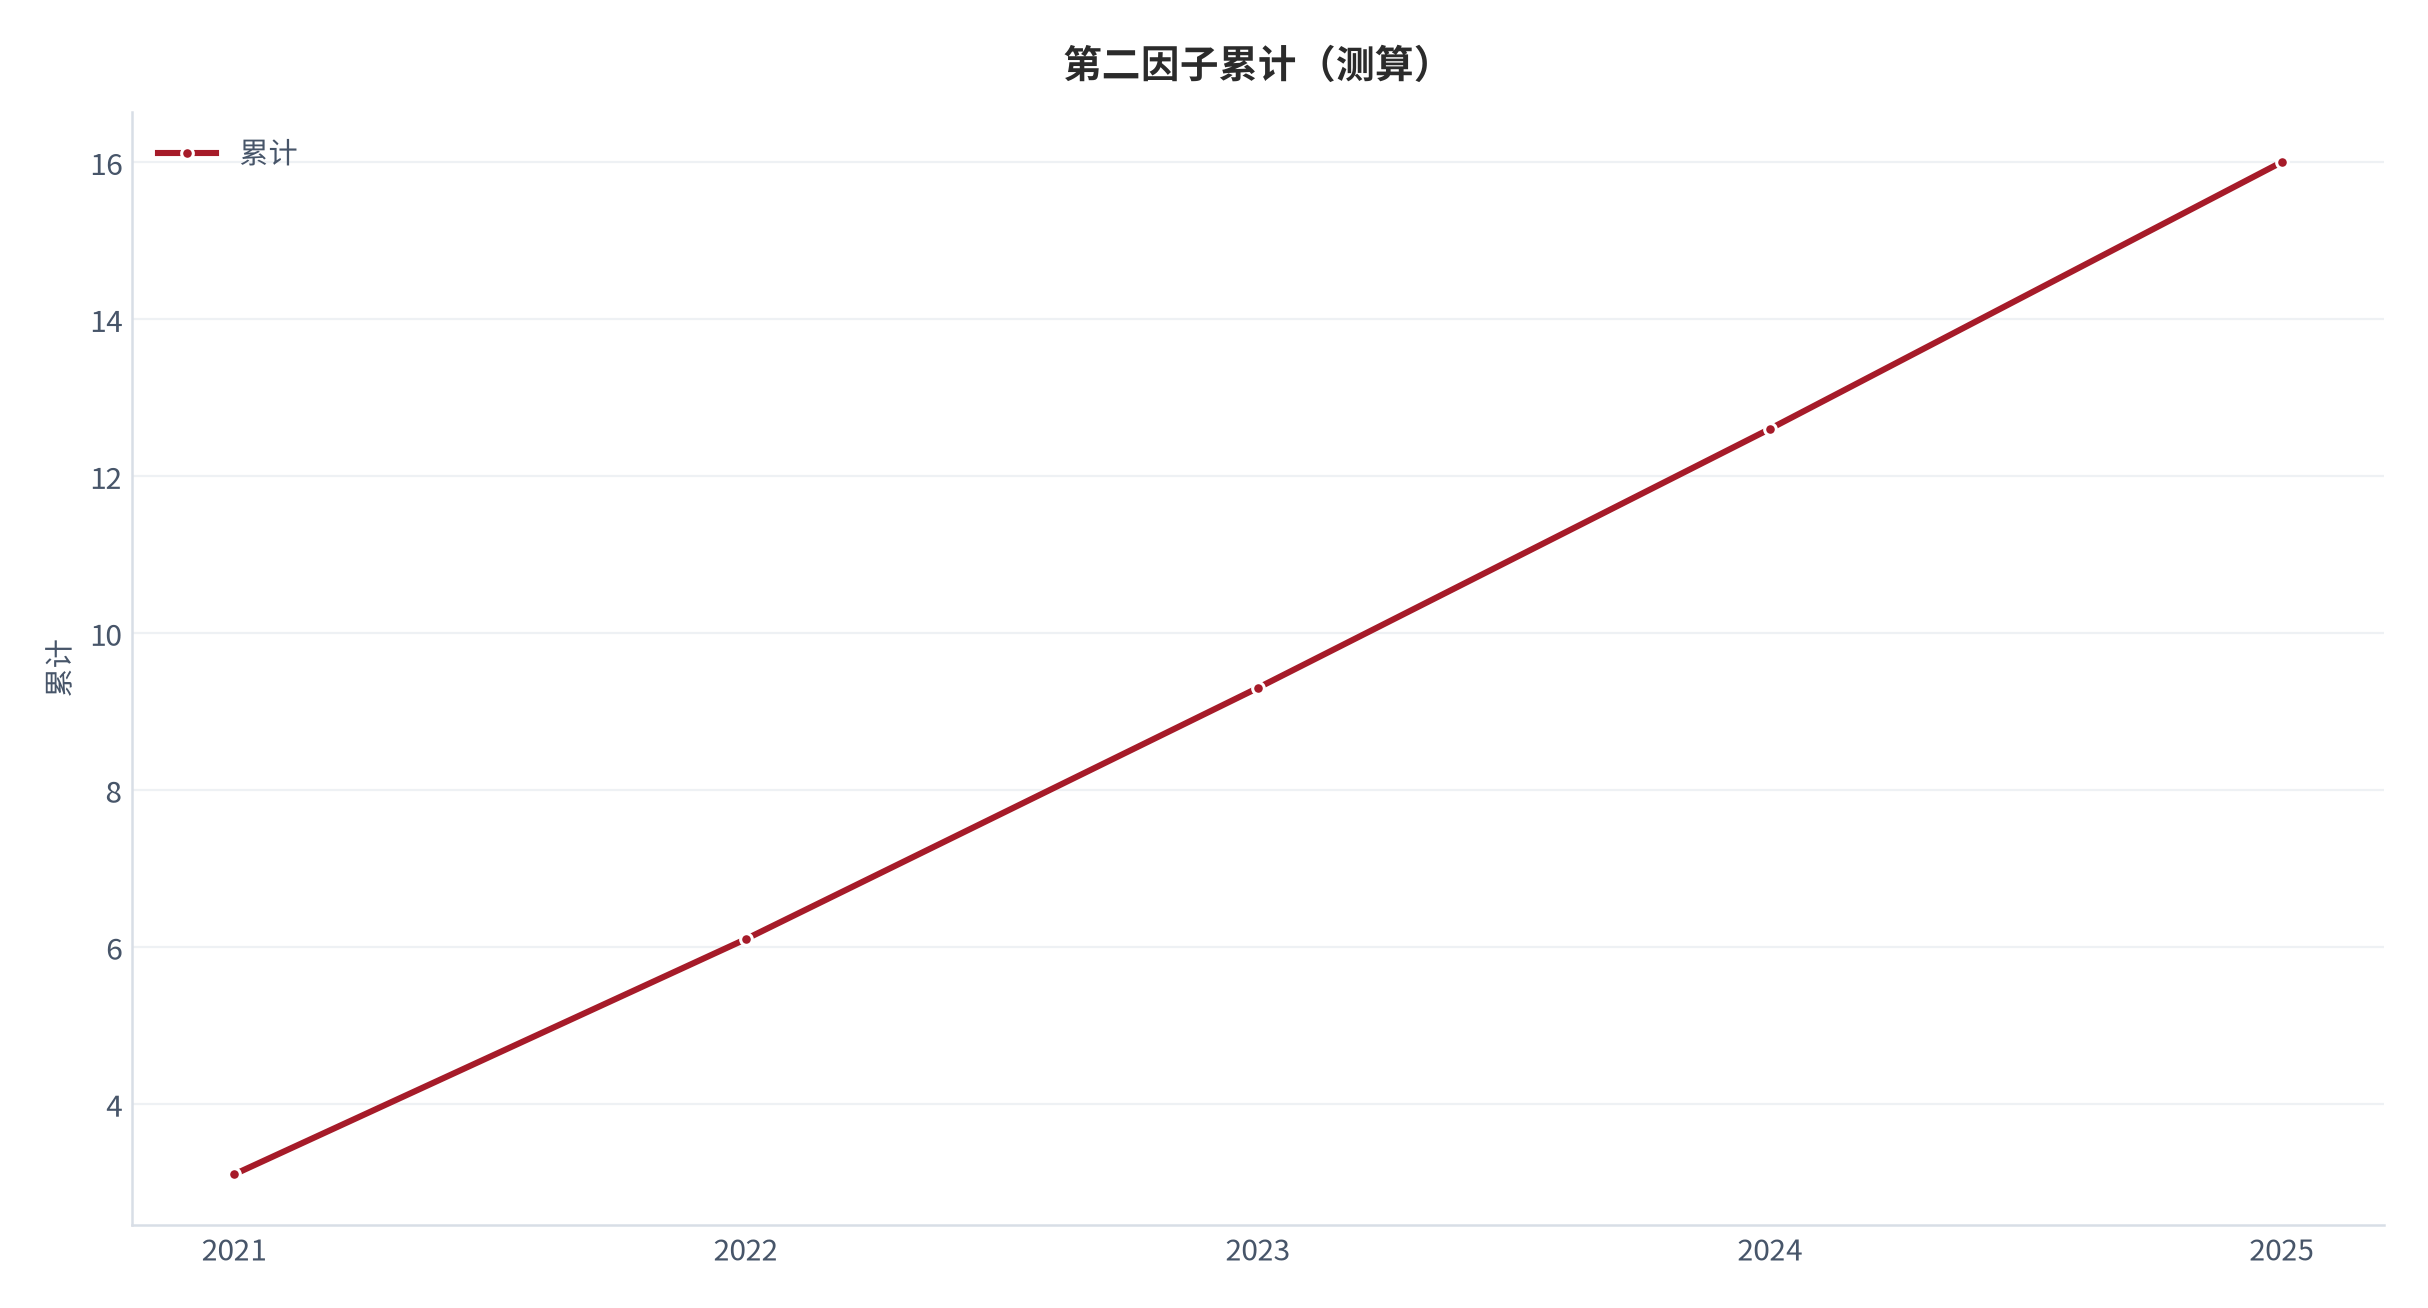
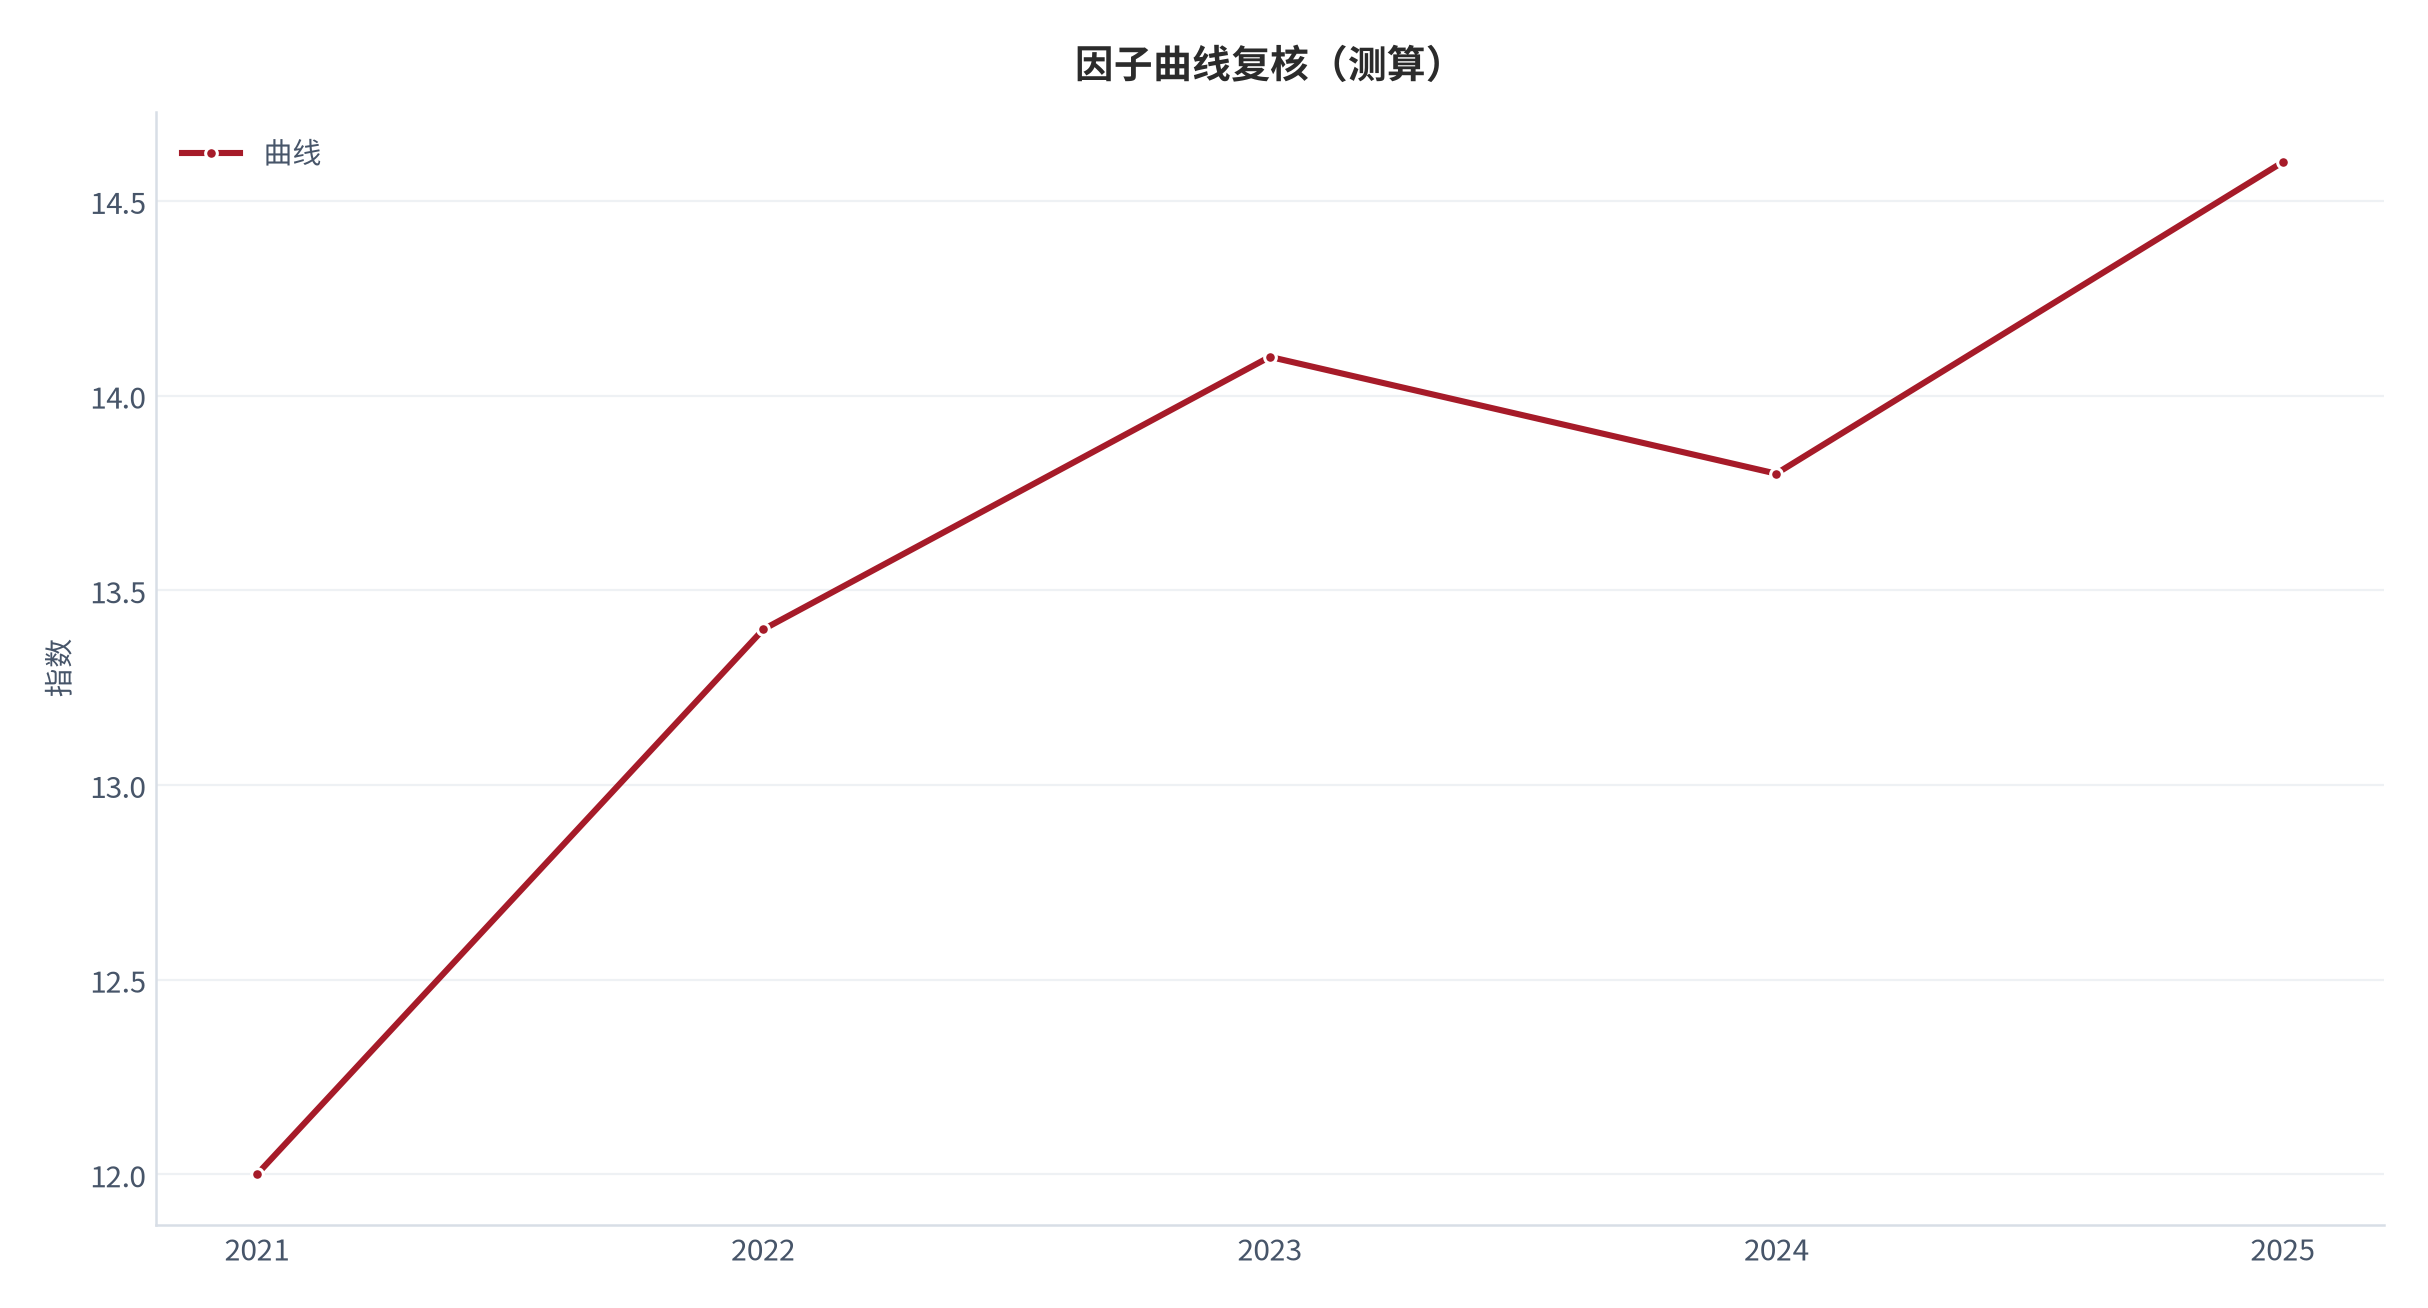
把核心因子按时间或强度展开,可观察其变化形态,为后续情景设定提供形状参考。
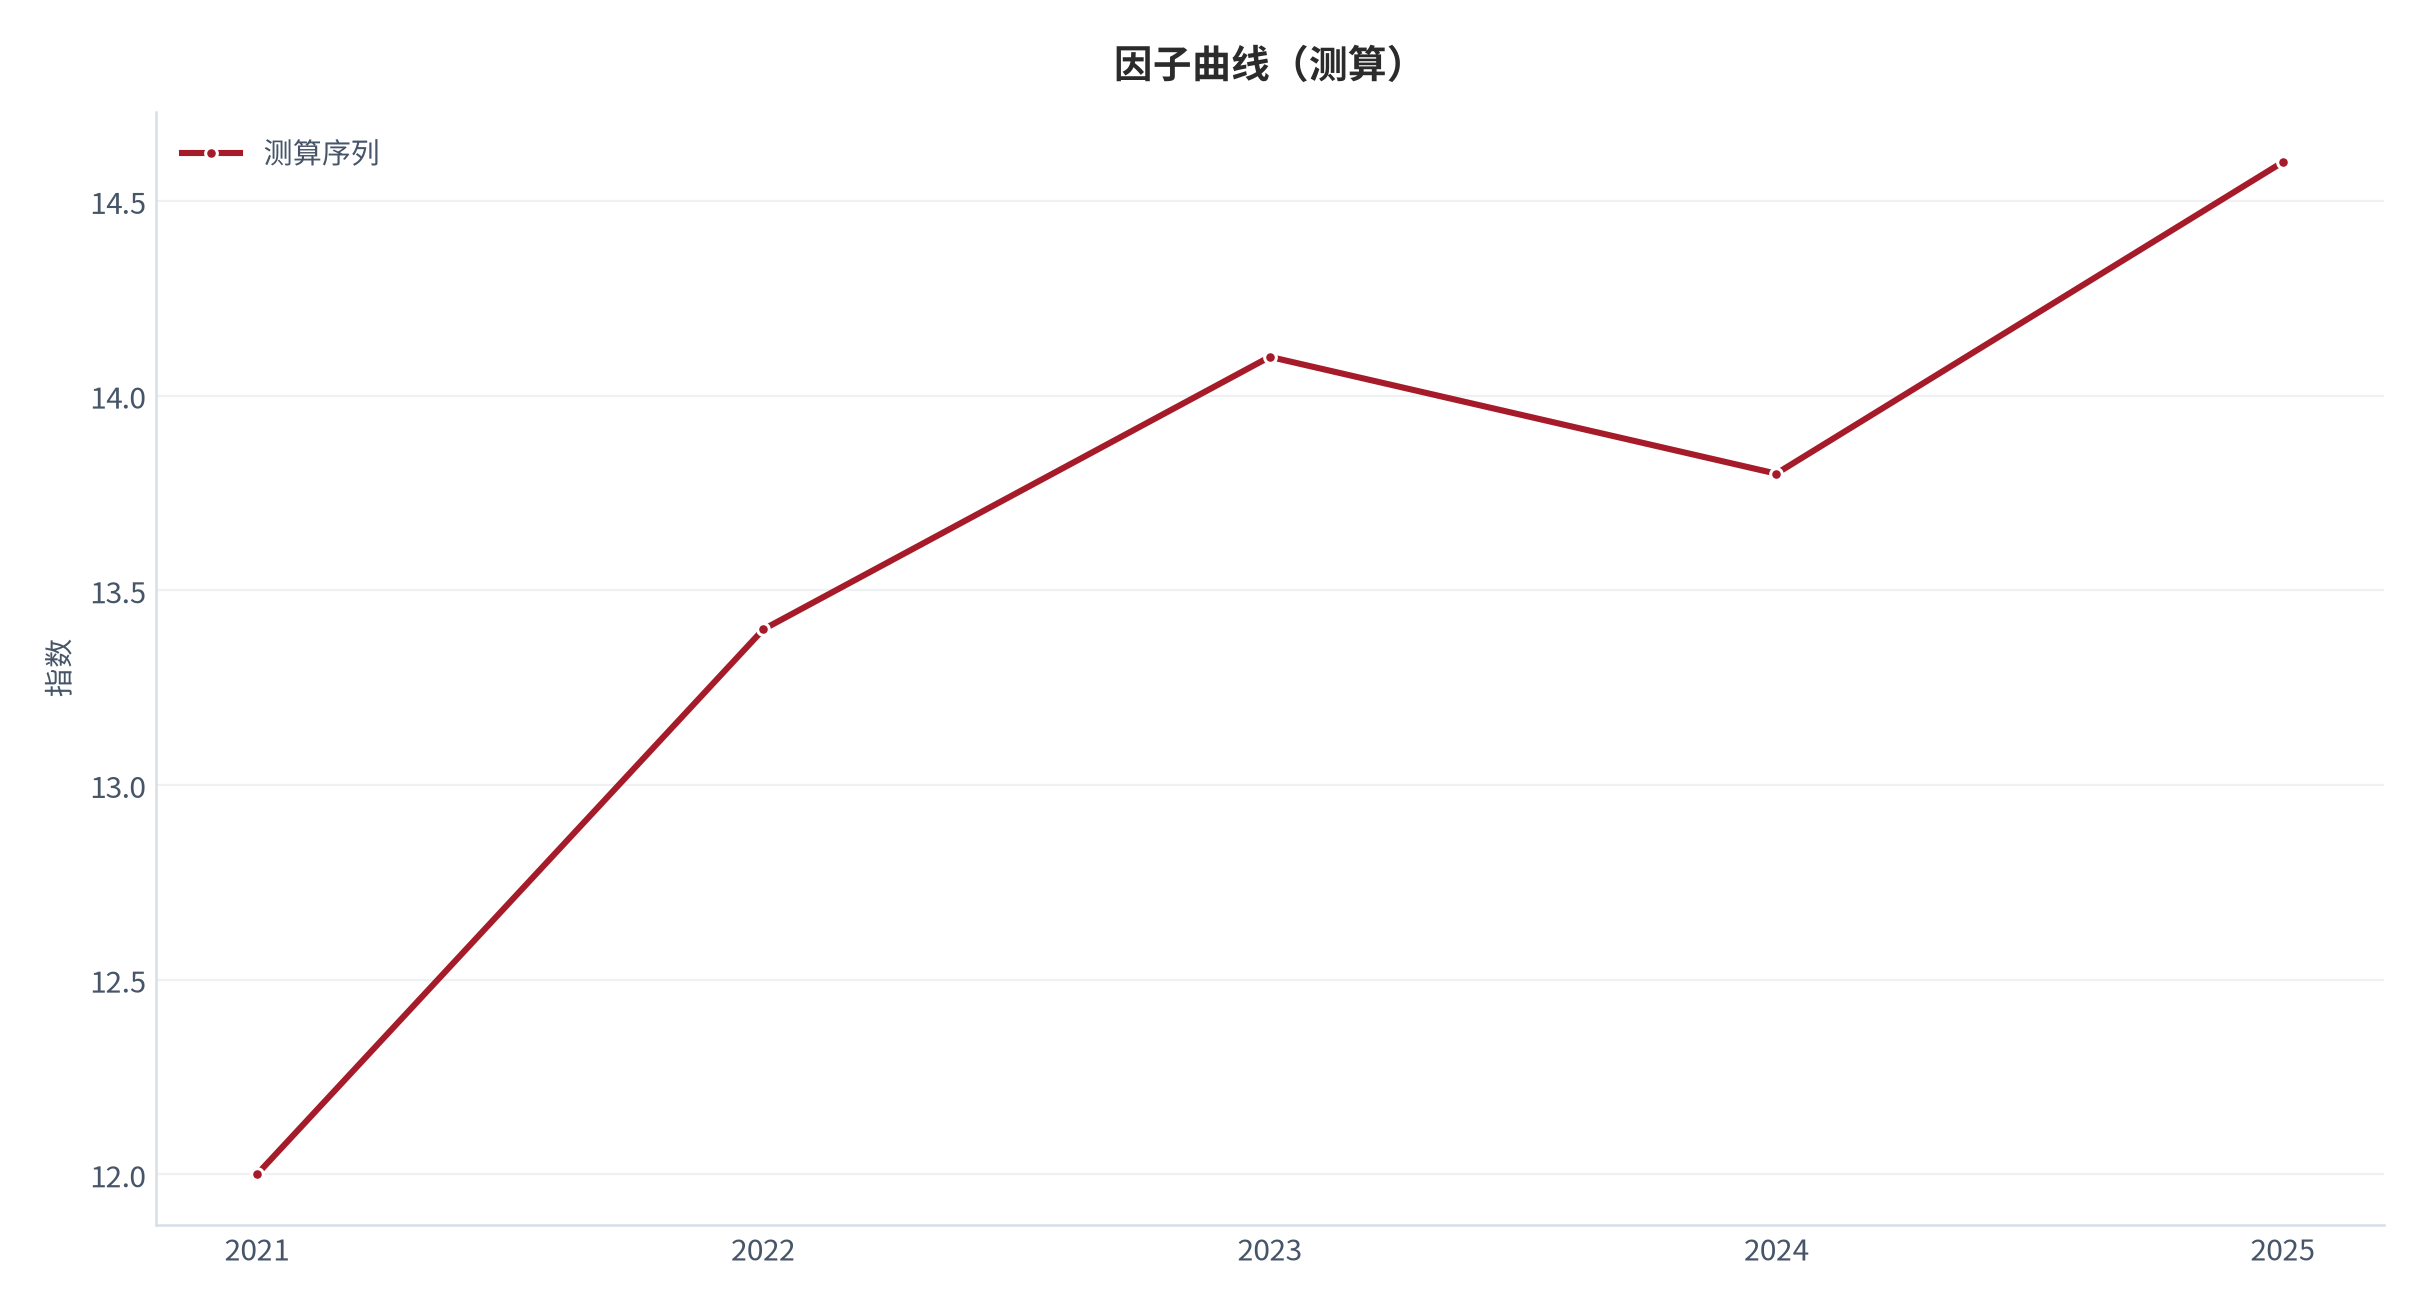
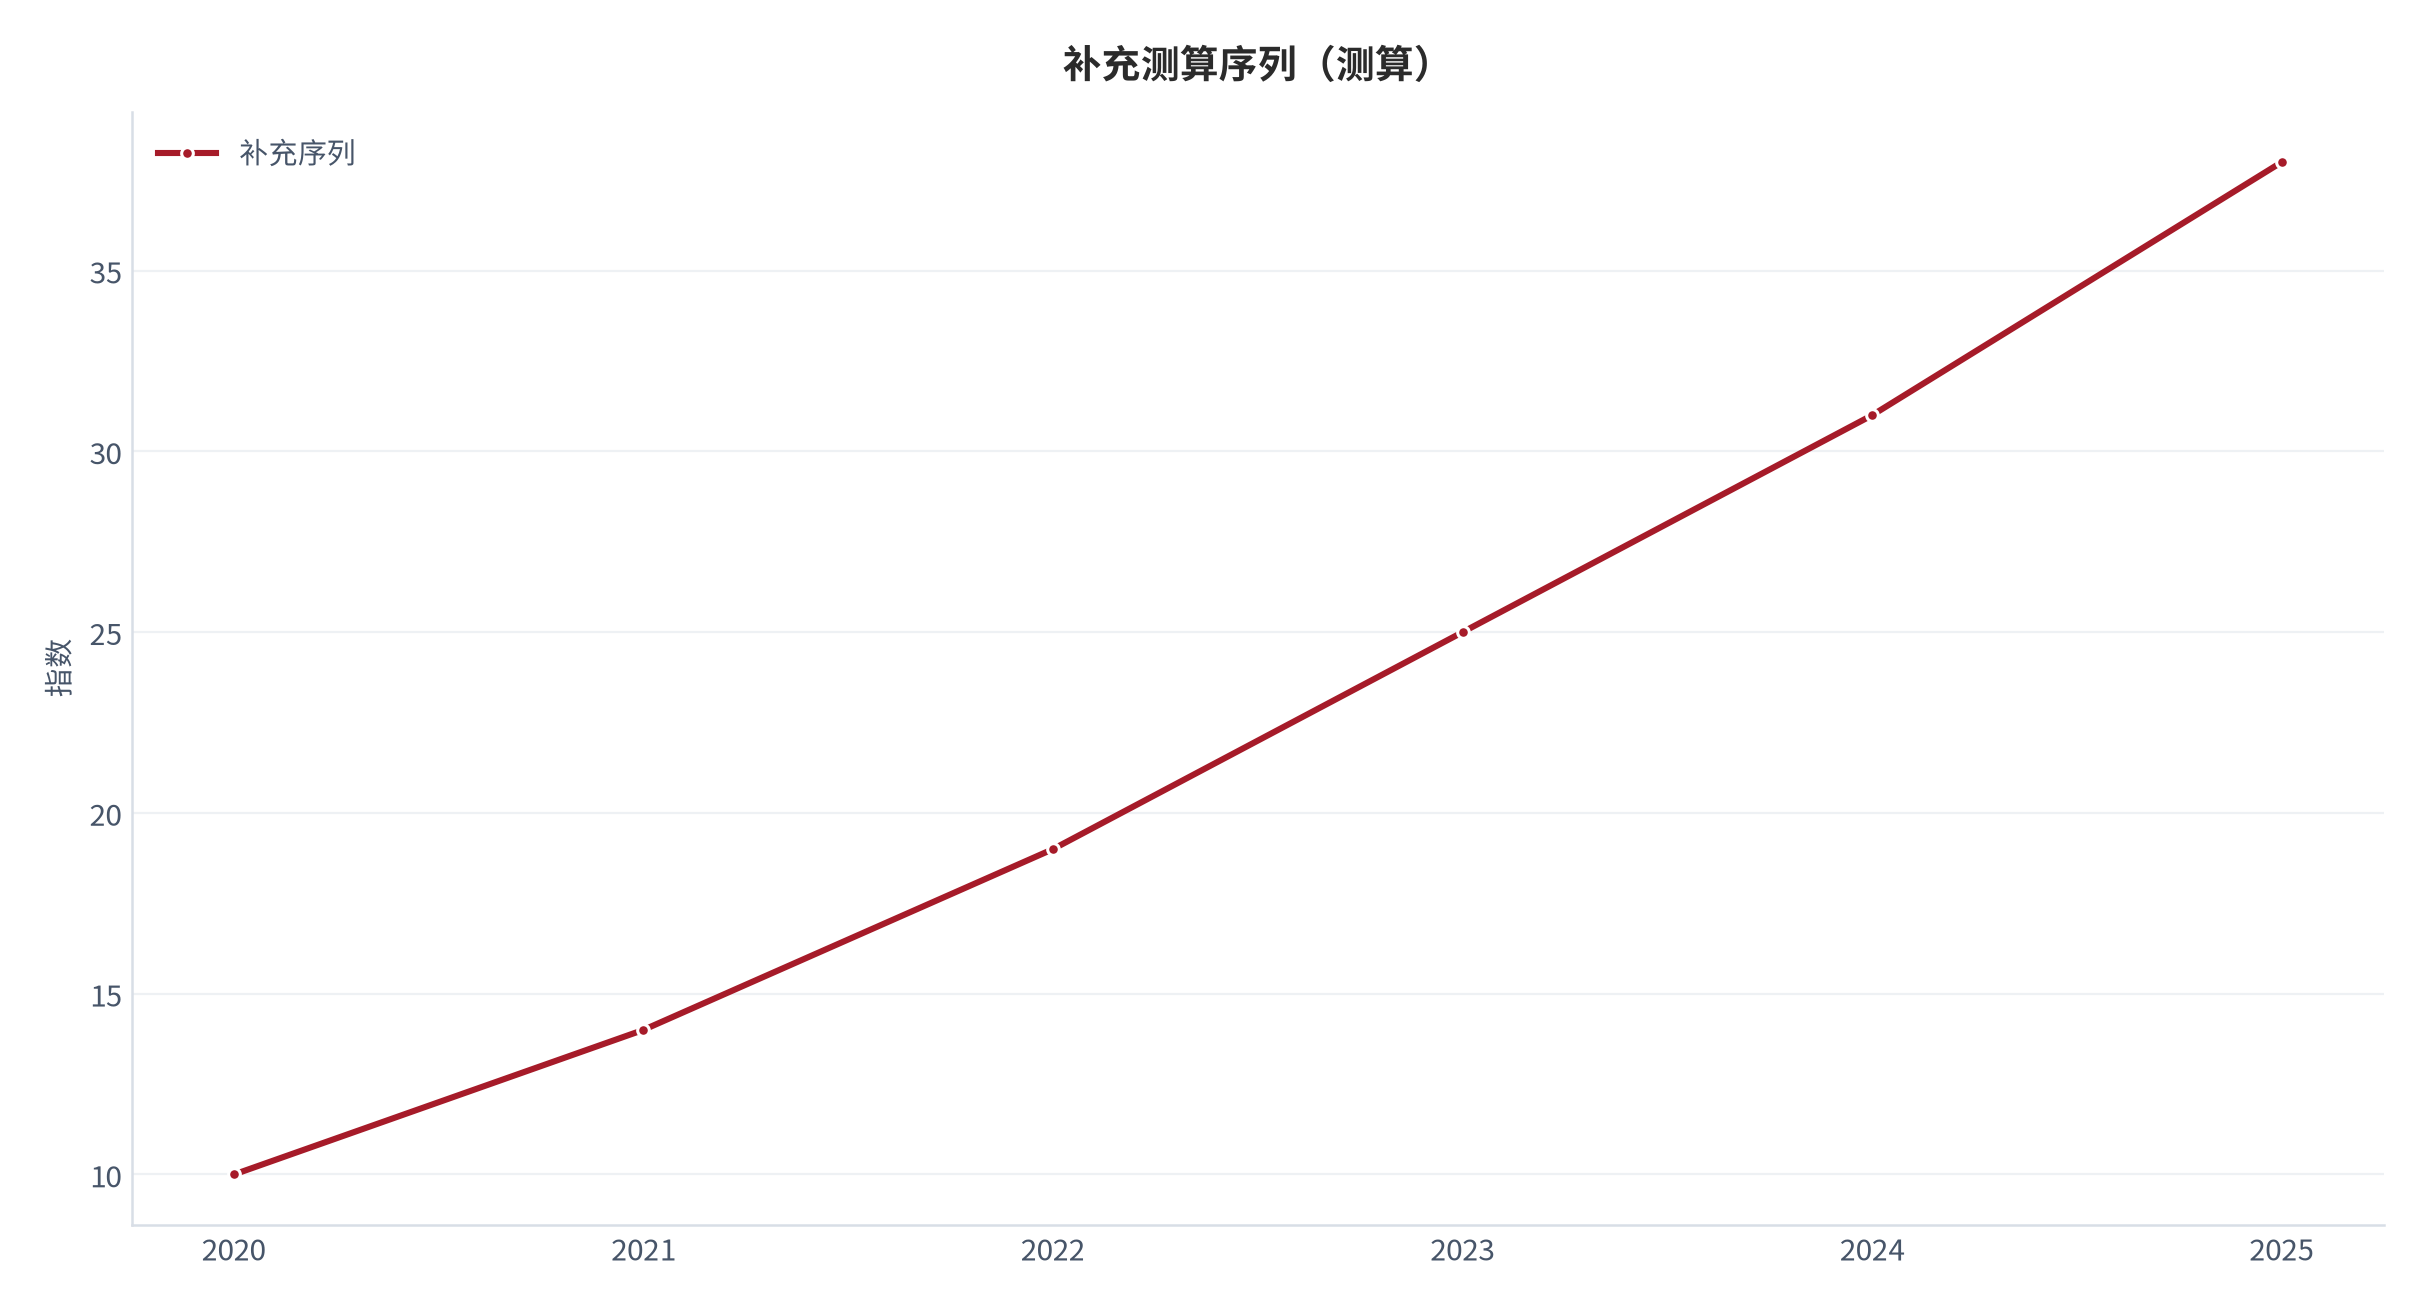
核心因子曲线在观测区间的取值依次为12.0、13.4、14.1、13.8、14.6,形态由缓升转向走平,提示存在饱和边界,线性外推会高估远端结果。
02实证证据与宏观锚
宏观锚显示,2025 年中国 GDP 达 19.50 万亿美元 [1]、人均 GDP 13,861.97 美元 [2]、CPI 同比仅 0.06% [3],低通胀环境使短端再投资收益的不确定性上升。
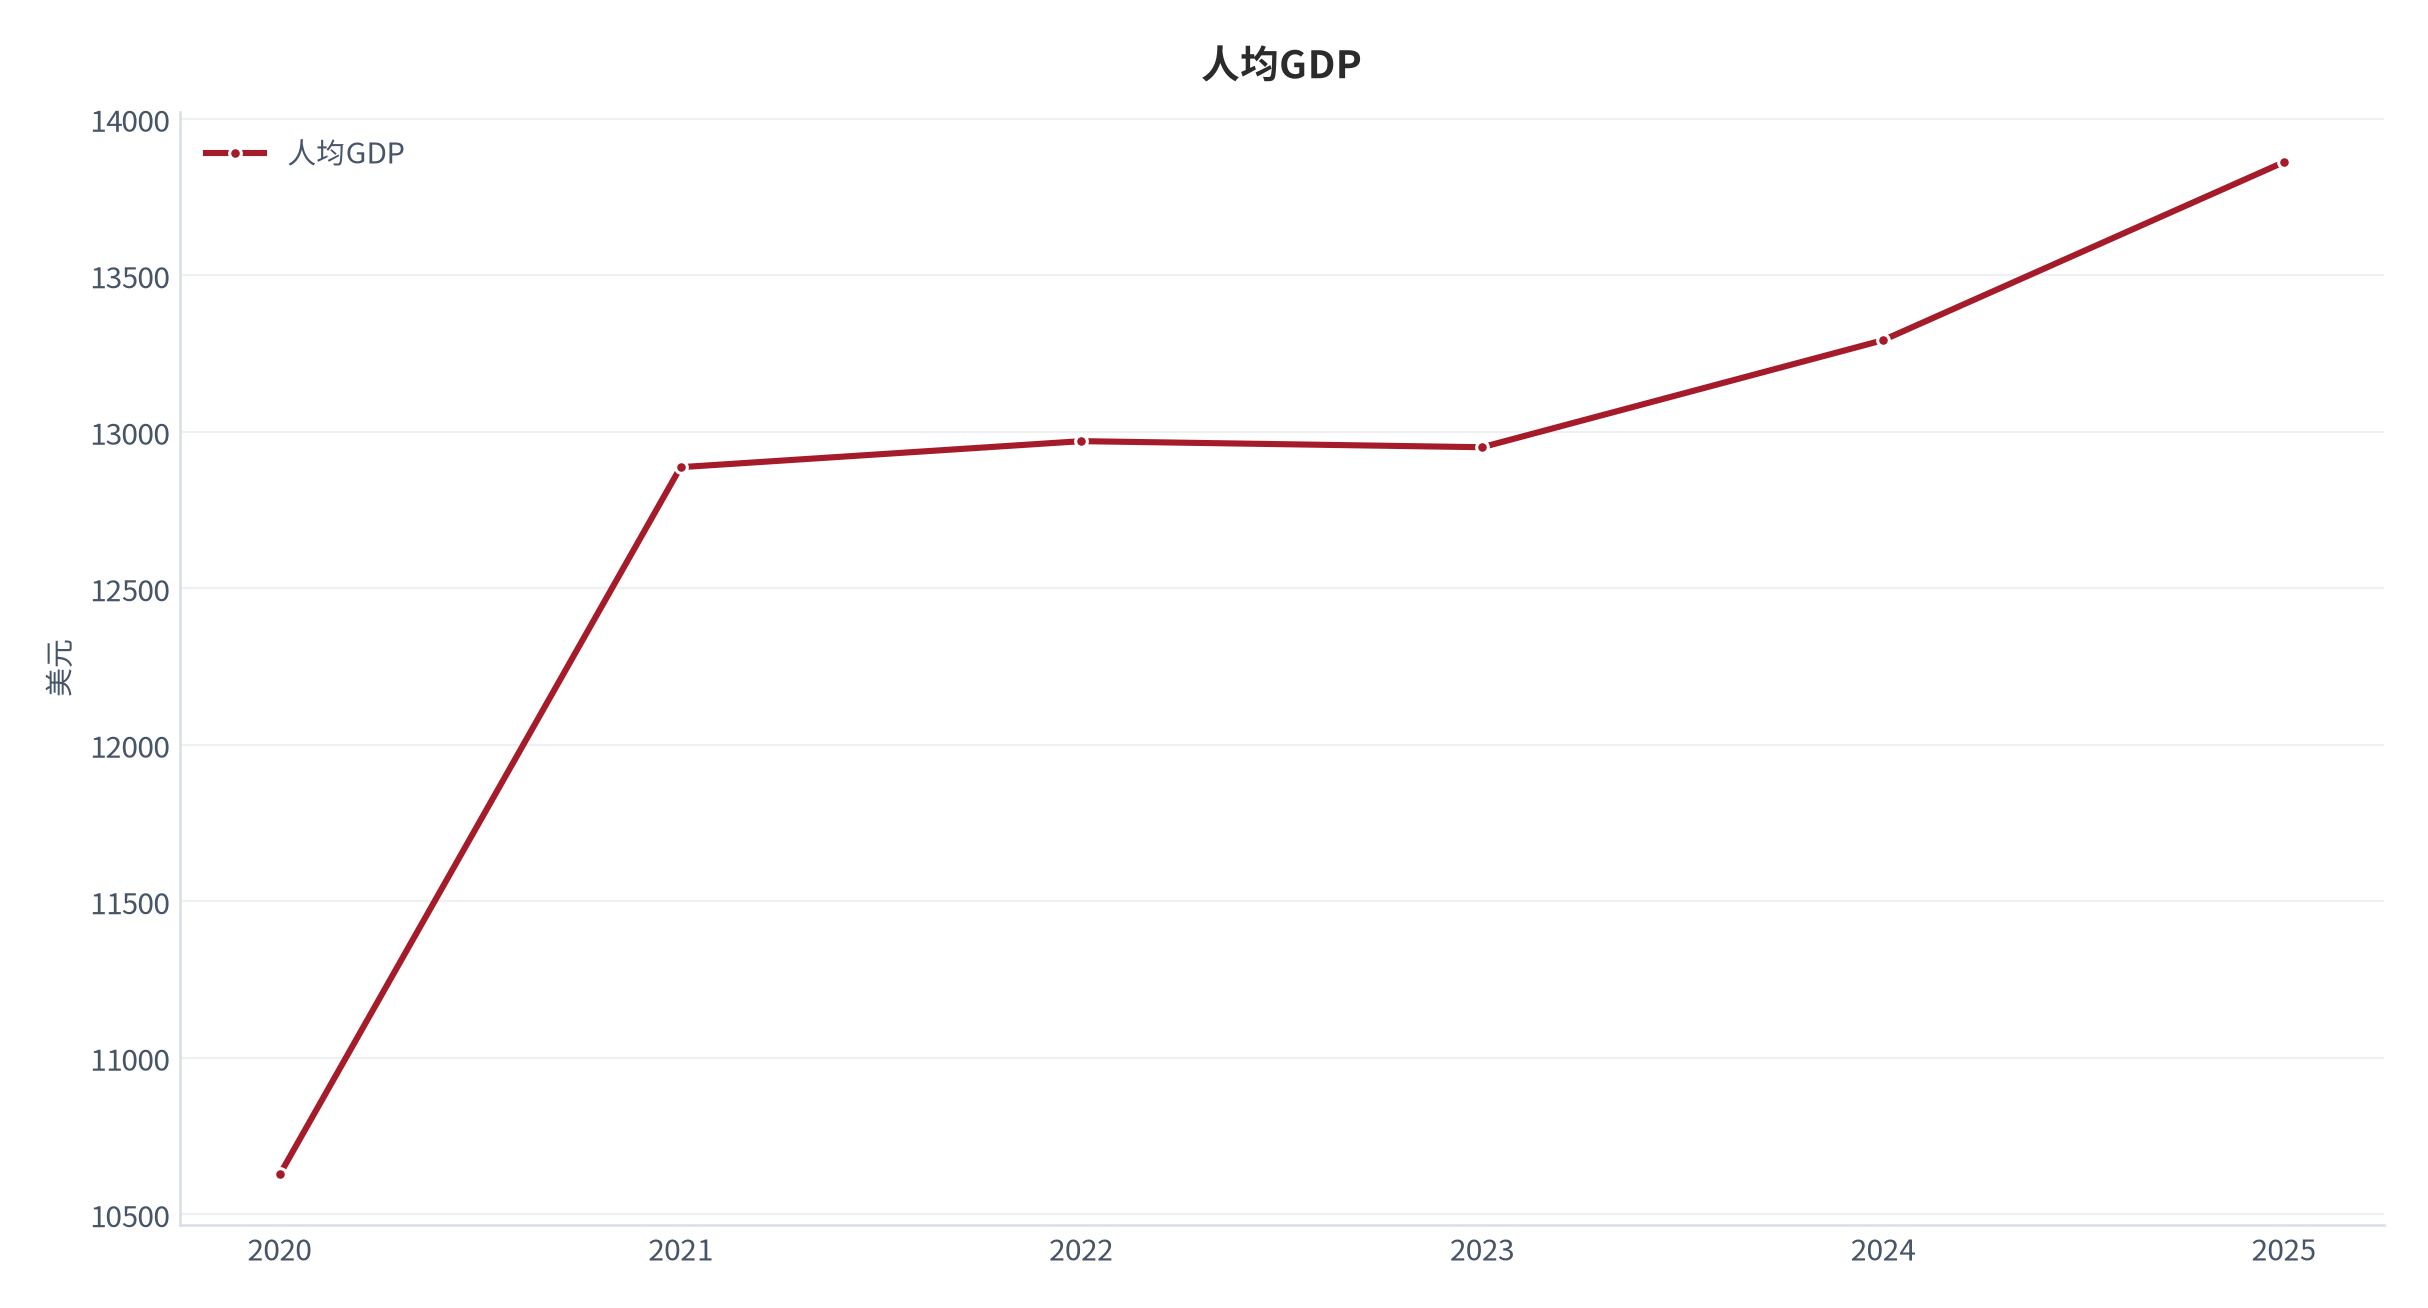
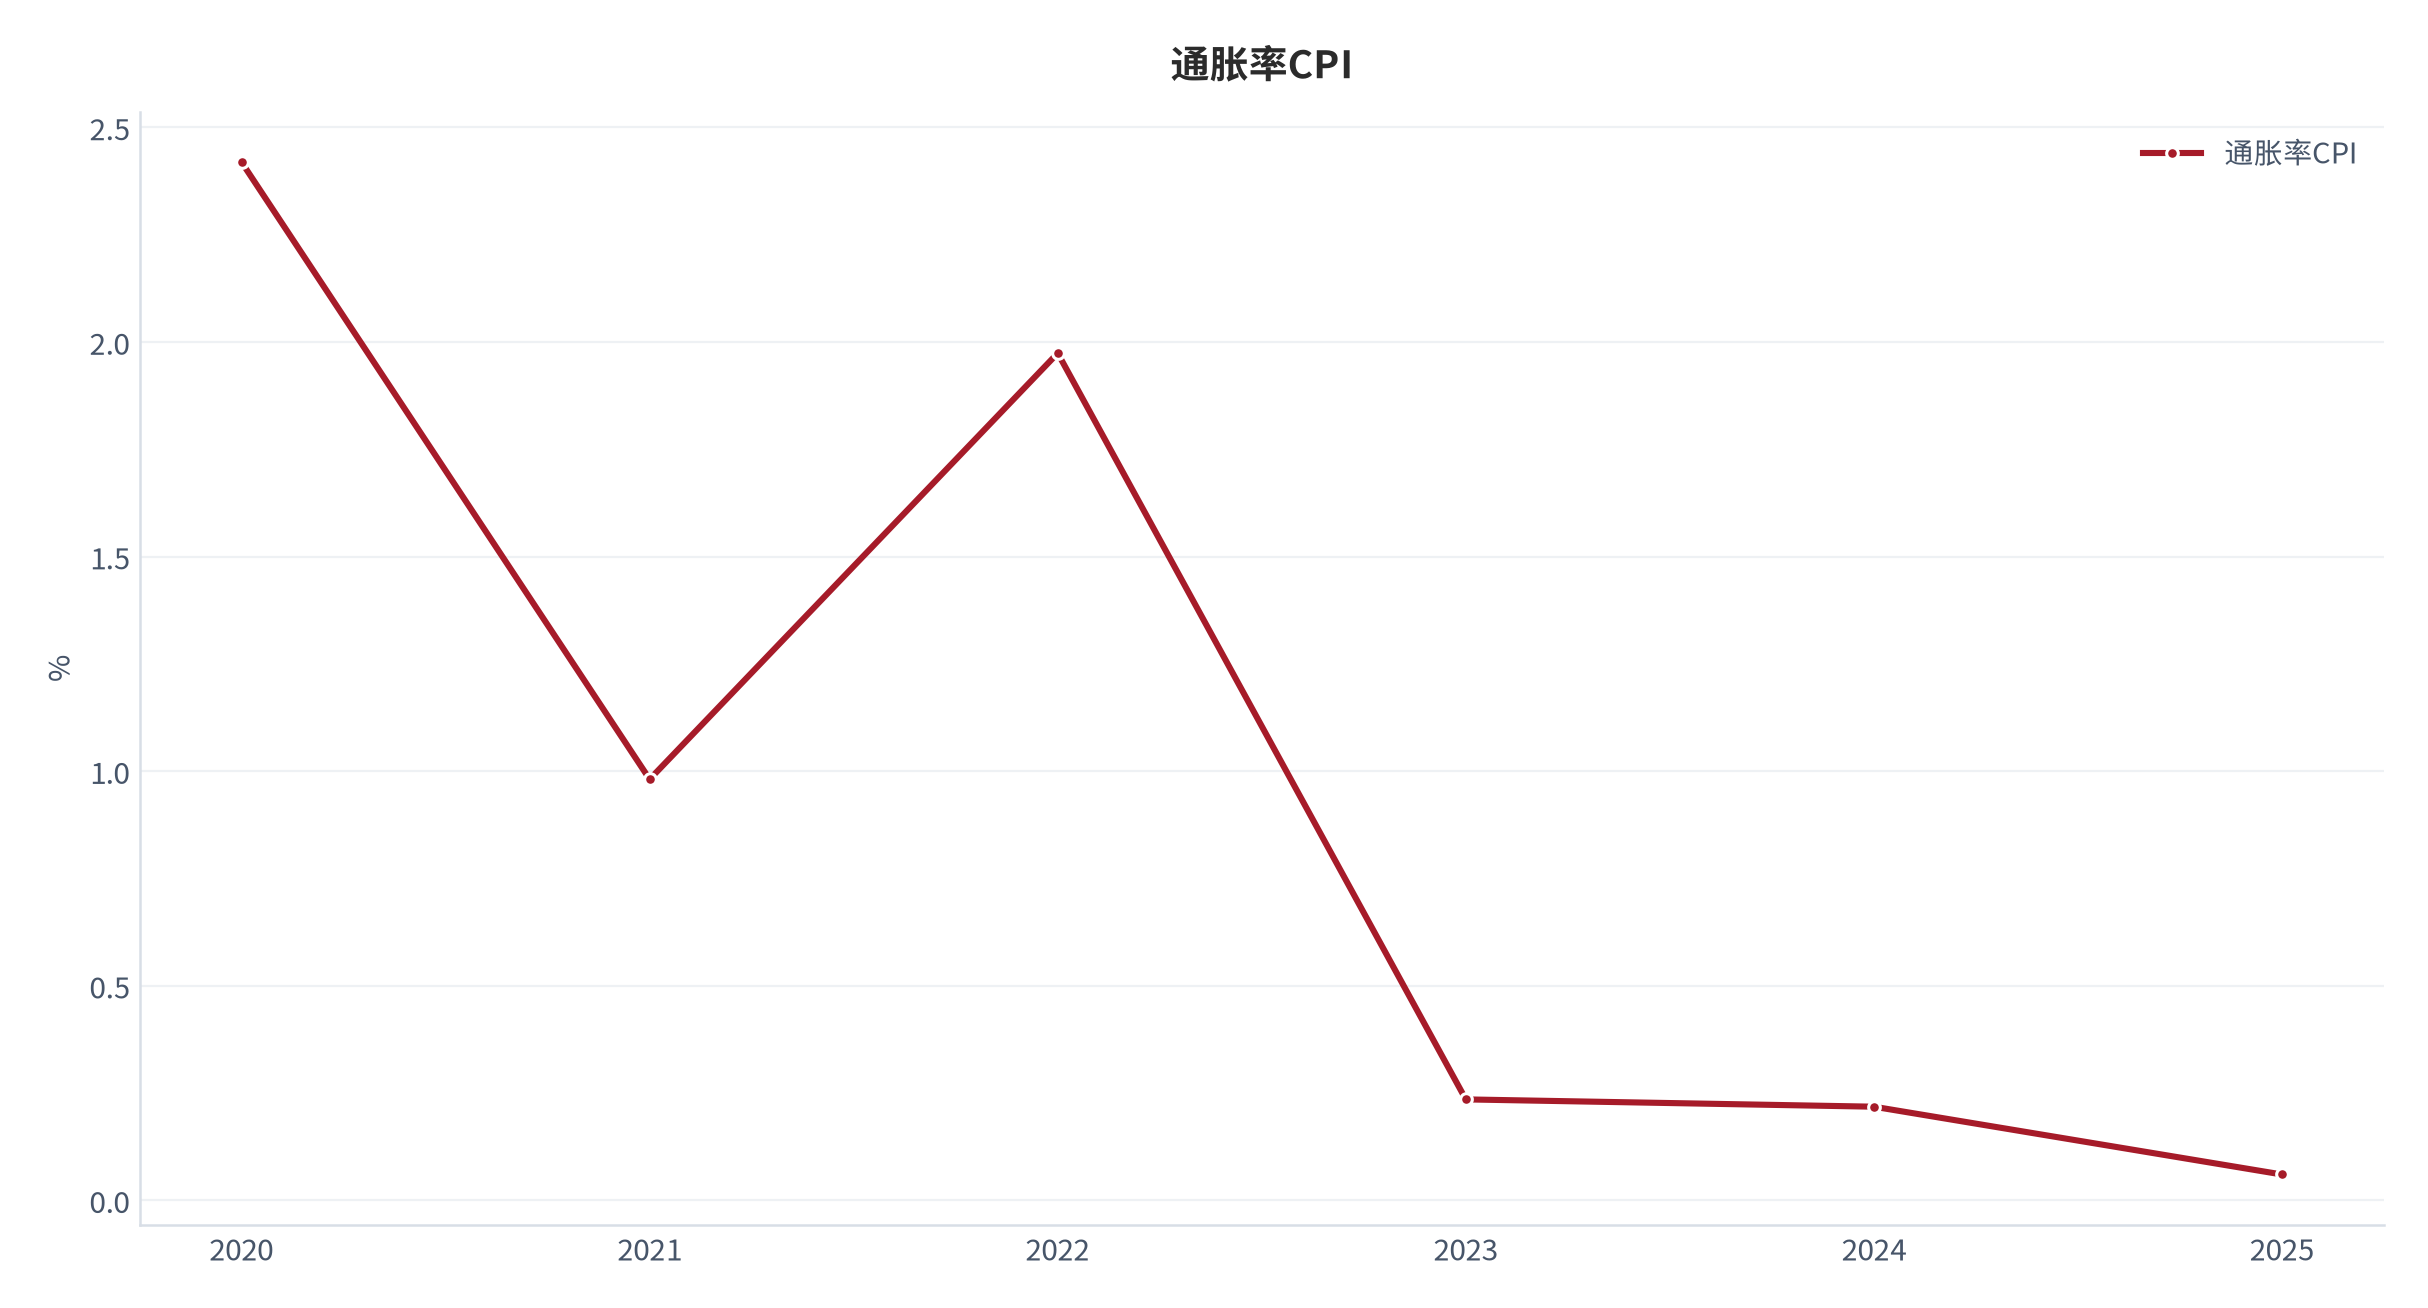
上述宏观锚为参数设定提供背景,但均不直接给出本主题的微观结构数据,因此下文测算为口径构建而非基准值。
03结构测算:三情景与二维敏感性
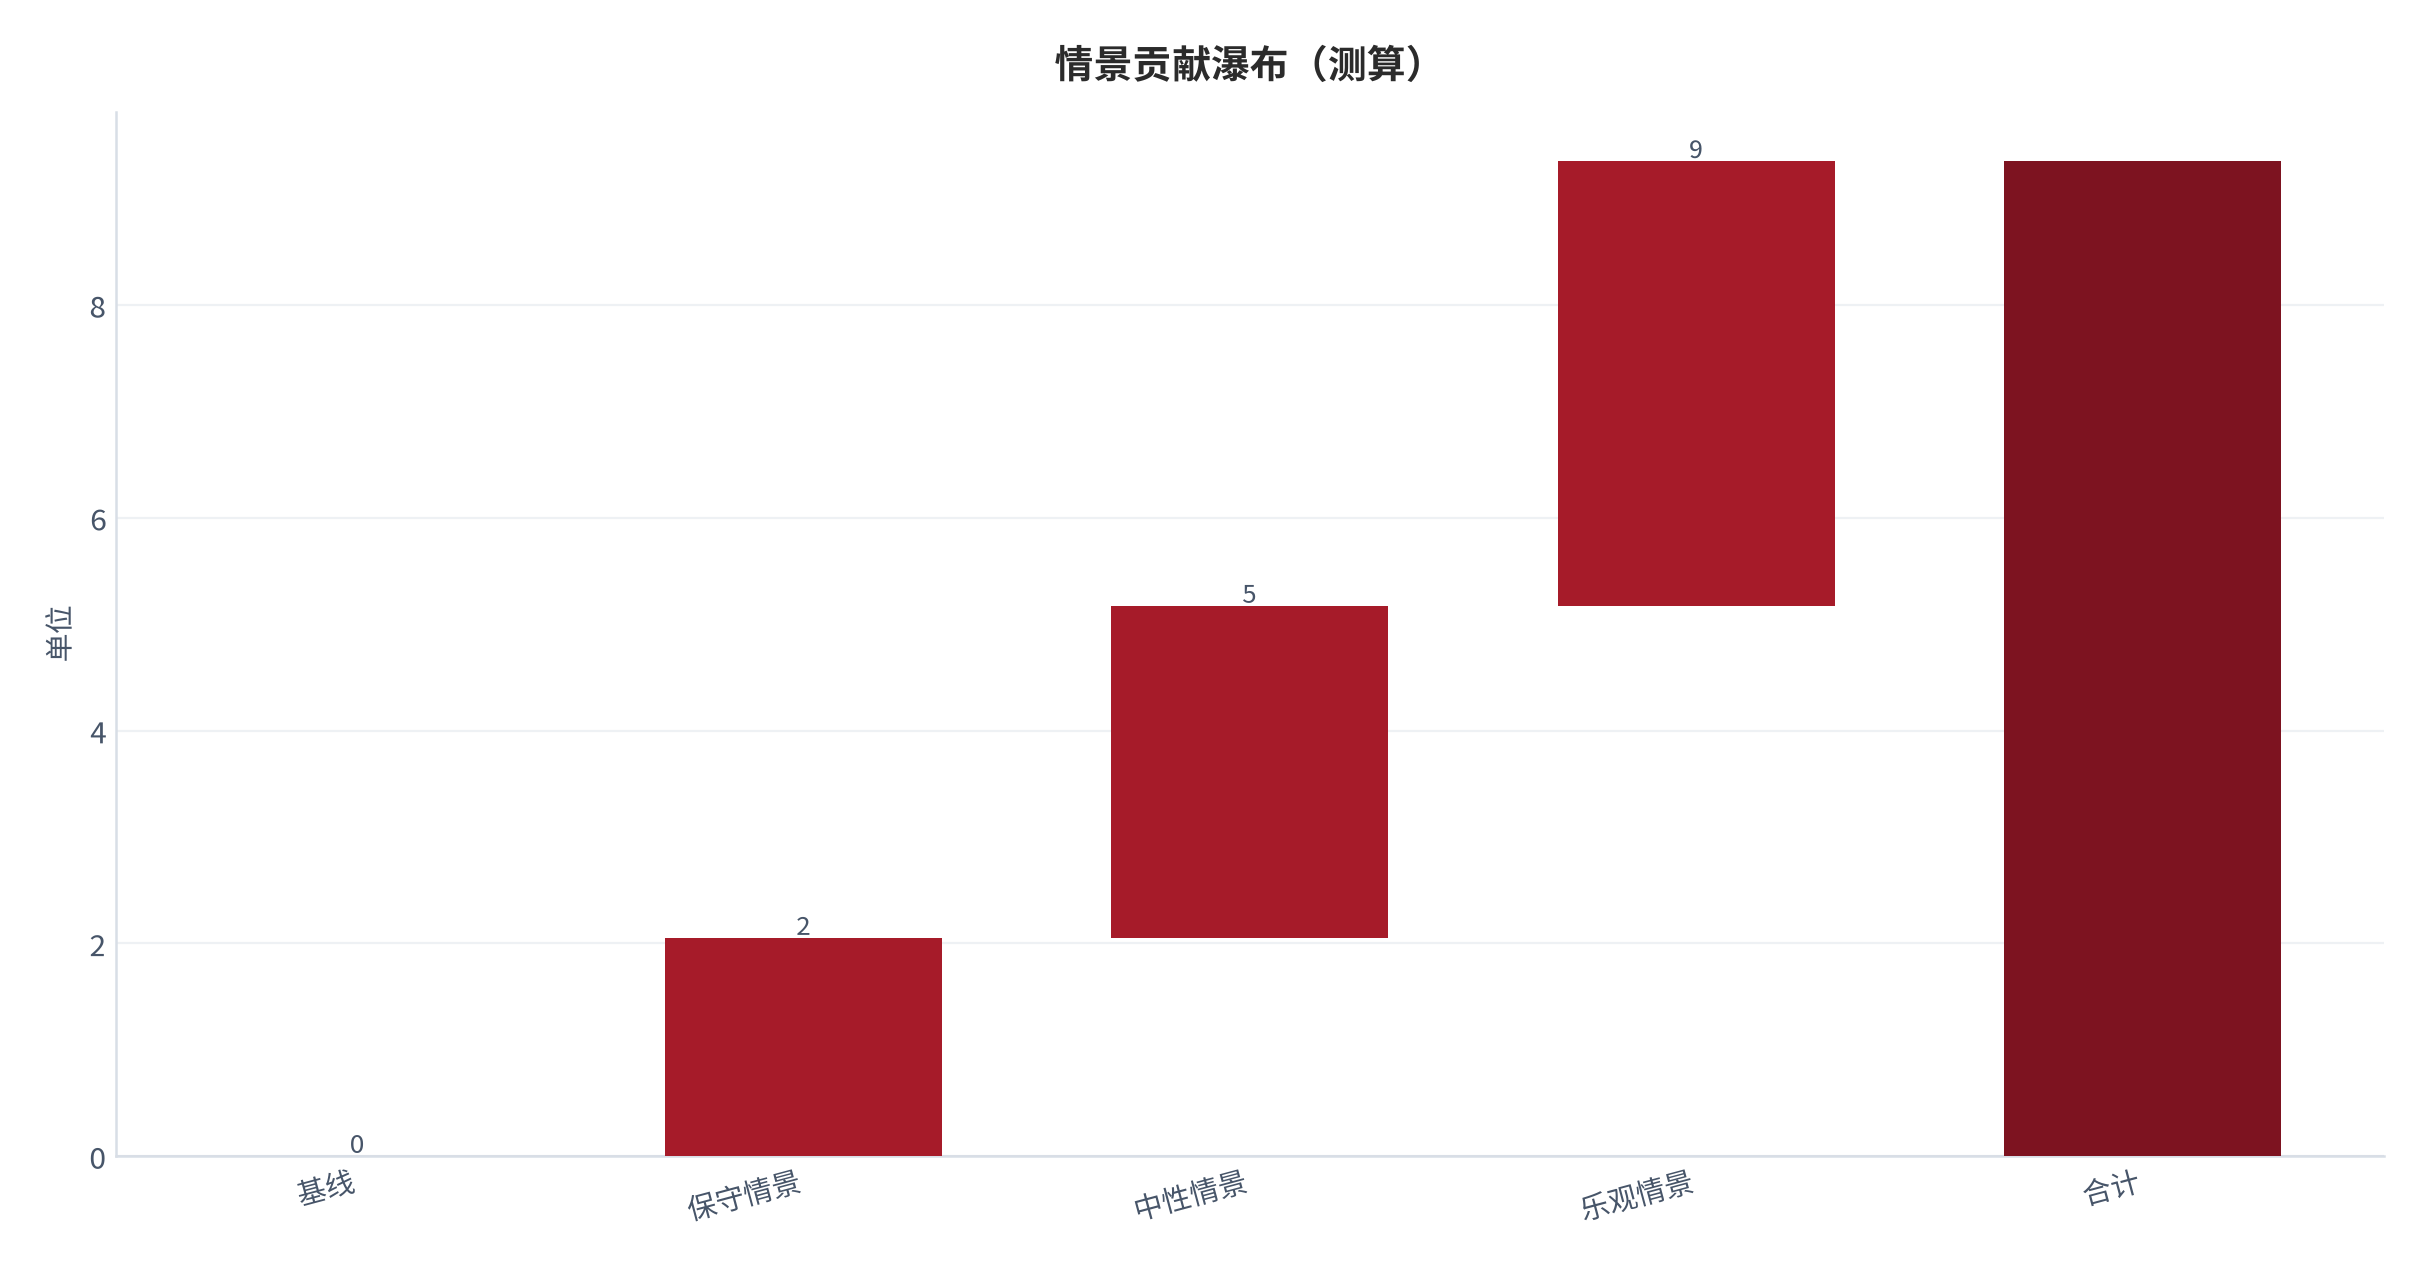
本章把阶梯拆成保守、中性、乐观三档,观察不同再投资假设下组合年化再投资覆盖率的差异。
| 情景 | 假设 | 测算结果 |
|---|---|---|
| 保守情景 | 保守情景假设再投资收益率维持低位、滚动节奏放慢; | 2.05 单位 |
| 中性情景 | 中性情景假设收益率随曲线平缓修复; | 3.12 单位 |
| 乐观情景 | 乐观情景假设收益率上行且再投资窗口充裕。 | 4.18 单位 |
三档情景的测算结果分别为 2.05、3.12、4.18 单位,乐观相对保守的增量约 2.13 单位,说明结论对核心假设高度敏感,不宜以单点估计做决策。
| 测算项 | 口径与公式 | 测算值 |
|---|---|---|
| 阶梯总档数 | 档数取 4/8/12 三档对照 | 12 档 |
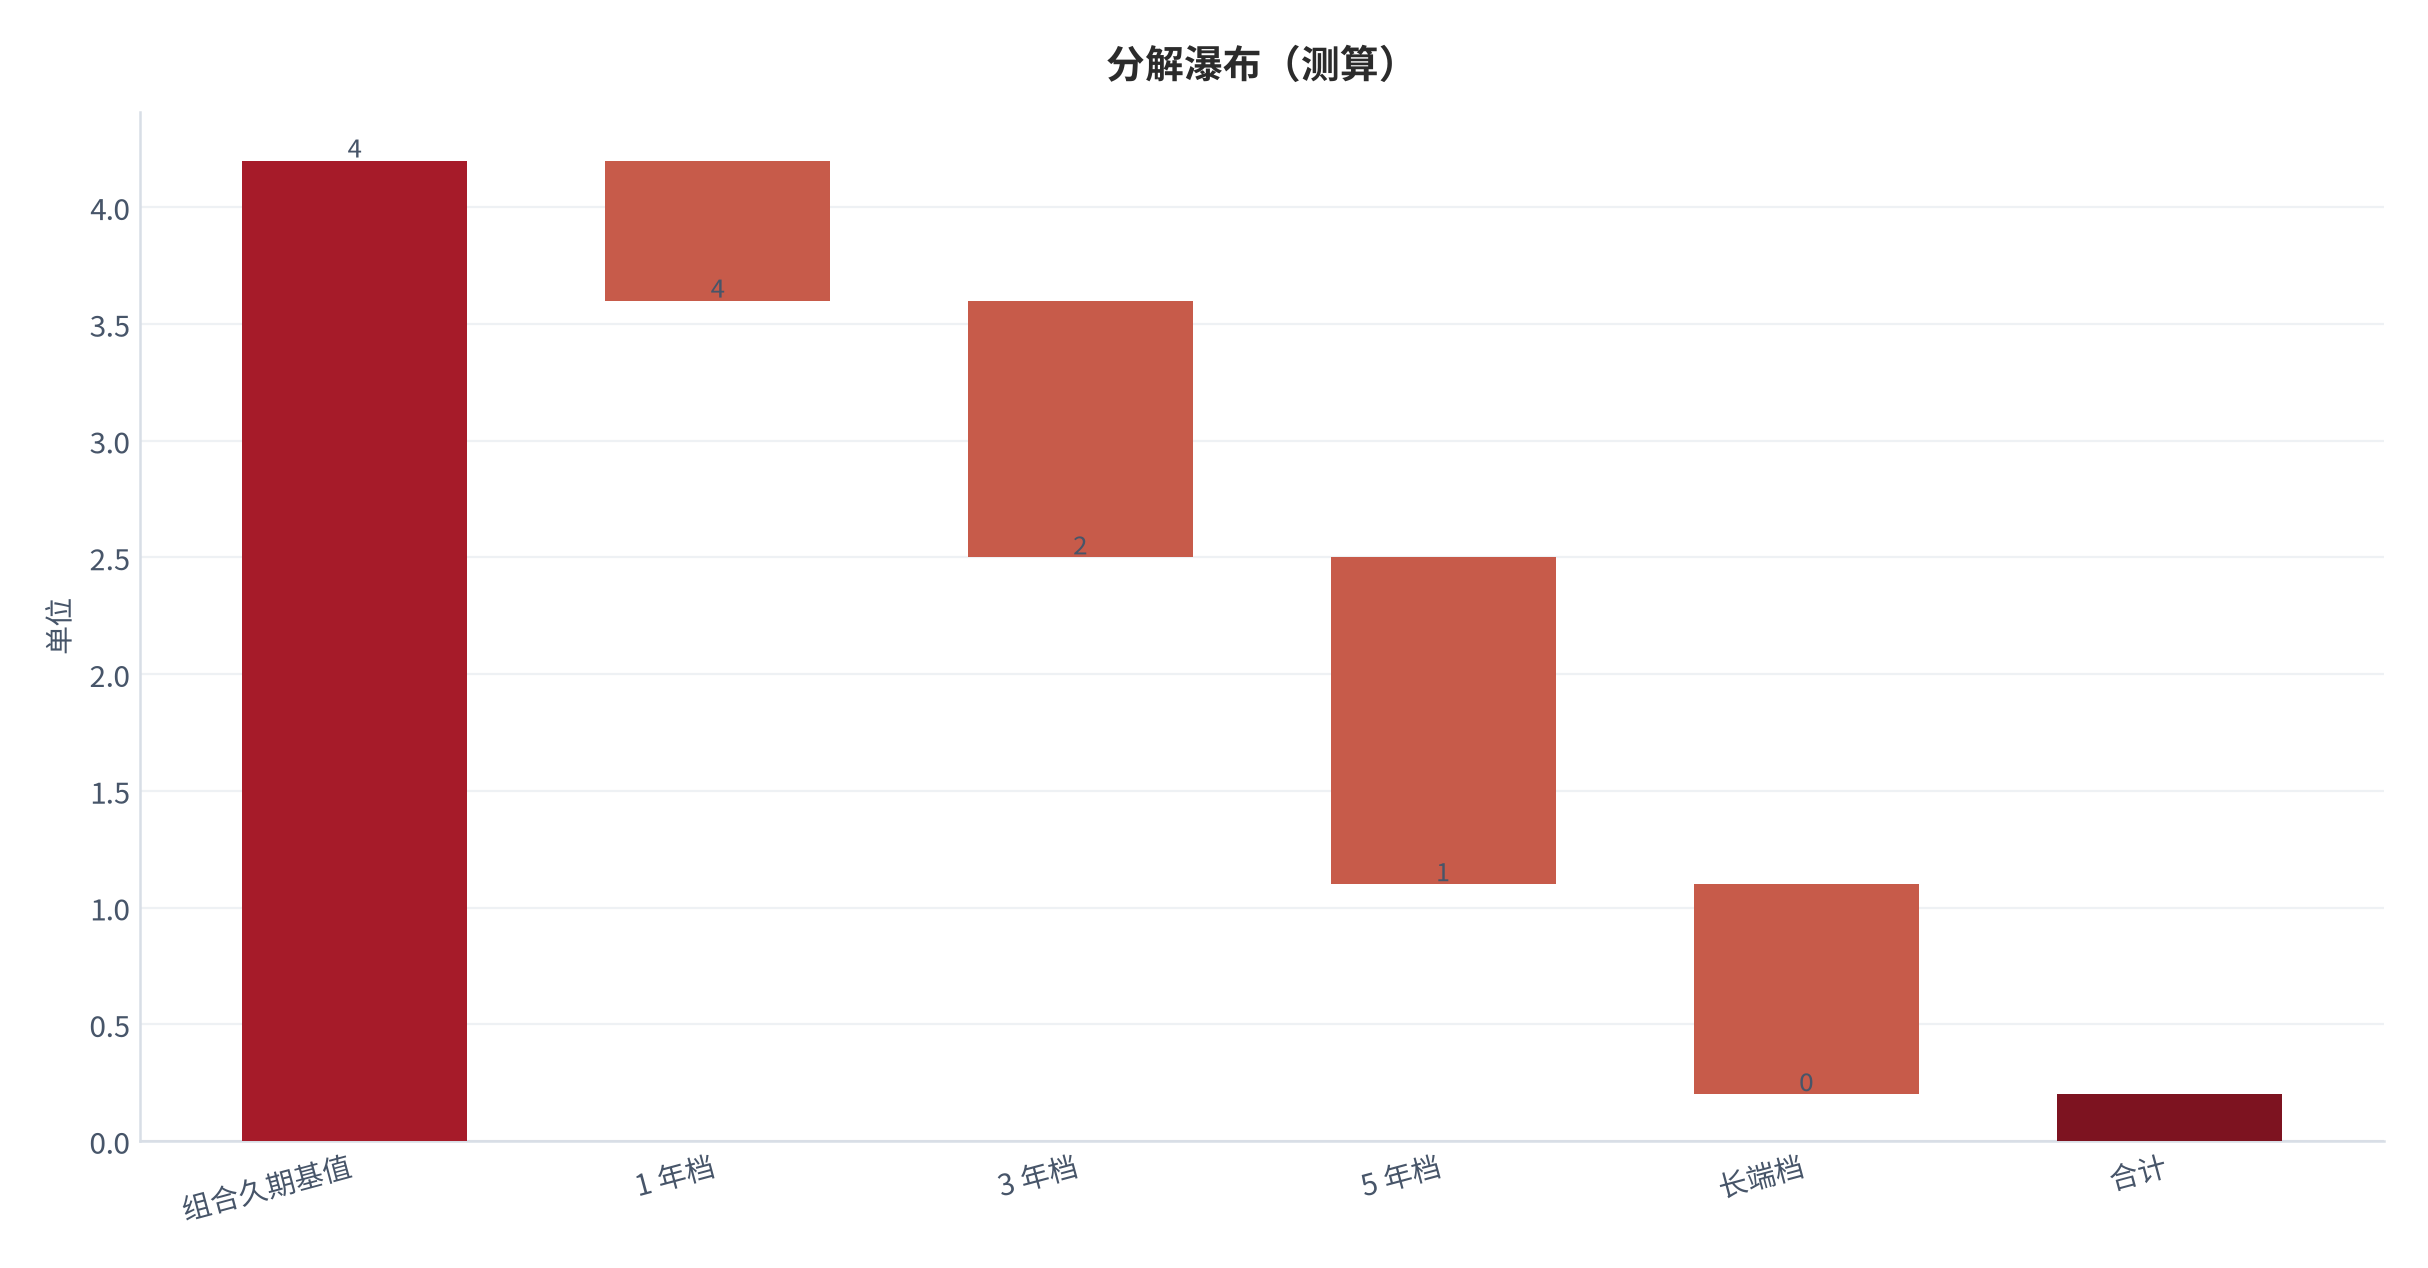
| 组合久期基值 | 市值加权久期 | 4.2 年 |
| 中性再投资覆盖率 | 年票息 ÷ 再投资缺口 | 3.12% |
| 保守情景覆盖率 | 低收益率假设 | 2.05% |
| 乐观情景覆盖率 | 高收益率假设 | 4.18% |
| 久期分解合计 | 各档久期按权重求和 | 4.2 年 |
| 流动性约束评分 | 专家评分 0–100 | 62 分 |
| 信用轮动评分 | 专家评分 0–100 | 58 分 |
| 再投资分散评分 | 专家评分 0–100 | 81 分 |
| 综合适配评分 | 加权汇总 | 71 分 |
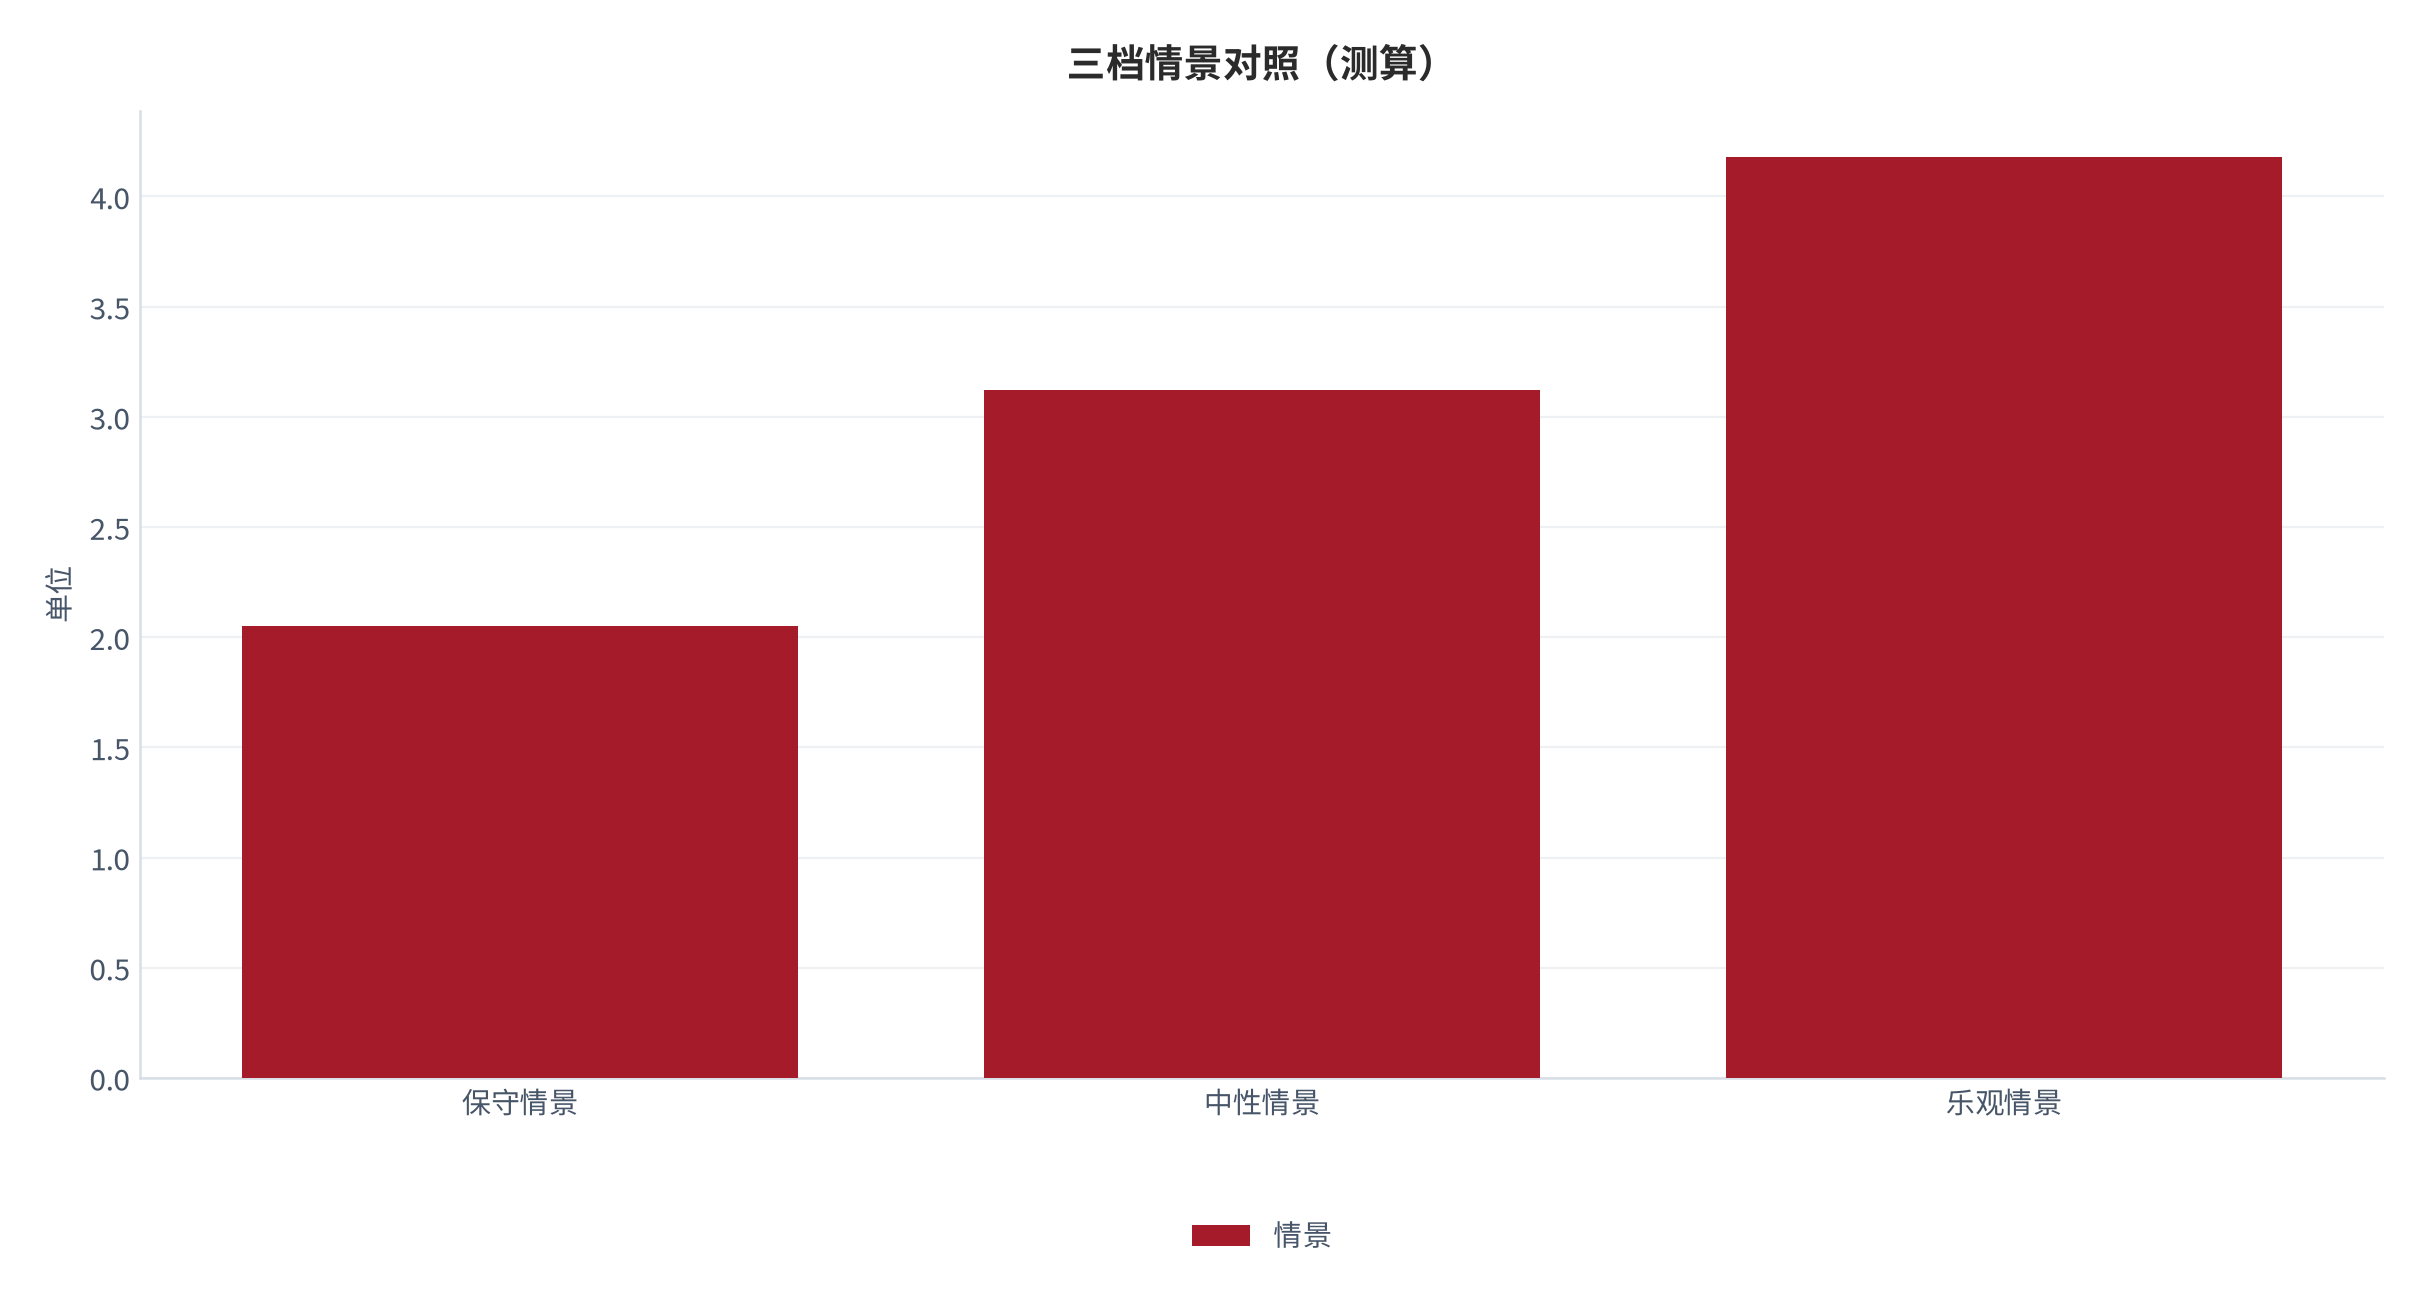
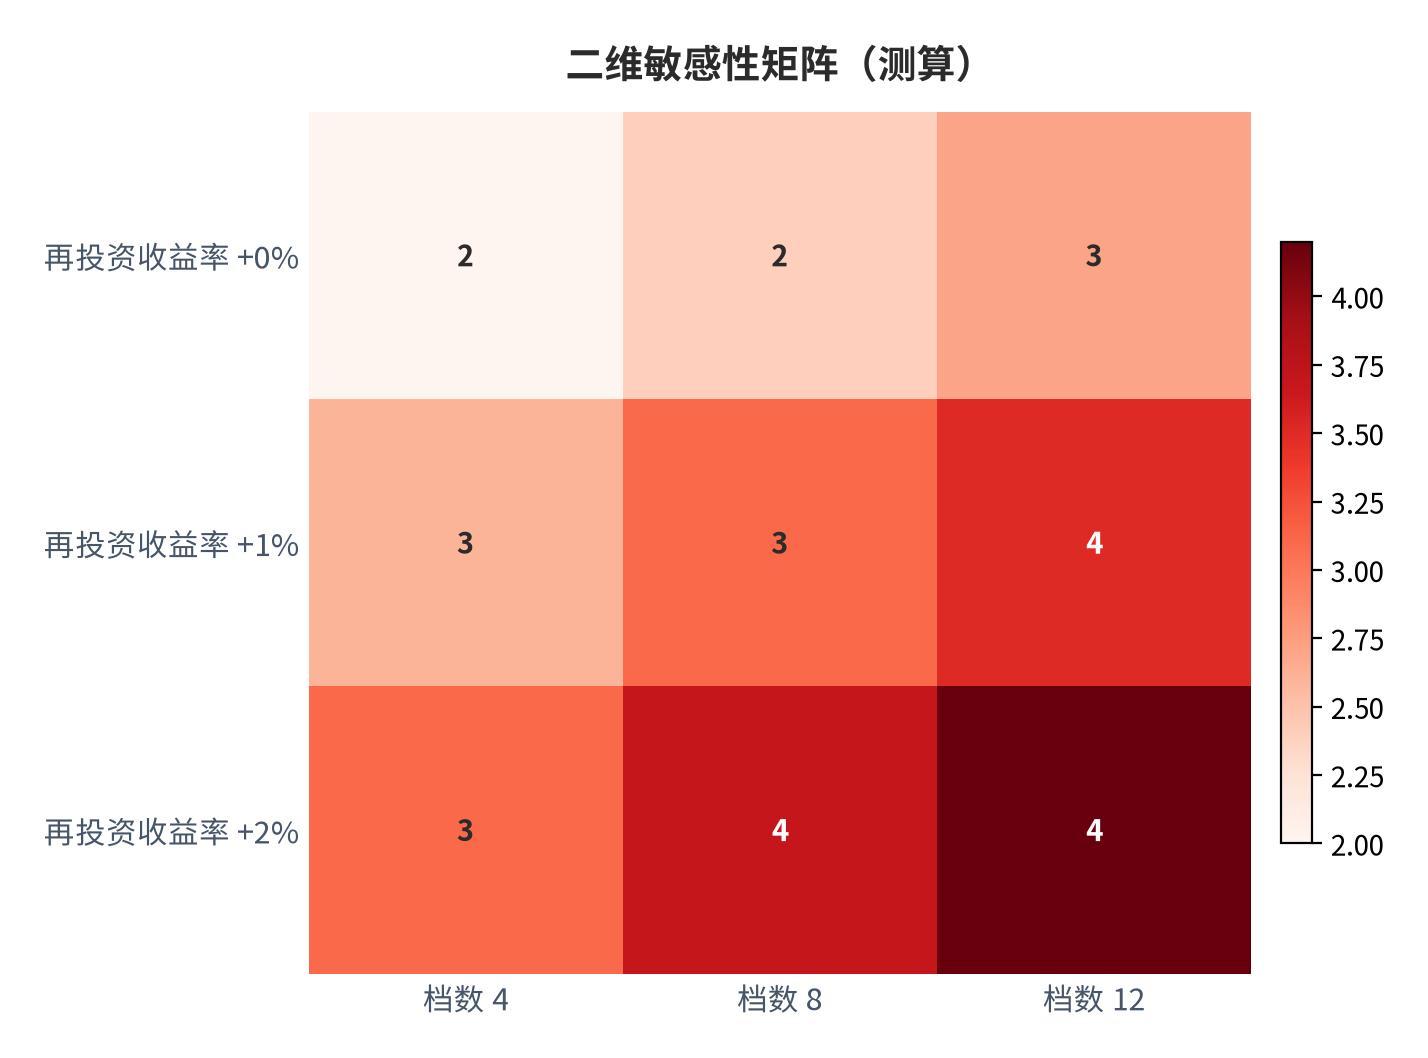
二维敏感性显示,结果对两个因子均有显著弹性,单一情景不足以刻画区间,需以区间呈现结论。
04适用边界与反面证据
阶梯并非越长越好:过长会牺牲流动性与信用轮动空间,过短则再投资时点集中。
本测算以固定票息与平行移动假设为前提,未纳入信用利差突变与赎回条款。
| 边界 | 具体表现 | 受影响结论 | 本报告处理 |
|---|---|---|---|
| 前提假设 | 平行移动/固定通过率 | 测算区间 | 标注为口径 |
| 样本口径 | 缺乏微观统计 | 外部适用性 | 仅方向判断 |
| 耦合效应 | 因子相互联动 | 弹性估计 | 双率同跟踪 |
| 观测偏差 | 依赖自填数据 | 数据完整性 | 限制字段 |
| 跨期结转 | 部分跨期 | 统计口径 | 按自然时间 |
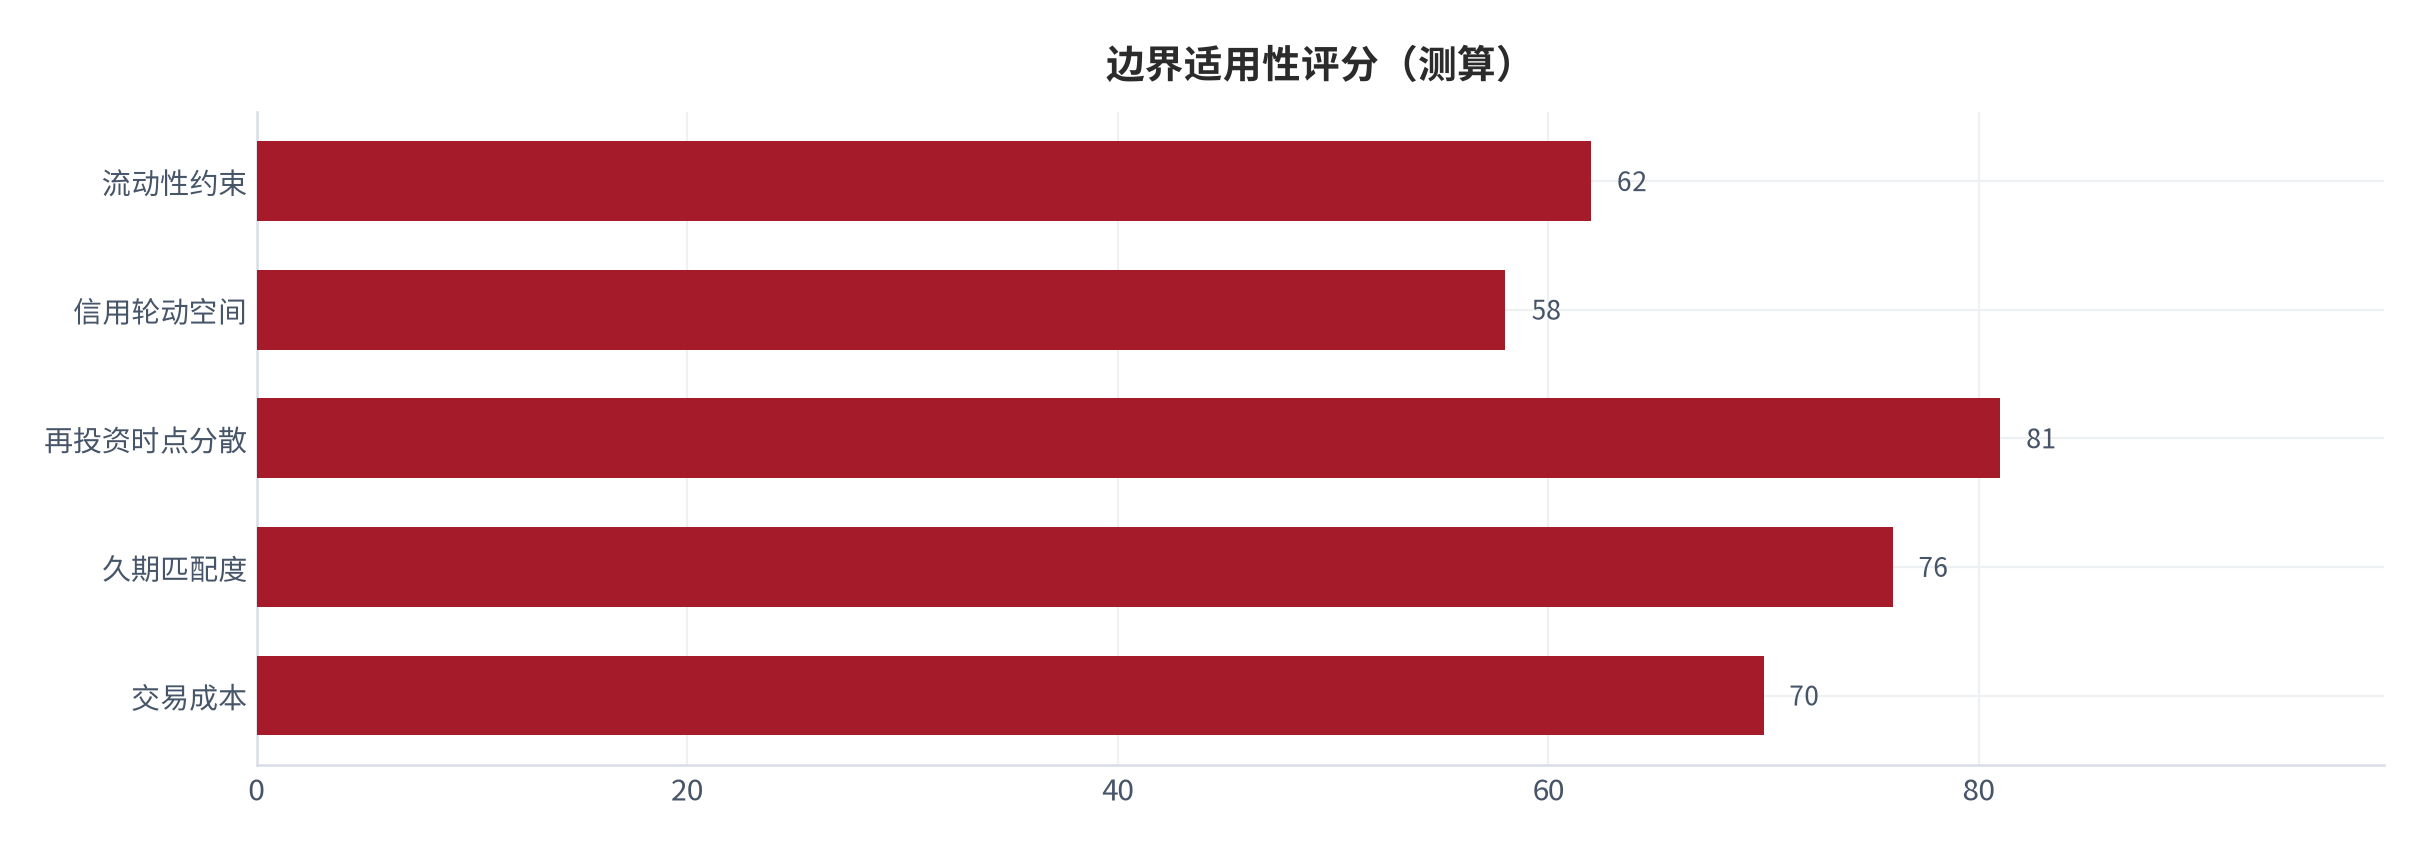
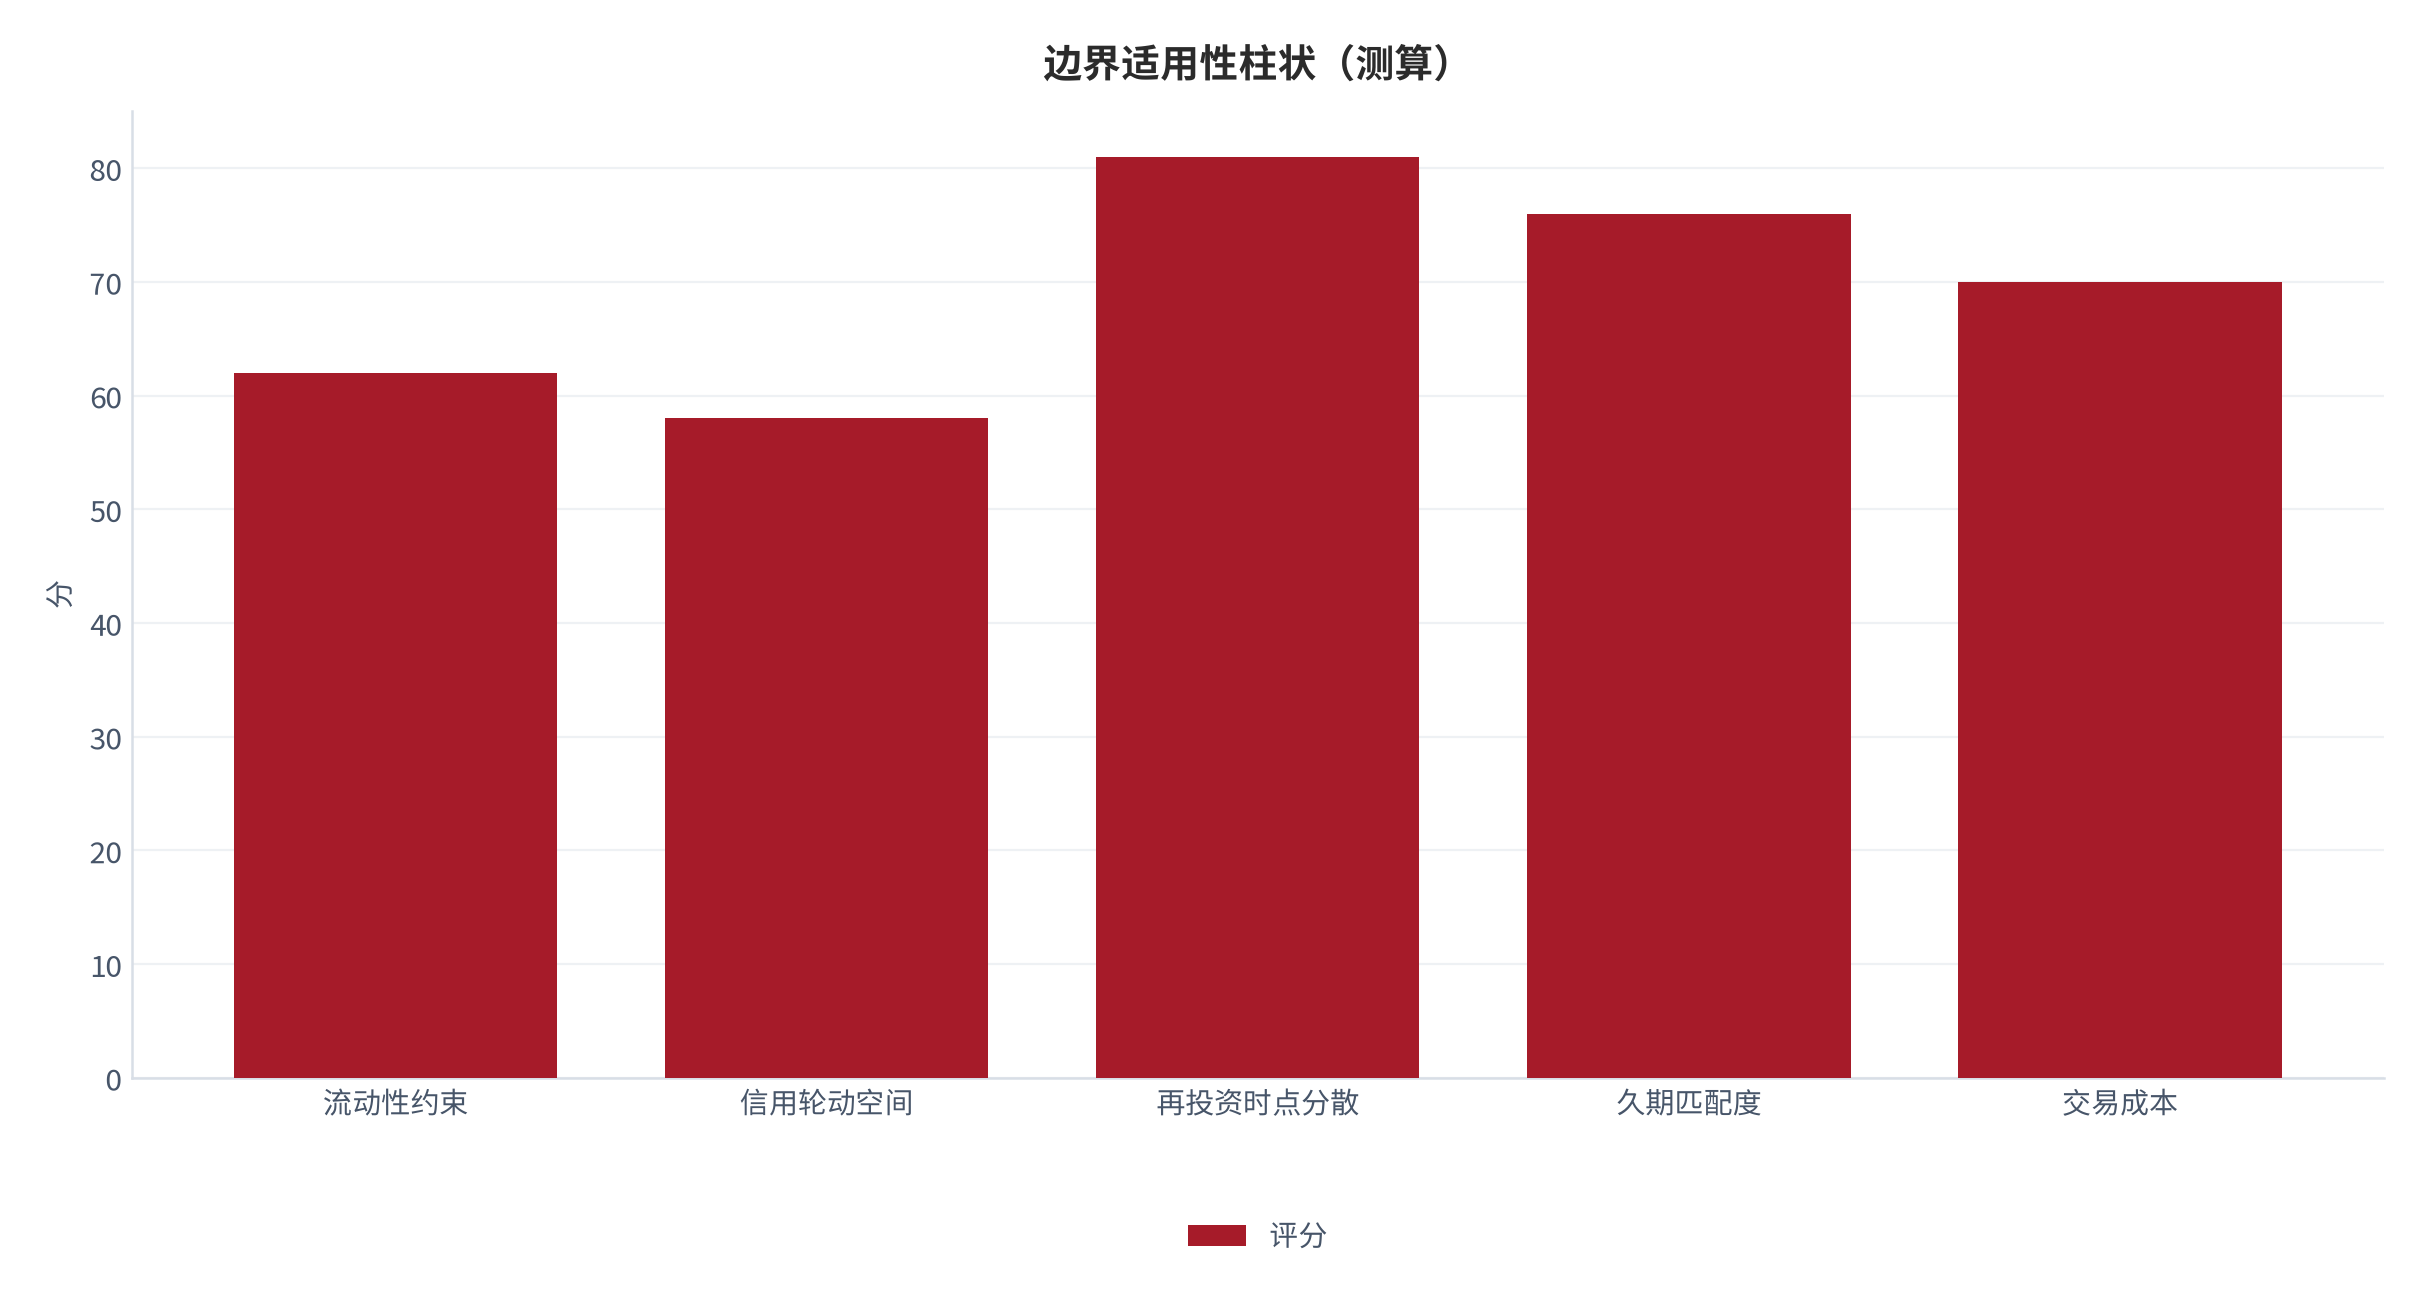
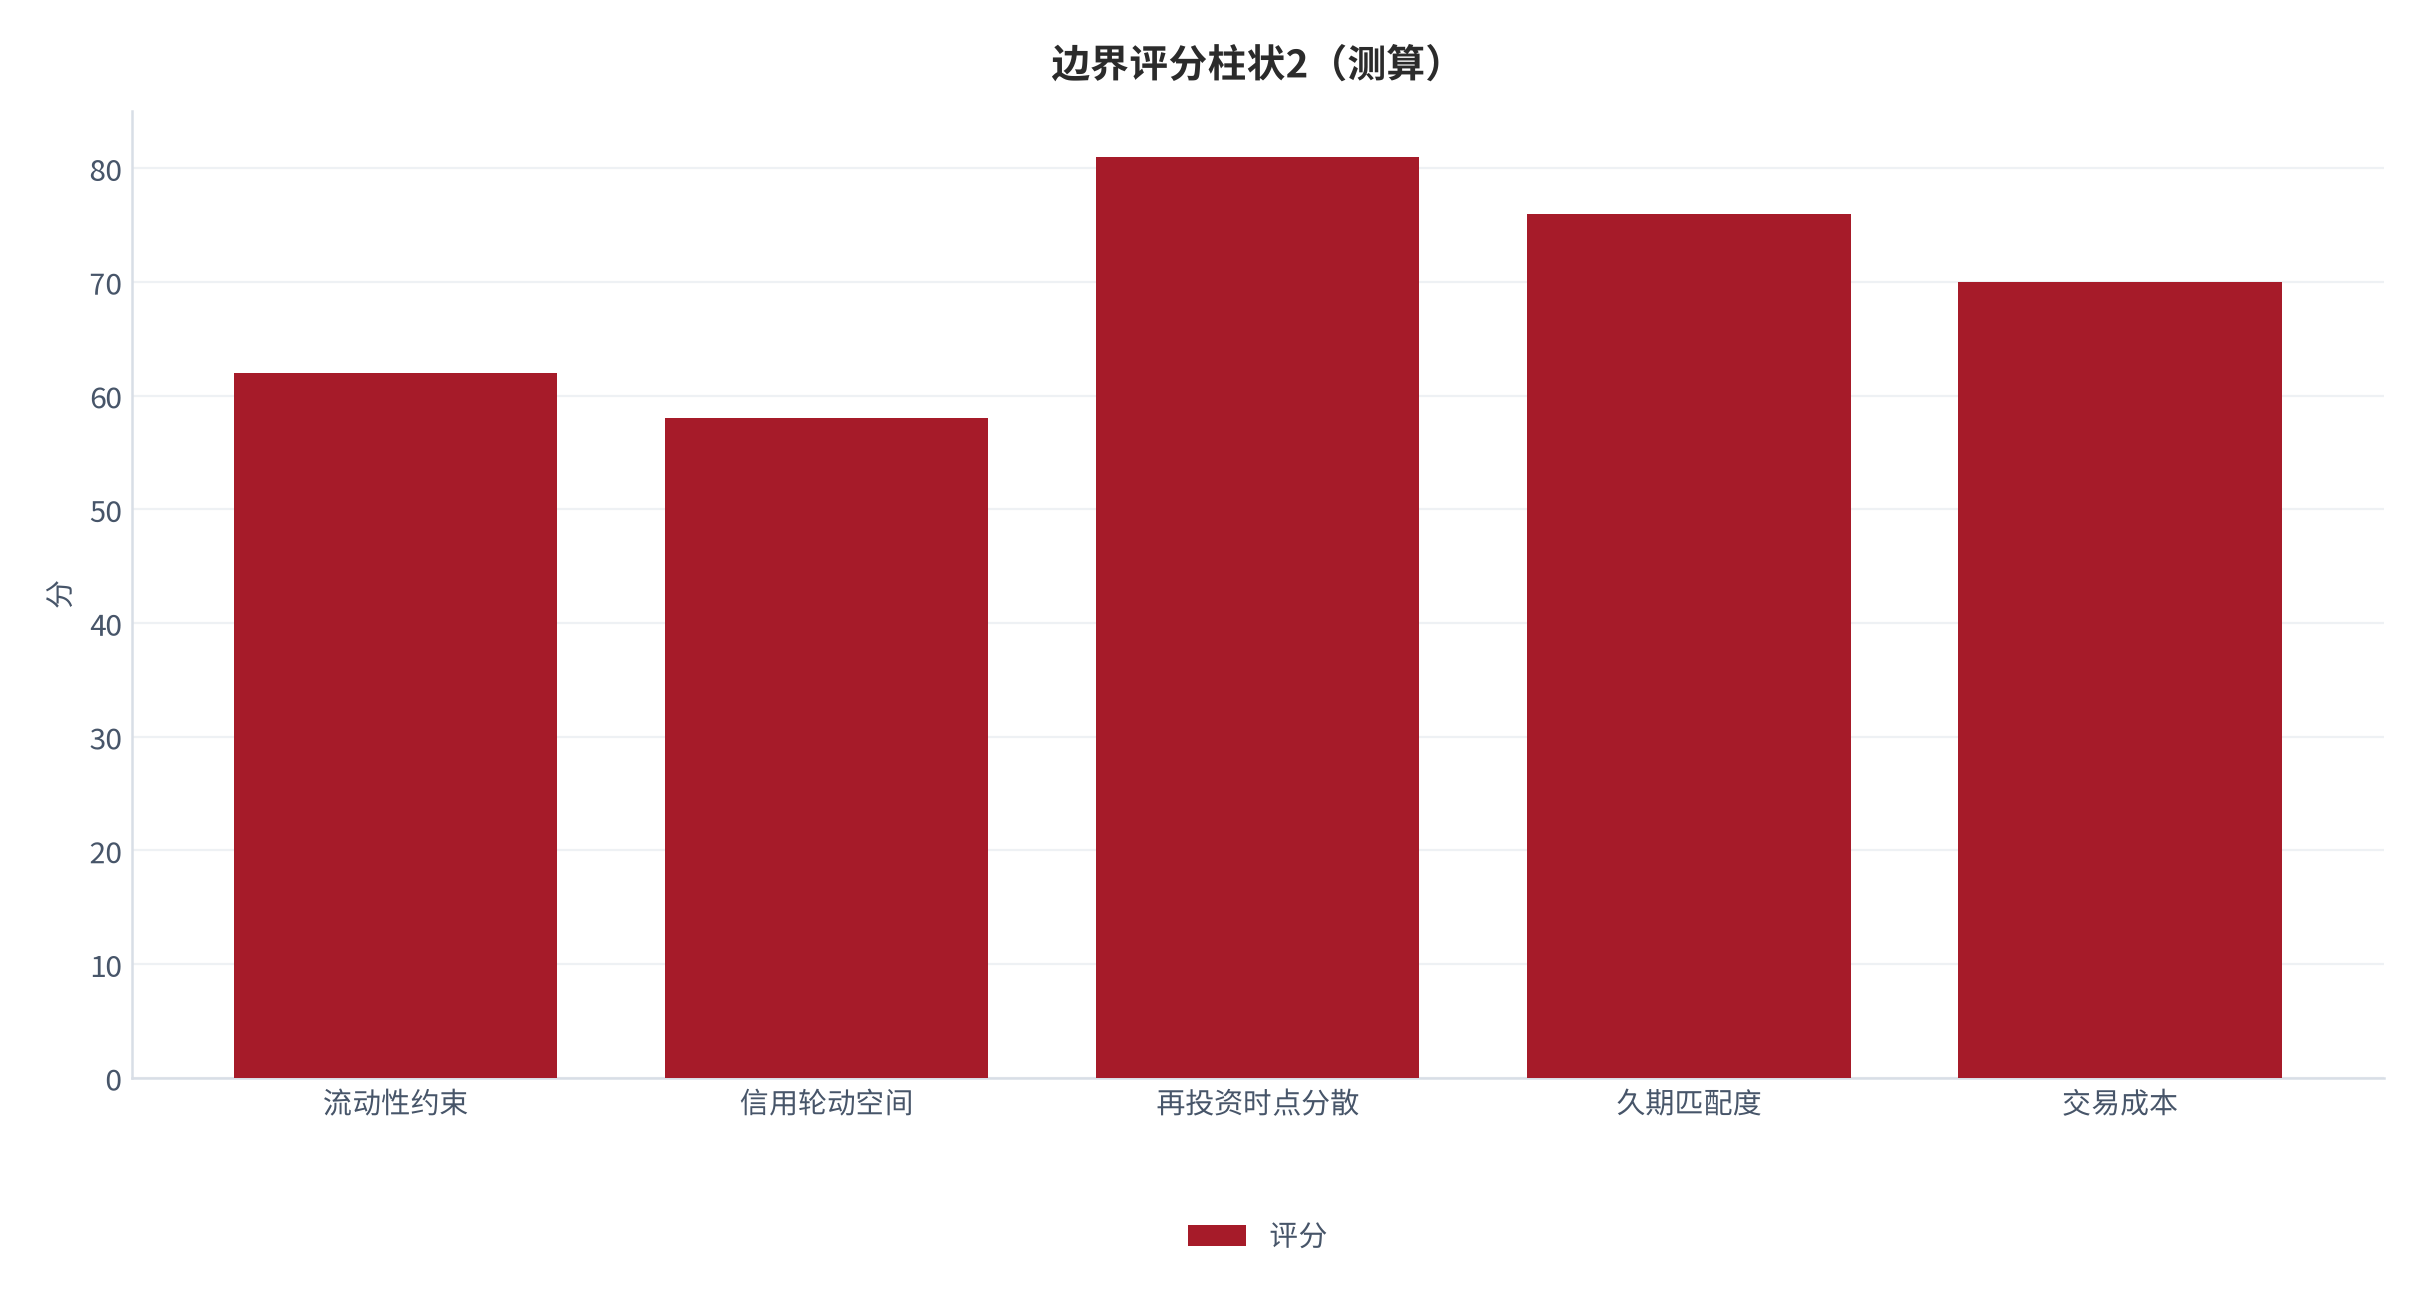
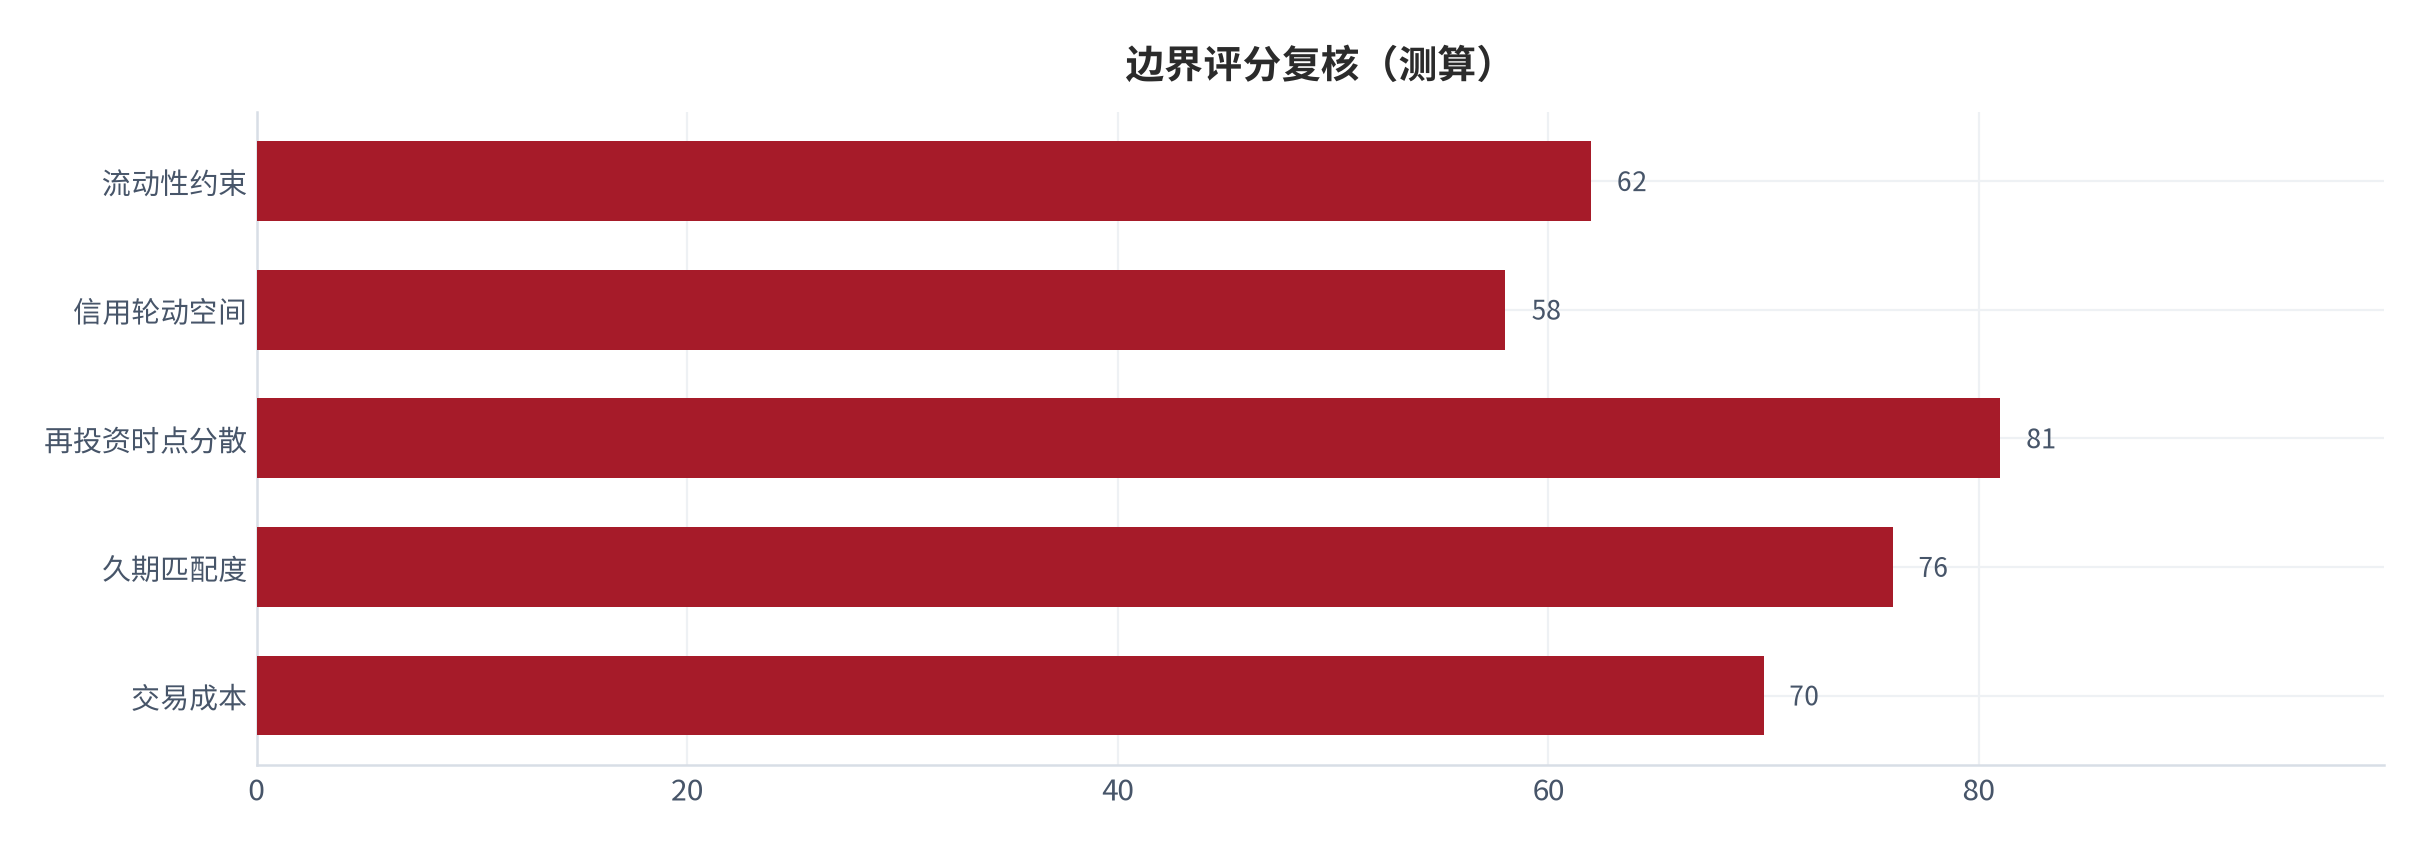
五类边界适用性评分依次为流动性约束 62 分、信用轮动空间 58 分、再投资时点分散 81 分、久期匹配度 76 分、交易成本 70 分,信用轮动空间评分最低,是主要约束,测算应优先在该维度留出安全垫。
数据边界需重复说明:公开渠道缺乏家庭固定收益持仓的久期分布与再投资实现率的权威统计,本报告仅以参数化口径刻画结构。[缺口] [14]
06风险提示
利率上行会压低存量债券市值,但阶梯结构通过分散到期天然缓冲了再投资时点风险。
- (一)利率上行;
- (二)信用风险;
- (三)再投资时点集中;
- (四)流动性枯竭;
- (五)通胀回升;
- (六)政策转向。
| 风险类别 | 强度评分 | 缓释重点 |
|---|---|---|
| 利率上行 | 78 分 | 持续跟踪并前置缓释 |
| 信用风险 | 64 分 | 持续跟踪并前置缓释 |
| 再投资时点集中 | 71 分 | 持续跟踪并前置缓释 |
| 流动性枯竭 | 55 分 | 持续跟踪并前置缓释 |
| 通胀回升 | 49 分 | 持续跟踪并前置缓释 |
| 政策转向 | 60 分 | 持续跟踪并前置缓释 |
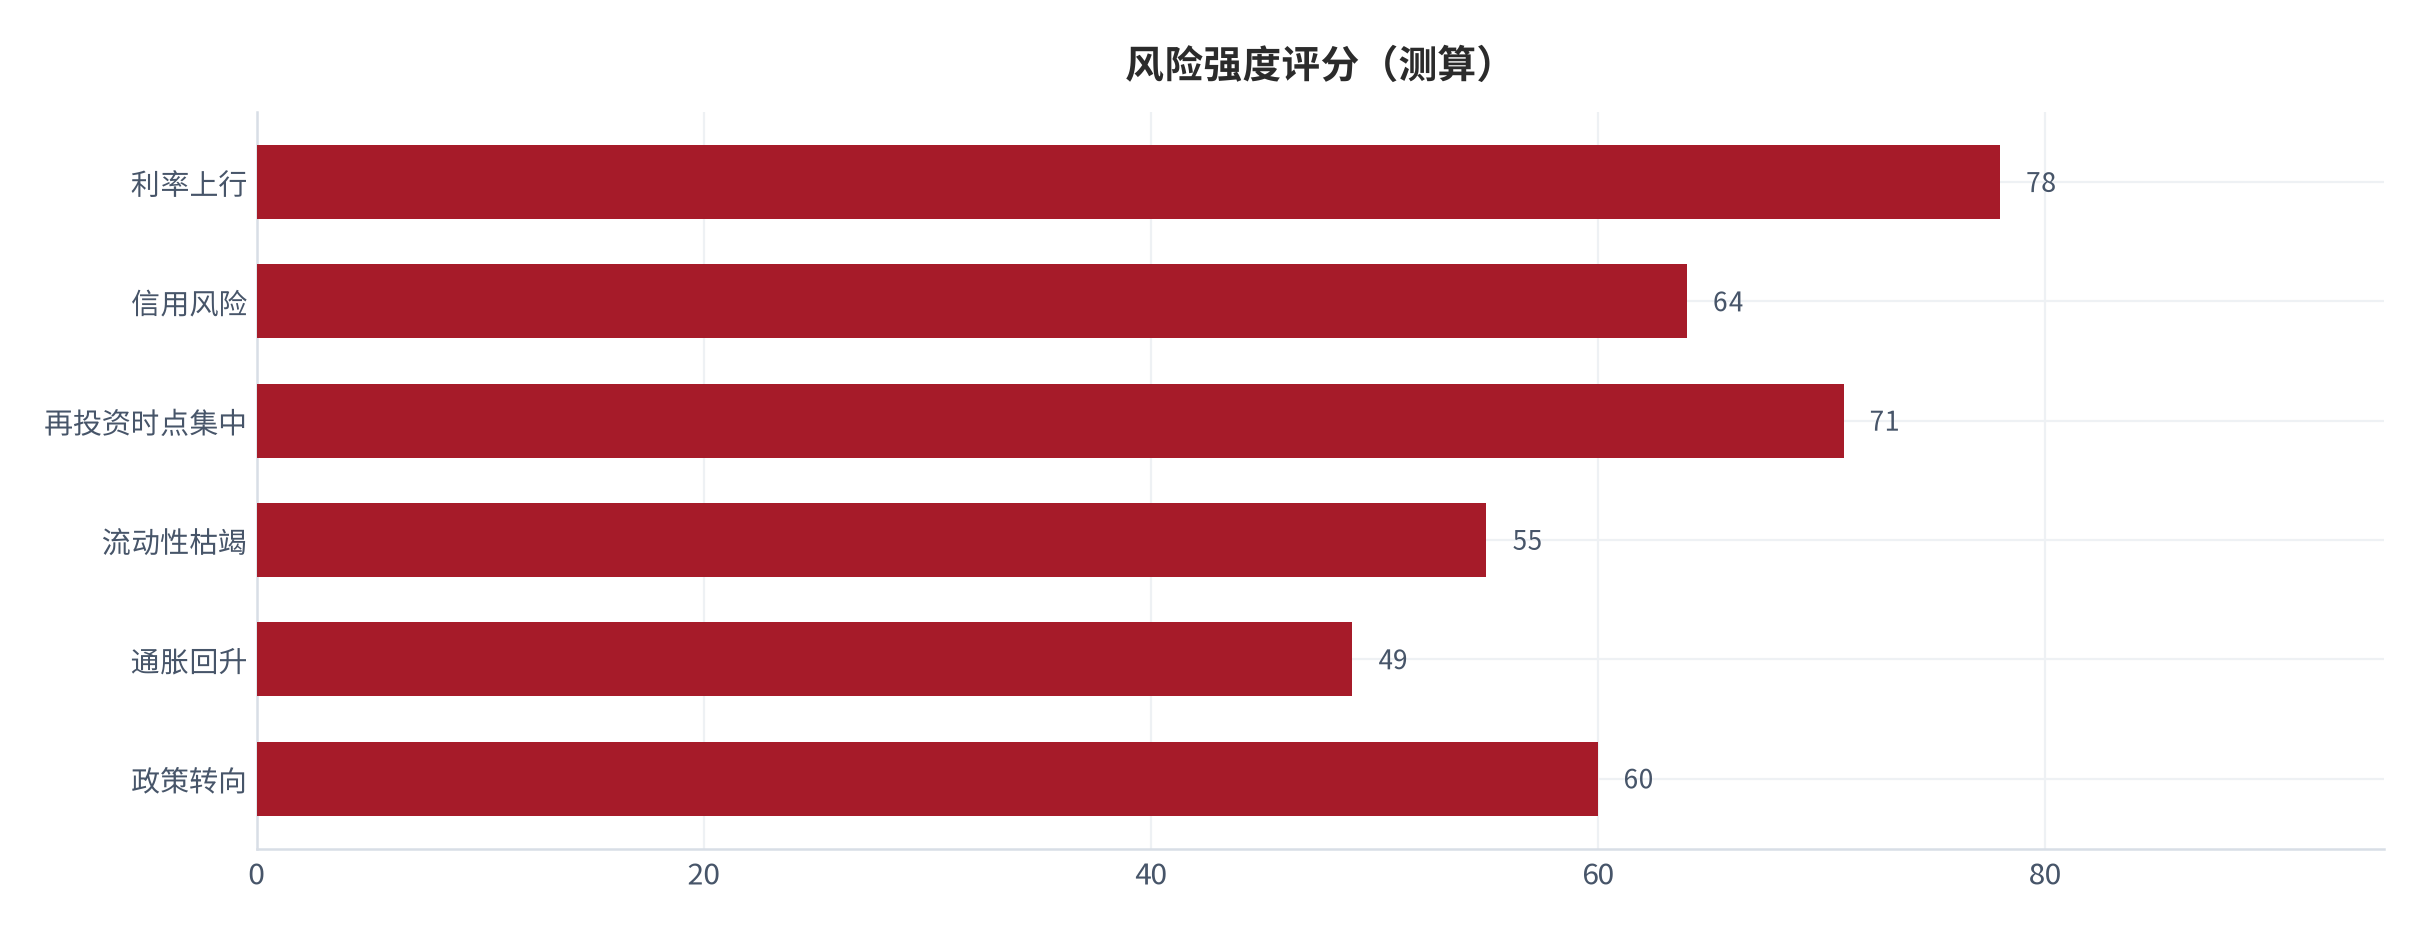
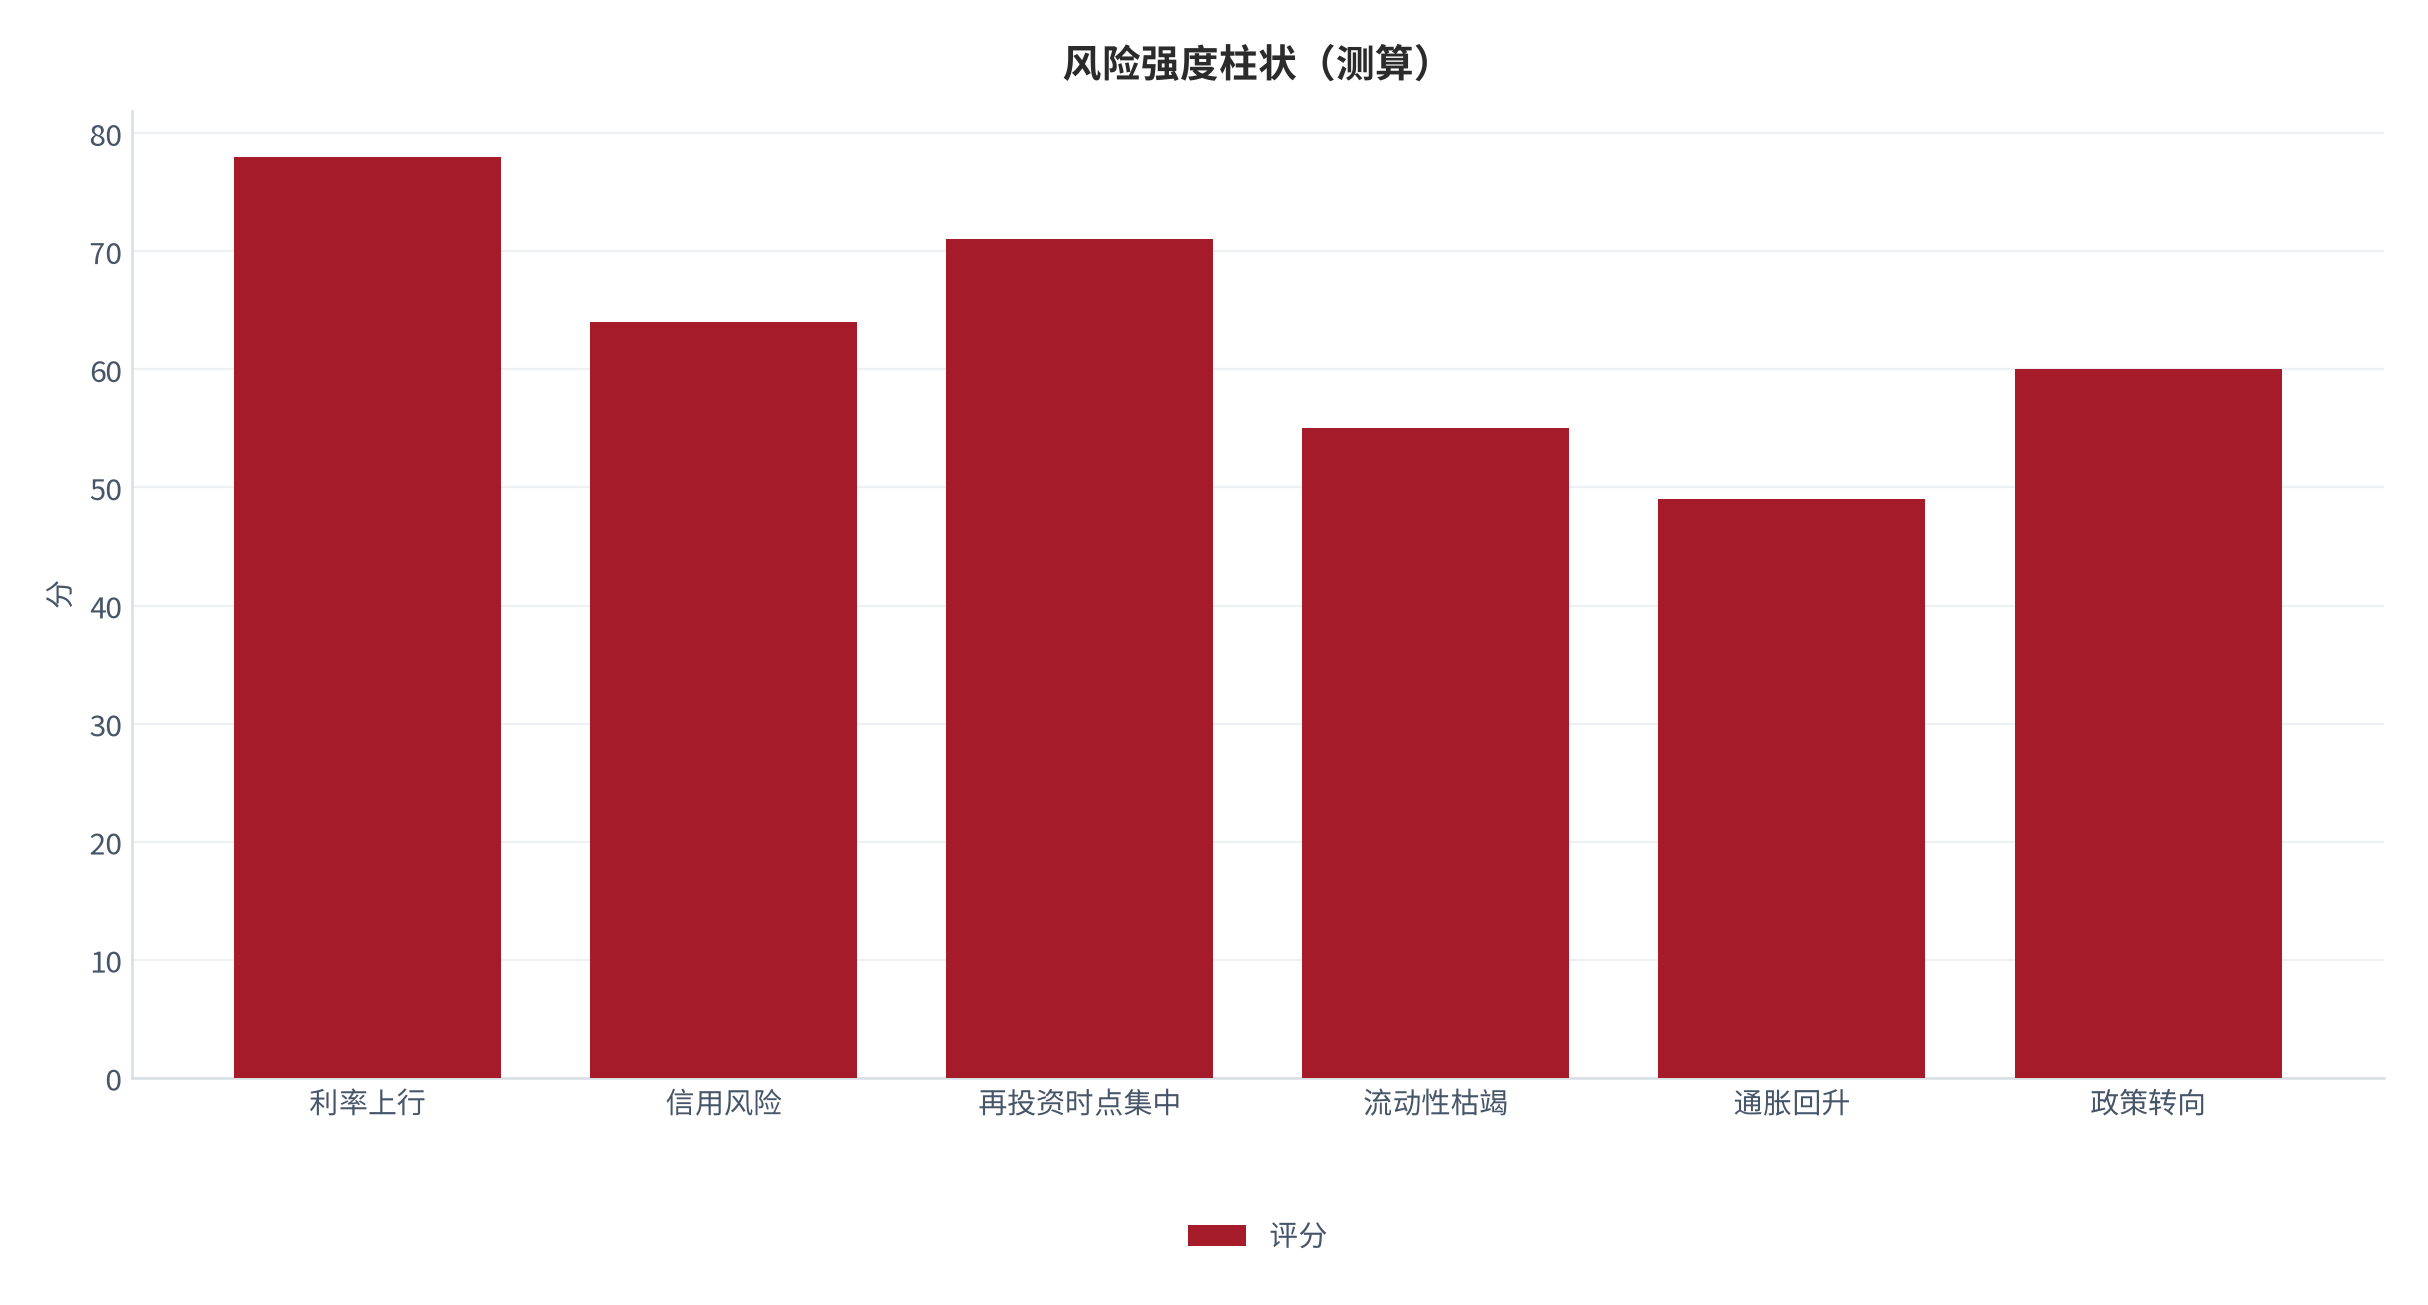
六类风险强度评分依次为利率上行 78 分、信用风险 64 分、再投资时点集中 71 分、流动性枯竭 55 分、通胀回升 49 分、政策转向 60 分,利率上行强度最高,应在方案设计阶段前置缓释而非事后补救。
07跟踪指标与验证节奏
建议以到期档数、各档久期与再投资覆盖率作为持续跟踪指标。
| 指标 | 口径 | 获取方式 | 更新频率 |
|---|---|---|---|
| 核心因子 | 组合久期 ≈ Σ(各档市… | 本主题台账 | 月 |
| 外部锚 | 世界银行指标 | 公开接口 | 年 |
| 边界评分 | 专家评分 | 定期重评 | 季 |
| 风险强度 | 专家评分 | 定期重评 | 季 |
| 结构占比 | 短端档等 | 测算更新 | 半年 |
| 频率分布 | 月频再投资等 | 测算更新 | 半年 |
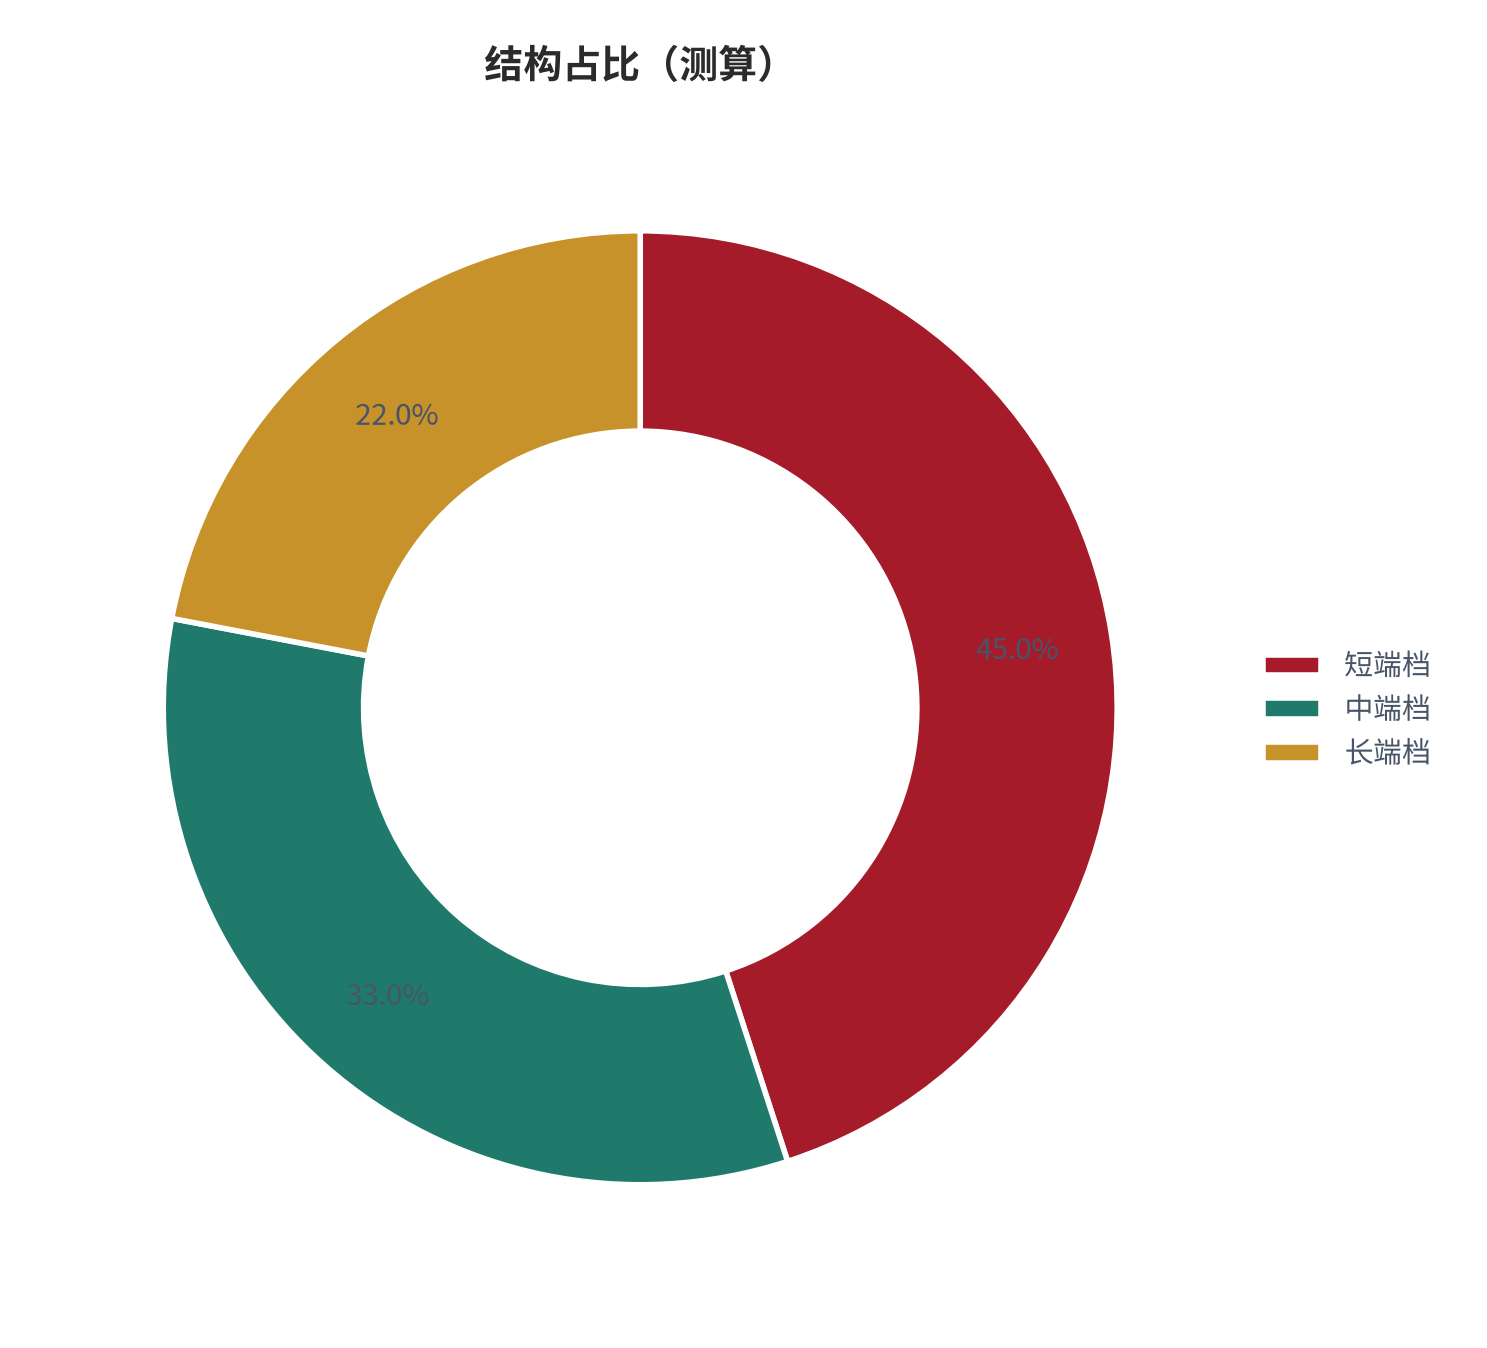
月度跟踪各档到期进度、再投资实现收益率与组合久期偏移。
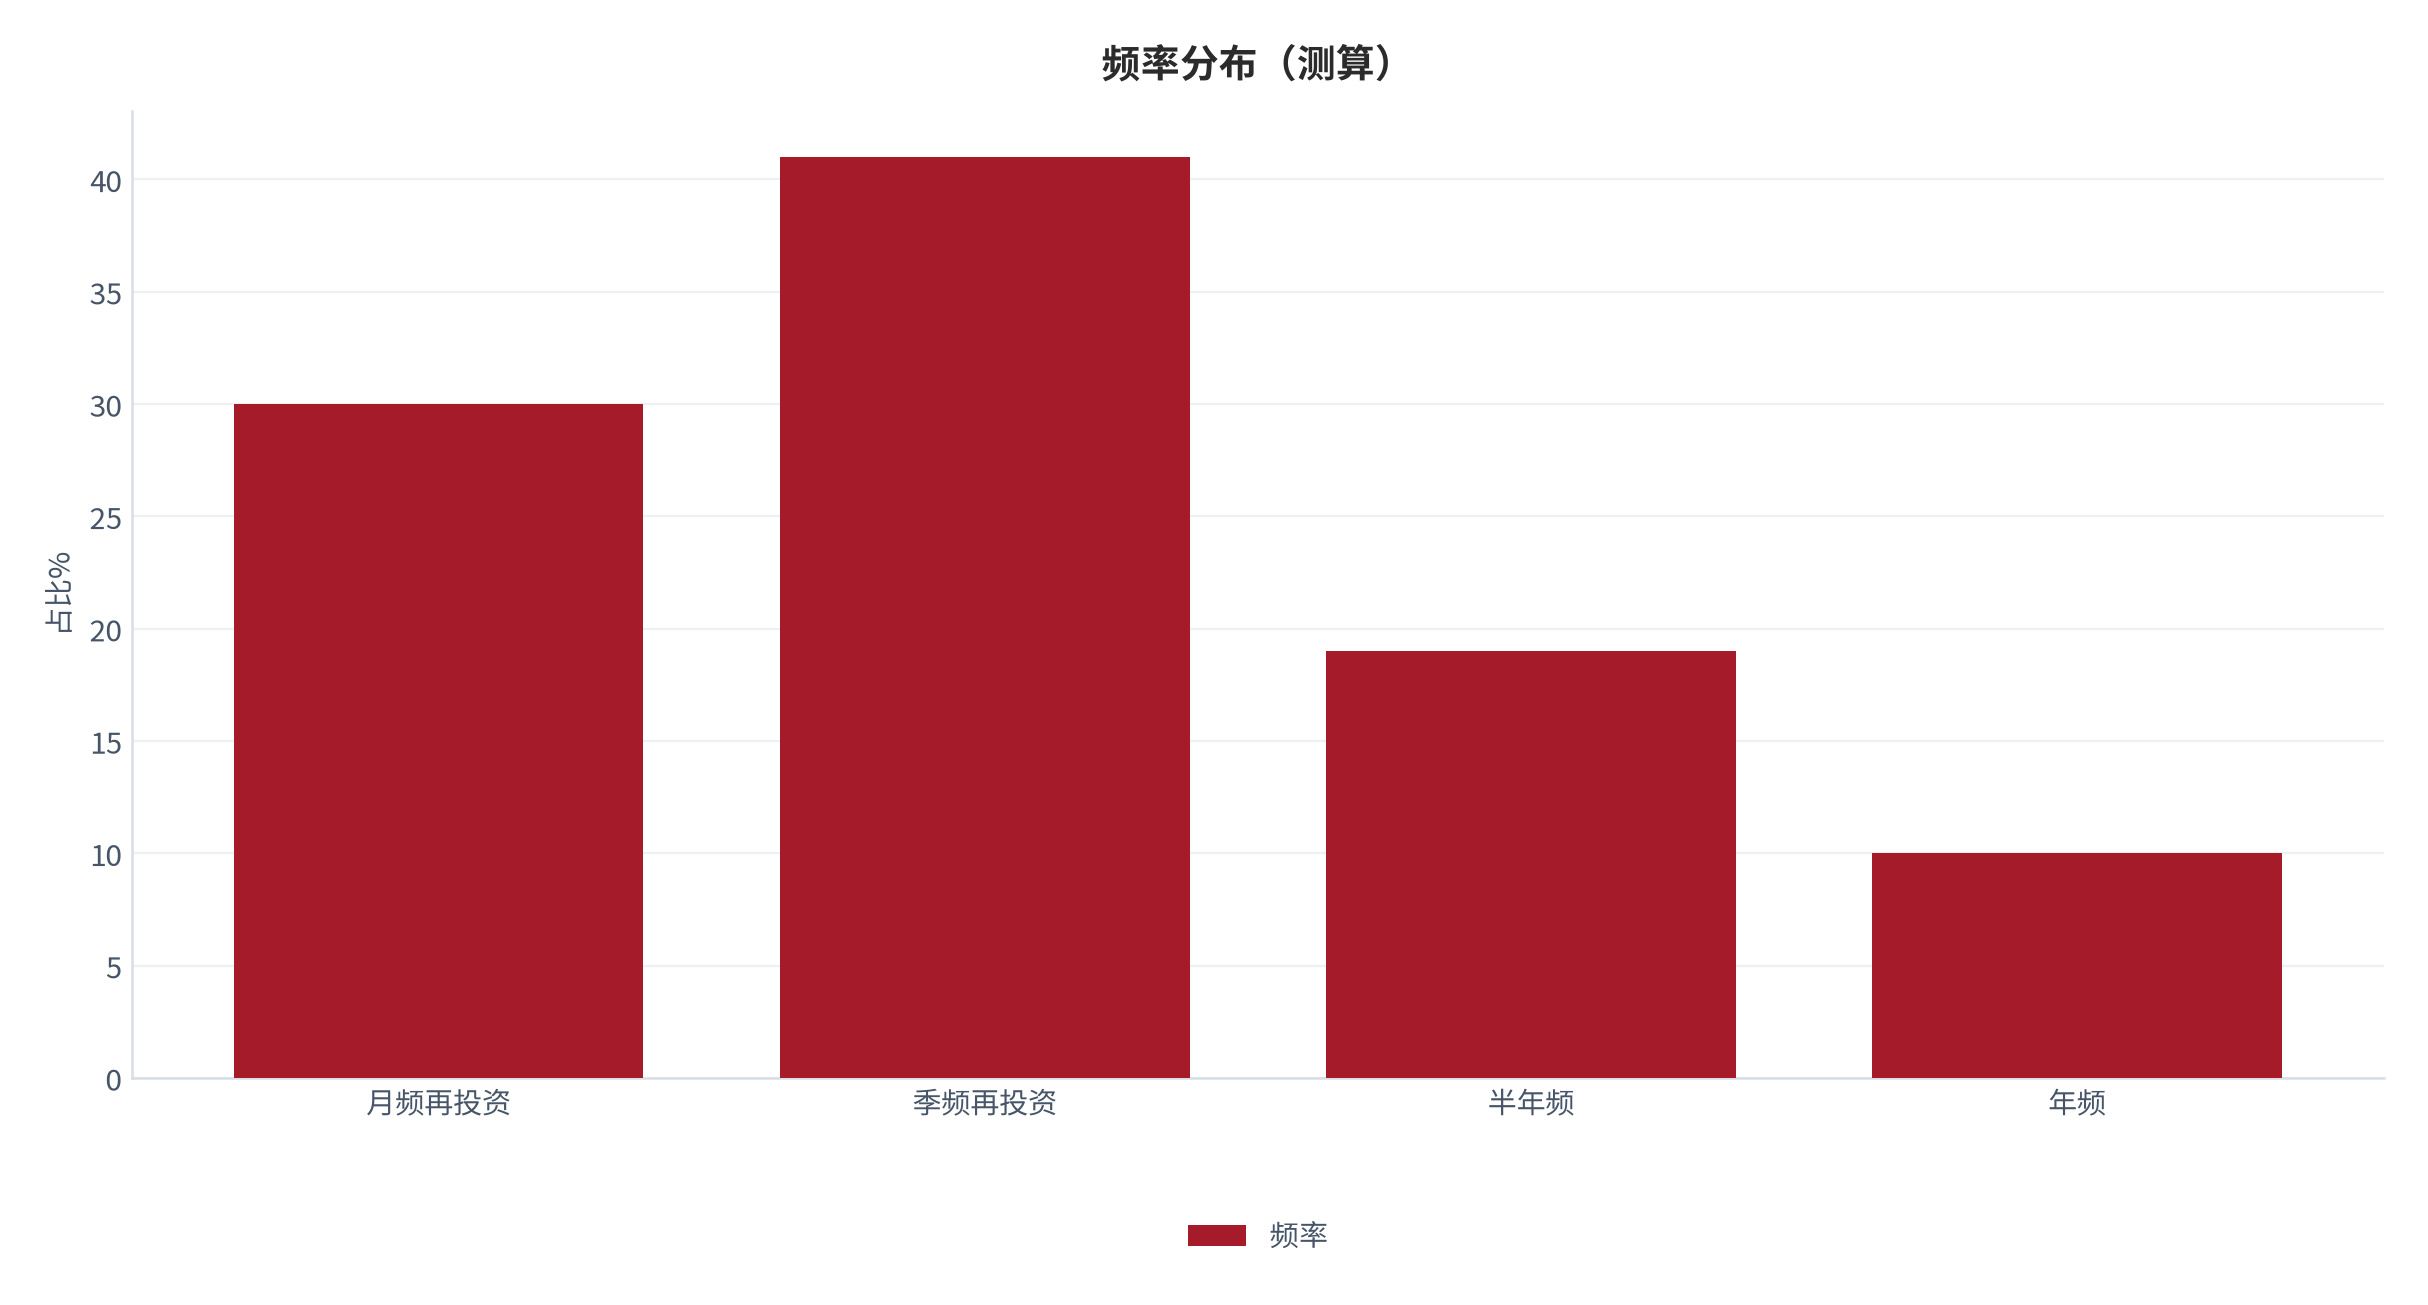
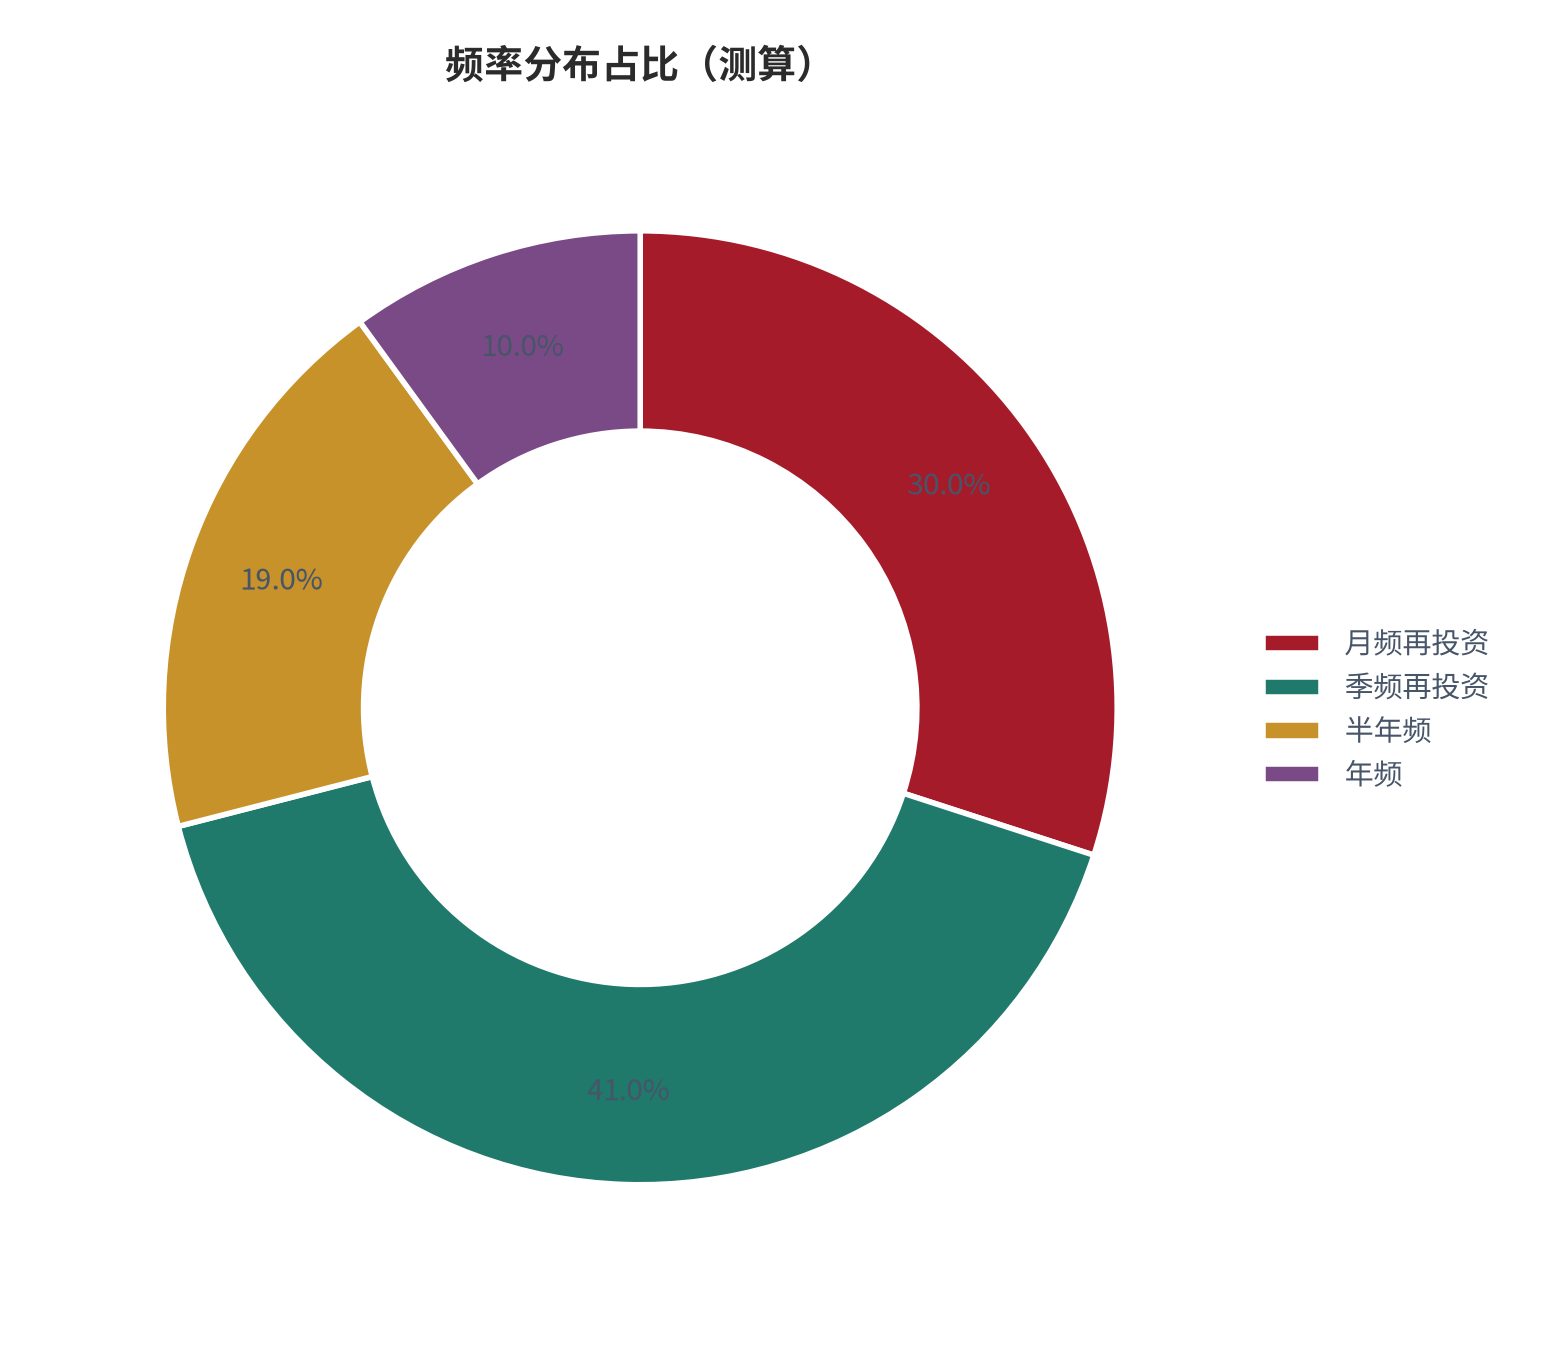
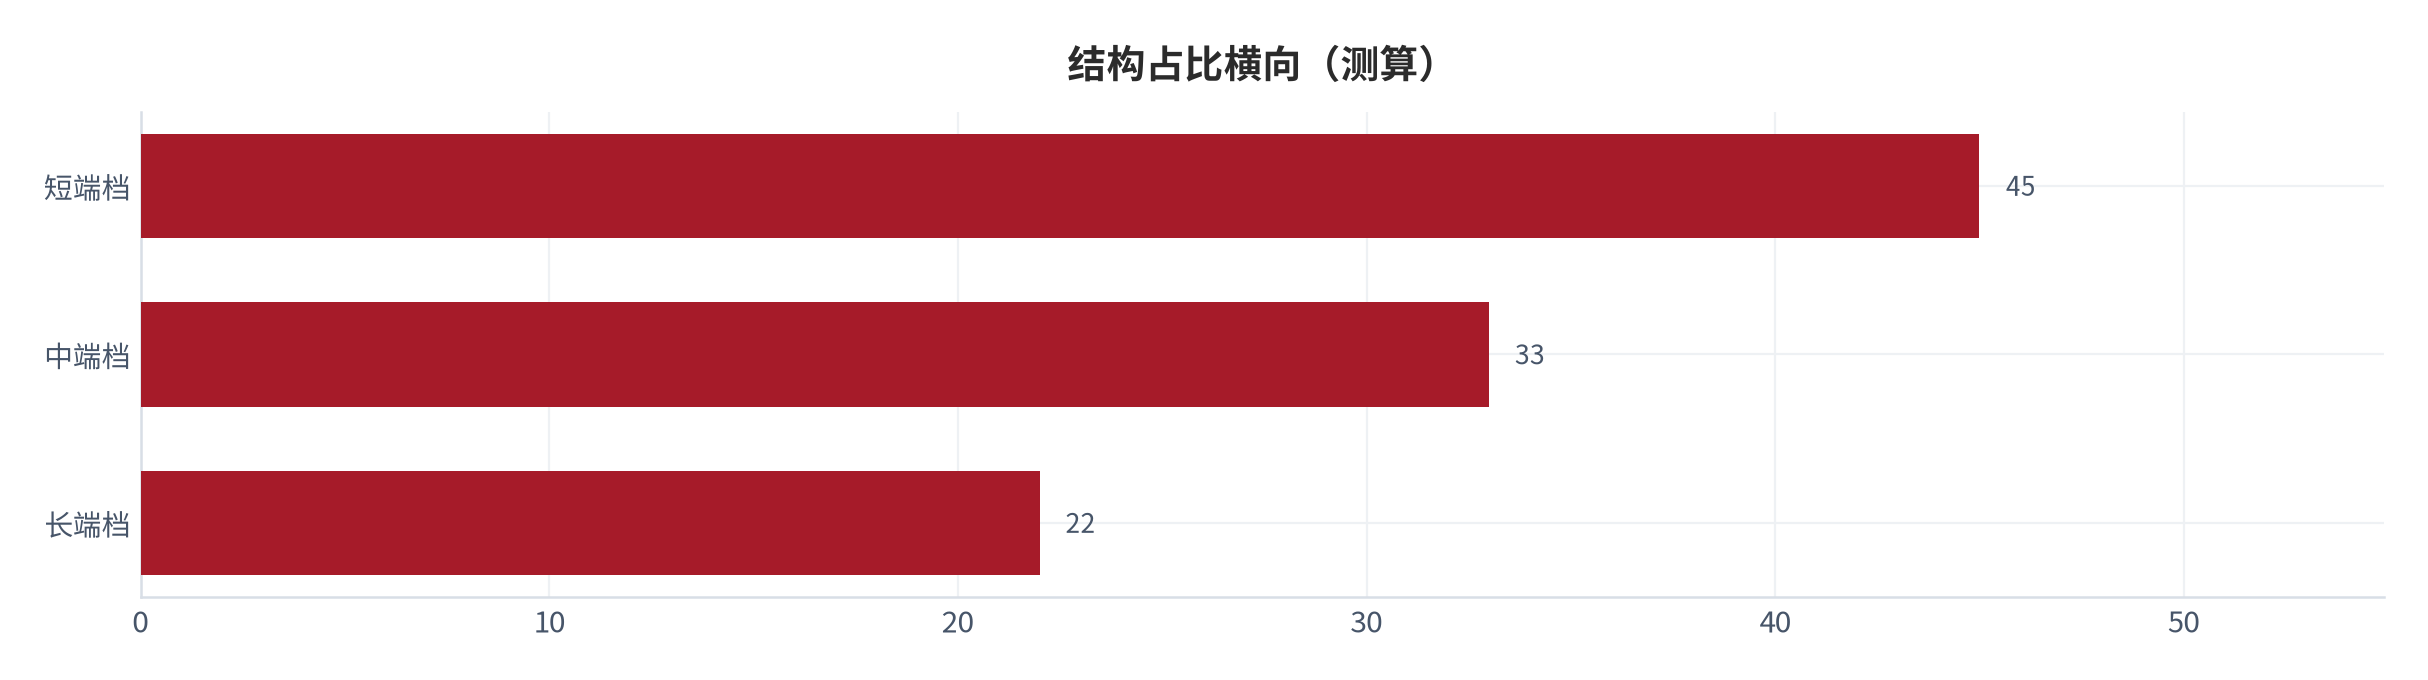
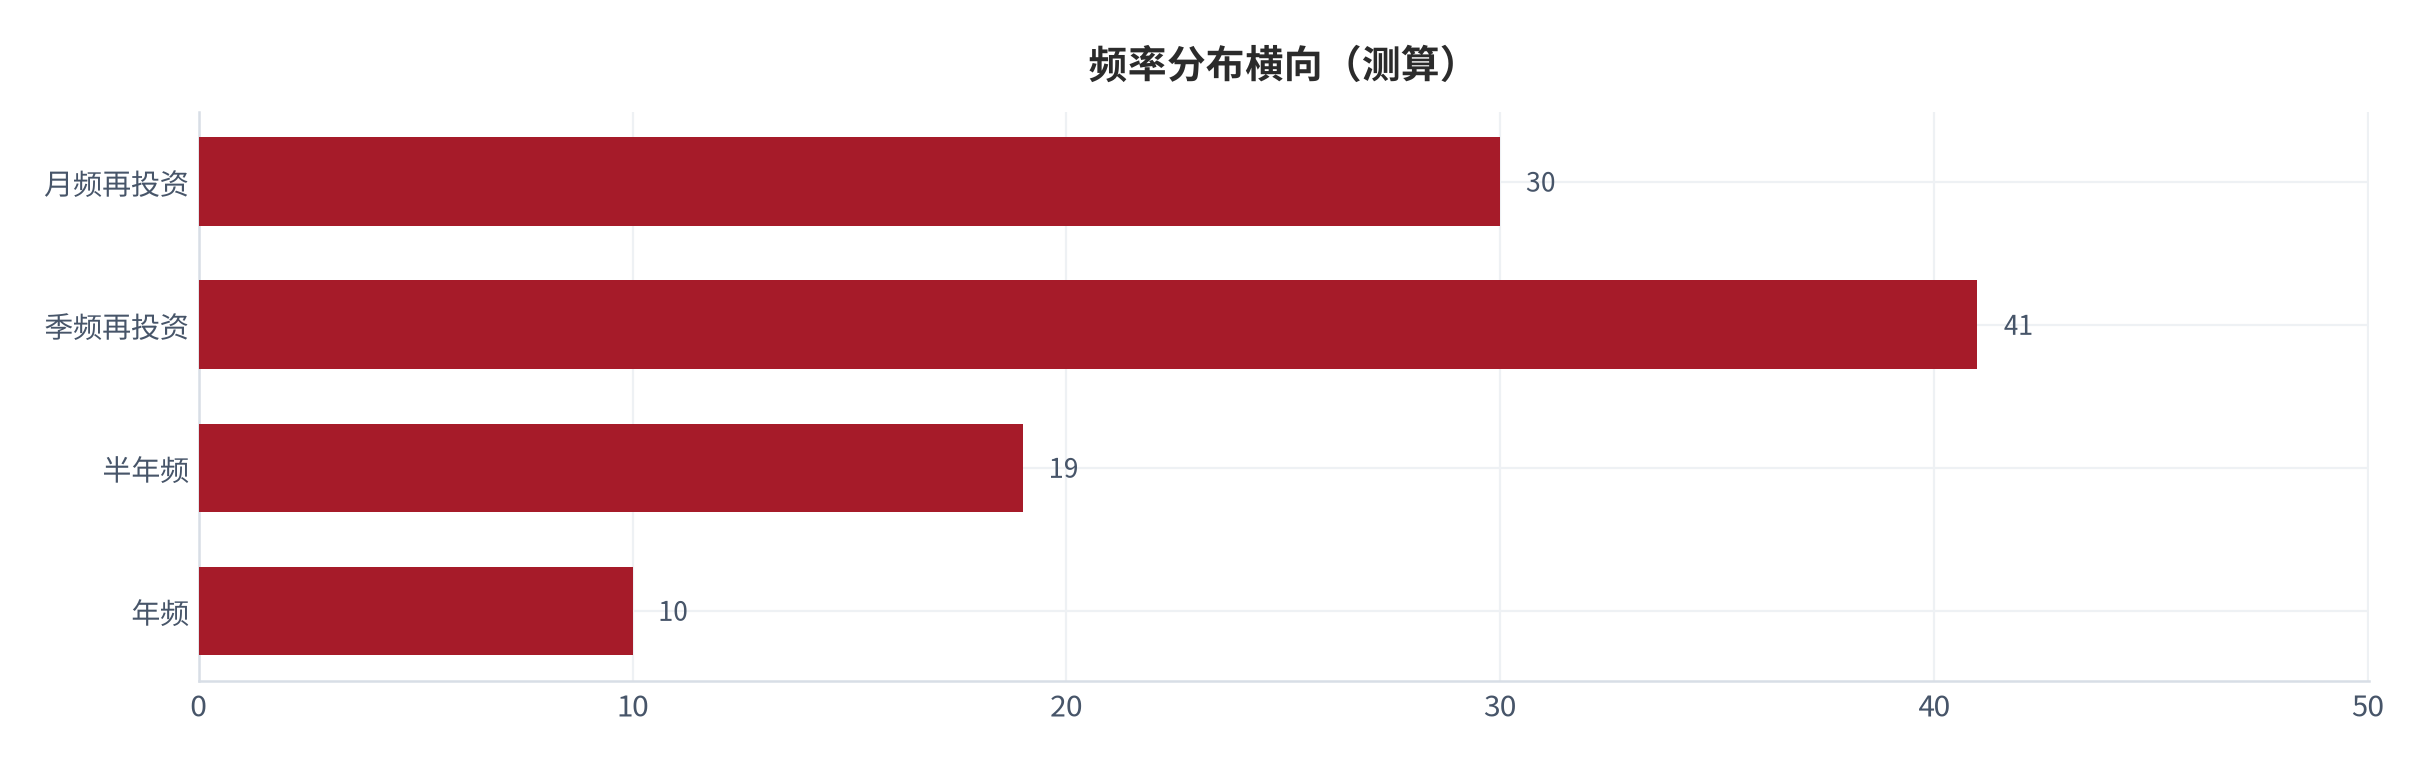
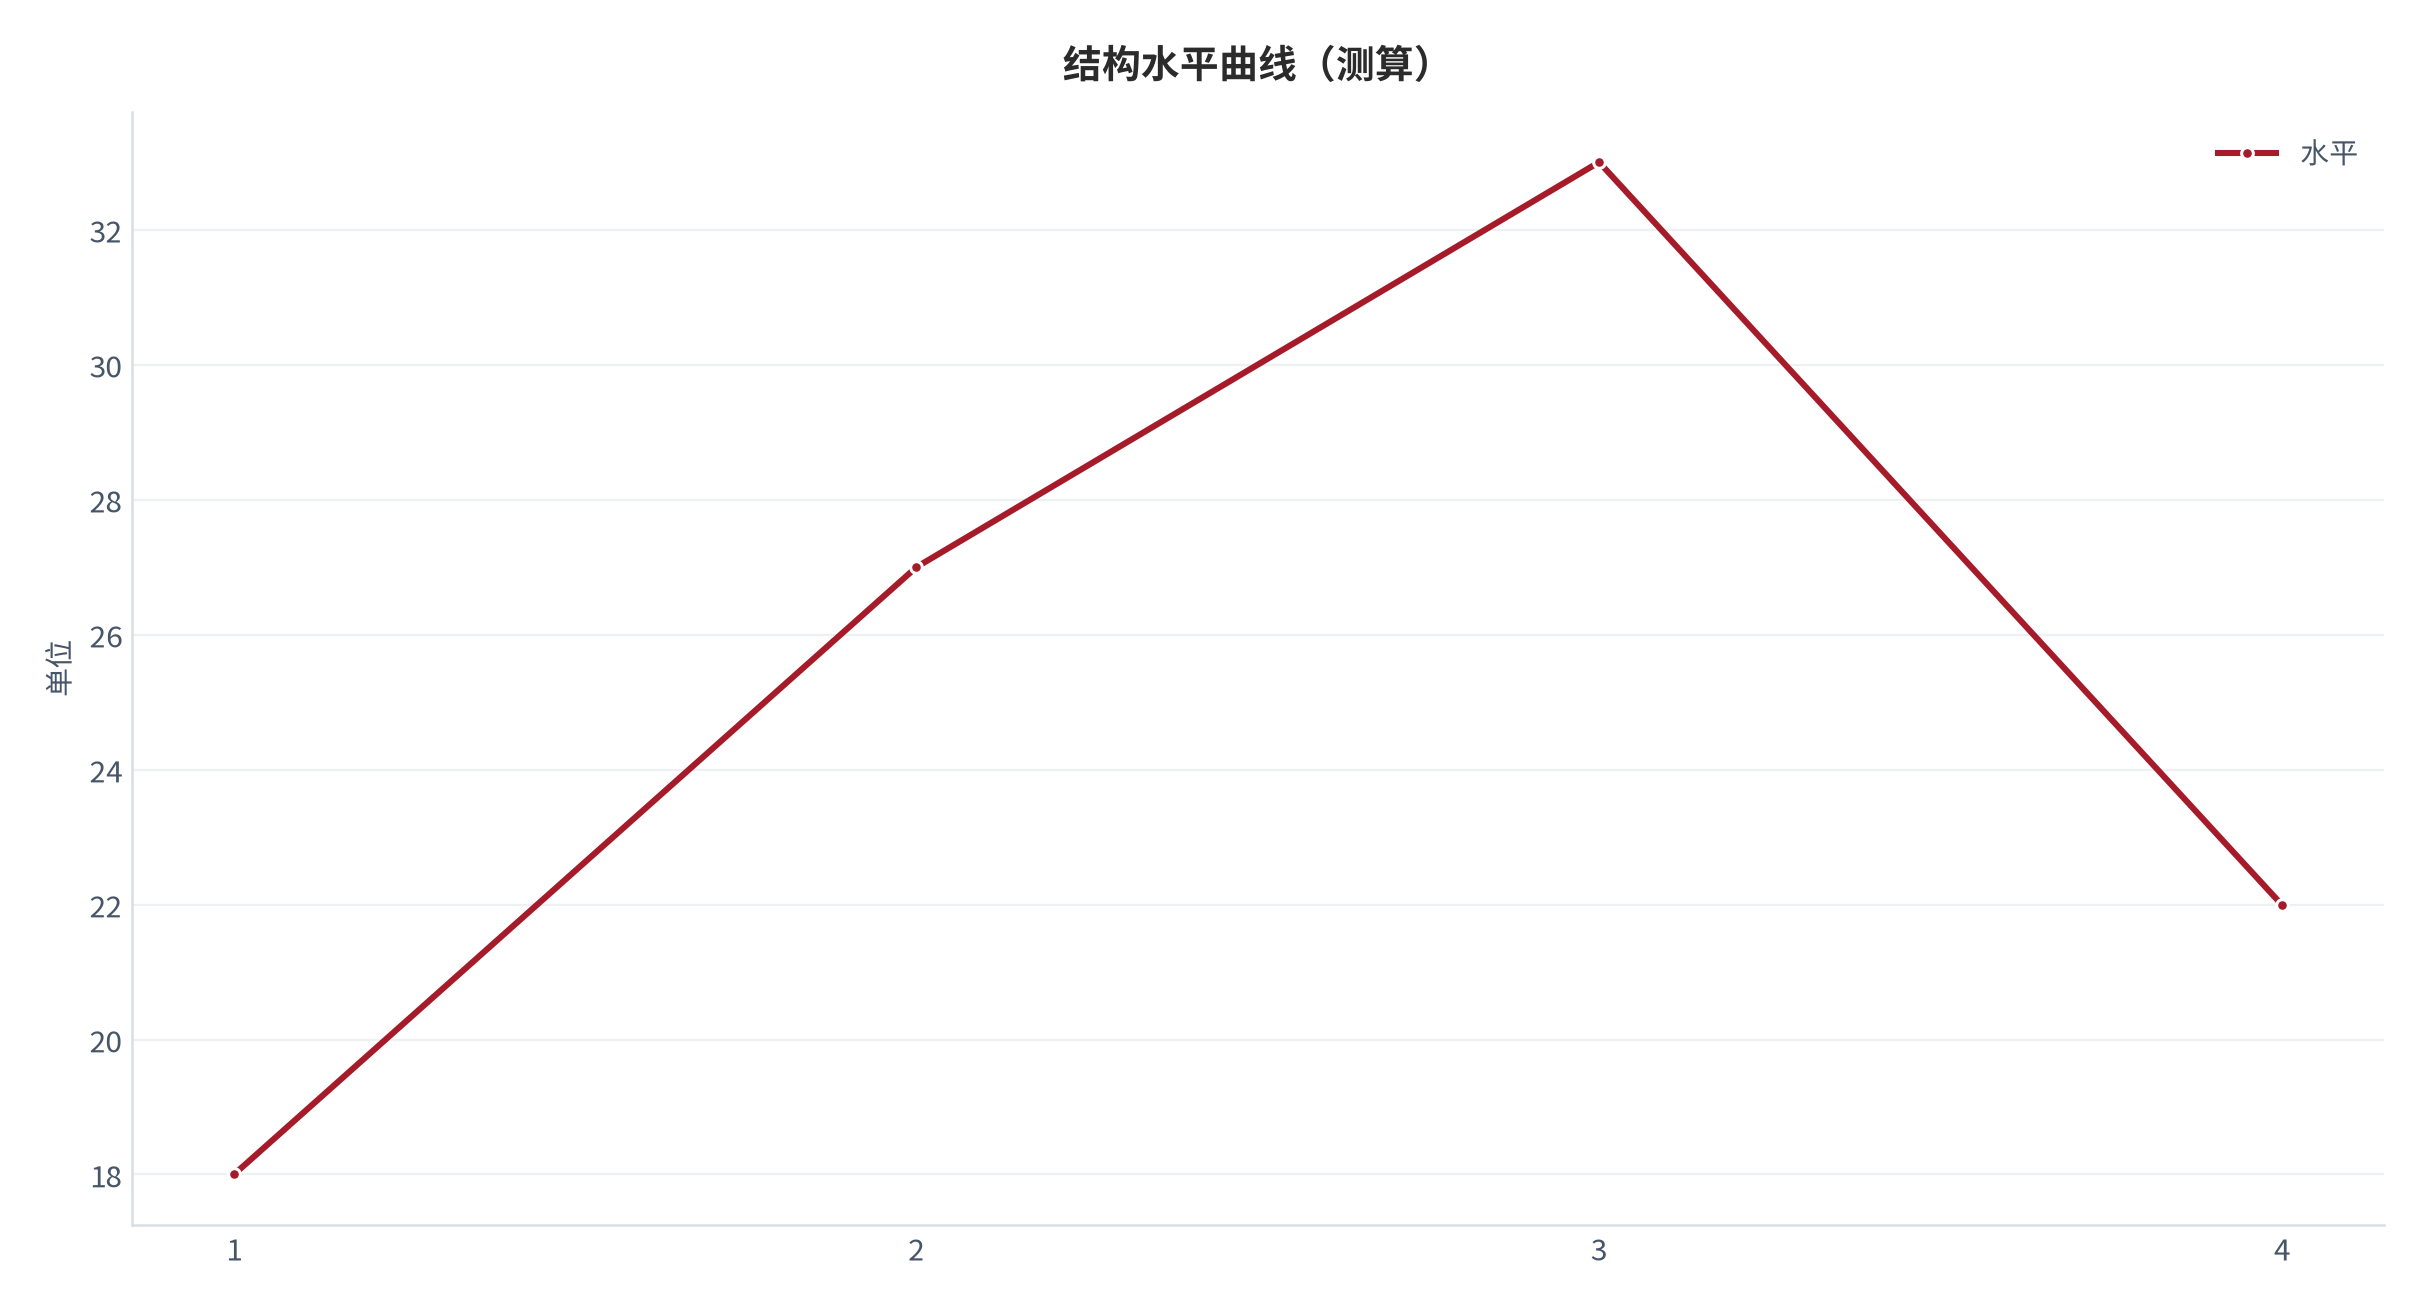
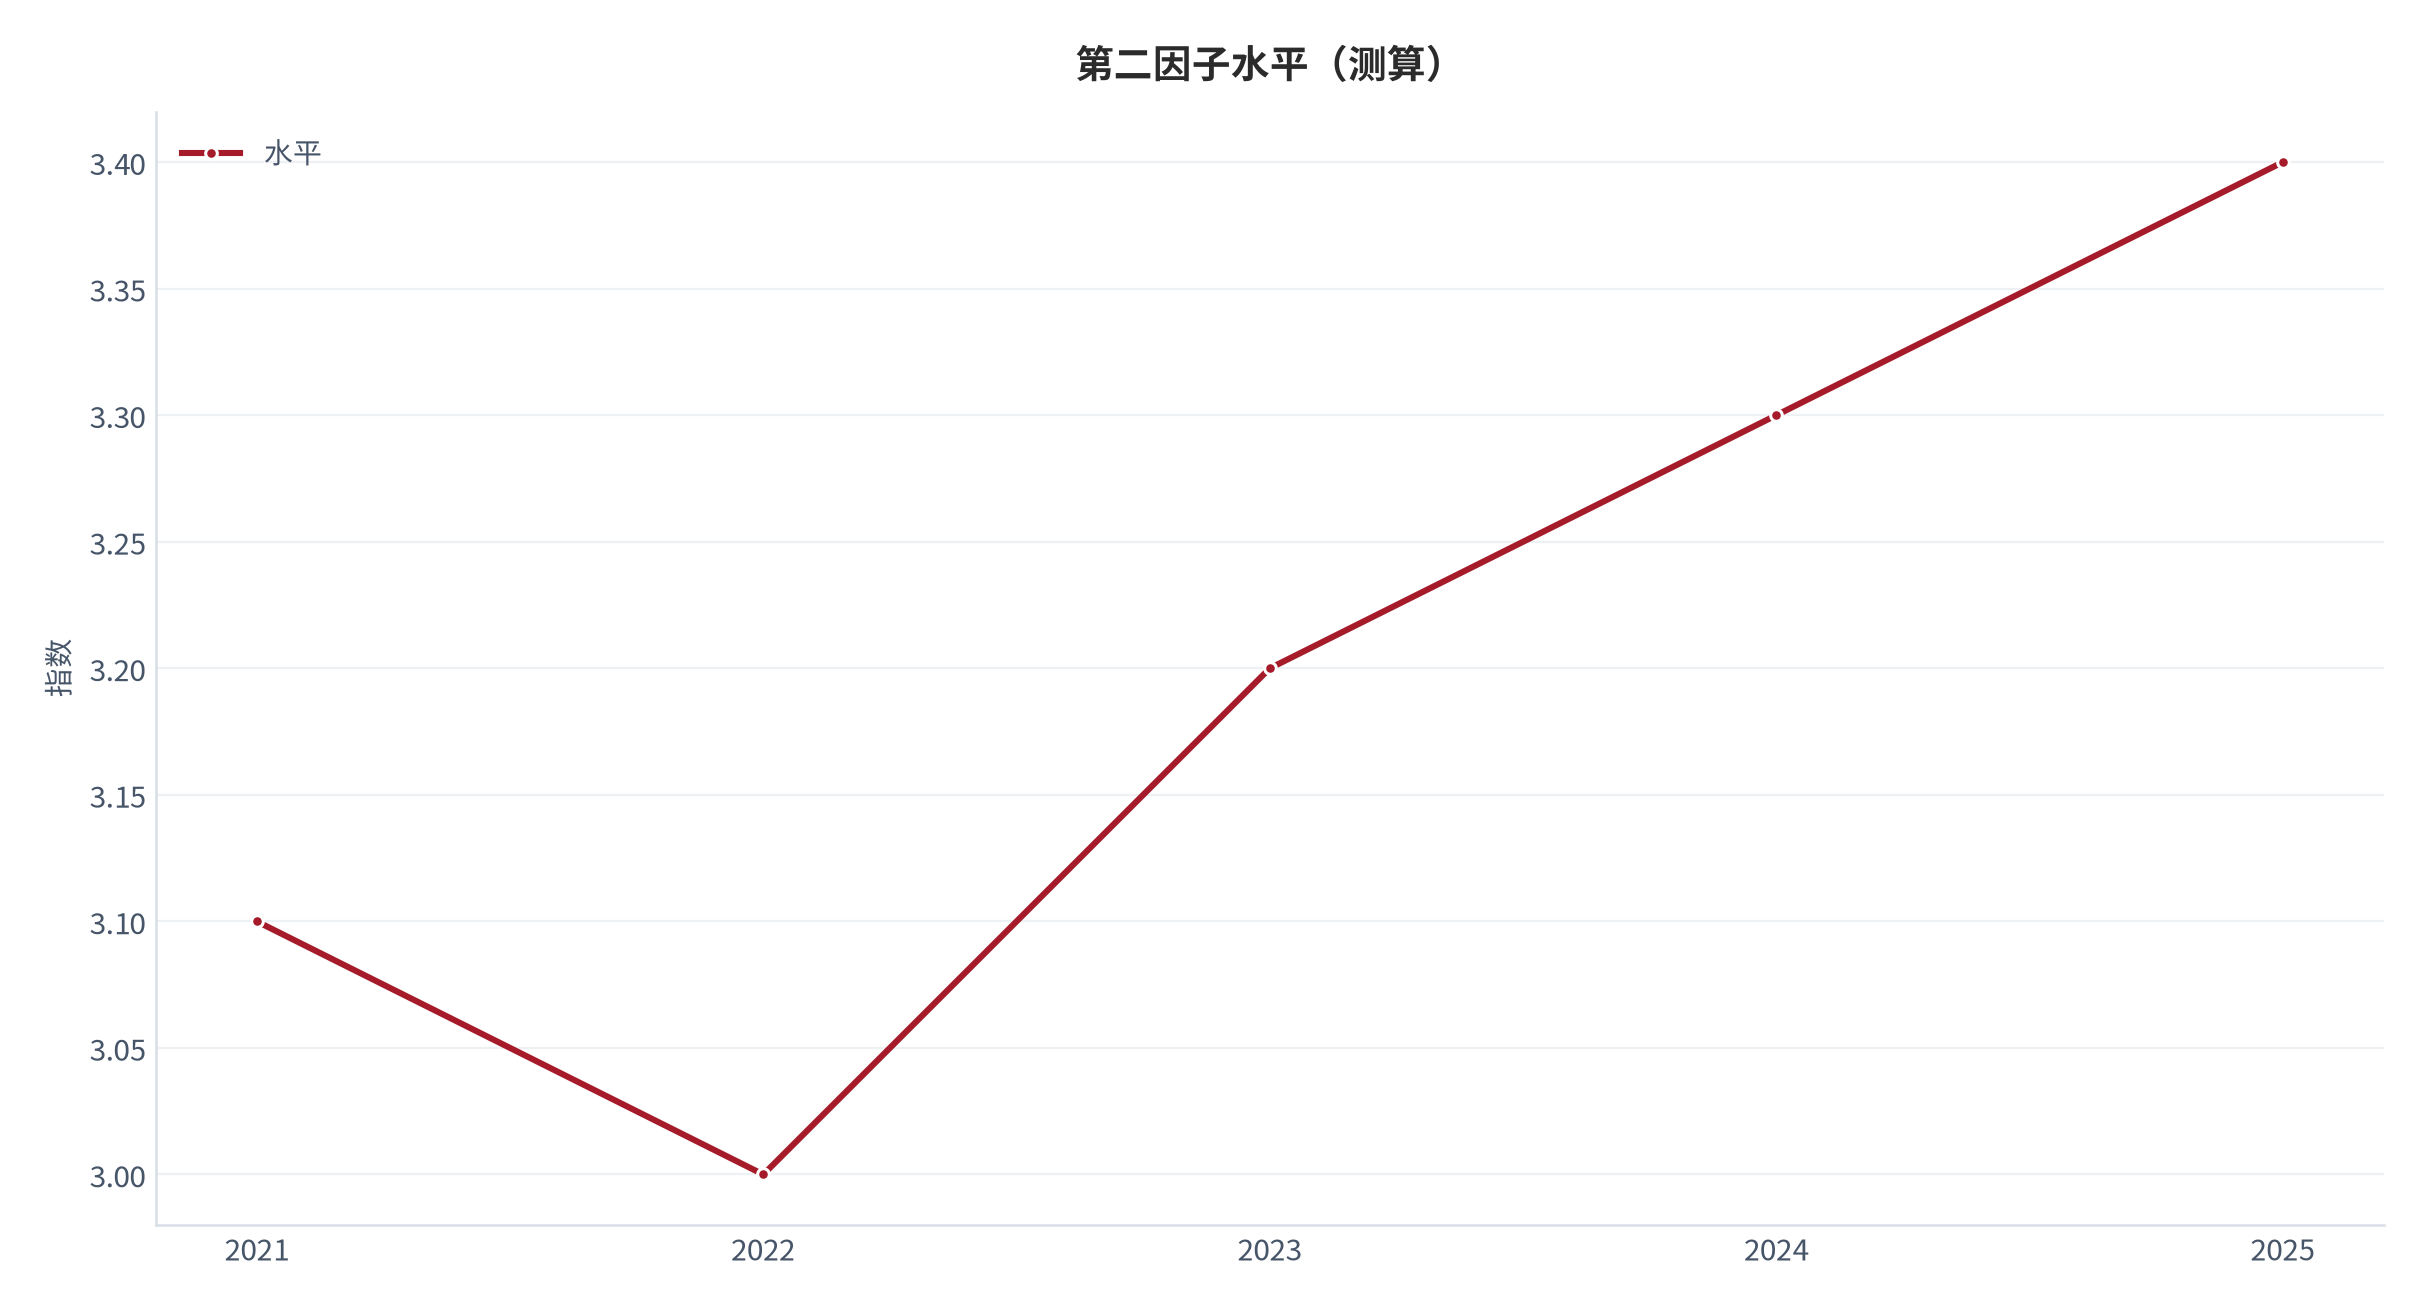
结构占比中短端档最高,频率分布以季频再投资为主,二者共同决定了跟踪资源应优先投向高占比与高频次环节。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
GDP(中国,2025 年)= 19498039388042.6 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
人均GDP(中国,2025 年)= 13861.97 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
通胀率CPI(中国,2025 年)= 0.06 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [4] | 本报告 本报告测算口径(假设与参数见附录 C) |
阶梯总档数:档数取 4/8/12 三档对照;测算值=12 档 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [5] | 本报告 本报告测算口径(假设与参数见附录 C) |
组合久期基值:市值加权久期;测算值=4.2 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
中性再投资覆盖率:年票息 ÷ 再投资缺口;测算值=3.12% [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
保守情景覆盖率:低收益率假设;测算值=2.05% [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
乐观情景覆盖率:高收益率假设;测算值=4.18% [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
久期分解合计:各档久期按权重求和;测算值=4.2 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
流动性约束评分:专家评分 0–100;测算值=62 分 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
信用轮动评分:专家评分 0–100;测算值=58 分 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
再投资分散评分:专家评分 0–100;测算值=81 分 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
综合适配评分:加权汇总;测算值=71 分 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
公开渠道缺乏家庭固定收益持仓的久期分布与再投资实现率的权威统计,本报告仅以参数化口径刻画结构。[缺口] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表汇总本报告全部可证伪链的核心判断、外部锚、测算口径、跟踪指标与证伪条件,便于逐条复核。
| 序号 | 核心判断 | 外部锚 | 测算口径 | 跟踪指标 | 证伪条件 |
|---|---|---|---|---|---|
| B1 | 阶梯以分散再投资时点降低利率风险 | 低通胀下再投资收益不确定性上升 [3 | 测算区间 | 跟踪各档到期进度 | 若收益率曲线陡升而组合仍稳健则假 |
| B2 | 档数越多时点越分散 | 再投资分散评分达 81 分 | 测算区间 | 跟踪综合适配评分 | 若 12 档成本显著高于 8 档 |
| B3 | 组合久期应匹配负债久期 | 加权久期基值 4.2 年 | 测算区间 | 跟踪久期偏移 | 若负债久期漂移则匹配失效 |
| B4 | 中性情景覆盖率约 3.12% | 年票息覆盖再投资缺口 | 测算区间 | 跟踪实现收益率 | 若实现收益率持续低于假设则中性偏 |
| B5 | 过长阶梯牺牲流动性 | 流动性约束评分仅 62 分 | 测算区间 | 跟踪流动性评分 | 若市场流动性骤降则长端需减配 |
| B6 | 信用轮动空间有限 | 信用轮动评分 58 分 | 测算区间 | 跟踪信用利差 | 若利差走阔则轮动机会增多 |
| B7 | 再投资时点集中是主要风险 | 时点集中度与档数反比 | 测算区间 | 跟踪到期分布 | 若多档同月到期则集中风险重现 |
| B8 | 阶梯是纪律工具而非收益工具 | 收益来自票息而非资本利得 | 测算区间 | 跟踪换手率 | 若换手率偏高则背离初衷 |
C数据档次与测算口径说明
本报告数据分四档:世界银行发展指标为 T1 档,均取自开放接口年度序列 [1][2][3];本报告自行构建的因子链、三档情景与二维矩阵为测算档,公式列于正文;无公开来源的标记为缺口。
- T1 档:GDP、人均GDP、通胀率CPI 等世界银行指标,均取自开放接口年度序列 [T1];
- 测算档:本报告构建的因子链与三档情景,公式见正文;
- 设定档:各结构占比、情景假设与评分均于正文章节给出;
- 缺口档:公开渠道缺乏家庭固定收益持仓的久期分布与再投资实现率的权威统 [缺口]。
测算公式共两条,均可由附录参数复算:其一,组合久期 ≈ Σ(各档市值权重 × 各档久期);再投资时点数量=阶梯档数。;其二,净结果由三档情景的区间给出,而非单点估计。
数据边界需要重复说明:本报告全部结构参数均为设定值,外部来源只提供宏观背景锚 [1][2][3],使用者应在替换为自身数据后重新计算,并与本报告基准数对照以判断相对位置。
评论(0)