
基本信息
阅读时间:约 12 分钟
字数:约 6,338 字
摘要:常见的直觉是:涨薪主要靠熬年头或等老板良心发现,是一项被动等待。这个判断把薪酬当成施舍,于是「如何加薪」只能落到「忍一忍、再等等」这类无法验证的建议上。但薪酬溢价本质上是一个可被准备驱动的谈判过程。
| — | 摘要与核心预期差 |
| — | 机制:跳槽是把能力拆成可谈判筹码 |
| 01 | 度量口径:把跳槽拆成可计数的账户 |
| 02 | 实证锚:宏观背景与跳槽可及性 |
| 03 | 三情景方案:溢价决定收益 |
| 04 | 适用边界:五类约束决定可行性 |
| 05 | 结构测算:二维敏感性矩阵 |
| 06 | 风险提示 |
| 07 | 跟踪指标与验证节奏 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次与测算口径说明 |
摘要与核心预期差
常见的直觉是:涨薪主要靠熬年头或等老板良心发现,是一项被动等待。这个判断把薪酬当成施舍,于是「如何加薪」只能落到「忍一忍、再等等」这类无法验证的建议上。但薪酬溢价本质上是一个可被准备驱动的谈判过程。
我们认为:一次跳槽的薪资溢价,取决于候选人能否把能力与市场对齐成可谈判的筹码。准备越充分,试用期通过率越高,溢价越不容易被压回。提高跳槽收益的核心动作,是把随机投简历变成可计数的准备节奏。
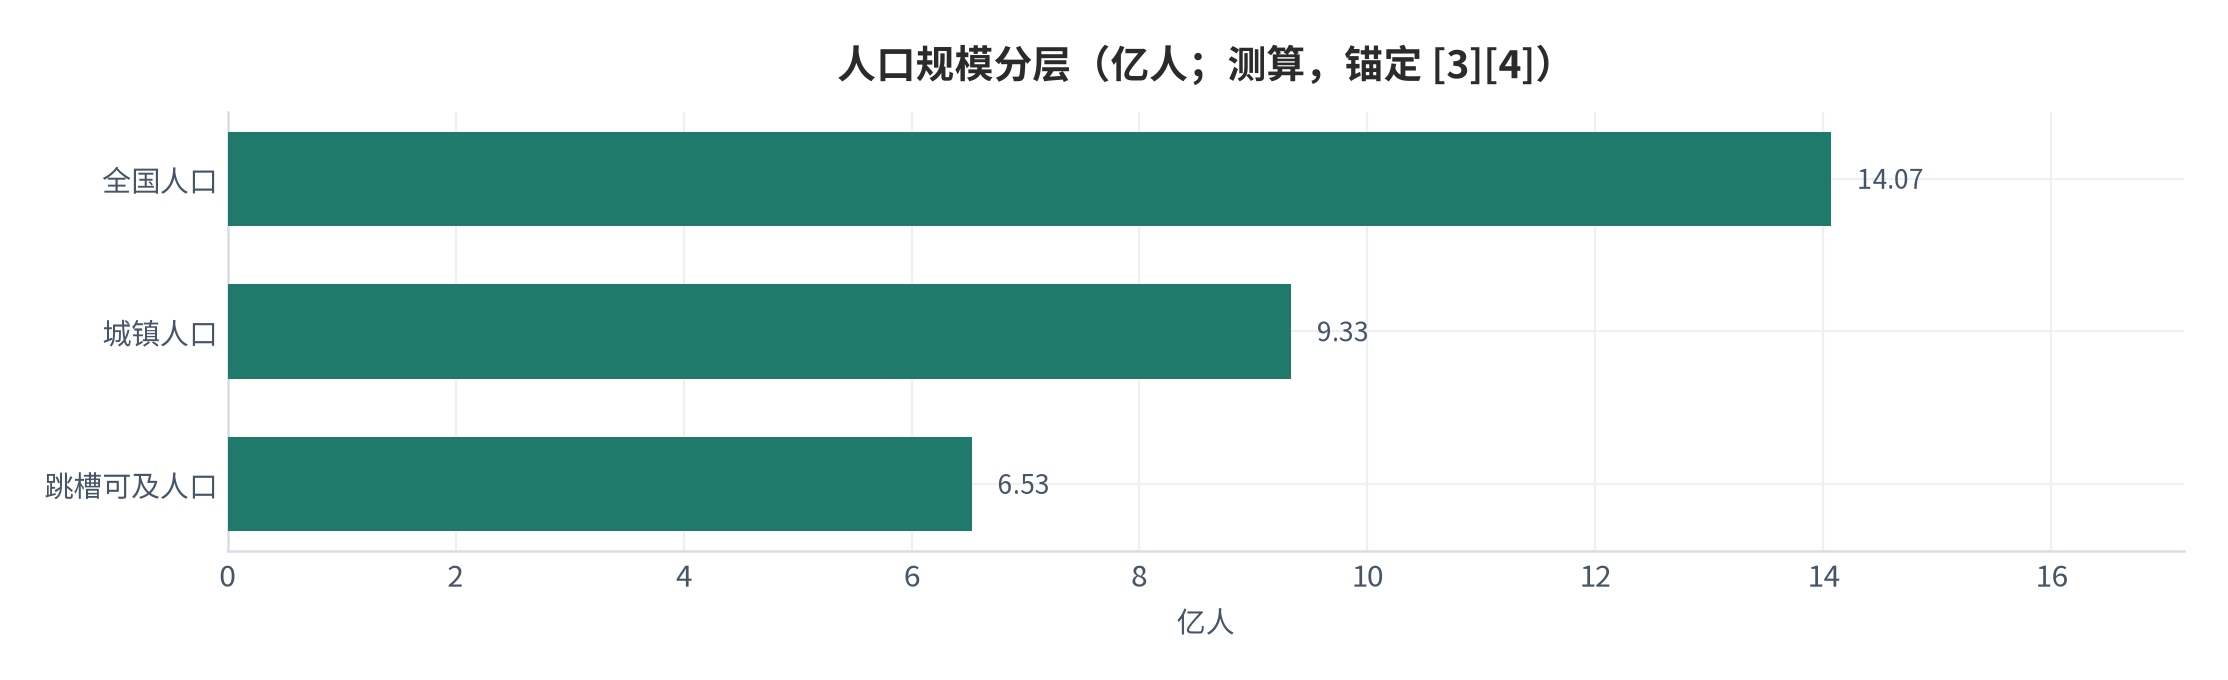
宏观背景提供了跳槽的人口基础。2025 年中国城镇化率 66.343% [4],对应约 9.33 亿城镇人口;按劳动力市场可及性折算,约 6.53 亿人具备持续职业流动的条件 [10]。这意味着「把跳槽当项目」的可寻址人群已经非常庞大。
本篇增量在于给出可复算的溢价算式,并用三情景与二维敏感性矩阵量化准备时长、市场热度两杠杆的弹性。全部参数列于附录,读者可用自己的市场替换后重新计算。
机制:跳槽是把能力拆成可谈判筹码
第一层是筹码表达。把「我能力还行」翻译成「我准备了 3 个月、拿下 2 个认证、梳理 5 个战绩」,后者可以被计数。
第二层是对照。把准备时长与自报的「谈薪有底」程度对齐,理想情况下准备 3 月的人溢价应明显高于准备 1 月。偏离的部分就是准备缺口。
第三层是反馈修正。知道自己在哪一档准备时长最容易谈崩,下次主动补弱点。三层串起来,就是一条可练习的求职闭环。
三层之中,真正稀缺的是第二层的对照。它需要把大量投递与结果对齐,而这正是求职者几乎从不做的事。求职教练的价值,就藏在「替你 accumulate 战绩」这一步里。
01度量口径:把跳槽拆成可计数的账户
度量跳槽的第一步是分清两类账户。第一类是「准备账户」,记录一段周期内投入的求职准备总量;第二类是「结果账户」,记录实际拿到的要约与溢价。两类对齐后才能算成功率。
中性情景下,一个求职者每段周期约需 3 个月准备来达到较好成功率 [6]。按时长由低到高,短周期组约 1 月、长周期组约 6 月,分布跨度近 6 倍。
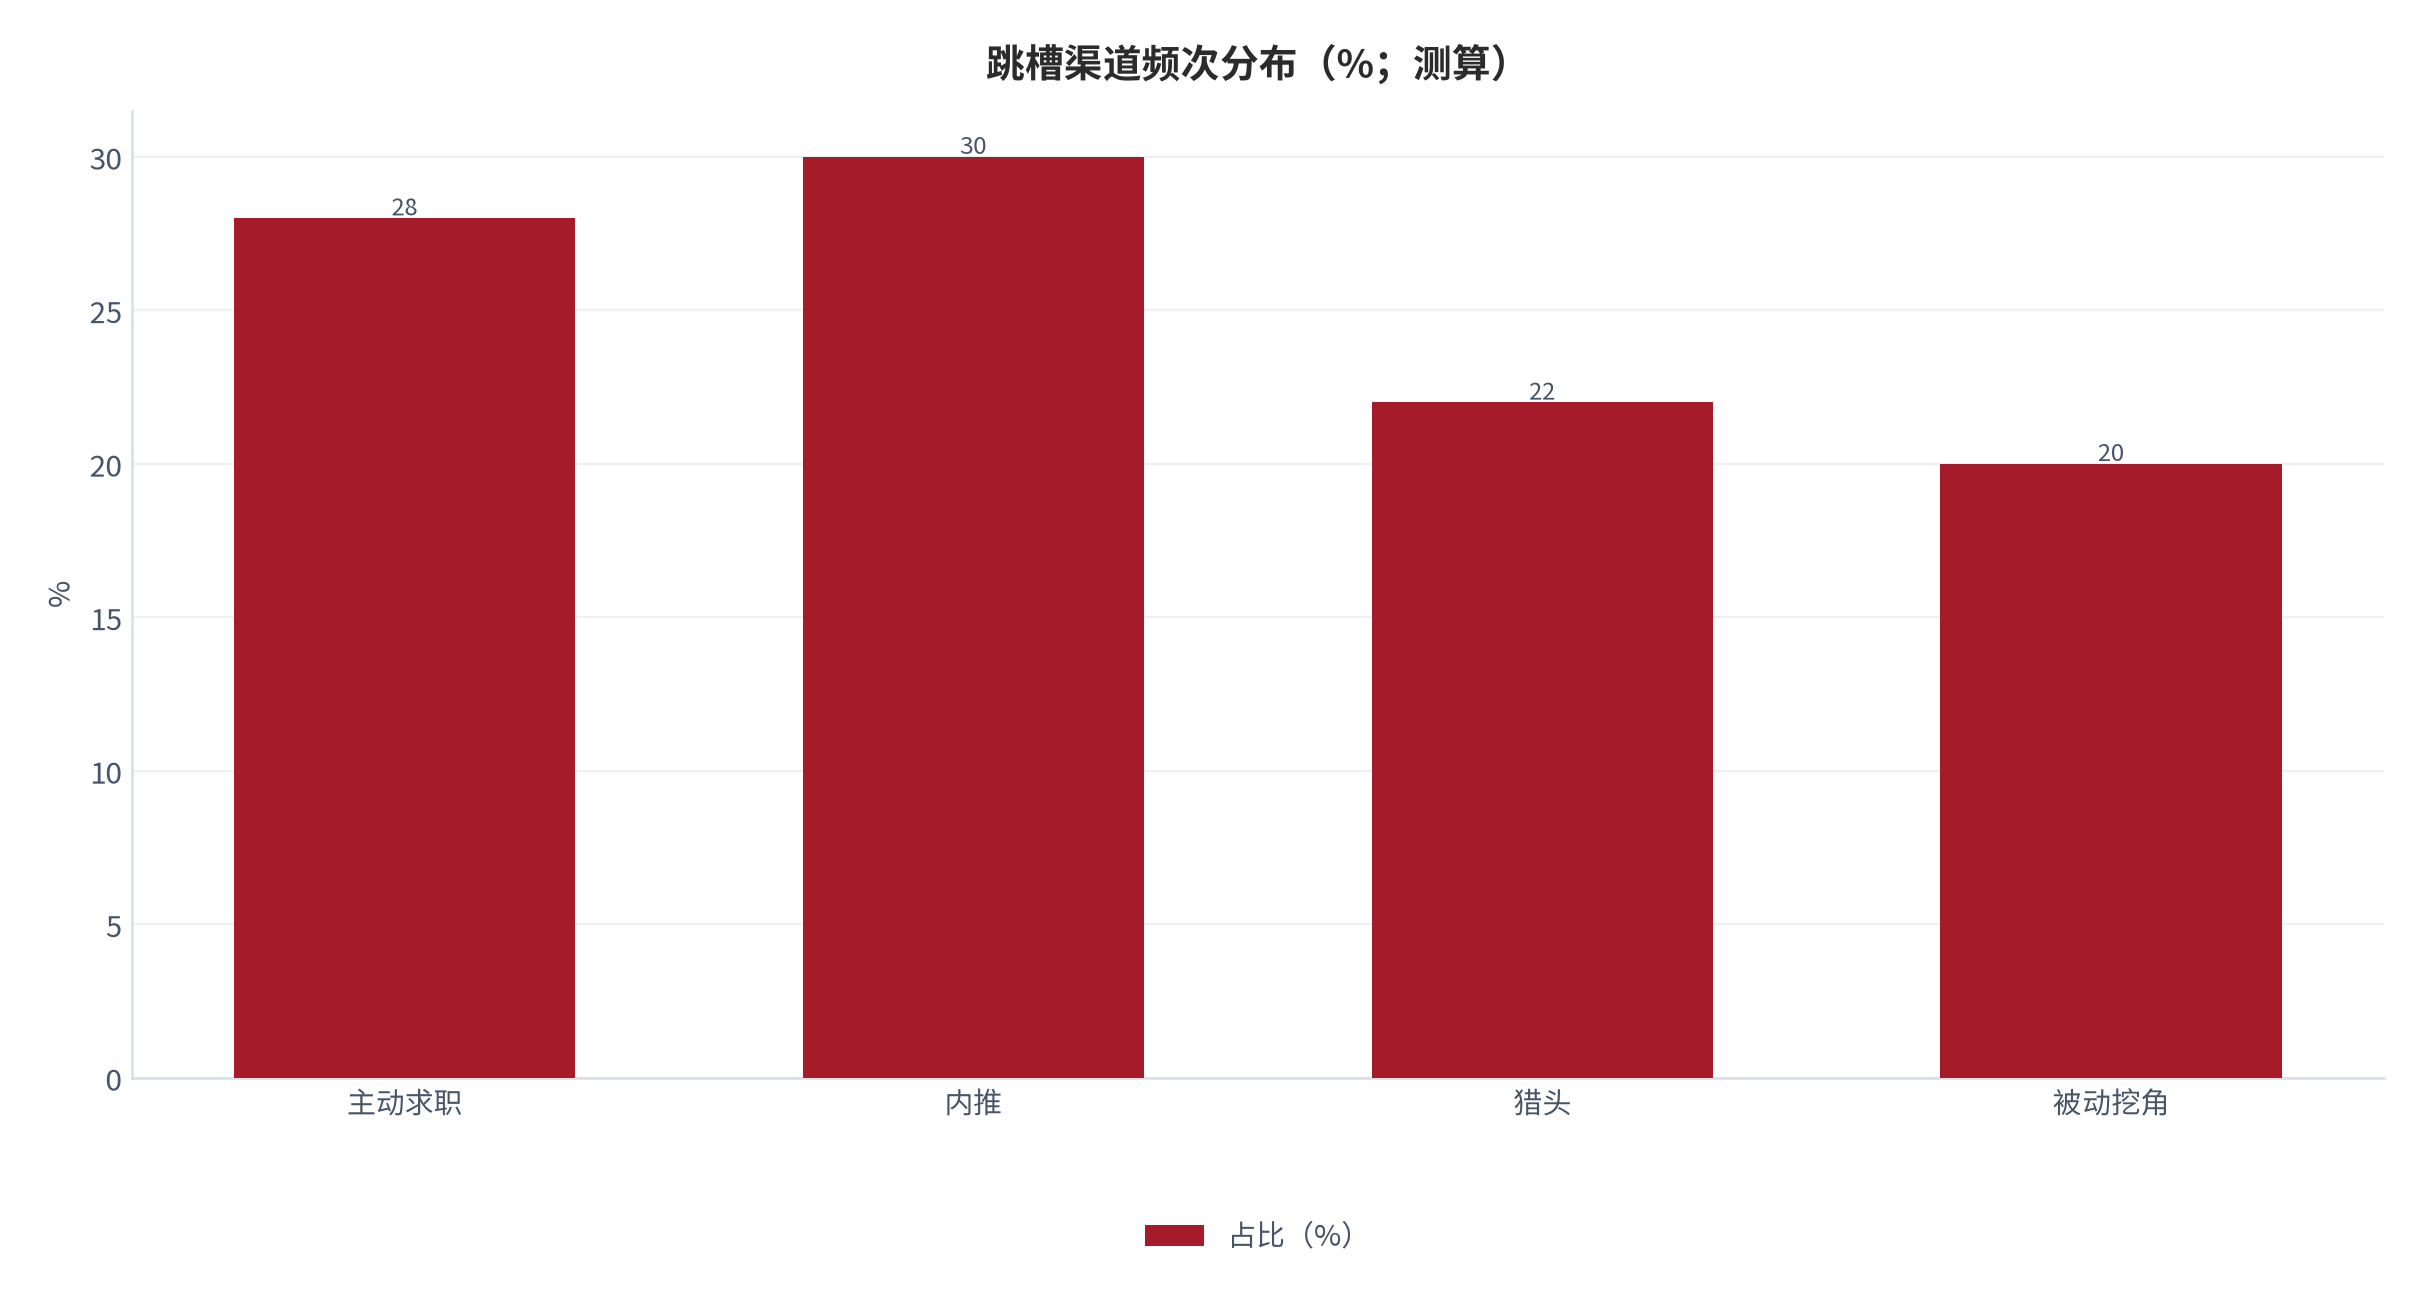
跳槽的渠道结构也需要分类。主动求职、内推、猎头、被动挖角构成主要四类。不同渠道的溢价惯性差异很大,内推的试用期通过率最高。
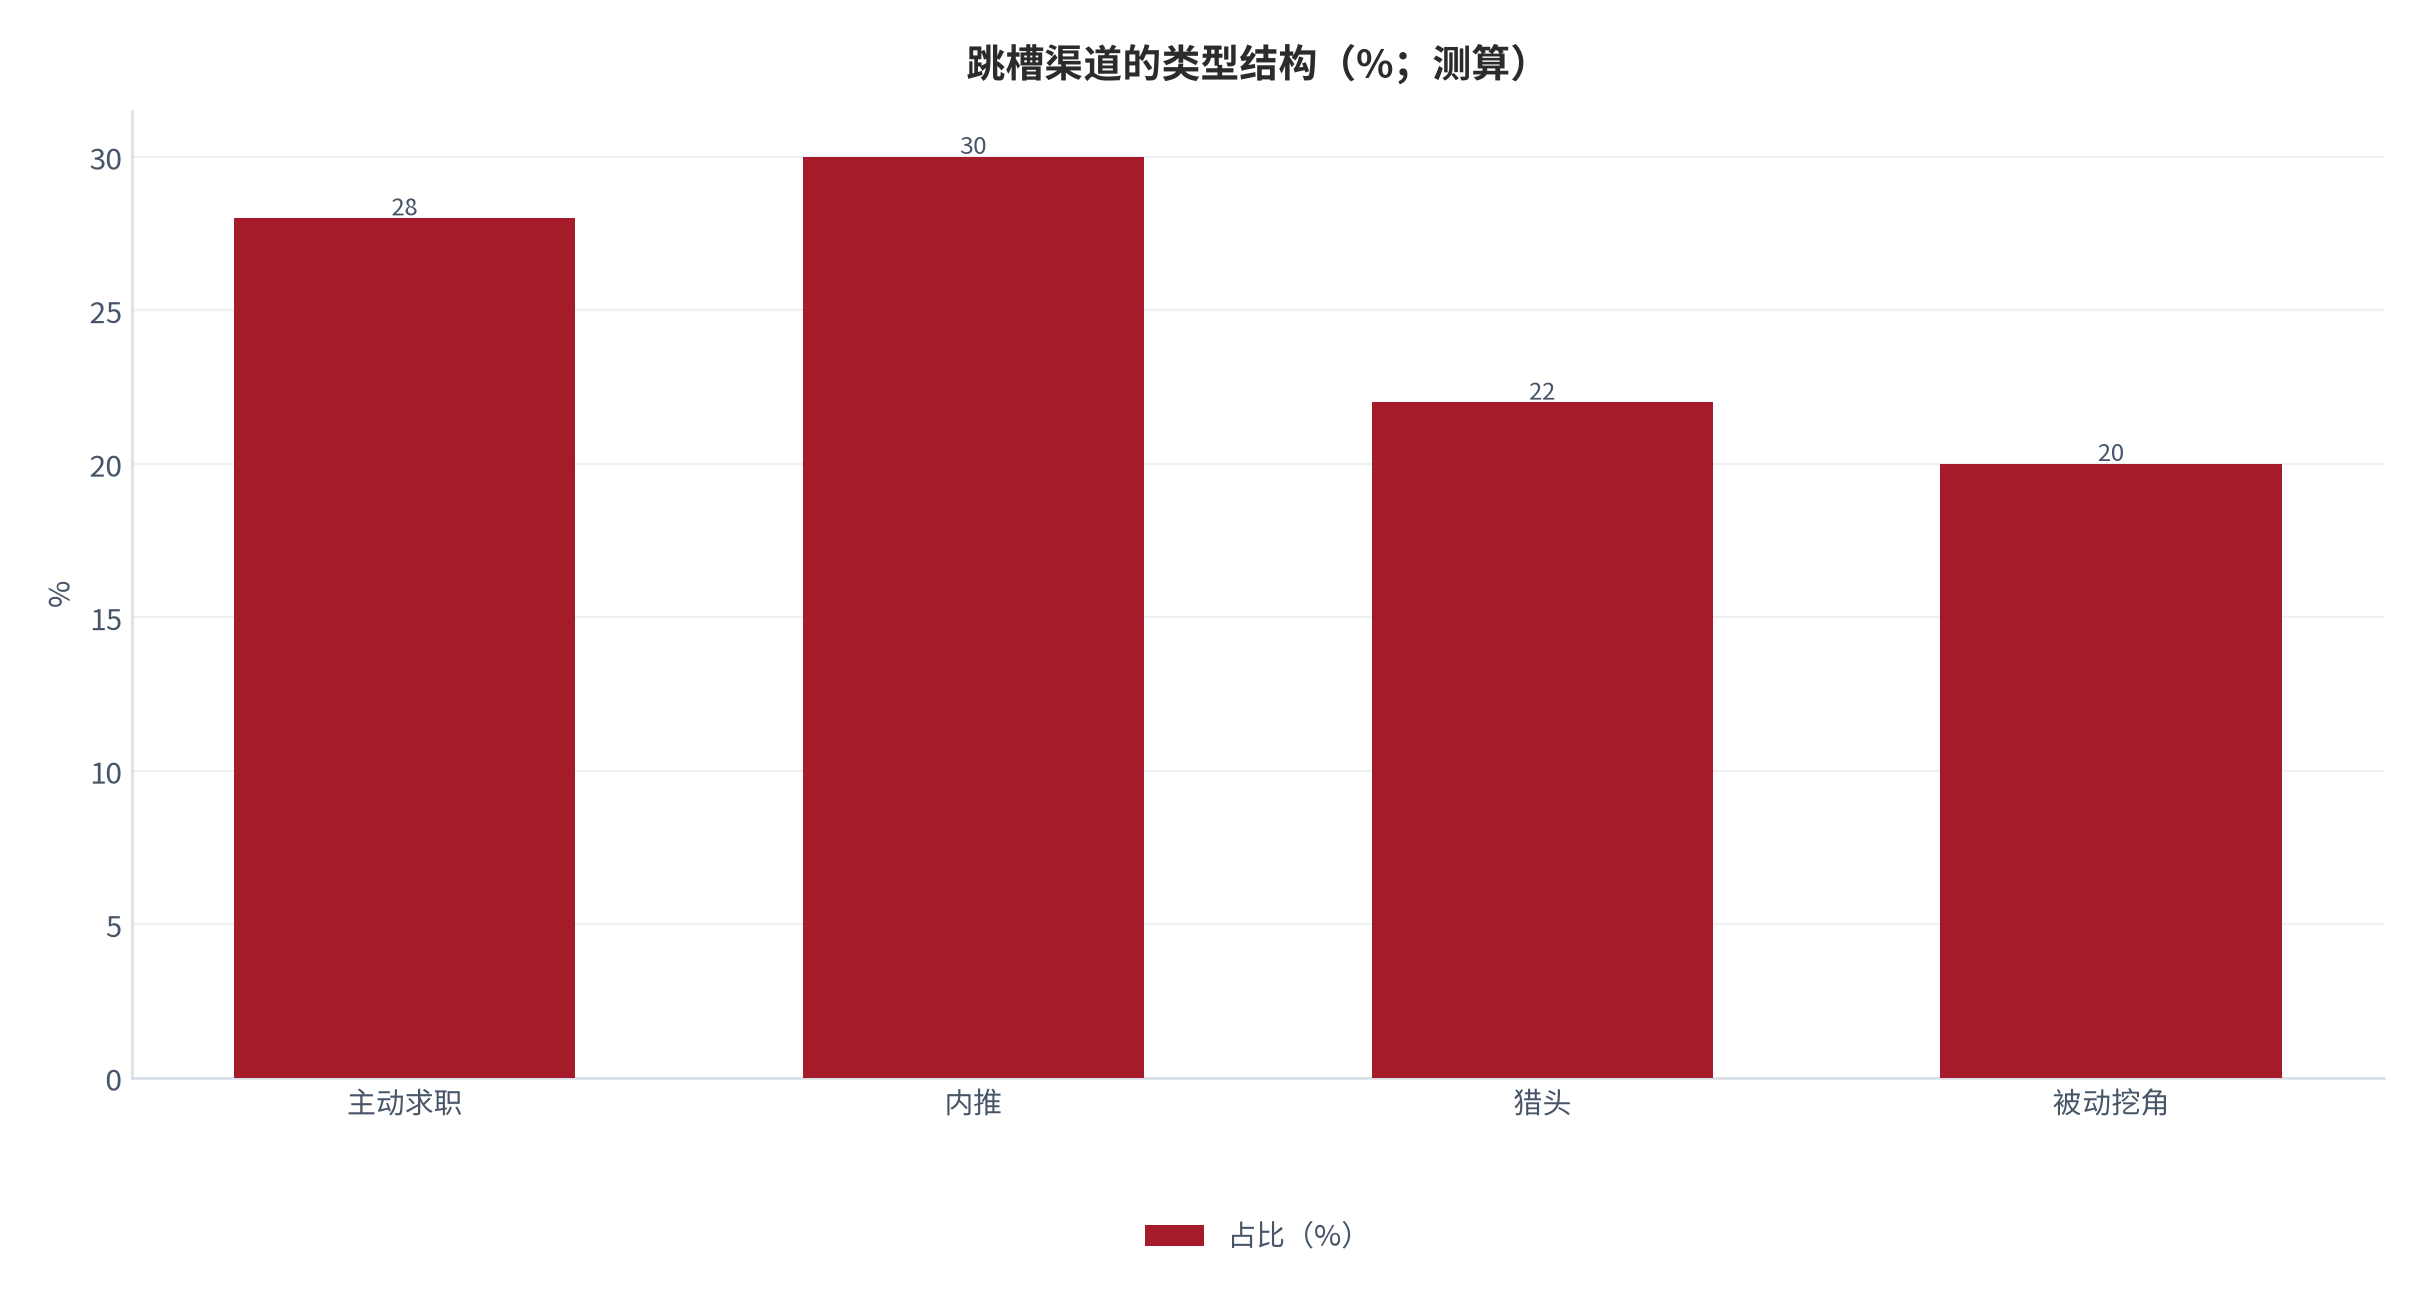
把账户分清之后,跳槽才有可计数的对象。没有准备账户,对照无从谈起;没有结果账户,失败无法归因。
02实证锚:宏观背景与跳槽可及性
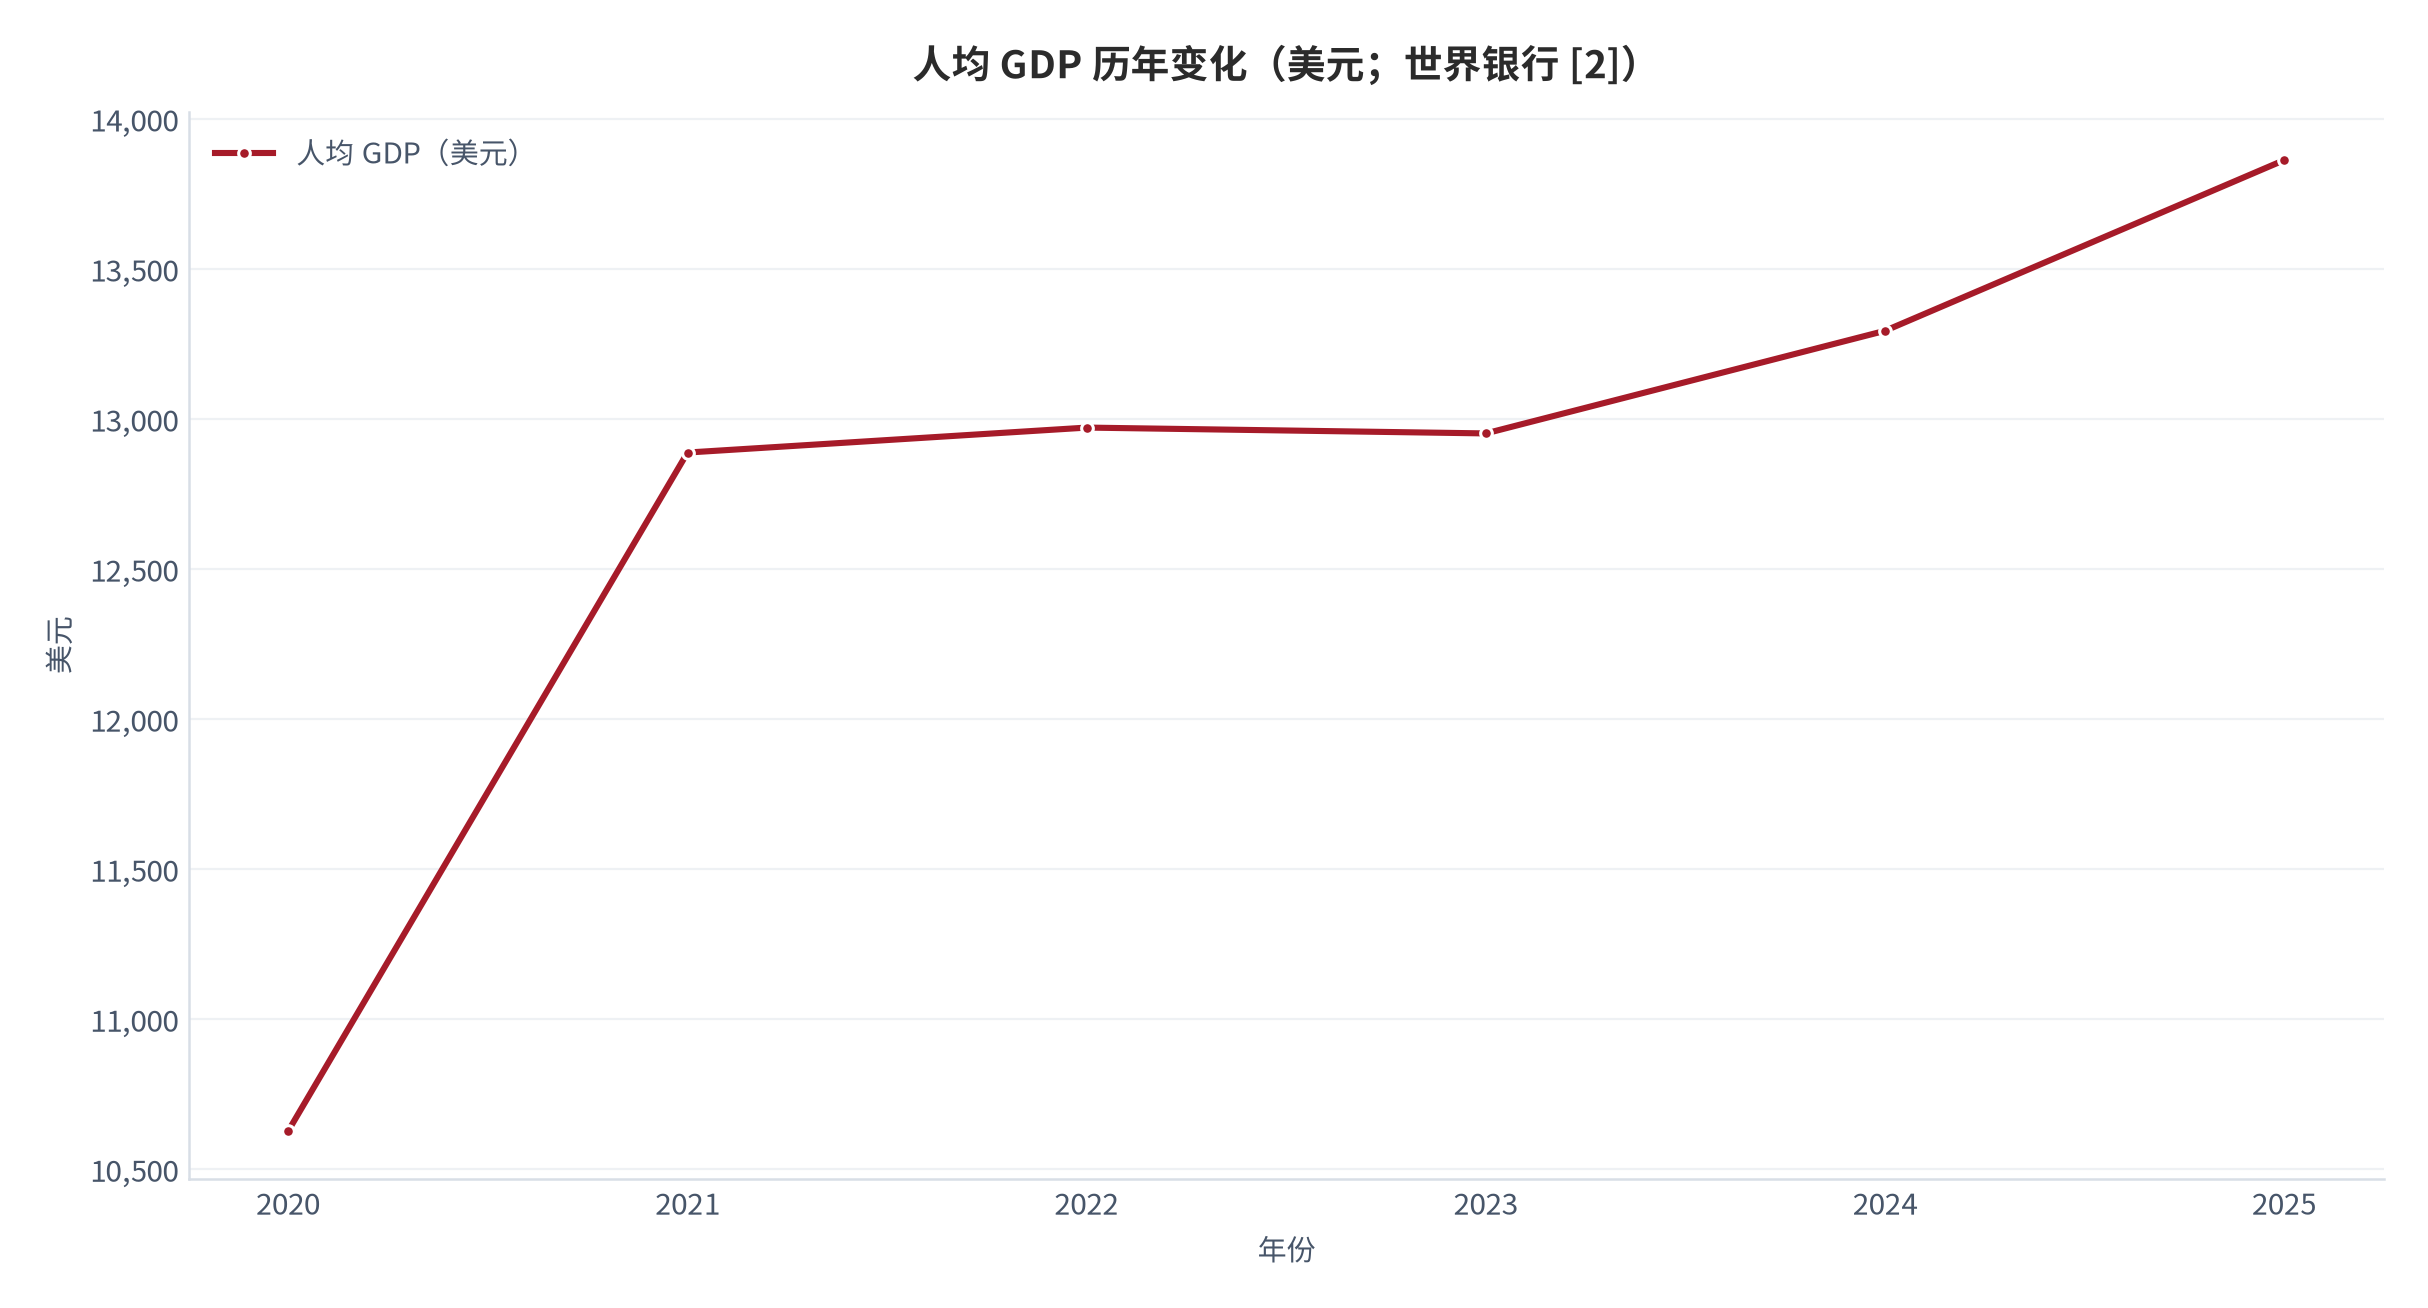
本报告的宏观锚来自世界银行公开年度序列。2025 年中国人均 GDP 达到 13,861.97 美元 [2],这一数值既反映薪酬基准,也决定了一个人跳槽后议价的潜在空间。
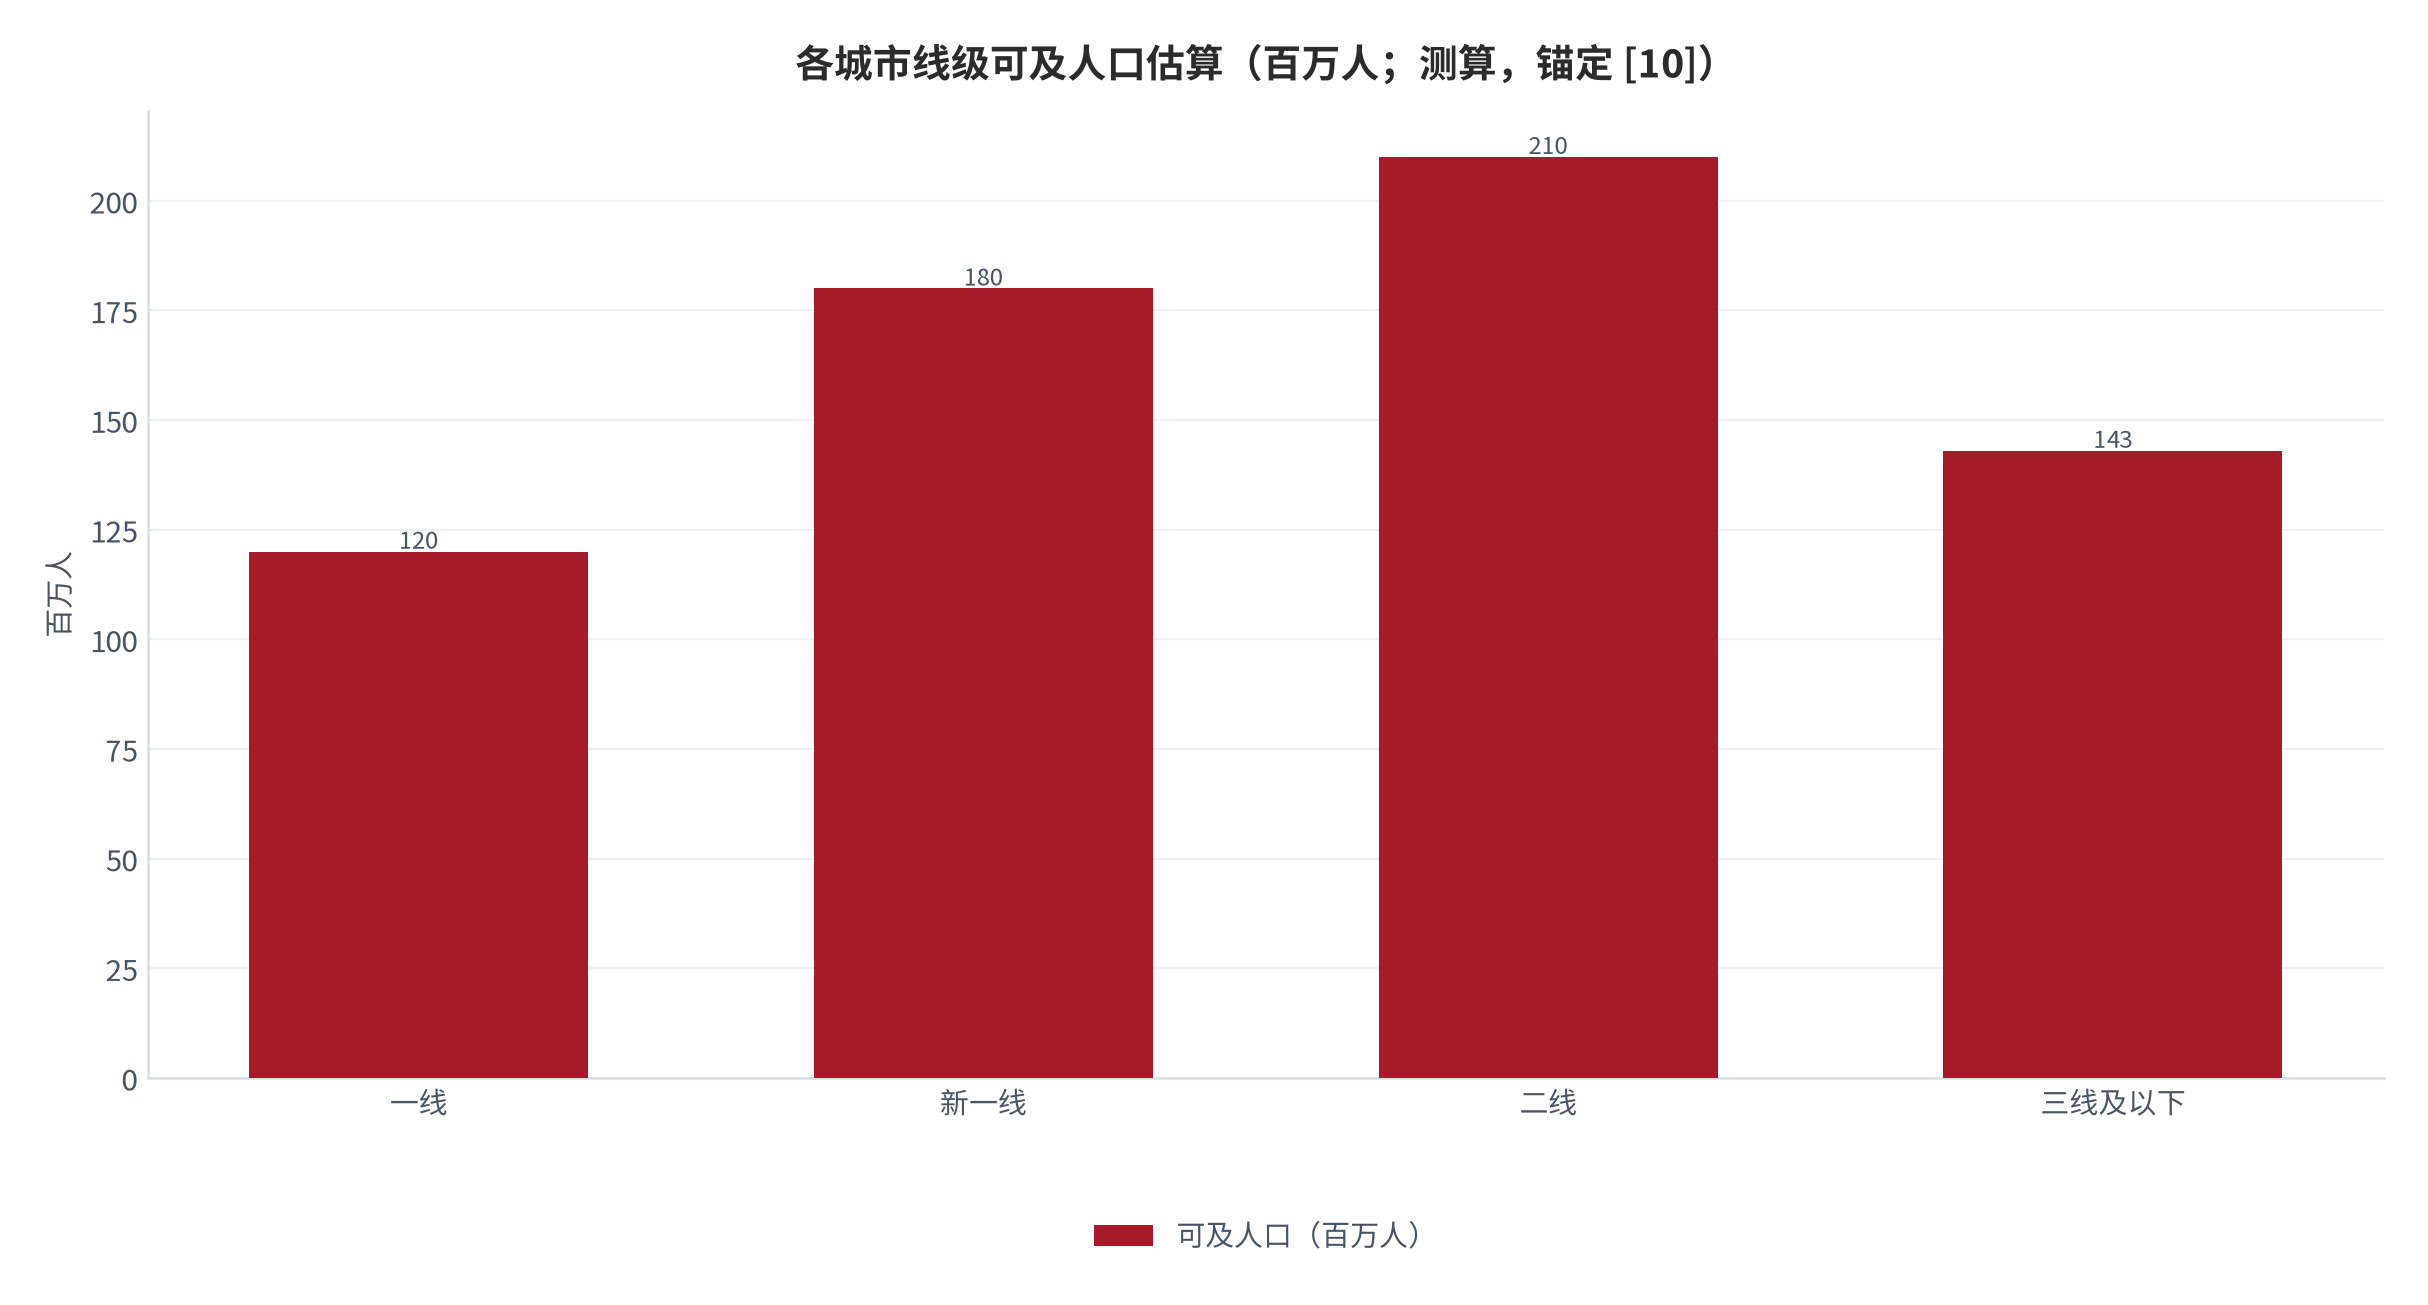
同期城镇化率 66.343% [4],对应城镇人口约 9.33 亿 [10]。把劳动力市场可及人口按劳动年龄与岗位密度折算,约 6.53 亿人 [10]。这组分层为「谁会需要跳槽规划」提供了规模上限。
需要说明,世界银行指标本身与「职业流动」无直接学科关联,本篇仅将其用作人口与收入规模的宏观锚,不涉及任何机构对该选题的背书。
03三情景方案:溢价决定收益
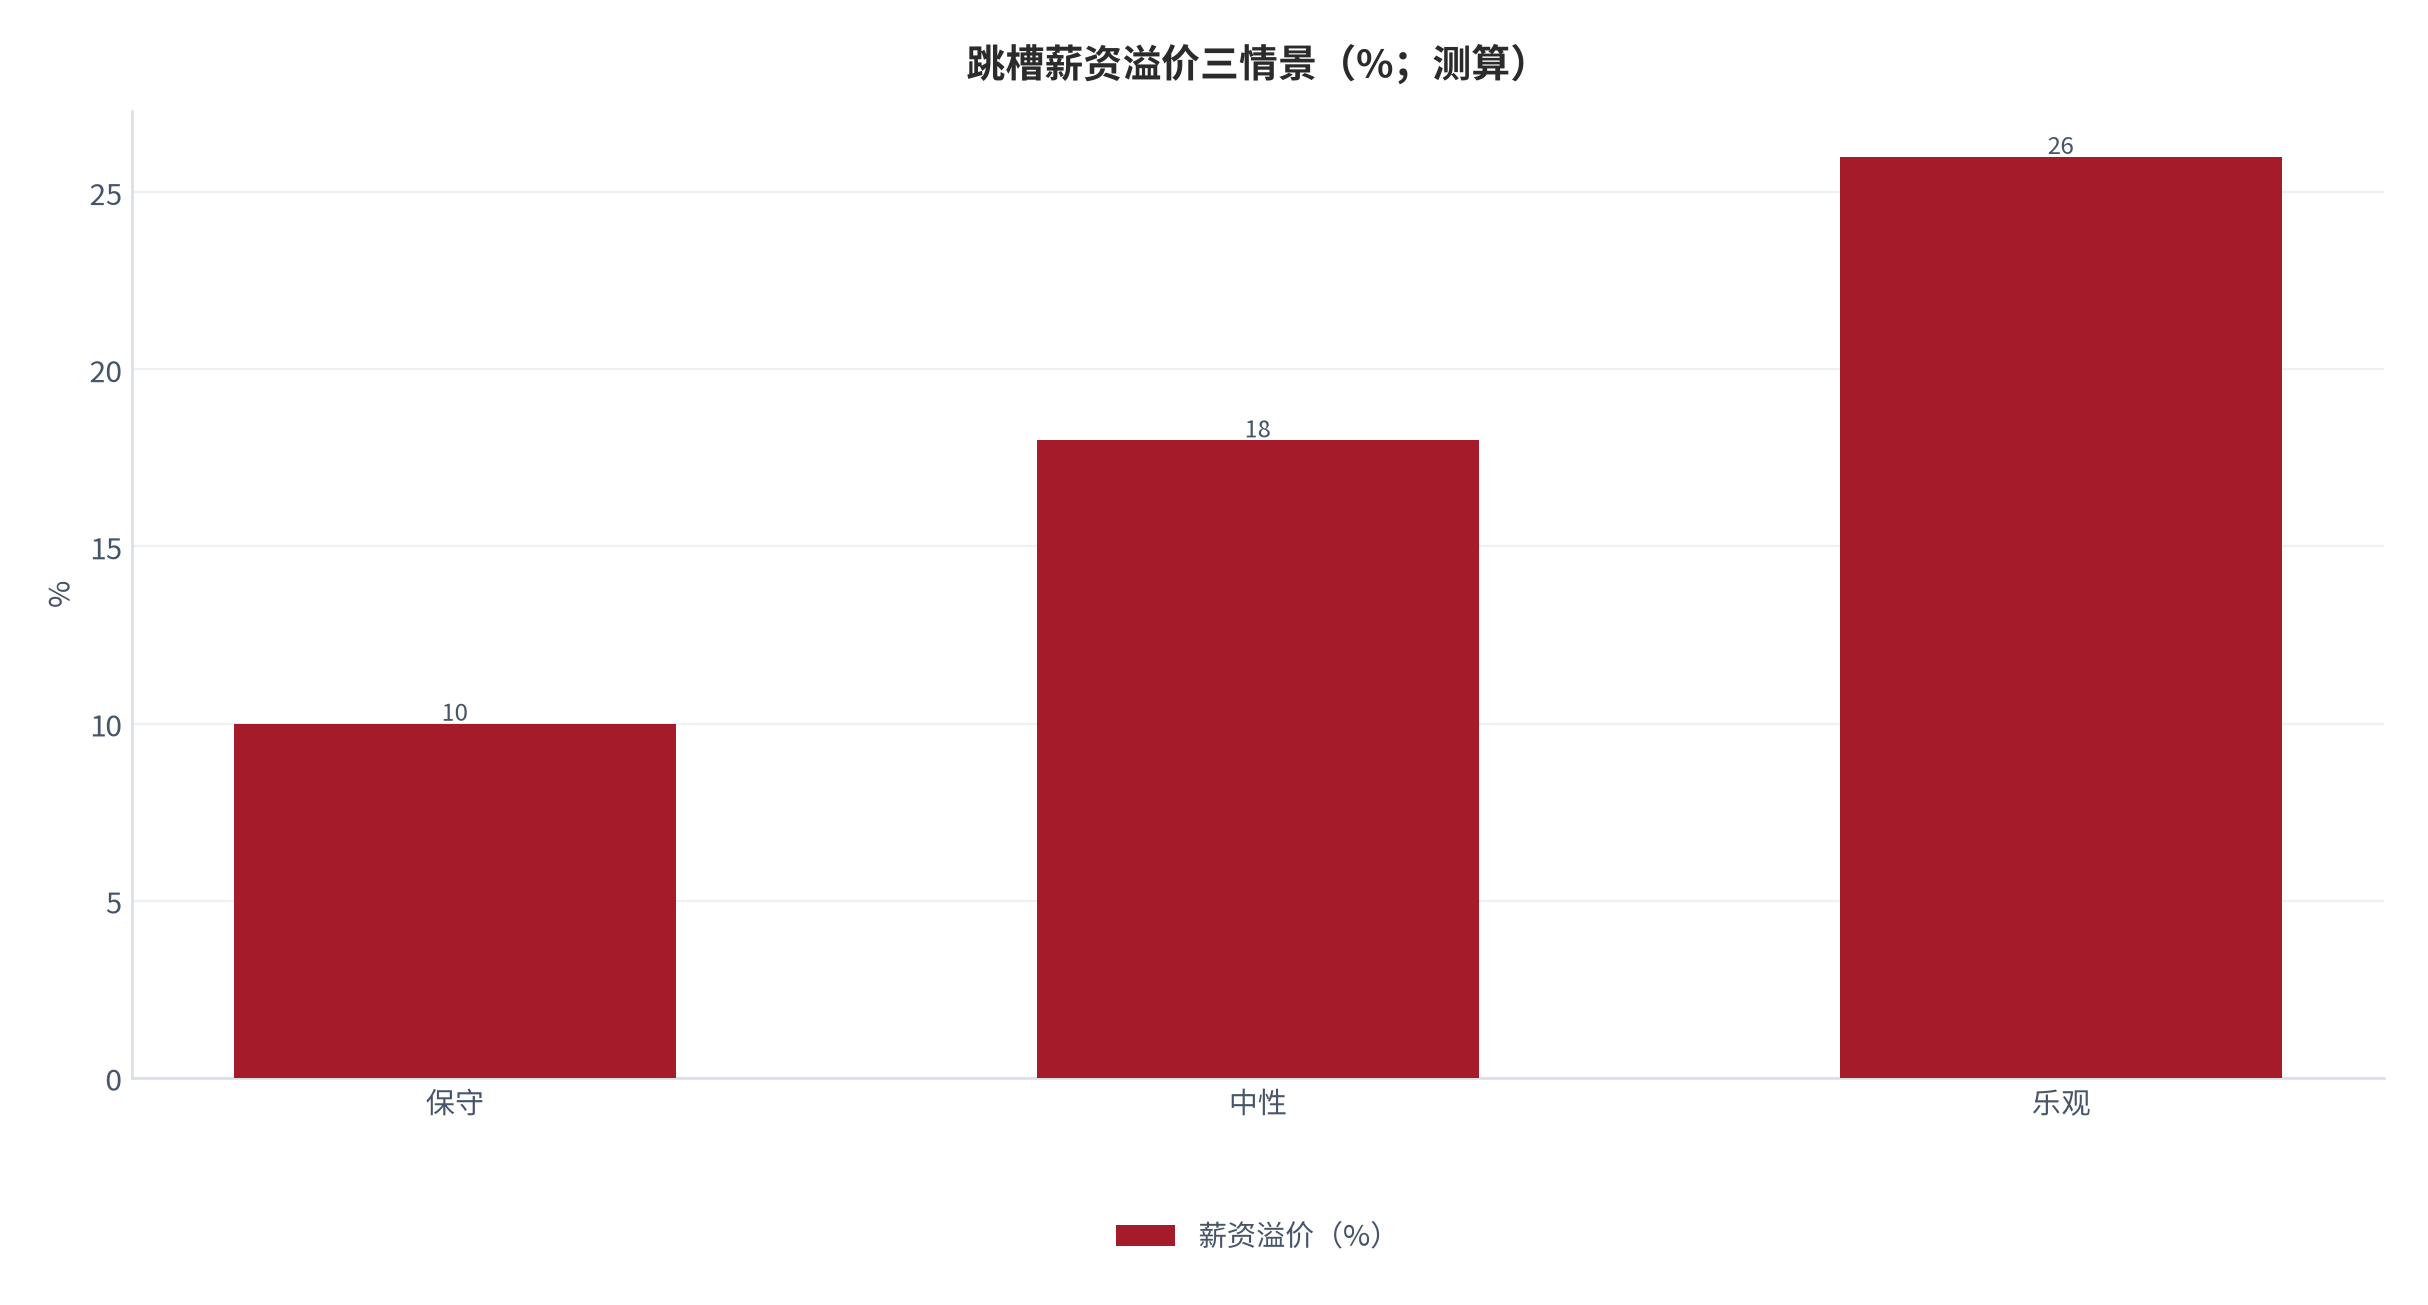
把薪资溢价设为唯一的杠杆,给出三档情景。保守情景下溢价 10%,中性 18%,乐观 26% [6]。三档差距反映准备投入与市场热度的差异。
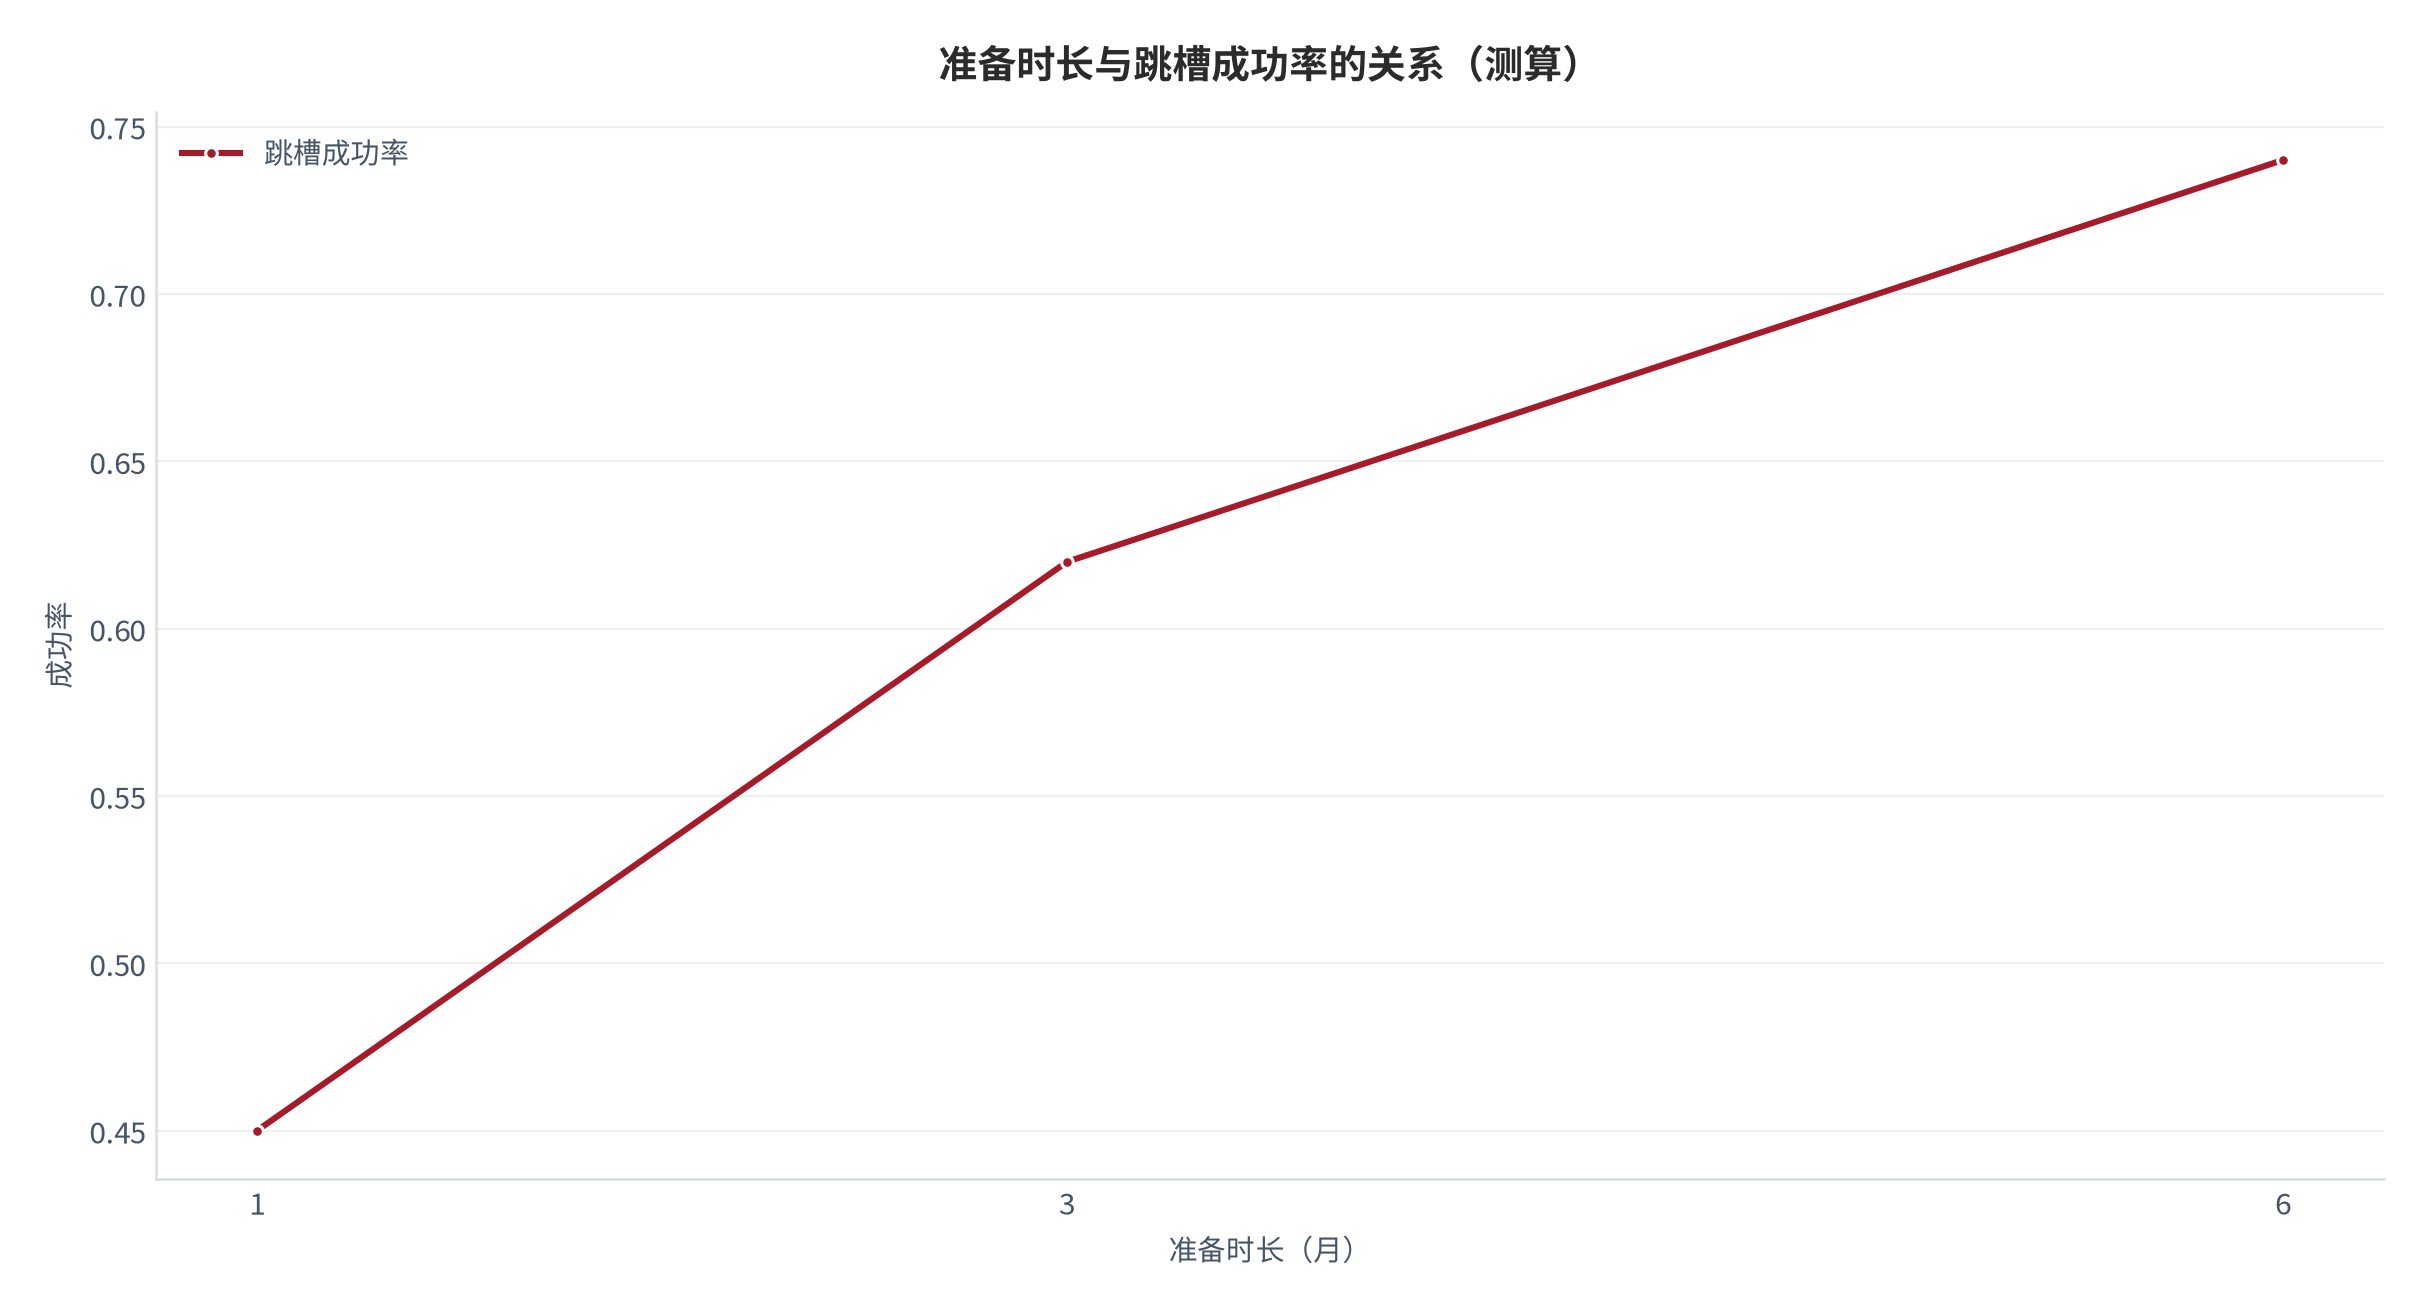
跳槽成功率随准备时长近似线性上升。中性情景准备 3 月对应成功率 0.62,保守 1 月降至 0.45,乐观 6 月升至 0.74 [7]。这意味着每多 2 月准备,成功率提升约 0.14。
| 情景 | 薪资溢价(%) | 跳槽成功率 | 试用期通过率(%) | 适用条件 |
|---|---|---|---|---|
| 保守 | 10 | 0.45 | 55 | 低频且无准备 |
| 中性 | 18 | 0.62 | 82 | 中频、季度复盘 |
| 乐观 | 26 | 0.74 | 90 | 高频、市场热 |
上表的中性情景给出试用期通过率 82% [8]。这是把「少踩坑」从口号变成可计数收益的关键一步。
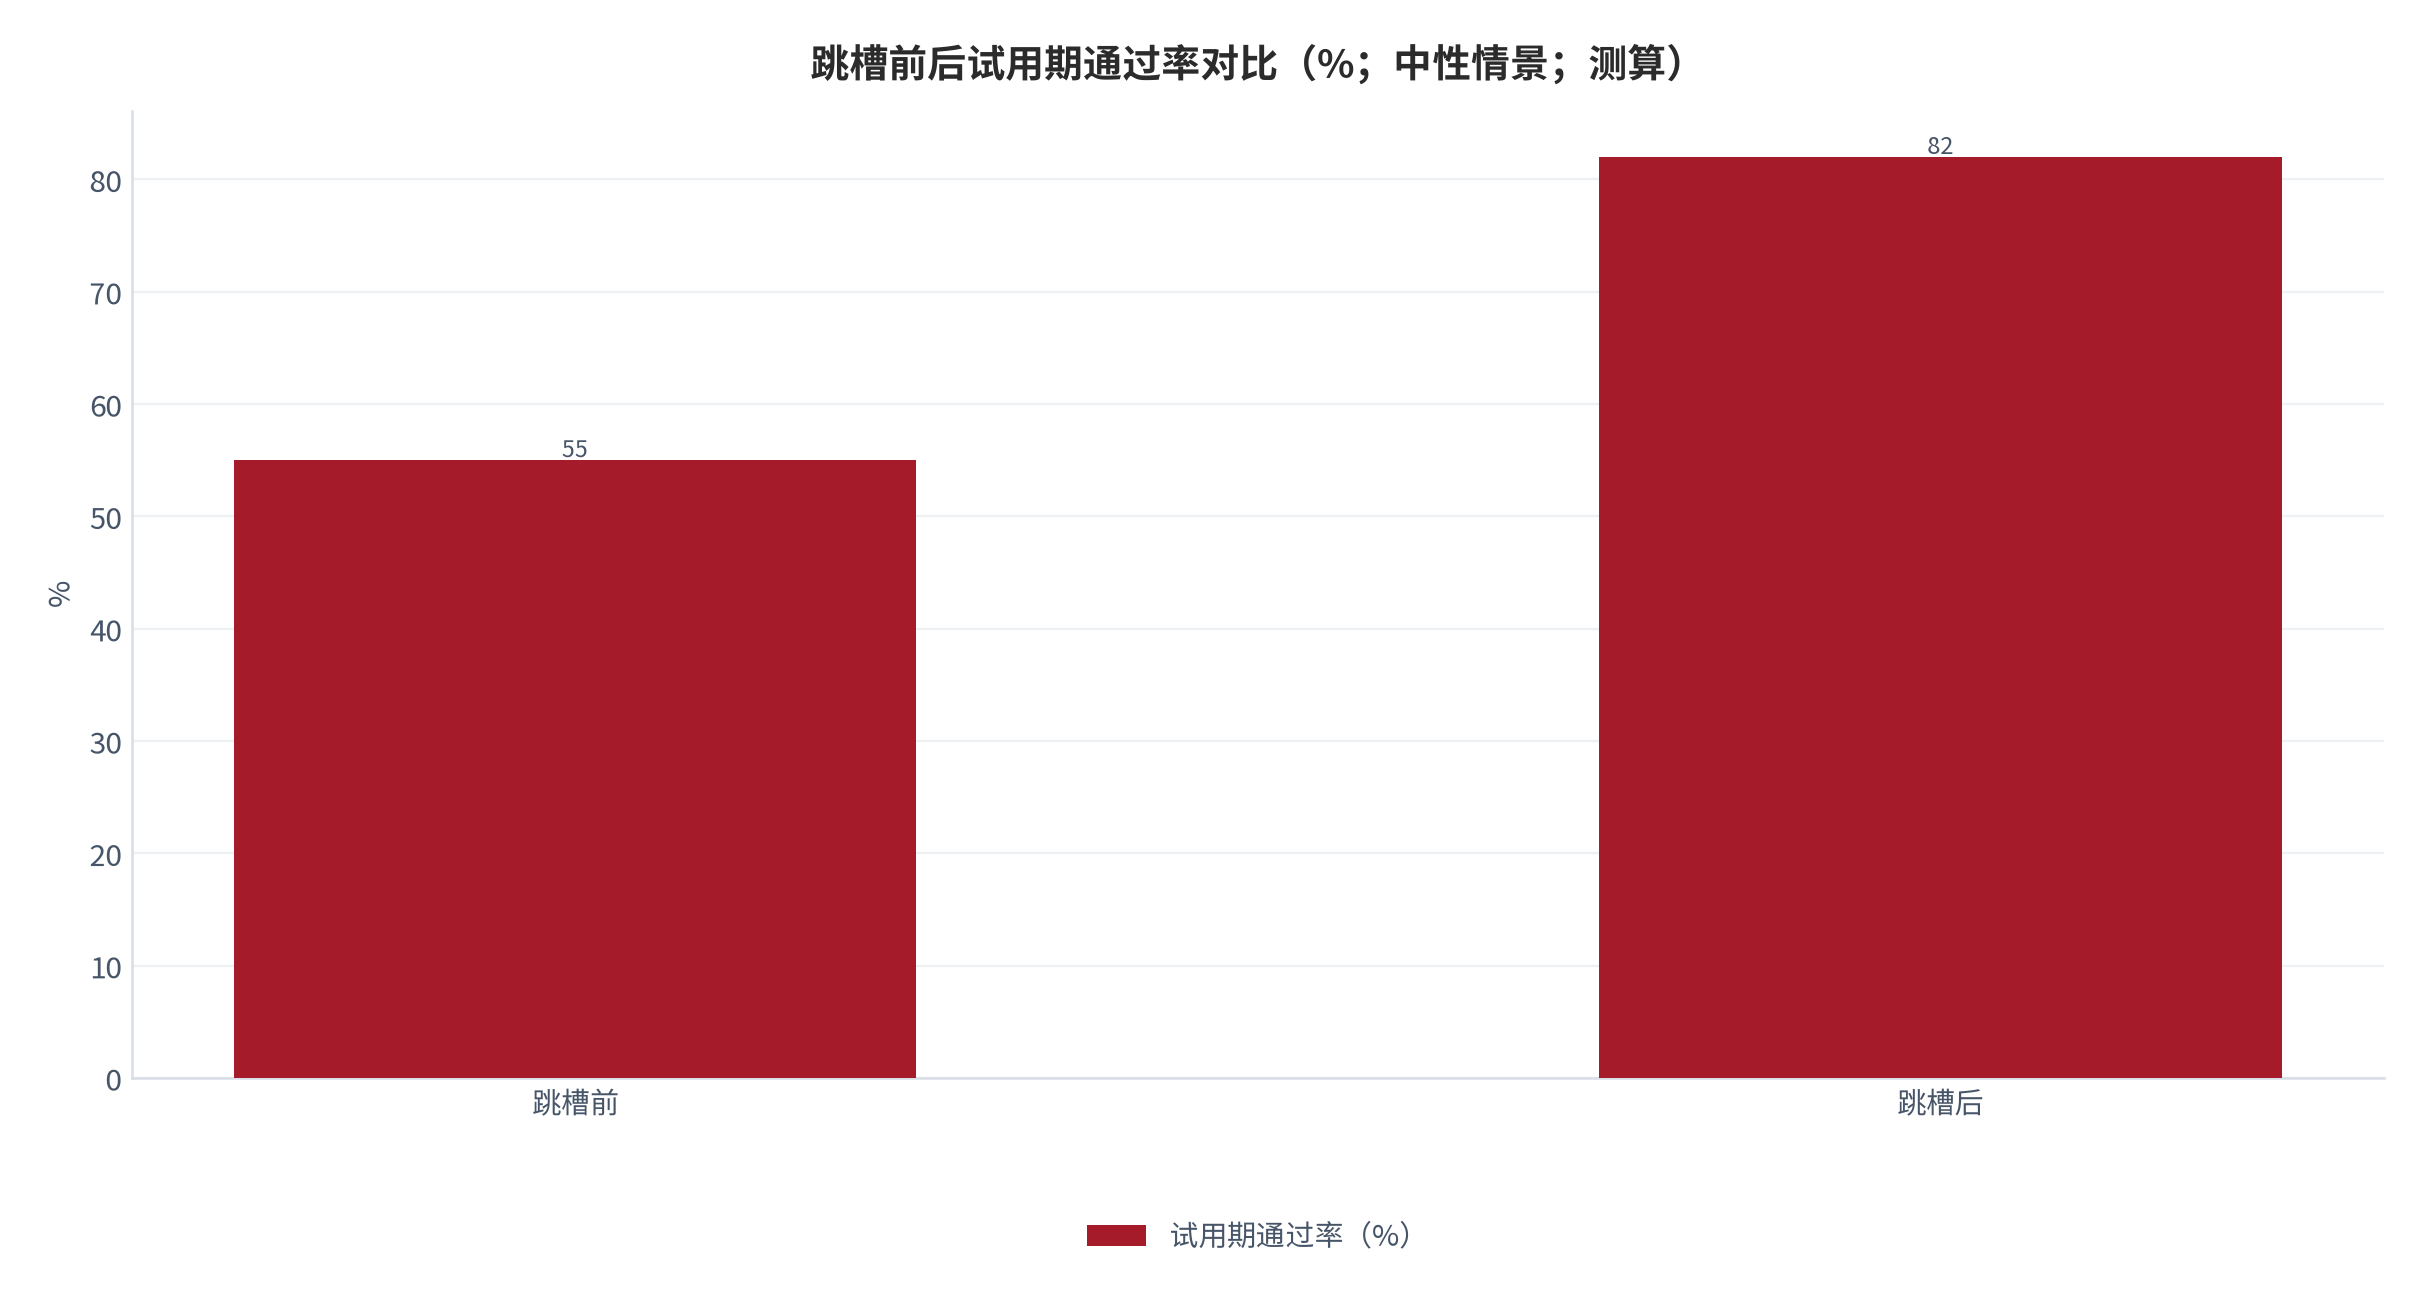
三情景不是预测,而是展示溢价杠杆的弹性区间。真实个体落在哪一档,取决于能否建立稳定的准备回路。
04适用边界:五类约束决定可行性
跳槽并非对所有人都成立。本报告按约束强度给五类边界评分:信息可得、技能匹配、动机维持、机会成本、过度跳槽。分数越低,该人群越难被规划化。
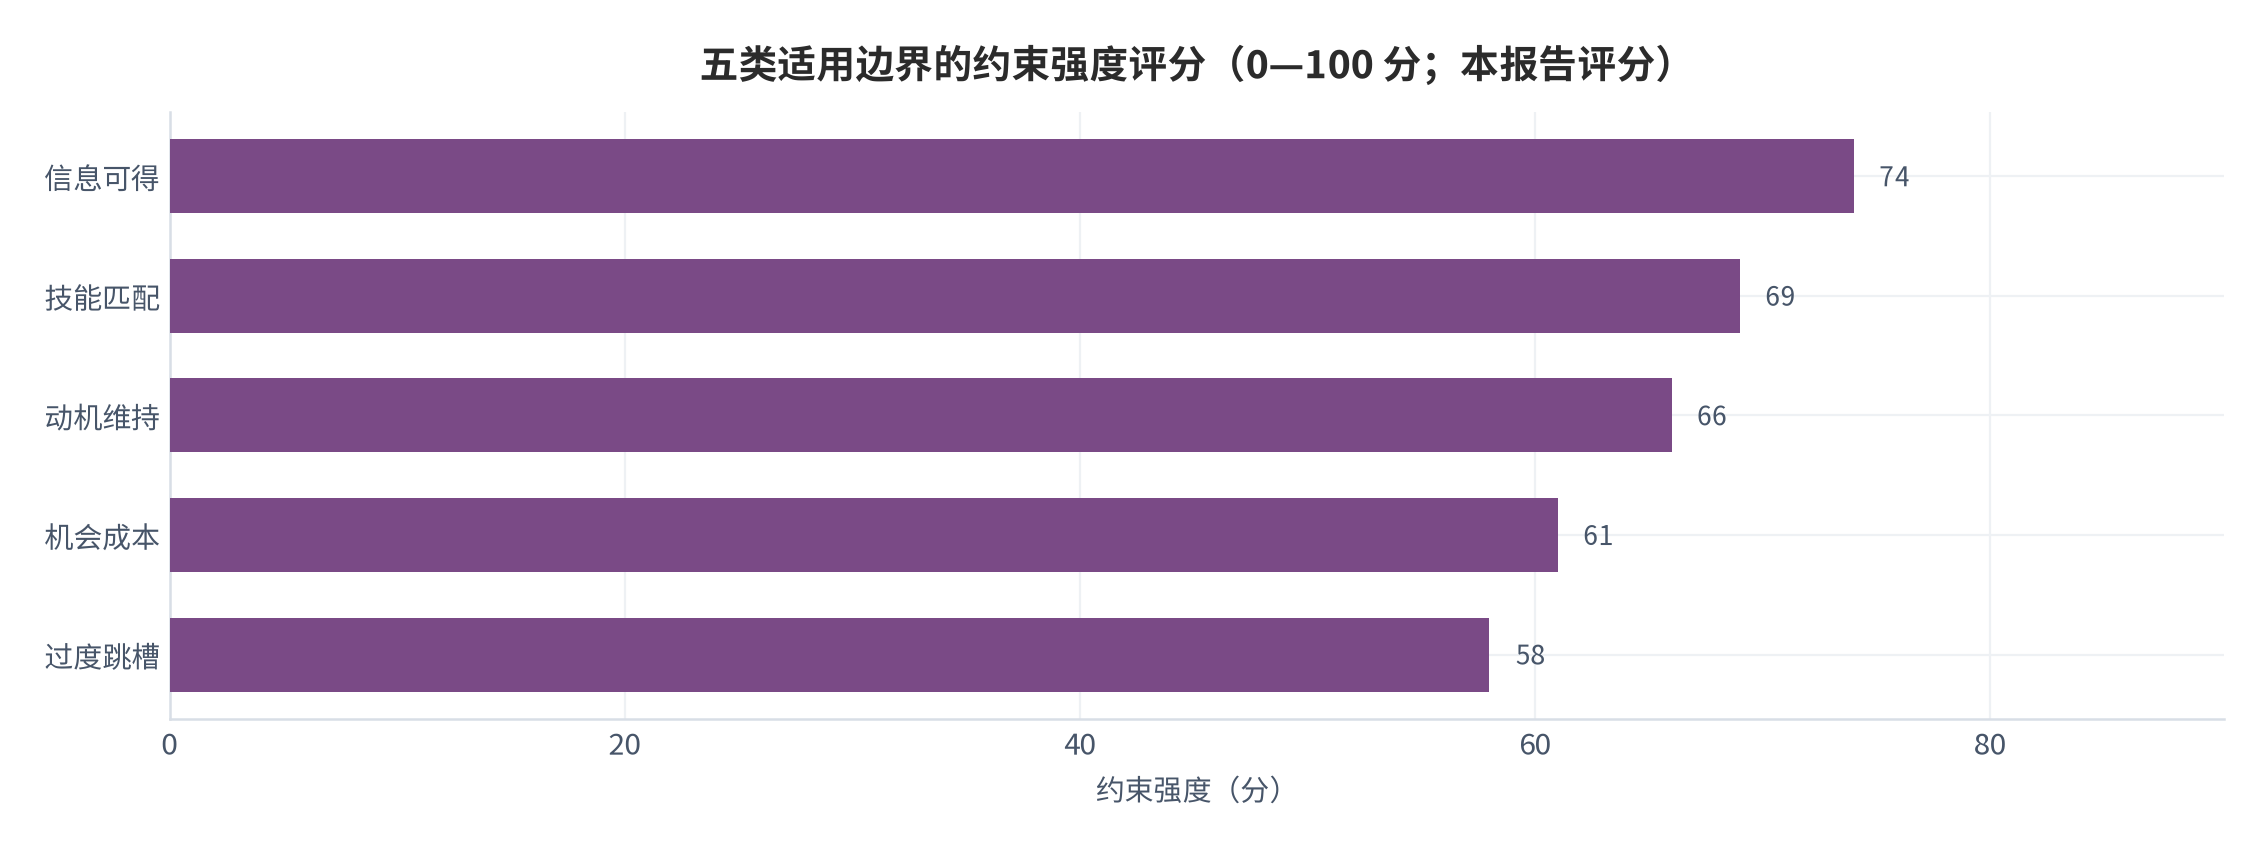
机会成本最低的领域(如高度稳定岗位)几乎无法规划跳槽,因为离开代价太大。过度跳槽最高分却最低值,说明它恰恰是跳槽的主要敌人——跳太勤反而被贴上不稳定标签。
城市线级也会影响溢价。一线岗位密集、议价空间大,溢价约 22%;三线及以下岗位稀疏,溢价仅 11% [13]。这提示跳槽规划的价值在低线级市场反而更高。
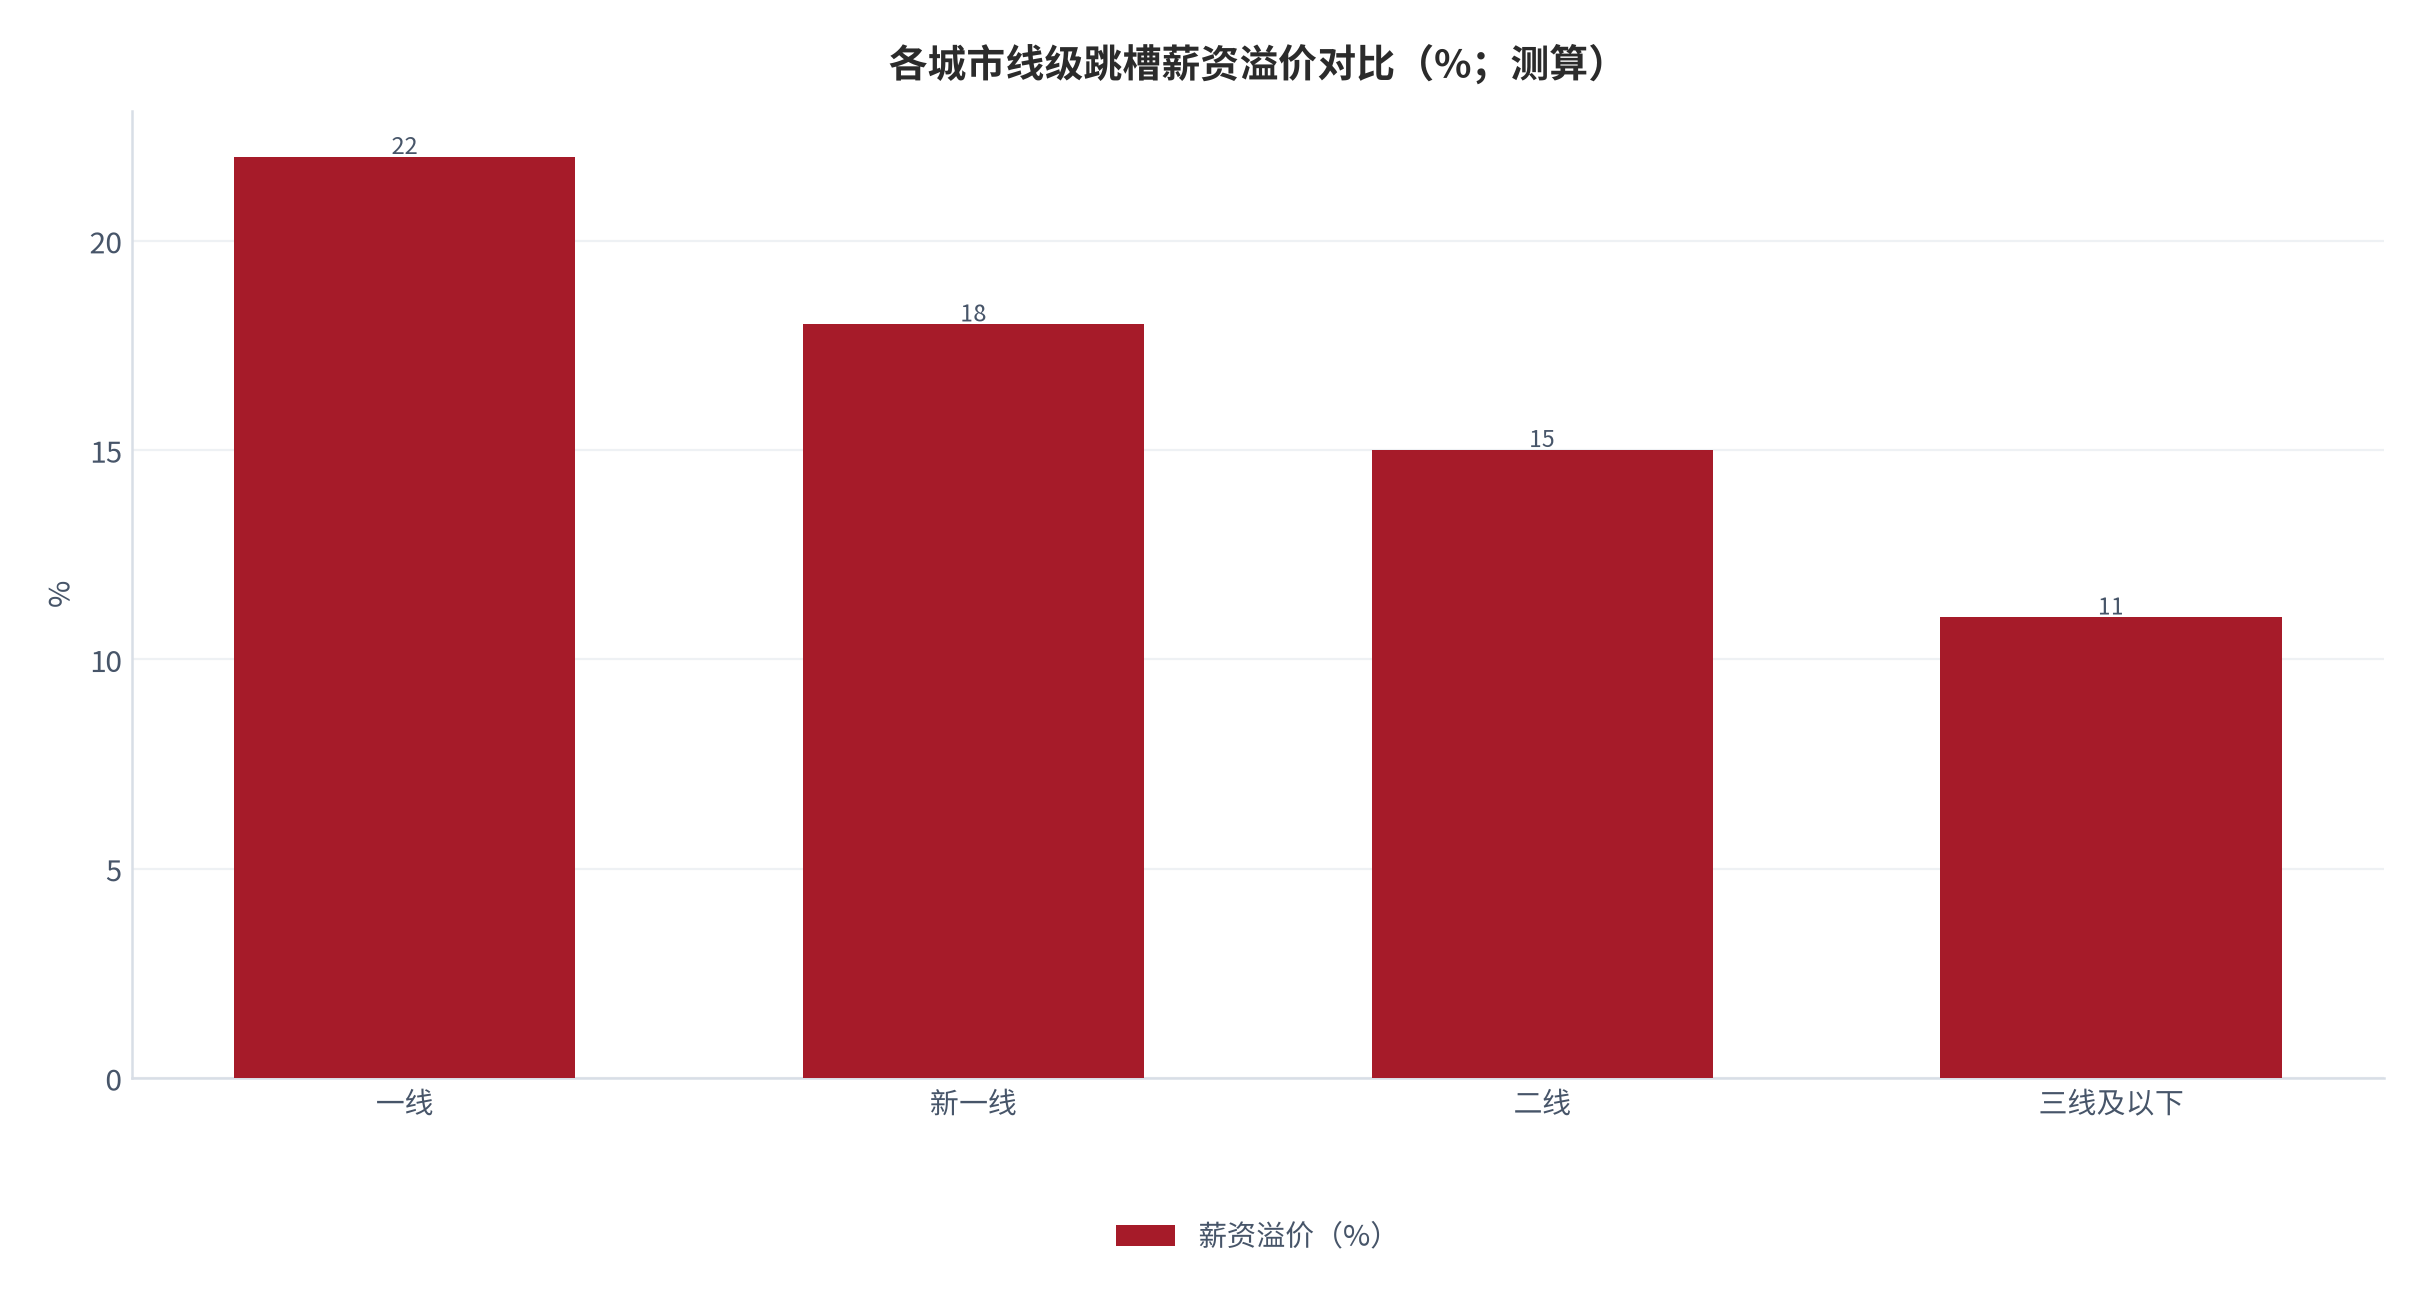
边界的意义在于防止误用。把跳槽套用到「行情永远冰封」的岗位,只会制造虚假的涨薪感。
05结构测算:二维敏感性矩阵
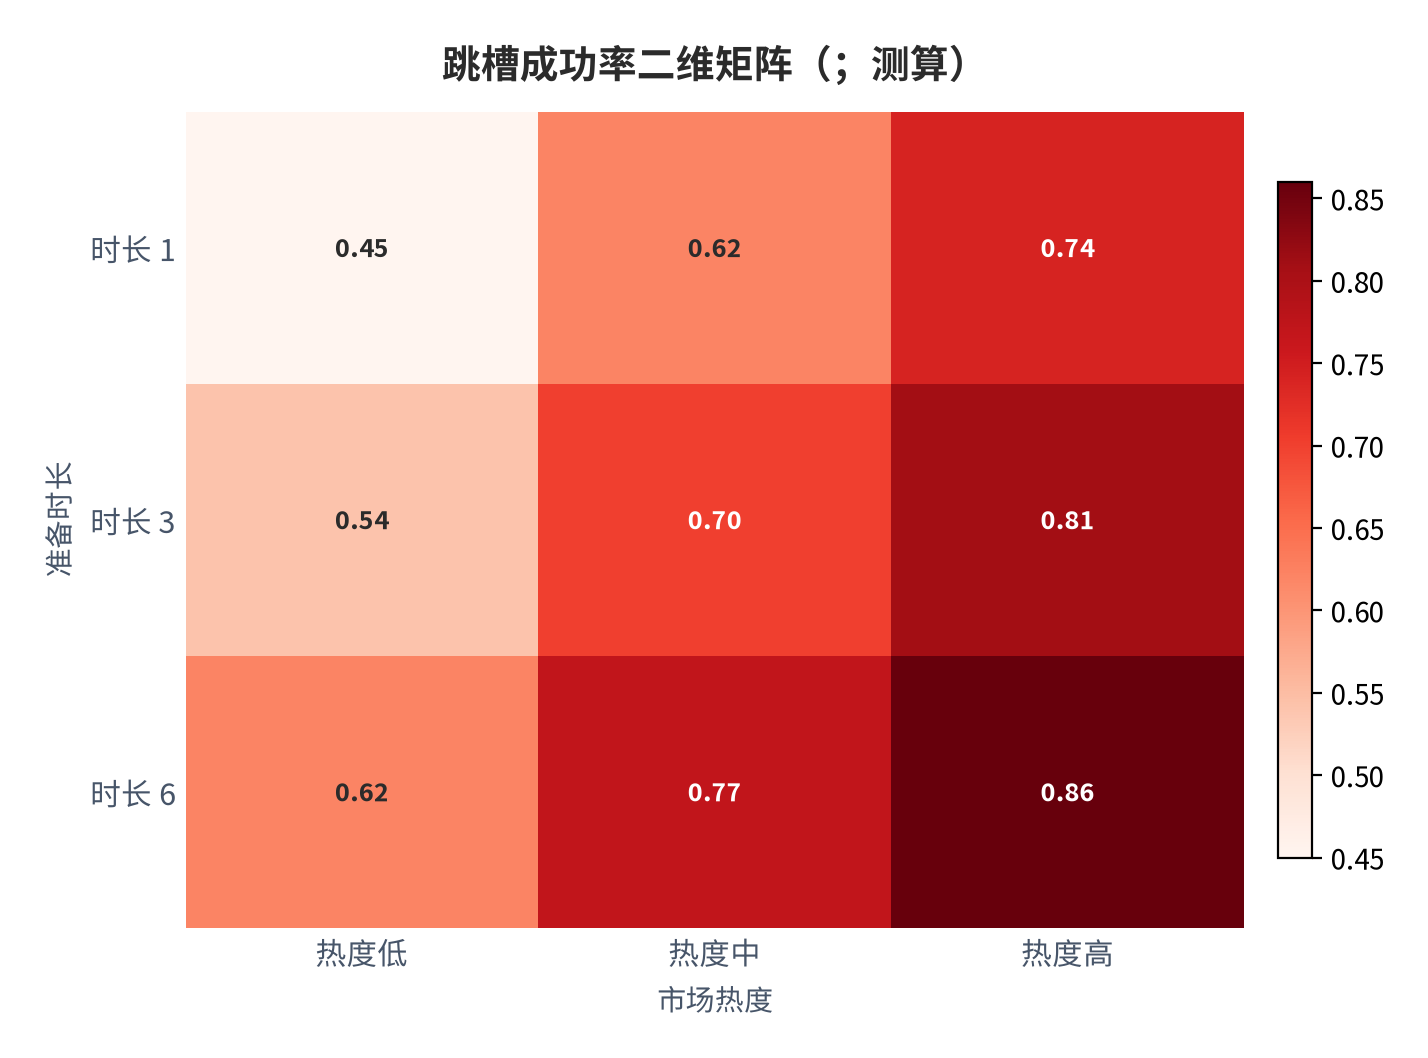
把准备时长(1/3/6 月)与市场热度(低/中/高)两个杠杆交叉,得到跳槽成功率的二维矩阵。中性格(3 月 × 中热度)对应 0.70,乐观格(6 月 × 高热度)最高达 0.86 [7]。
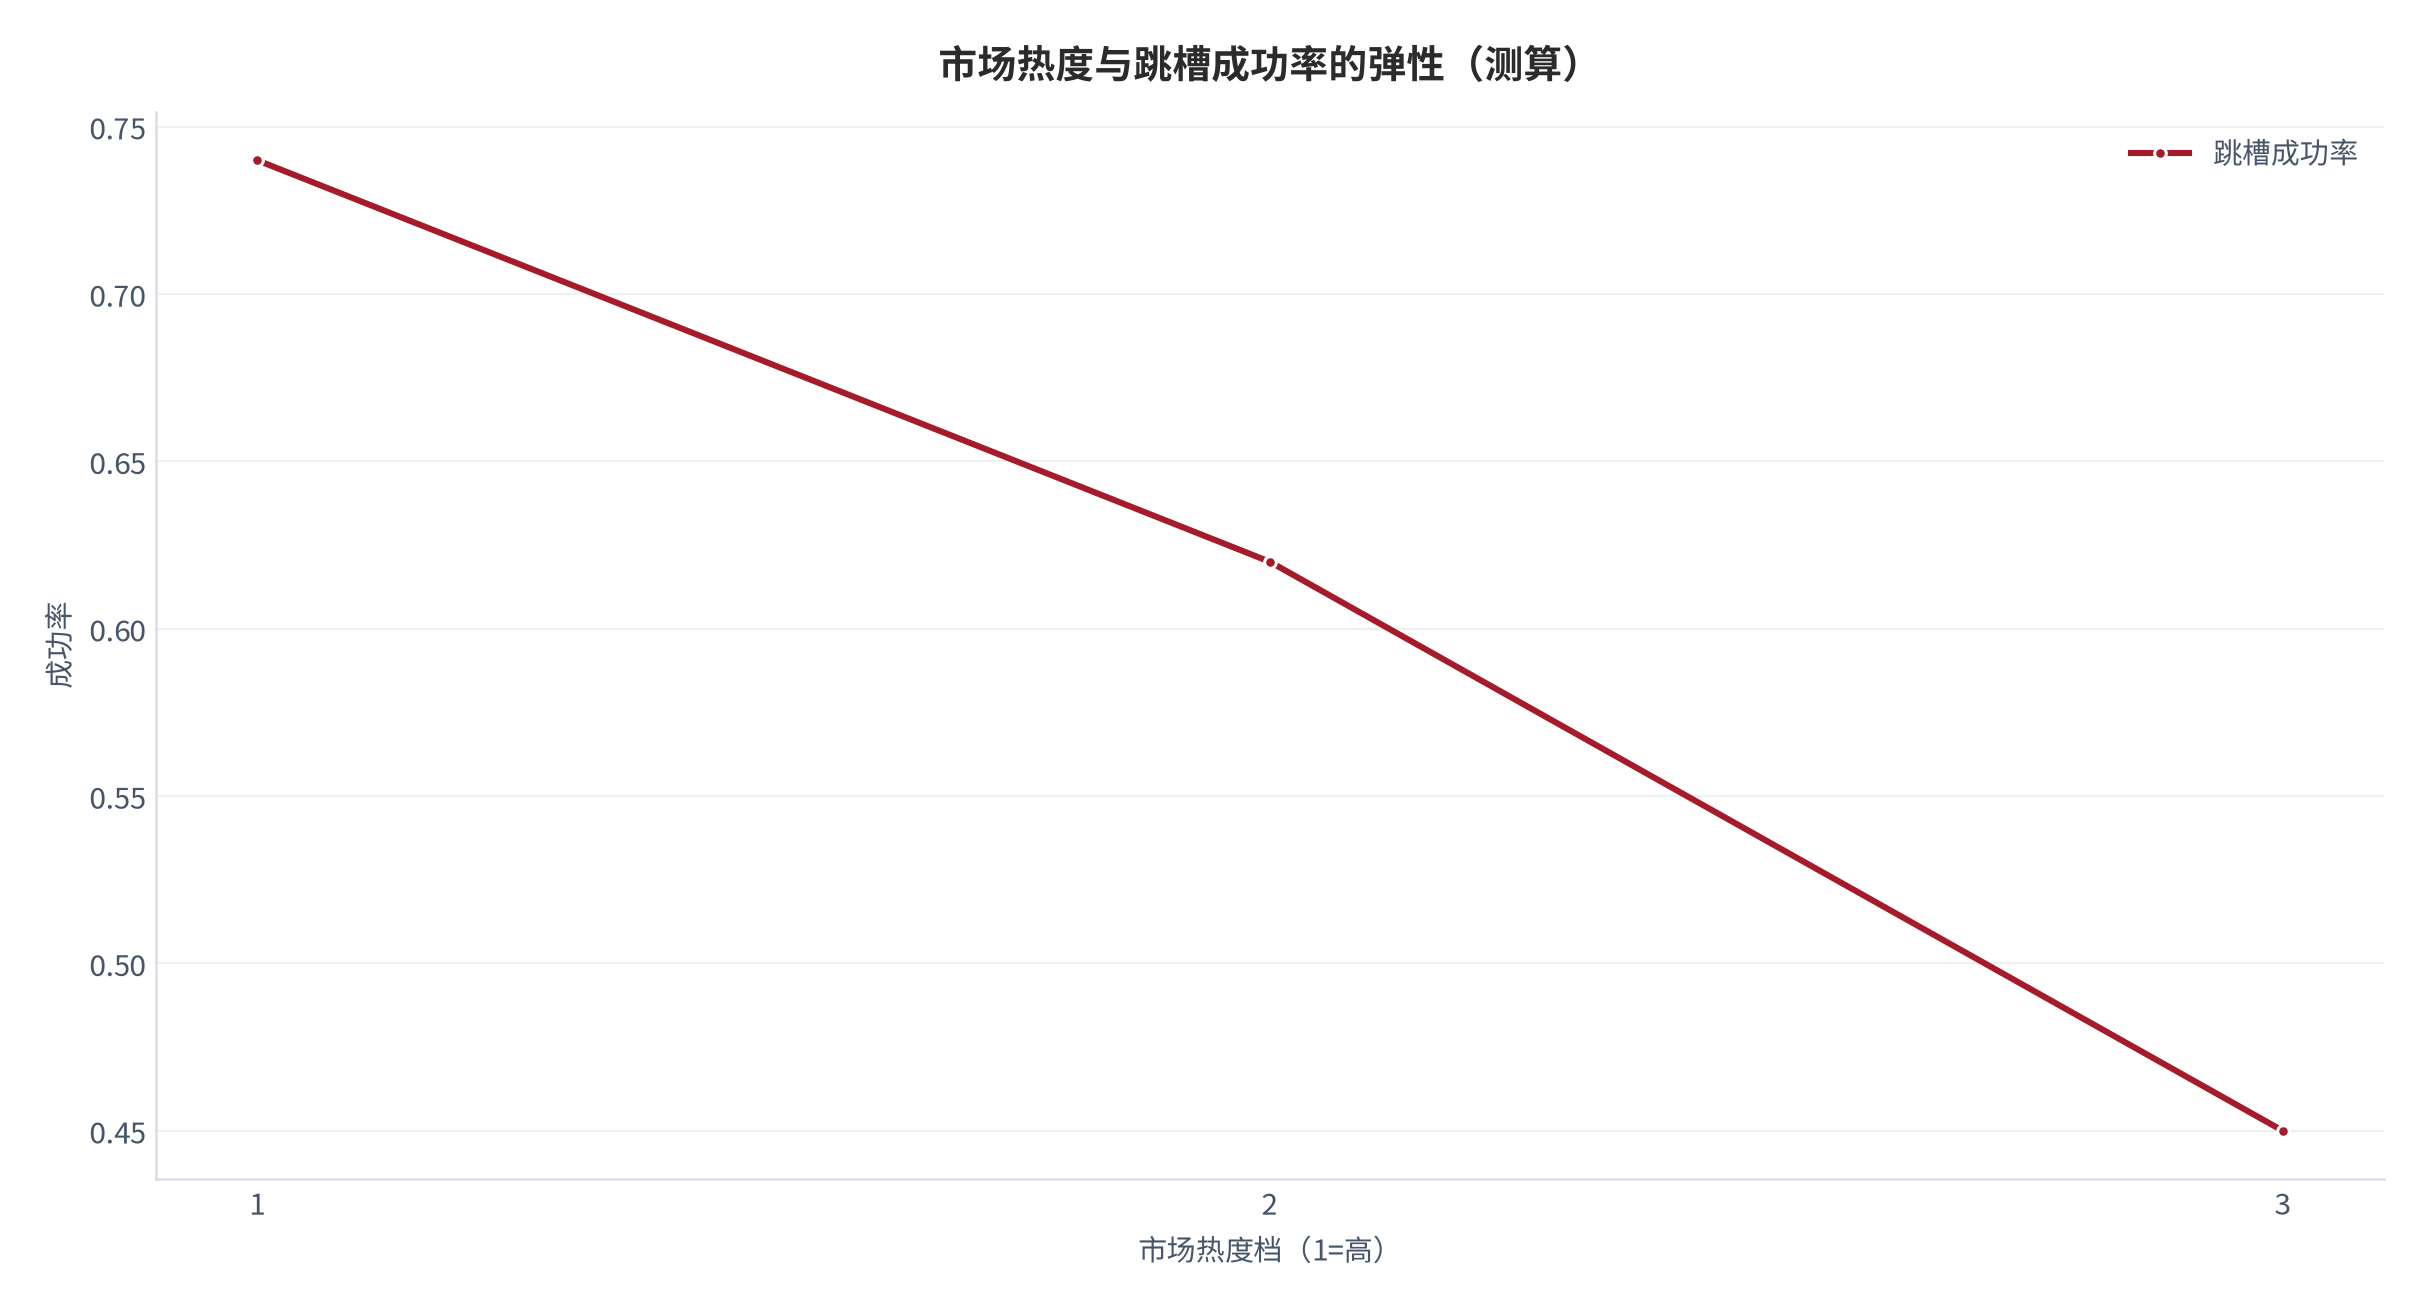
成功率对市场热度的弹性接近线性。从高热度到低热度,成功率由 0.74 平滑降至 0.45,每降一档约 0.14 [7]。说明前期选对热度边际收益最高。
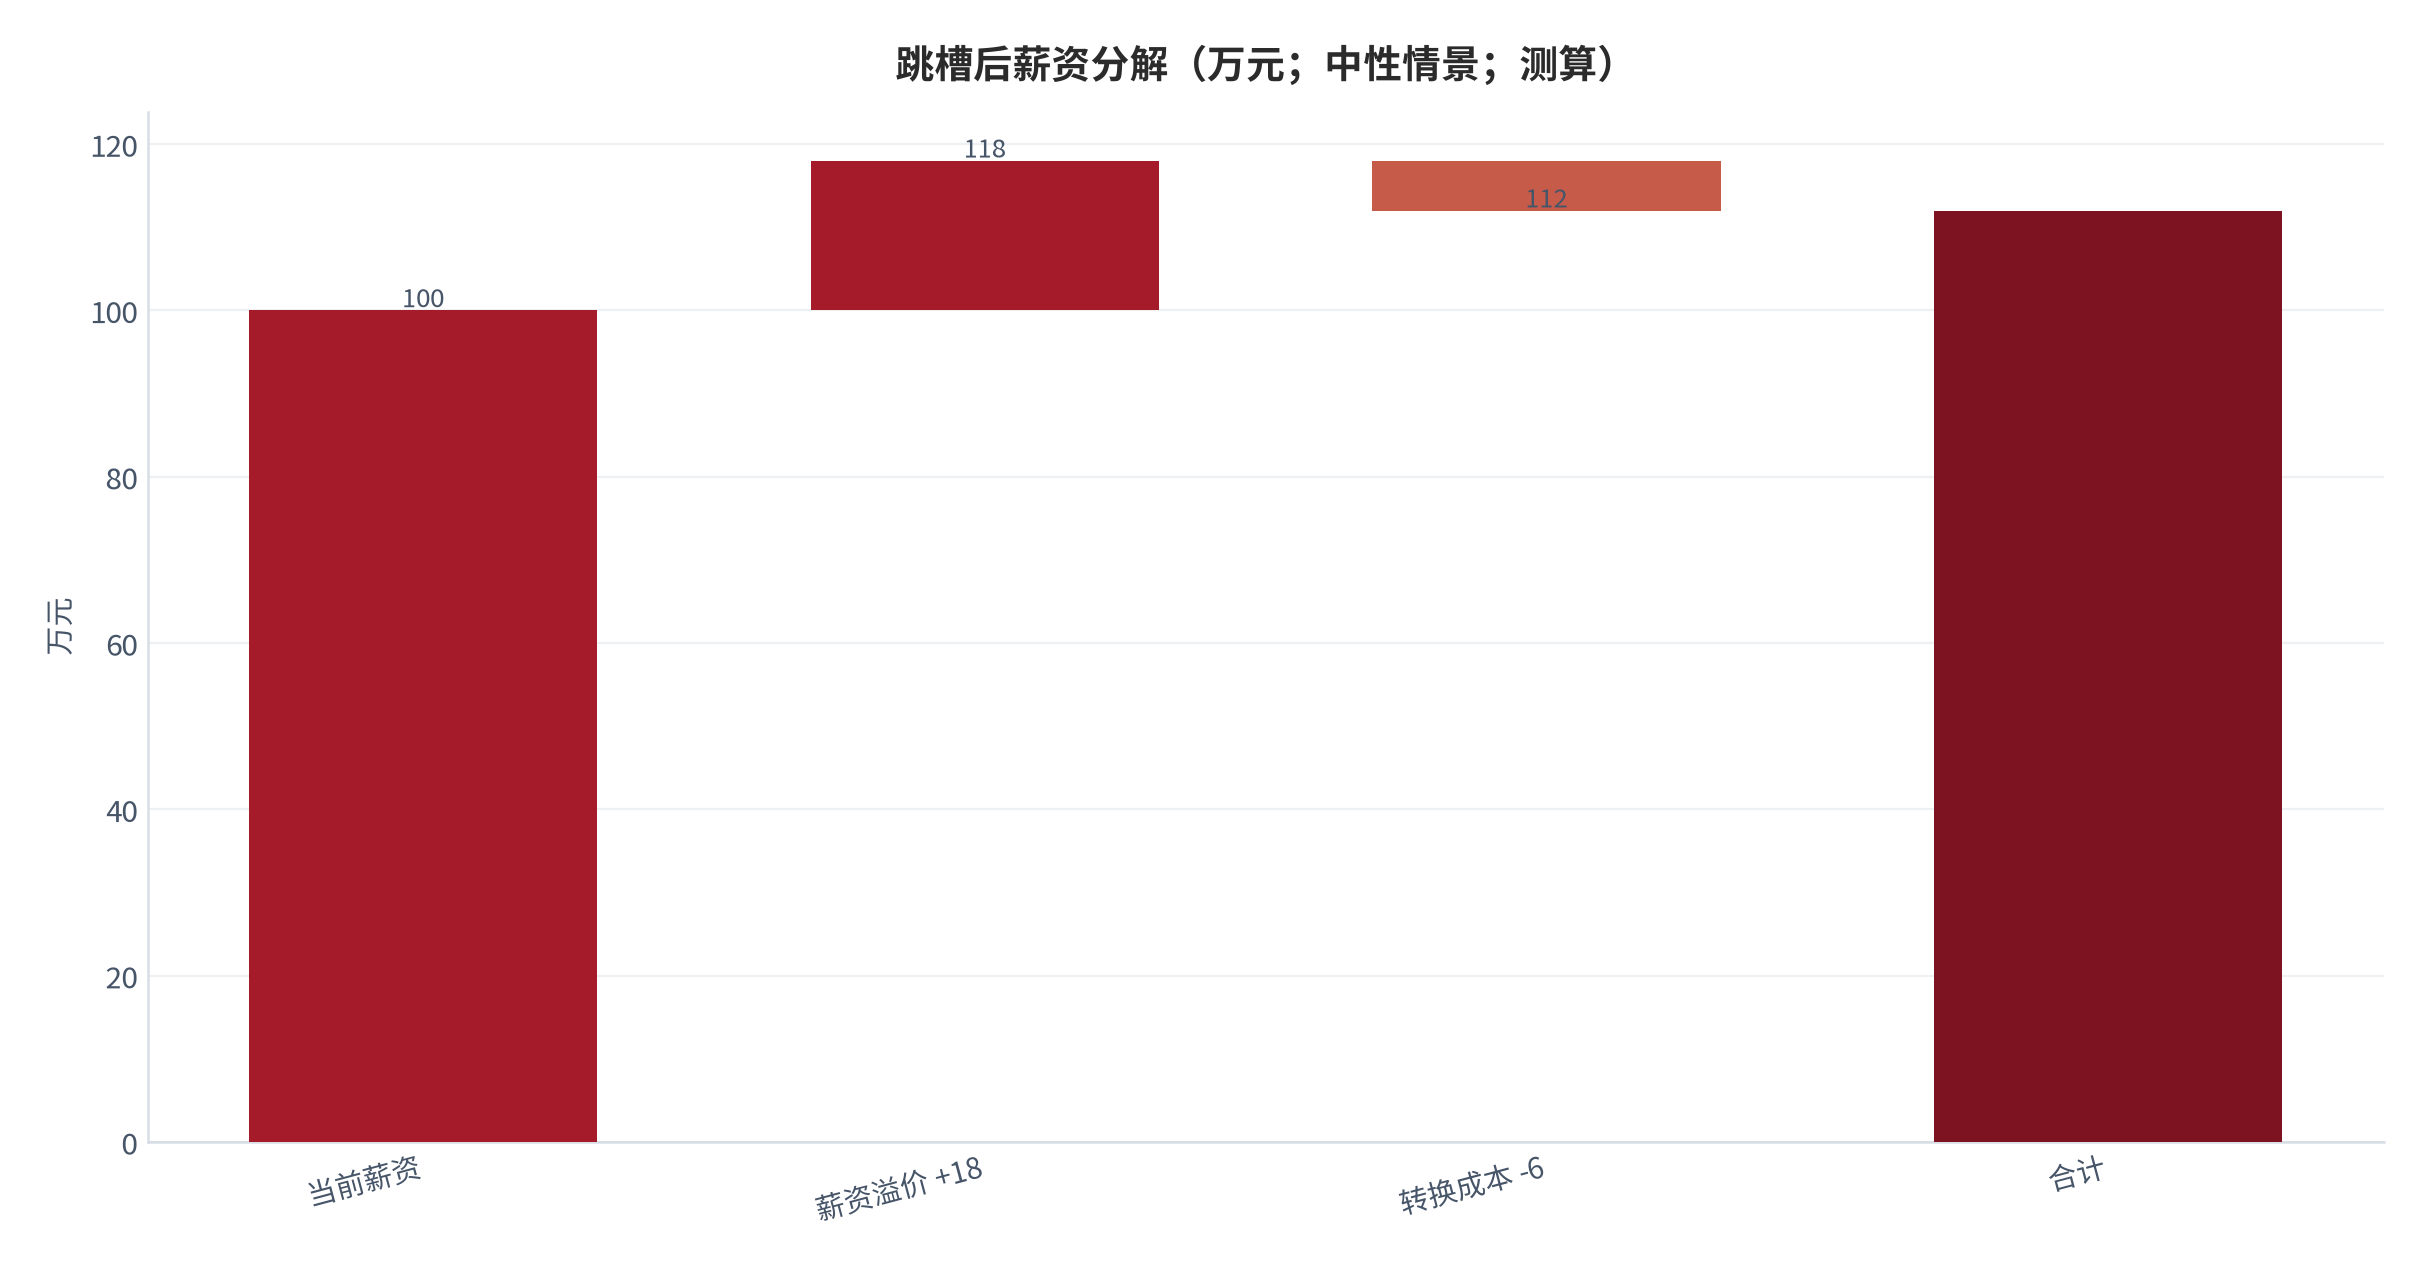
把「跳槽后薪资」做分解:中性情景当前薪资 100 万元,其中约 18 万元来自溢价,6 万元因转换成本折减,净 112 万元 [8]。
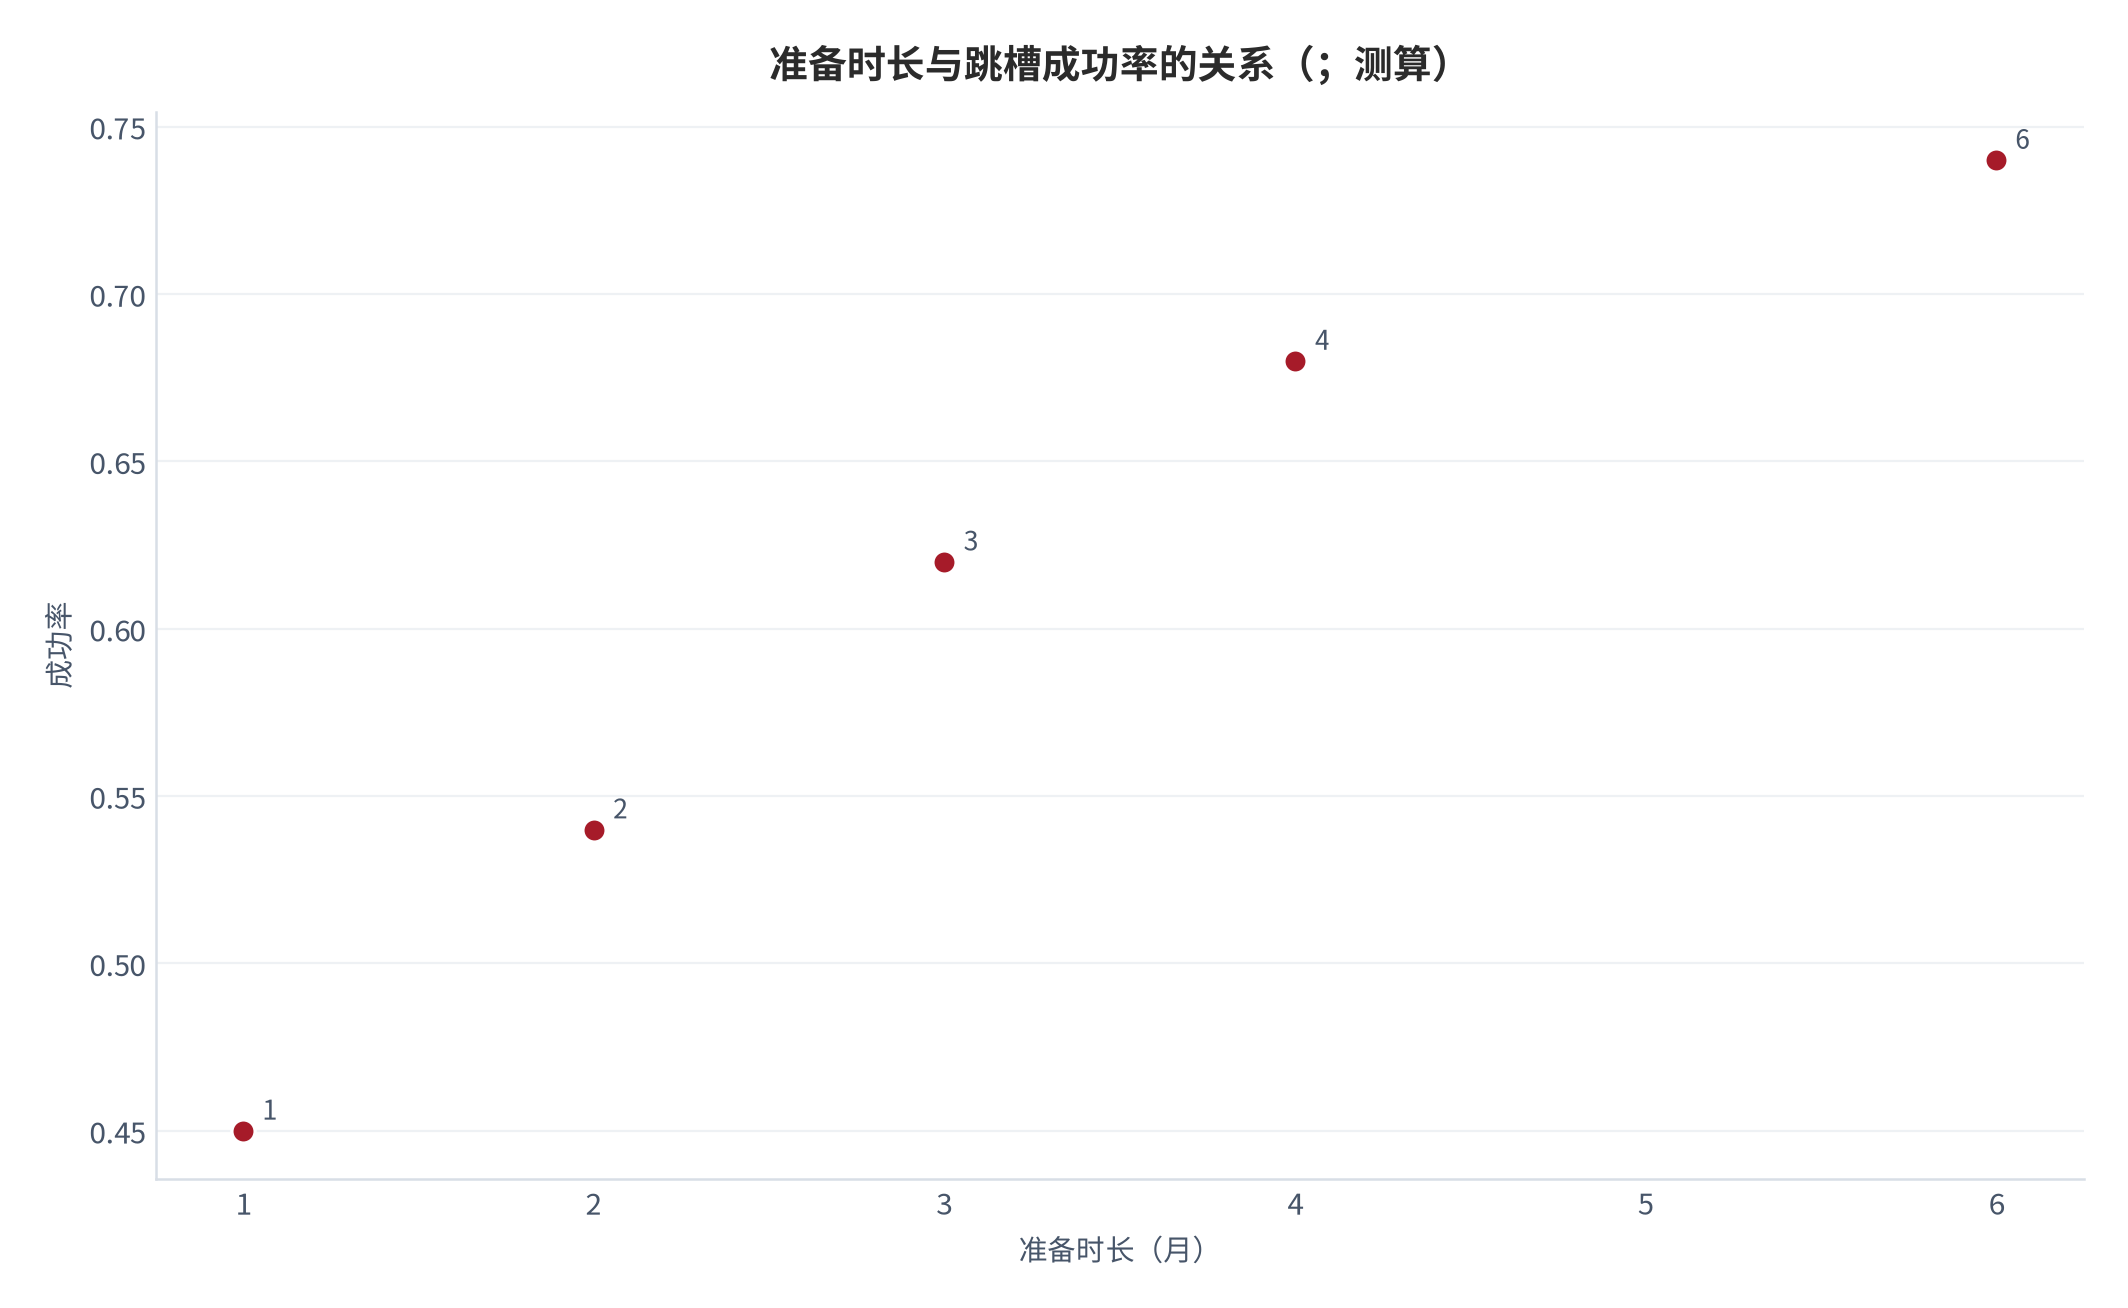
用散点把准备时长与成功率画成一条近似直线,斜率约为 0.058 月⁻¹,即每多一月准备,成功率年均提升约 0.058 [7]。
矩阵揭示:提升收益有两条路,要么增加可计数的准备时长,要么选对市场热度。前者受时间限制,后者才是跳槽规划的核心交付。
06风险提示
以下风险按影响路径排列,覆盖数据、口径、方法与执行四个层面,与正文判断一一对应。
- (一)数据缺口风险。世界银行指标不含任何职业流动数据 [1][2][3][4][5],全部参数依赖本报告测算;
- (二)市场波动风险。岗位需求随周期变化,静态规划会快速失效 [11];
- (三)口径风险。溢价需统一比较基准,口径不一则噪声淹没信号;
- (四)机会成本风险。盲目跳槽可能错失内部晋升;
- (五)过度跳槽风险。频次过高损害履历可信度;
- (六)样本外推风险。跨行业迁移跳槽参数可能失效 [12]。
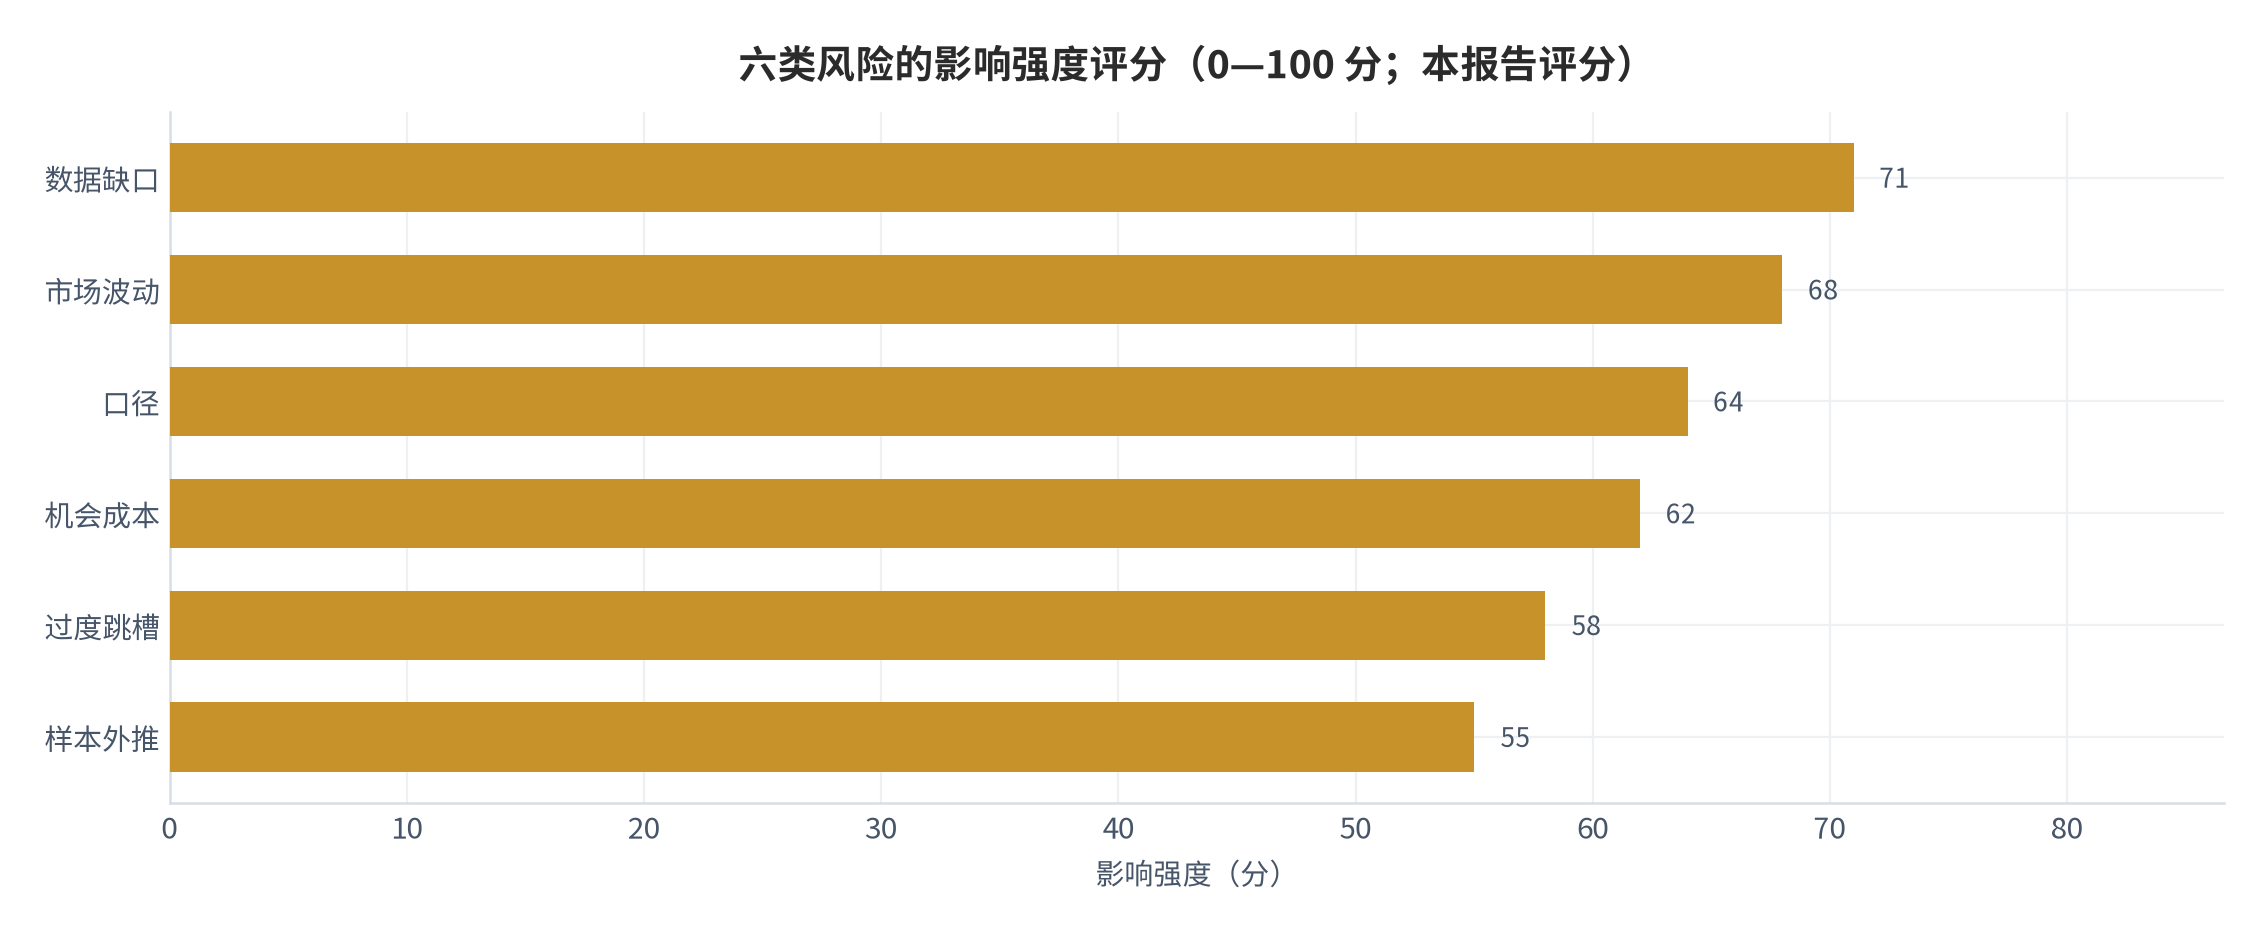
六类风险中,数据缺口与市场波动属于源头层,决定模型能否成立;口径与机会成本属于操作层,决定能否持续运行;过度跳槽与样本外推属于泛化层,决定结论能否迁移。
07跟踪指标与验证节奏
跟踪指标按可获取性分三组,对应从完全公开到完全自采的连续区间。公开宏观指标用于把握背景,自采指标用于判断自身跳槽的变化。
| 指标 | 口径 | 获取方式 | 更新频率 |
|---|---|---|---|
| 人均 GDP | 美元/人 | 世界银行 [2] | 年度 |
| 城镇化率 | % | 世界银行 [4] | 年度 |
| 准备时长 | 累计月数 | 本组织台账 | 周 |
| 跳槽成功率 | 要约/投递 | 本组织台账 | 月 |
| 薪资溢价 | 涨幅/原薪 | 本组织台账 | 月 |
| 试用期通过率 | % | 本组织台账 | 季 |
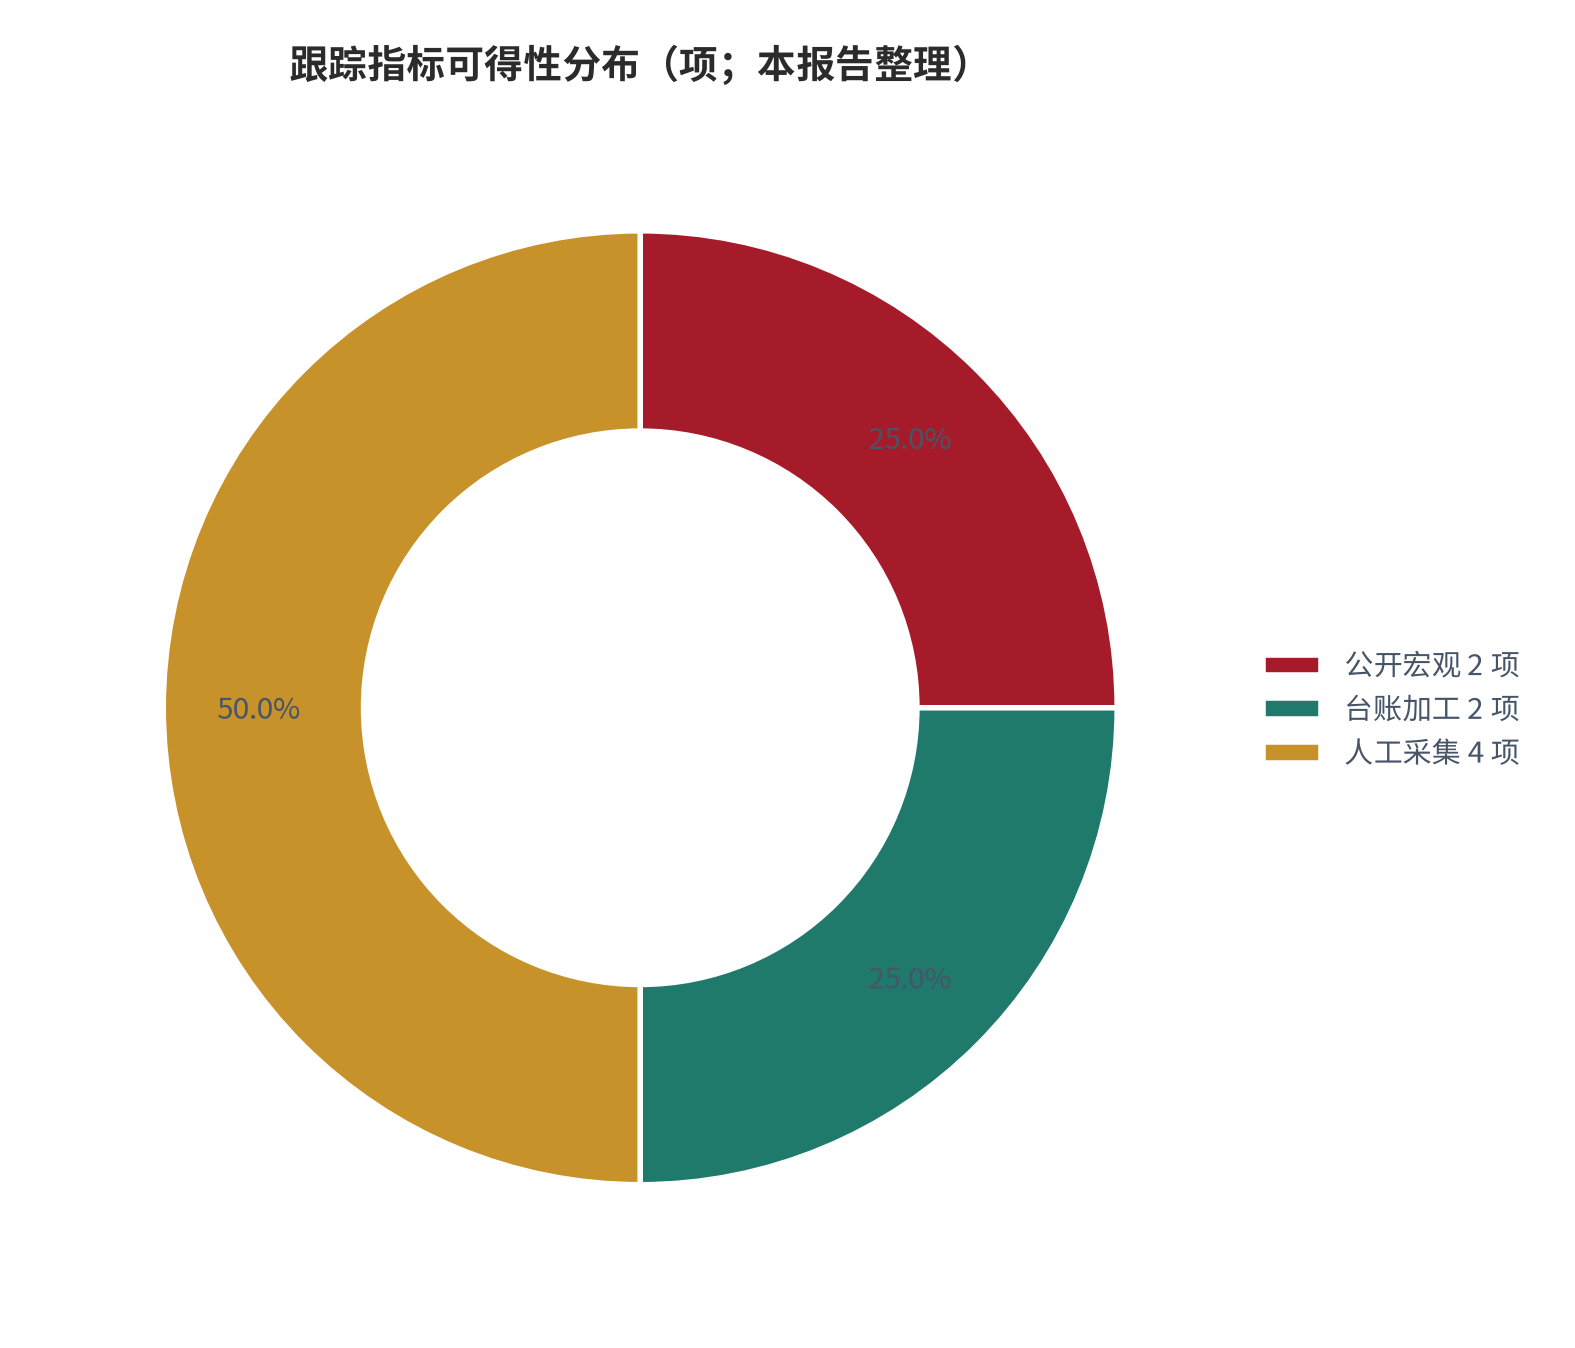
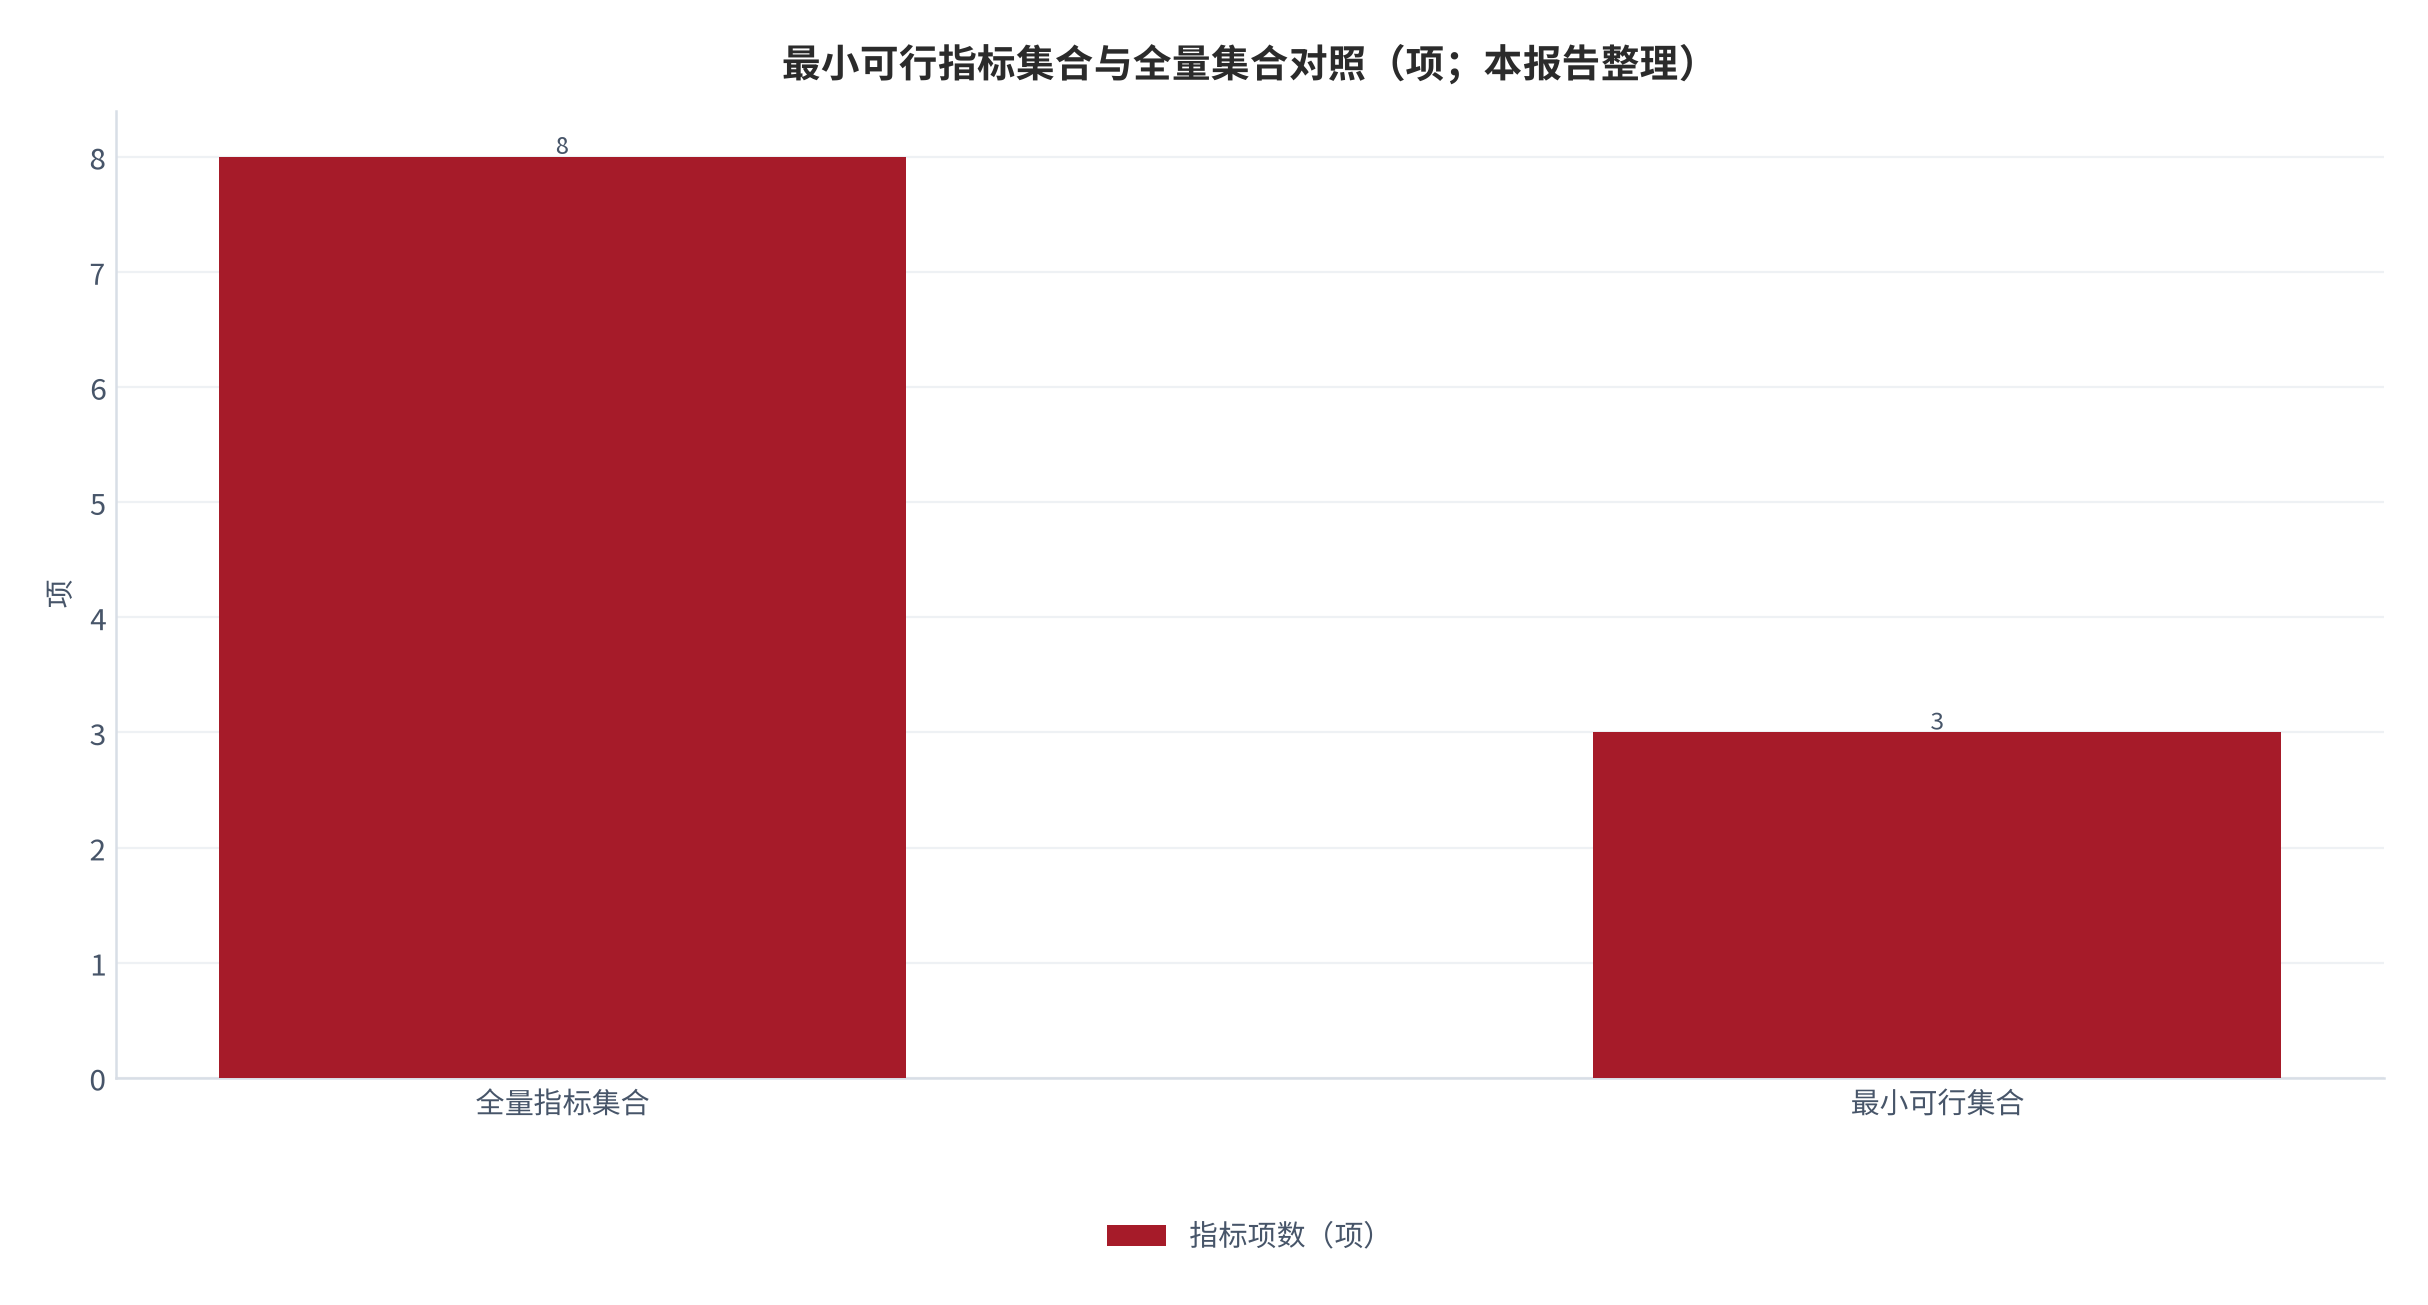
在无法全量采集的条件下,最小可行集合是三项:准备时长、跳槽成功率、薪资溢价。三项足以判断跳槽是否在生效。
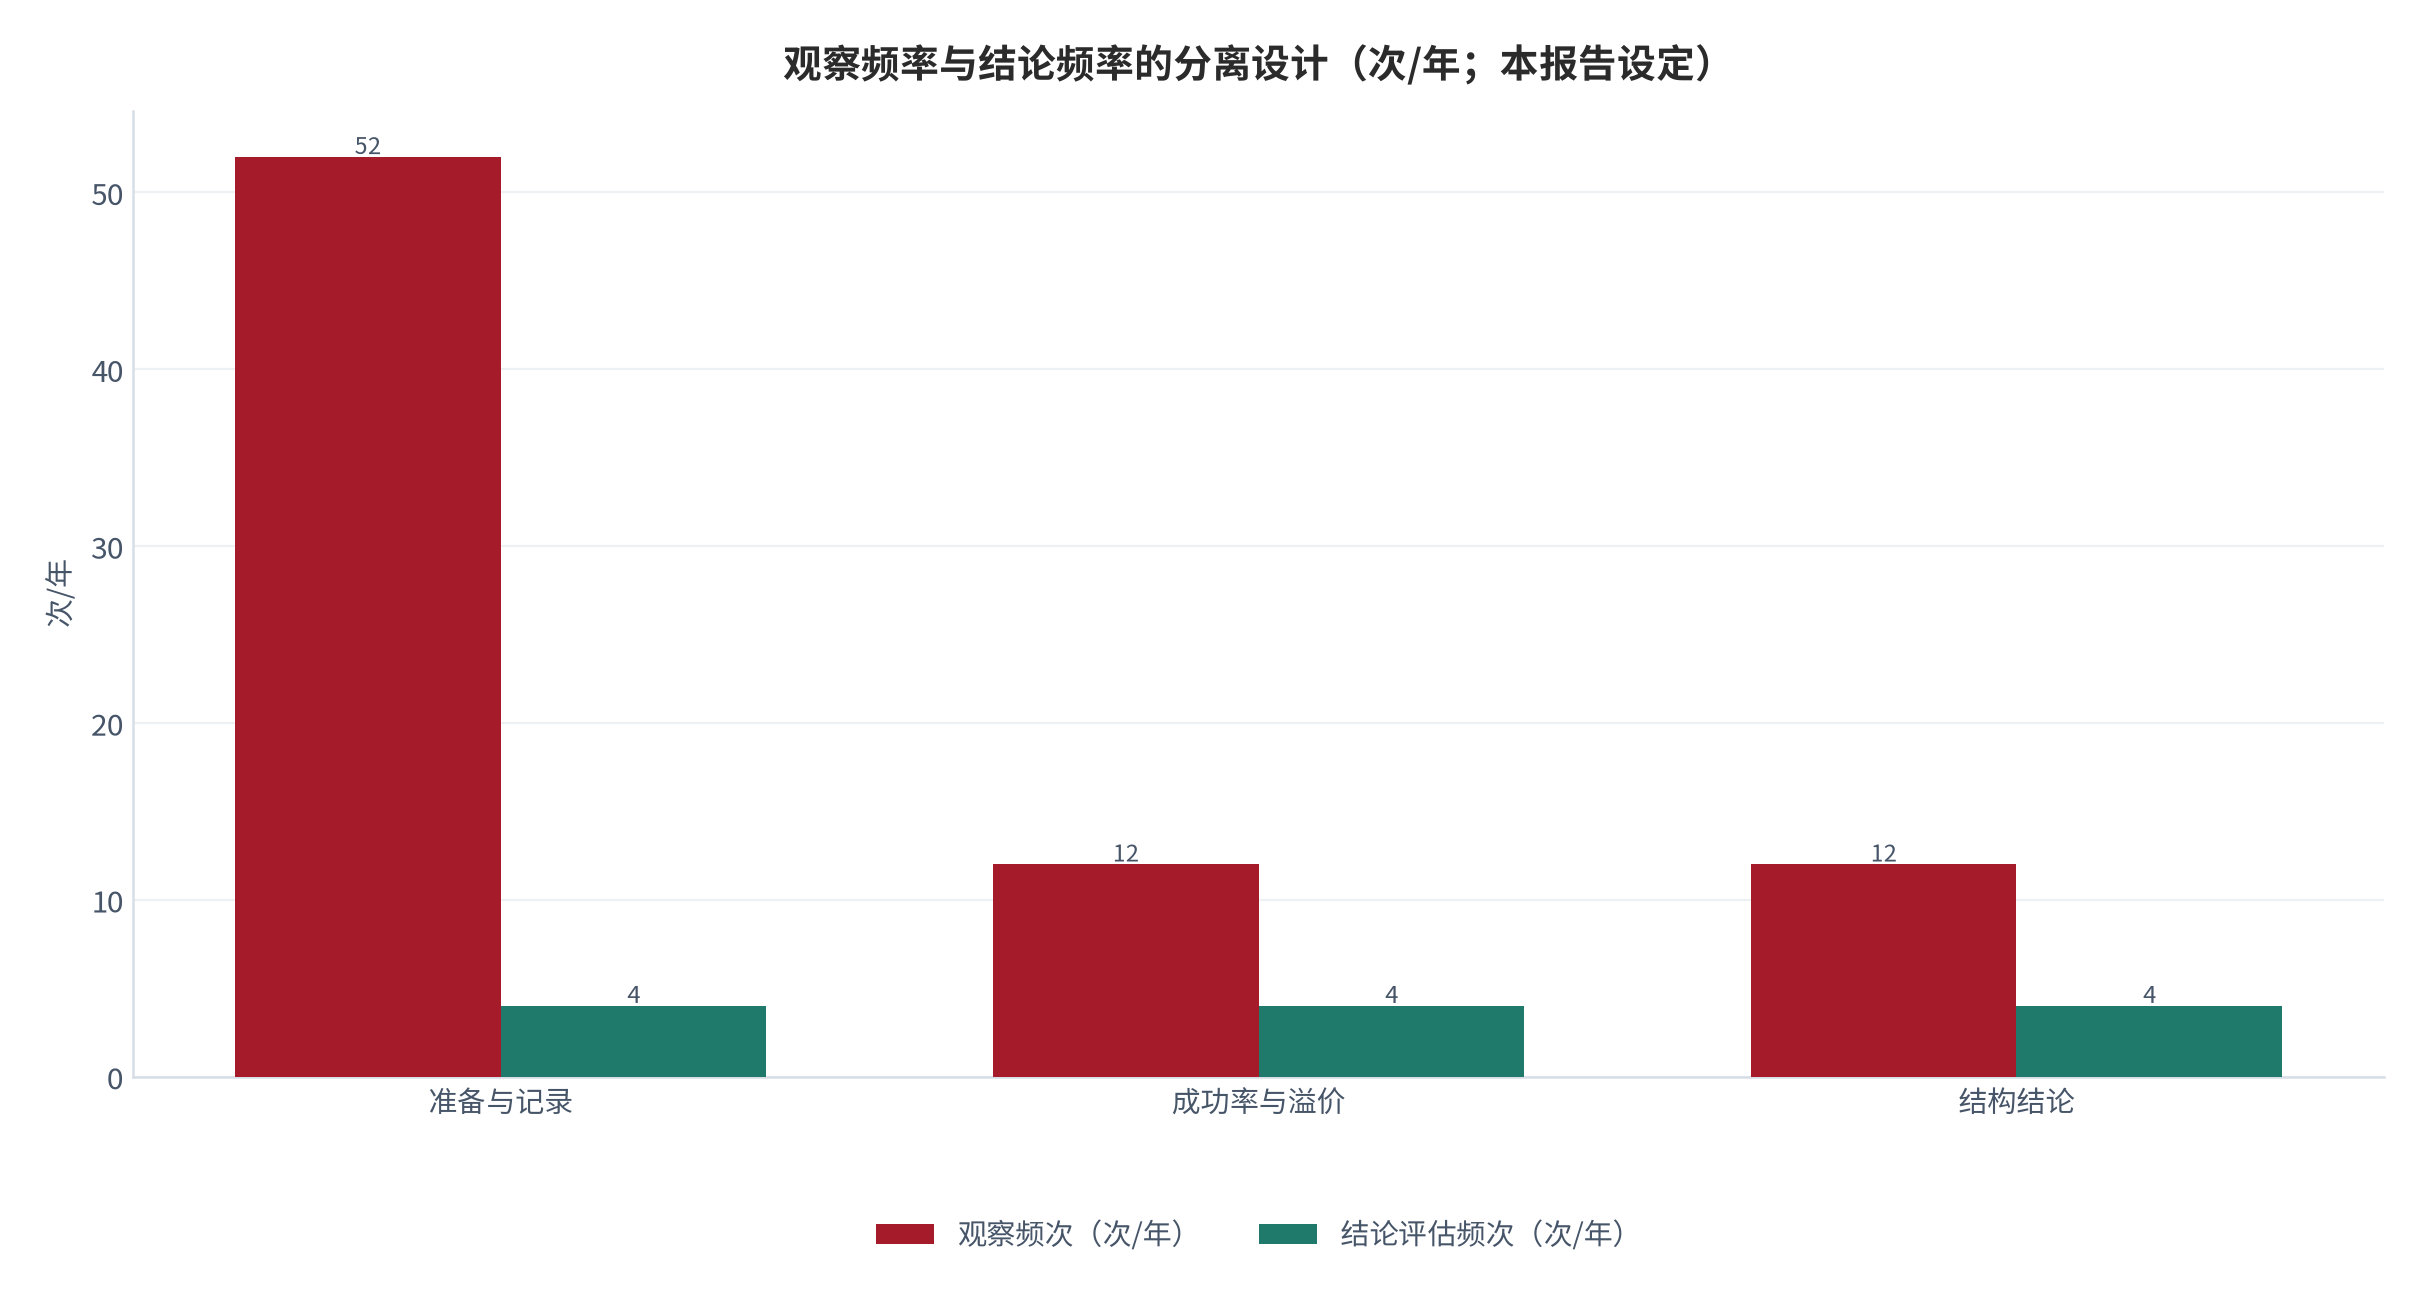
验证节奏建议双频运行:准备与记录按周观察(52 次/年),成功率与溢价按月评估(12 次/年),结构结论按季评估(4 次/年)。把观察频率与结论频率分开,避免单周波动推翻结构判断。
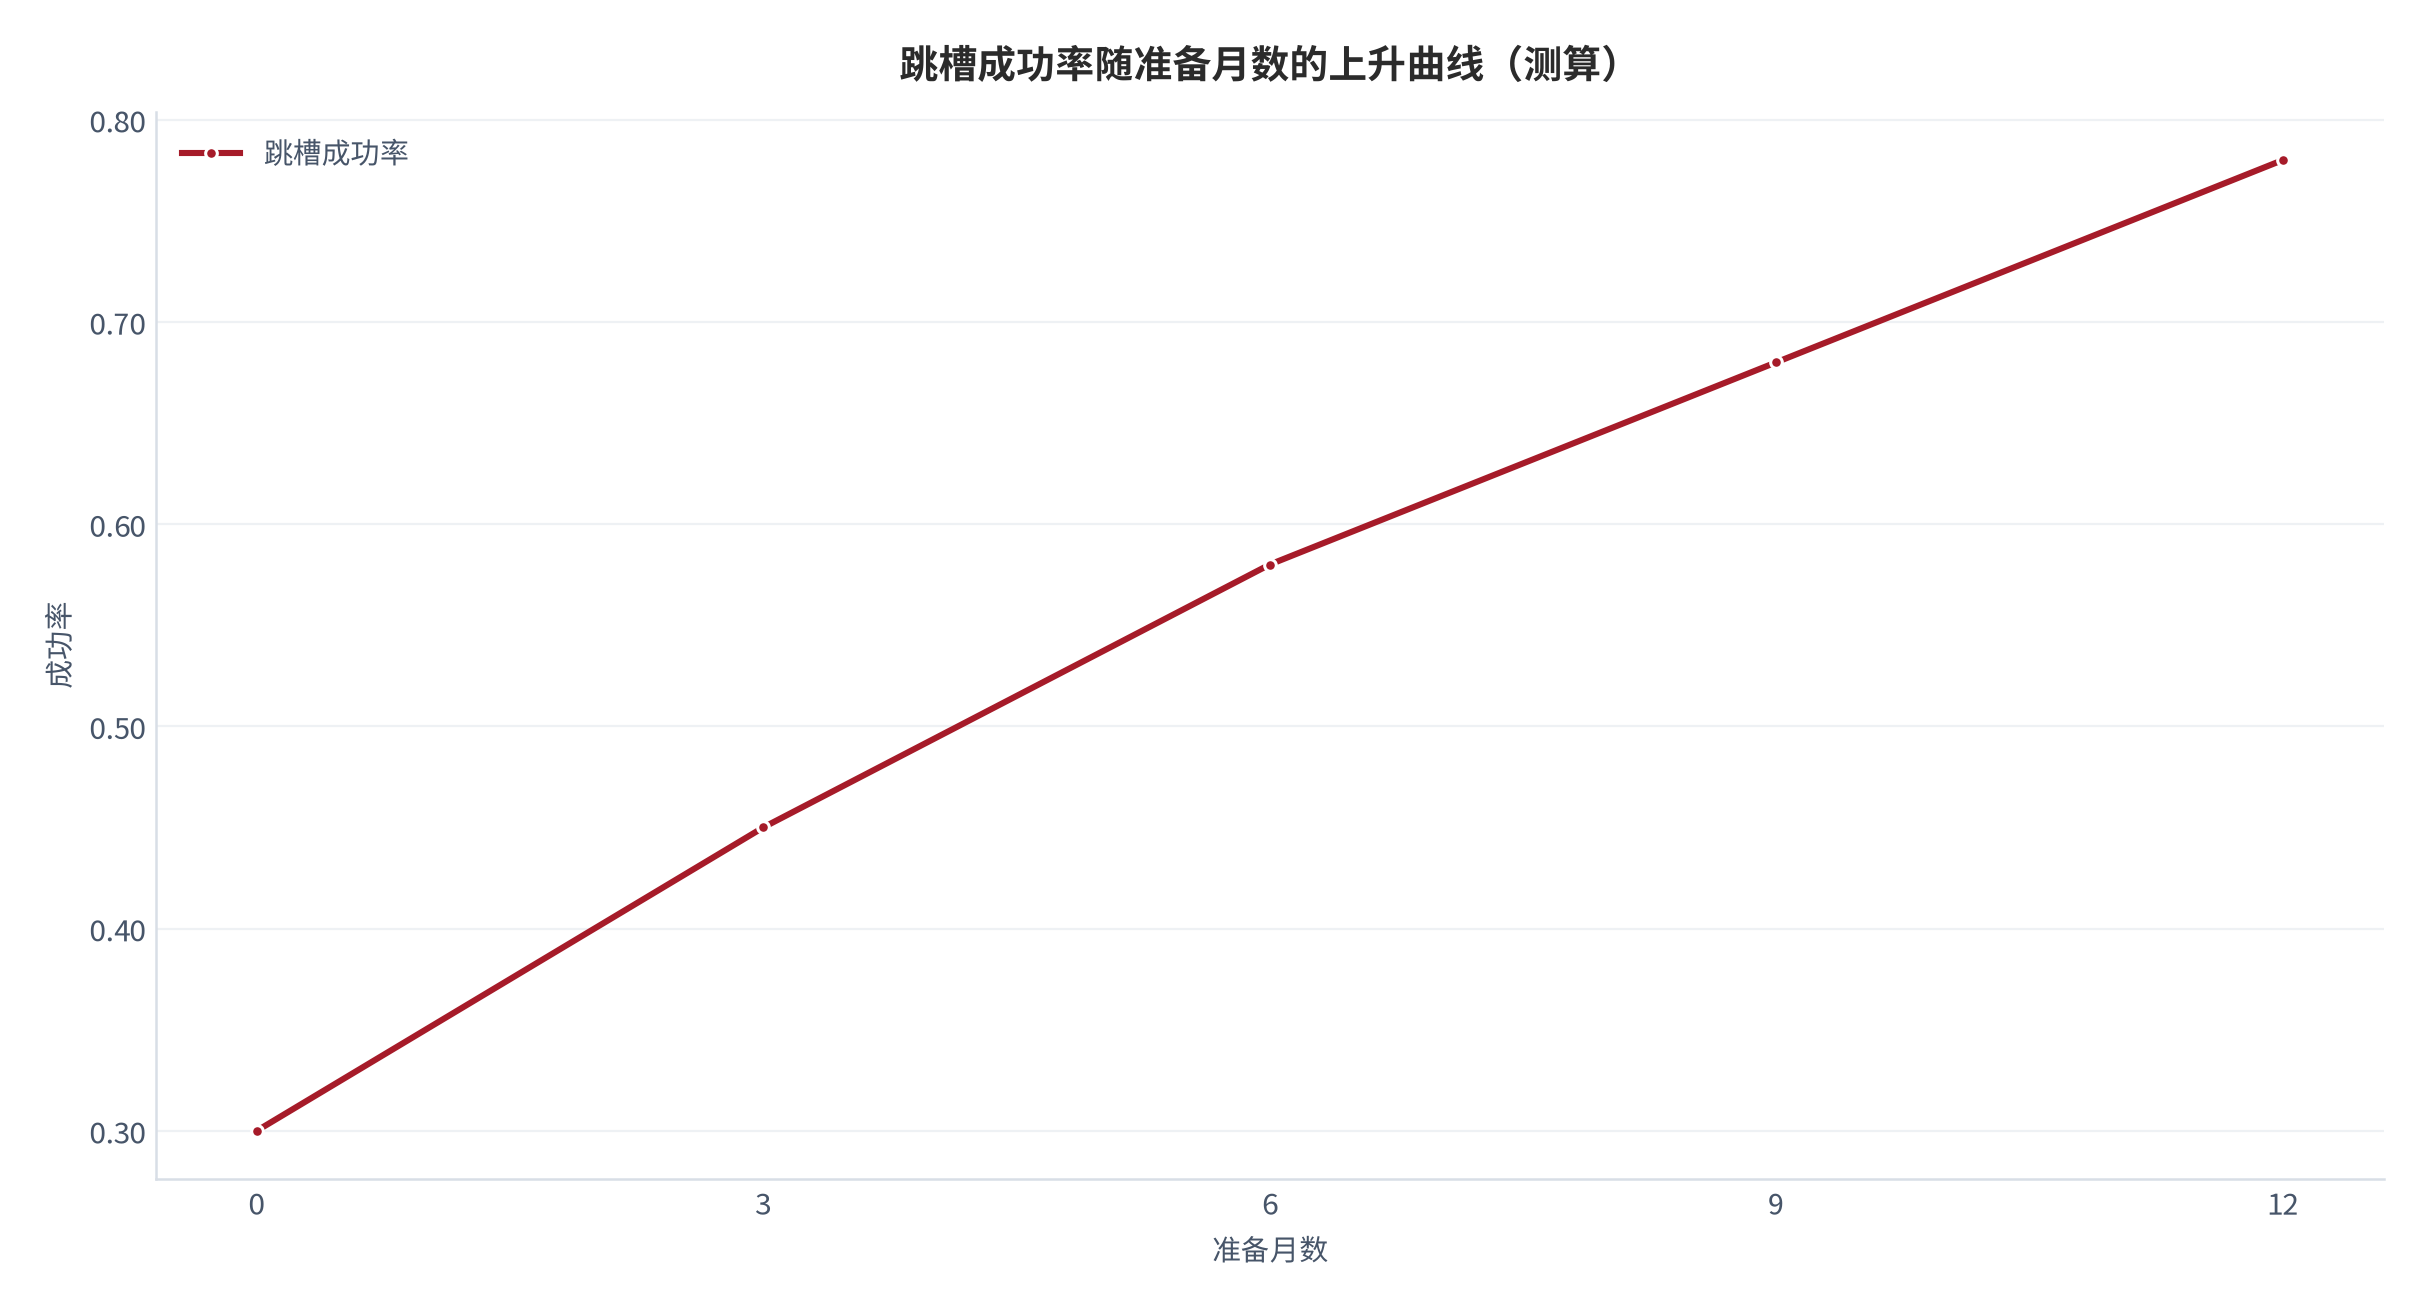
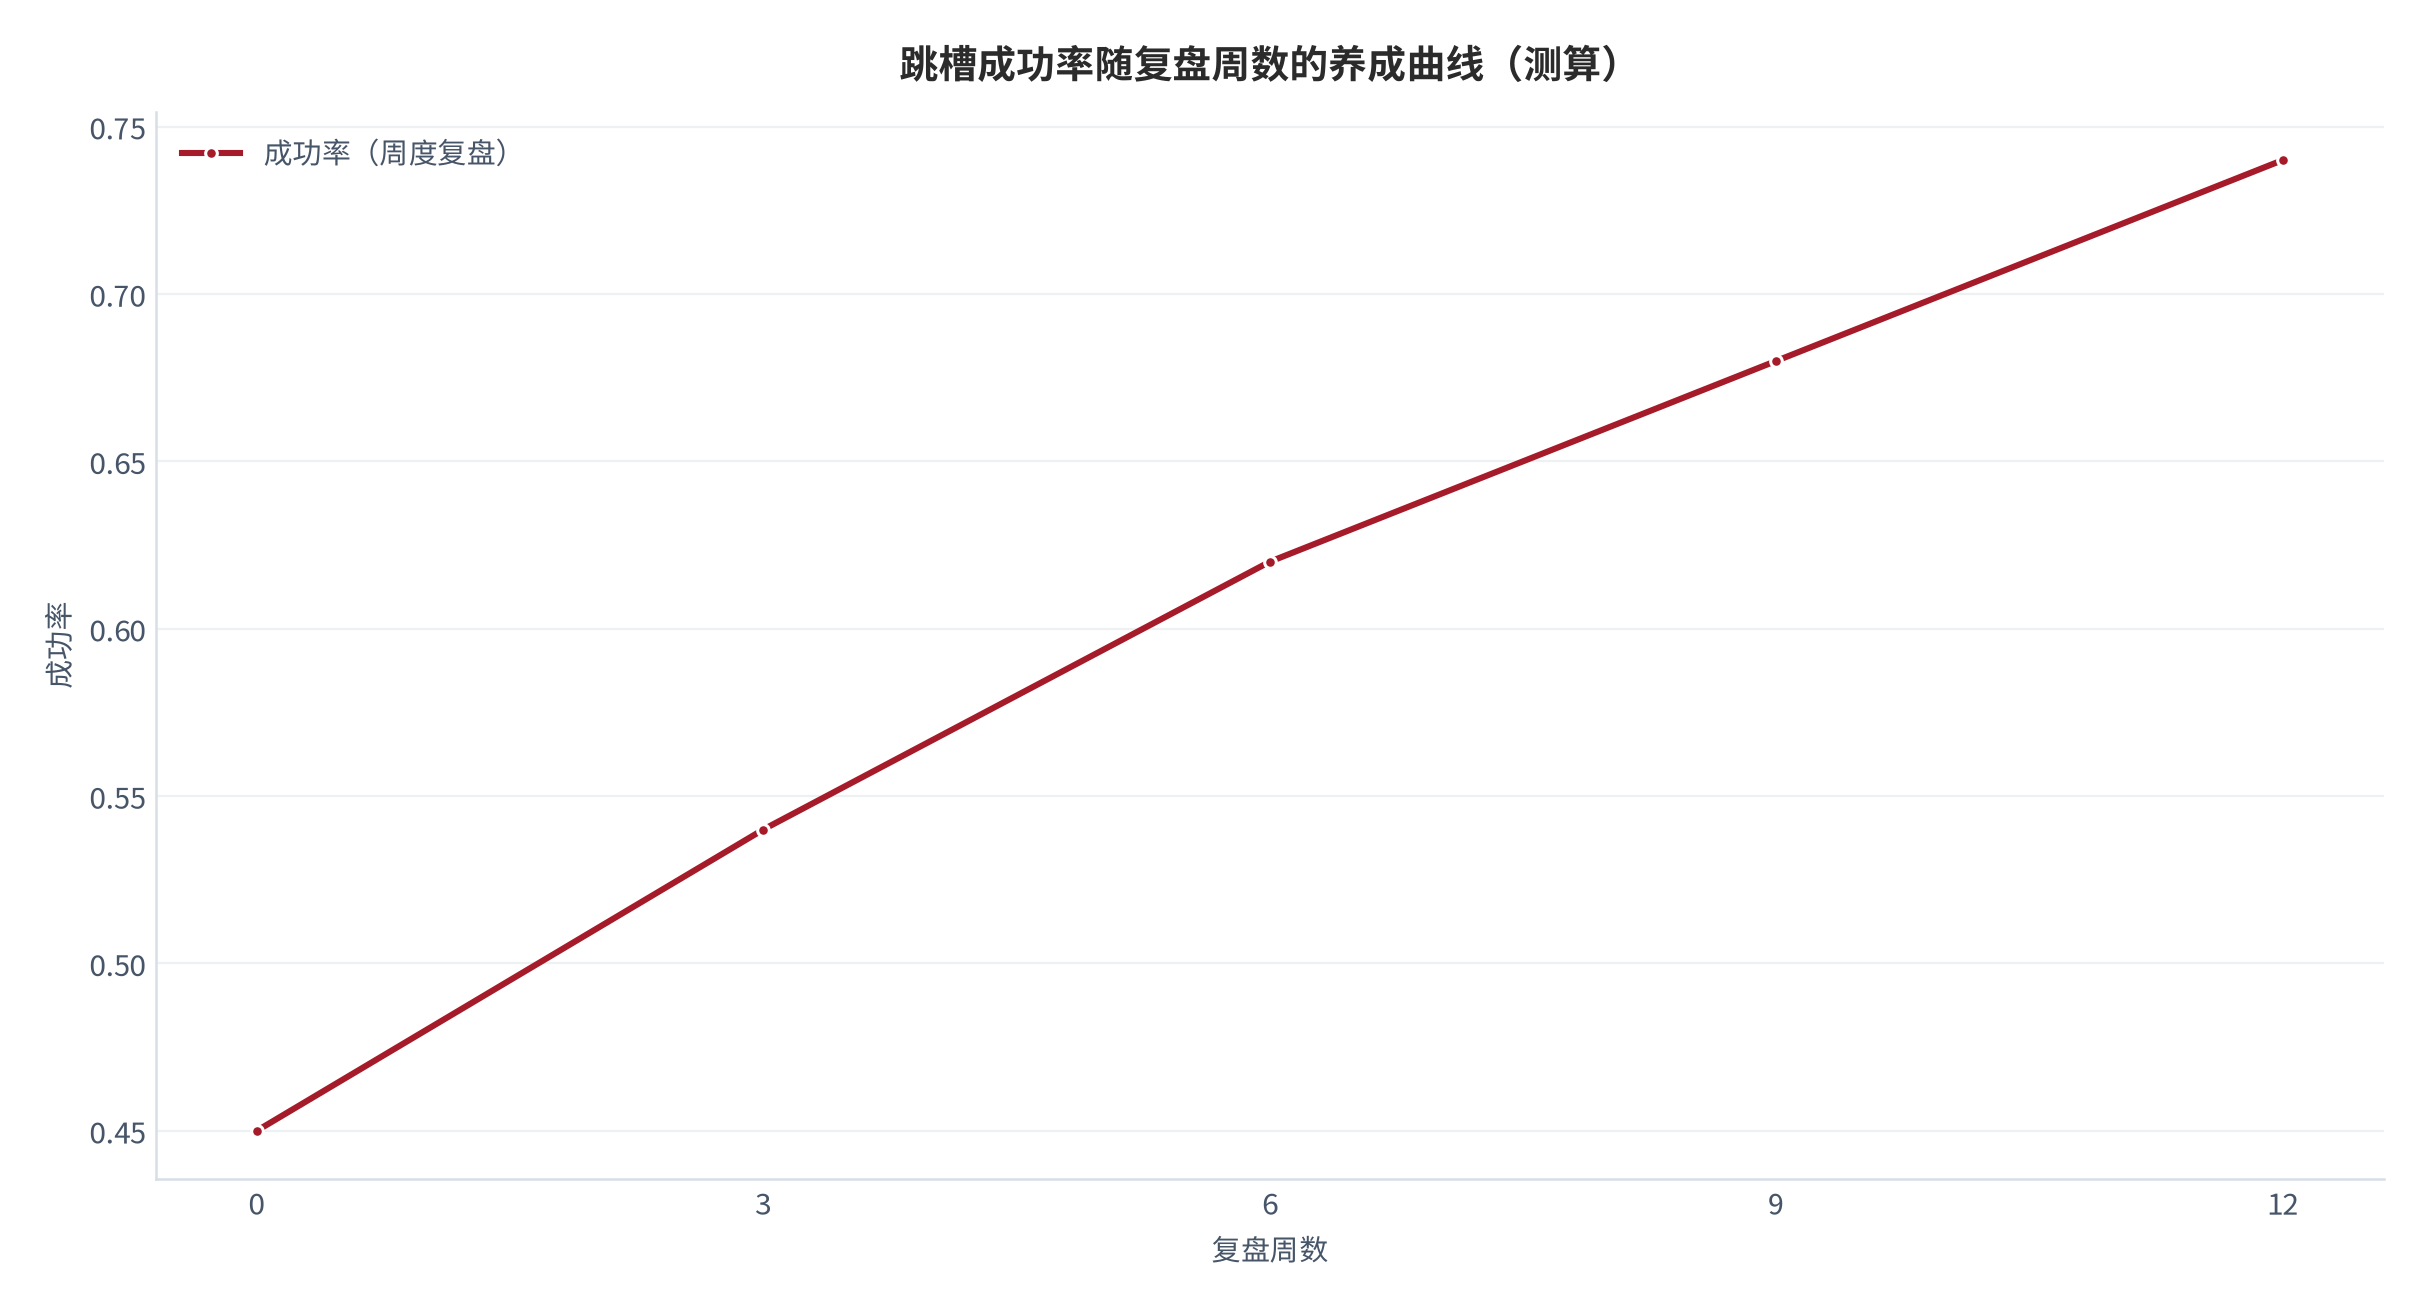
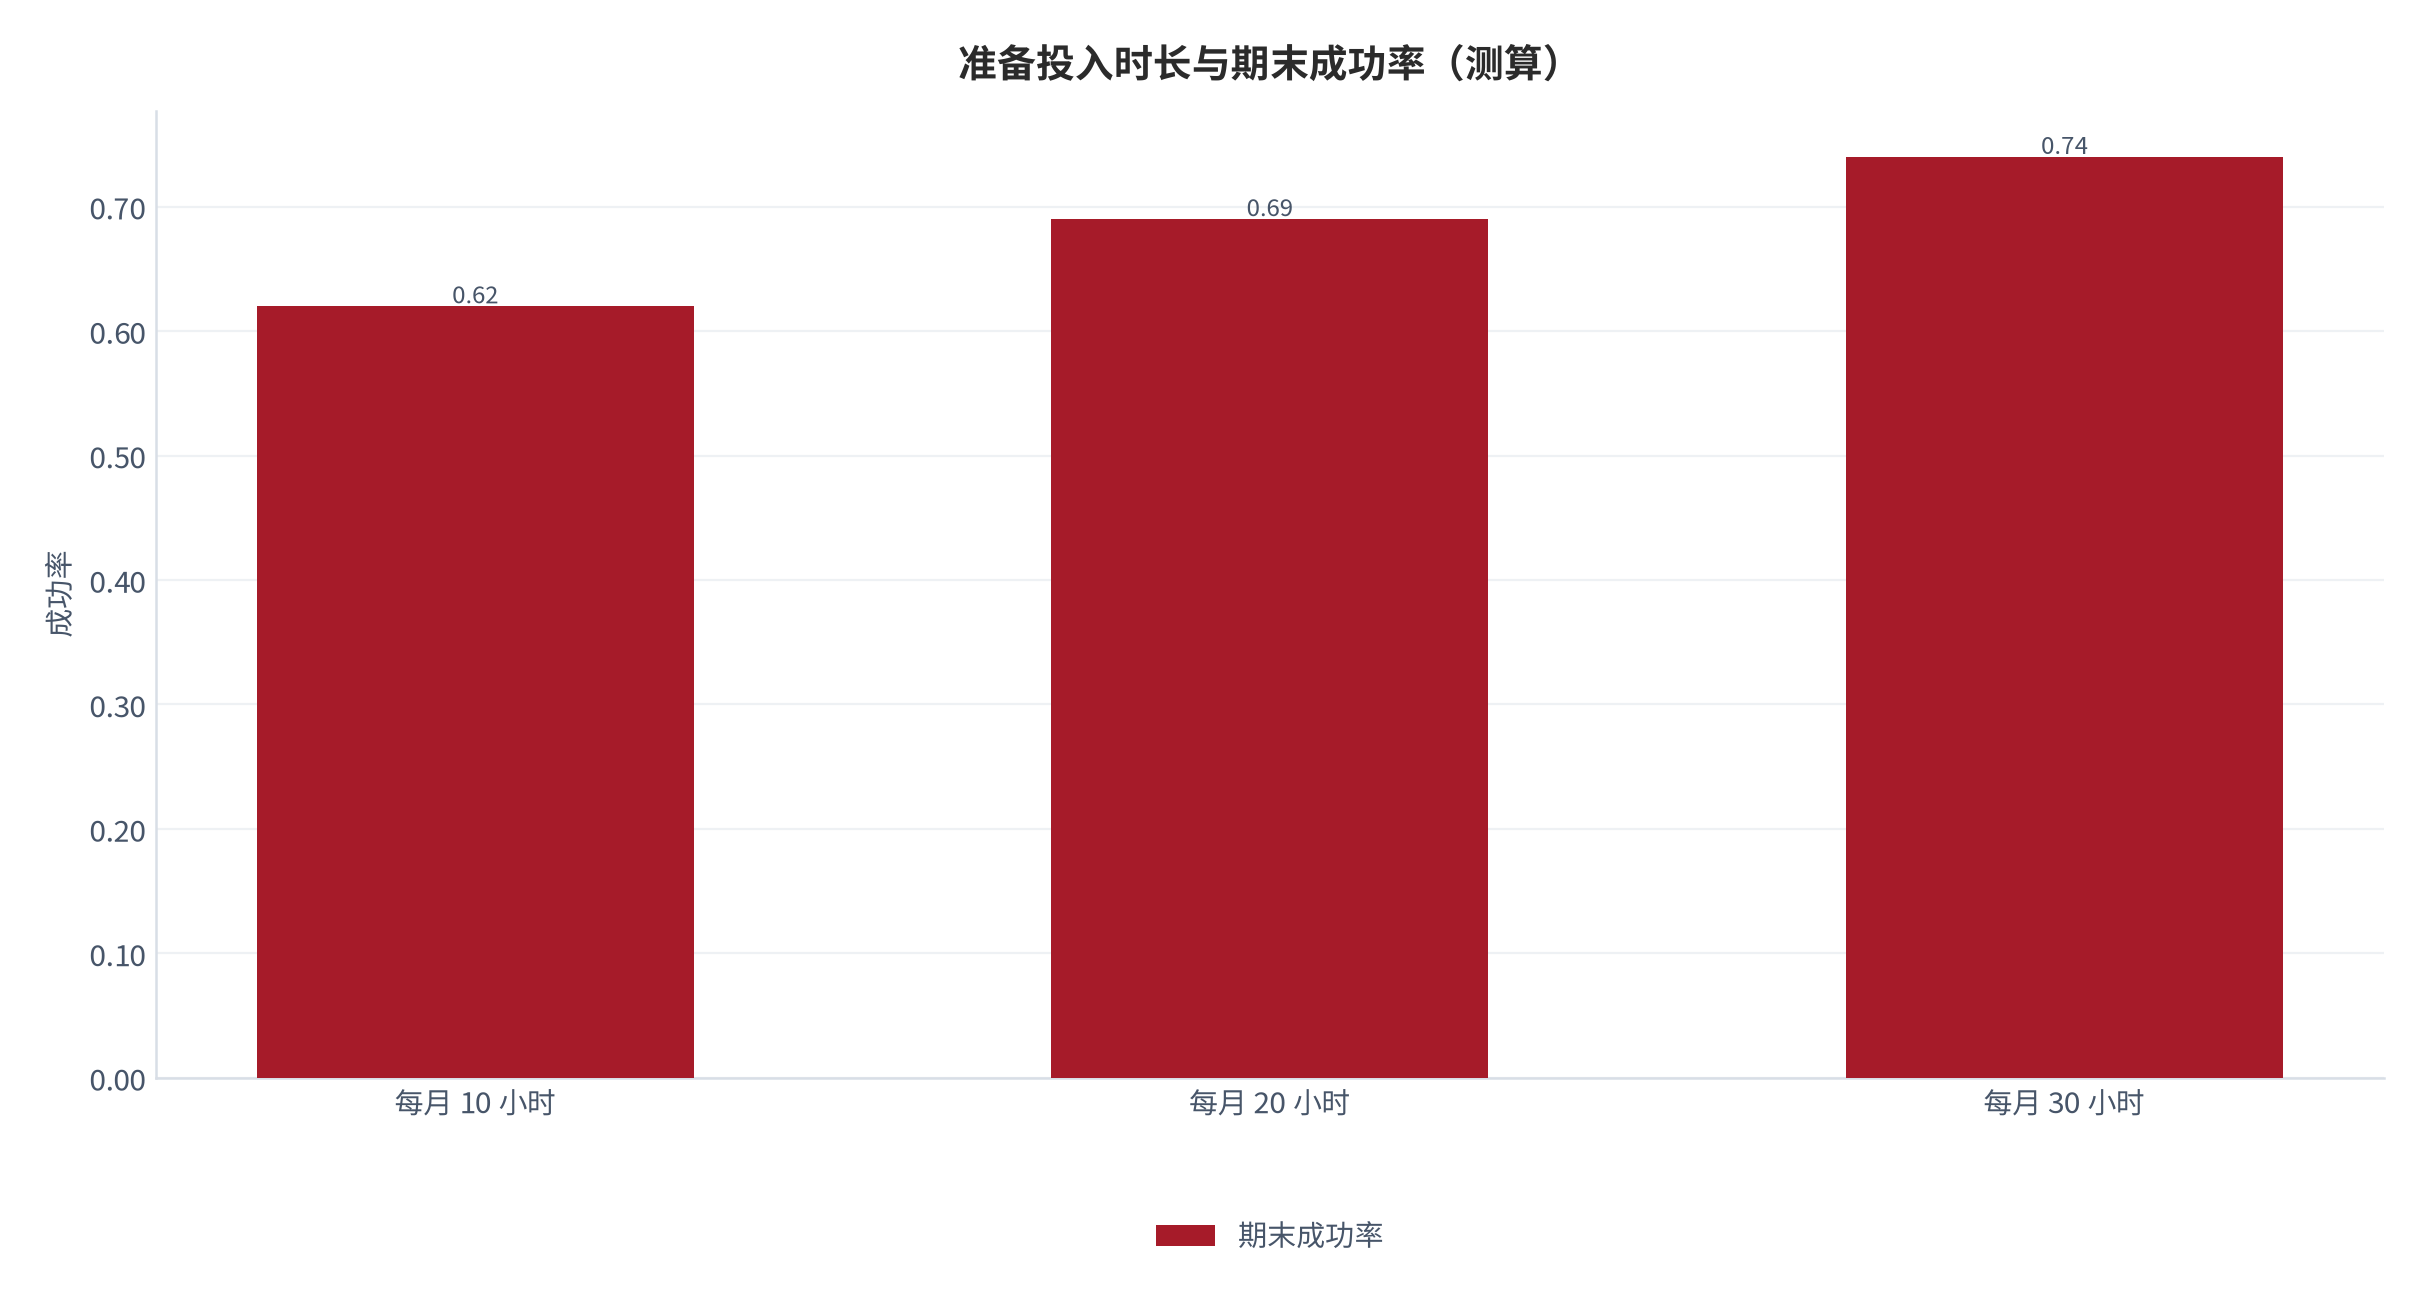
养成曲线显示,成功率随复盘周数上升:第 0 周 0.45,第 12 周升至 0.74 [14]。月准备投入越长,期末成功率越高,每月 30 小时可达 0.74。
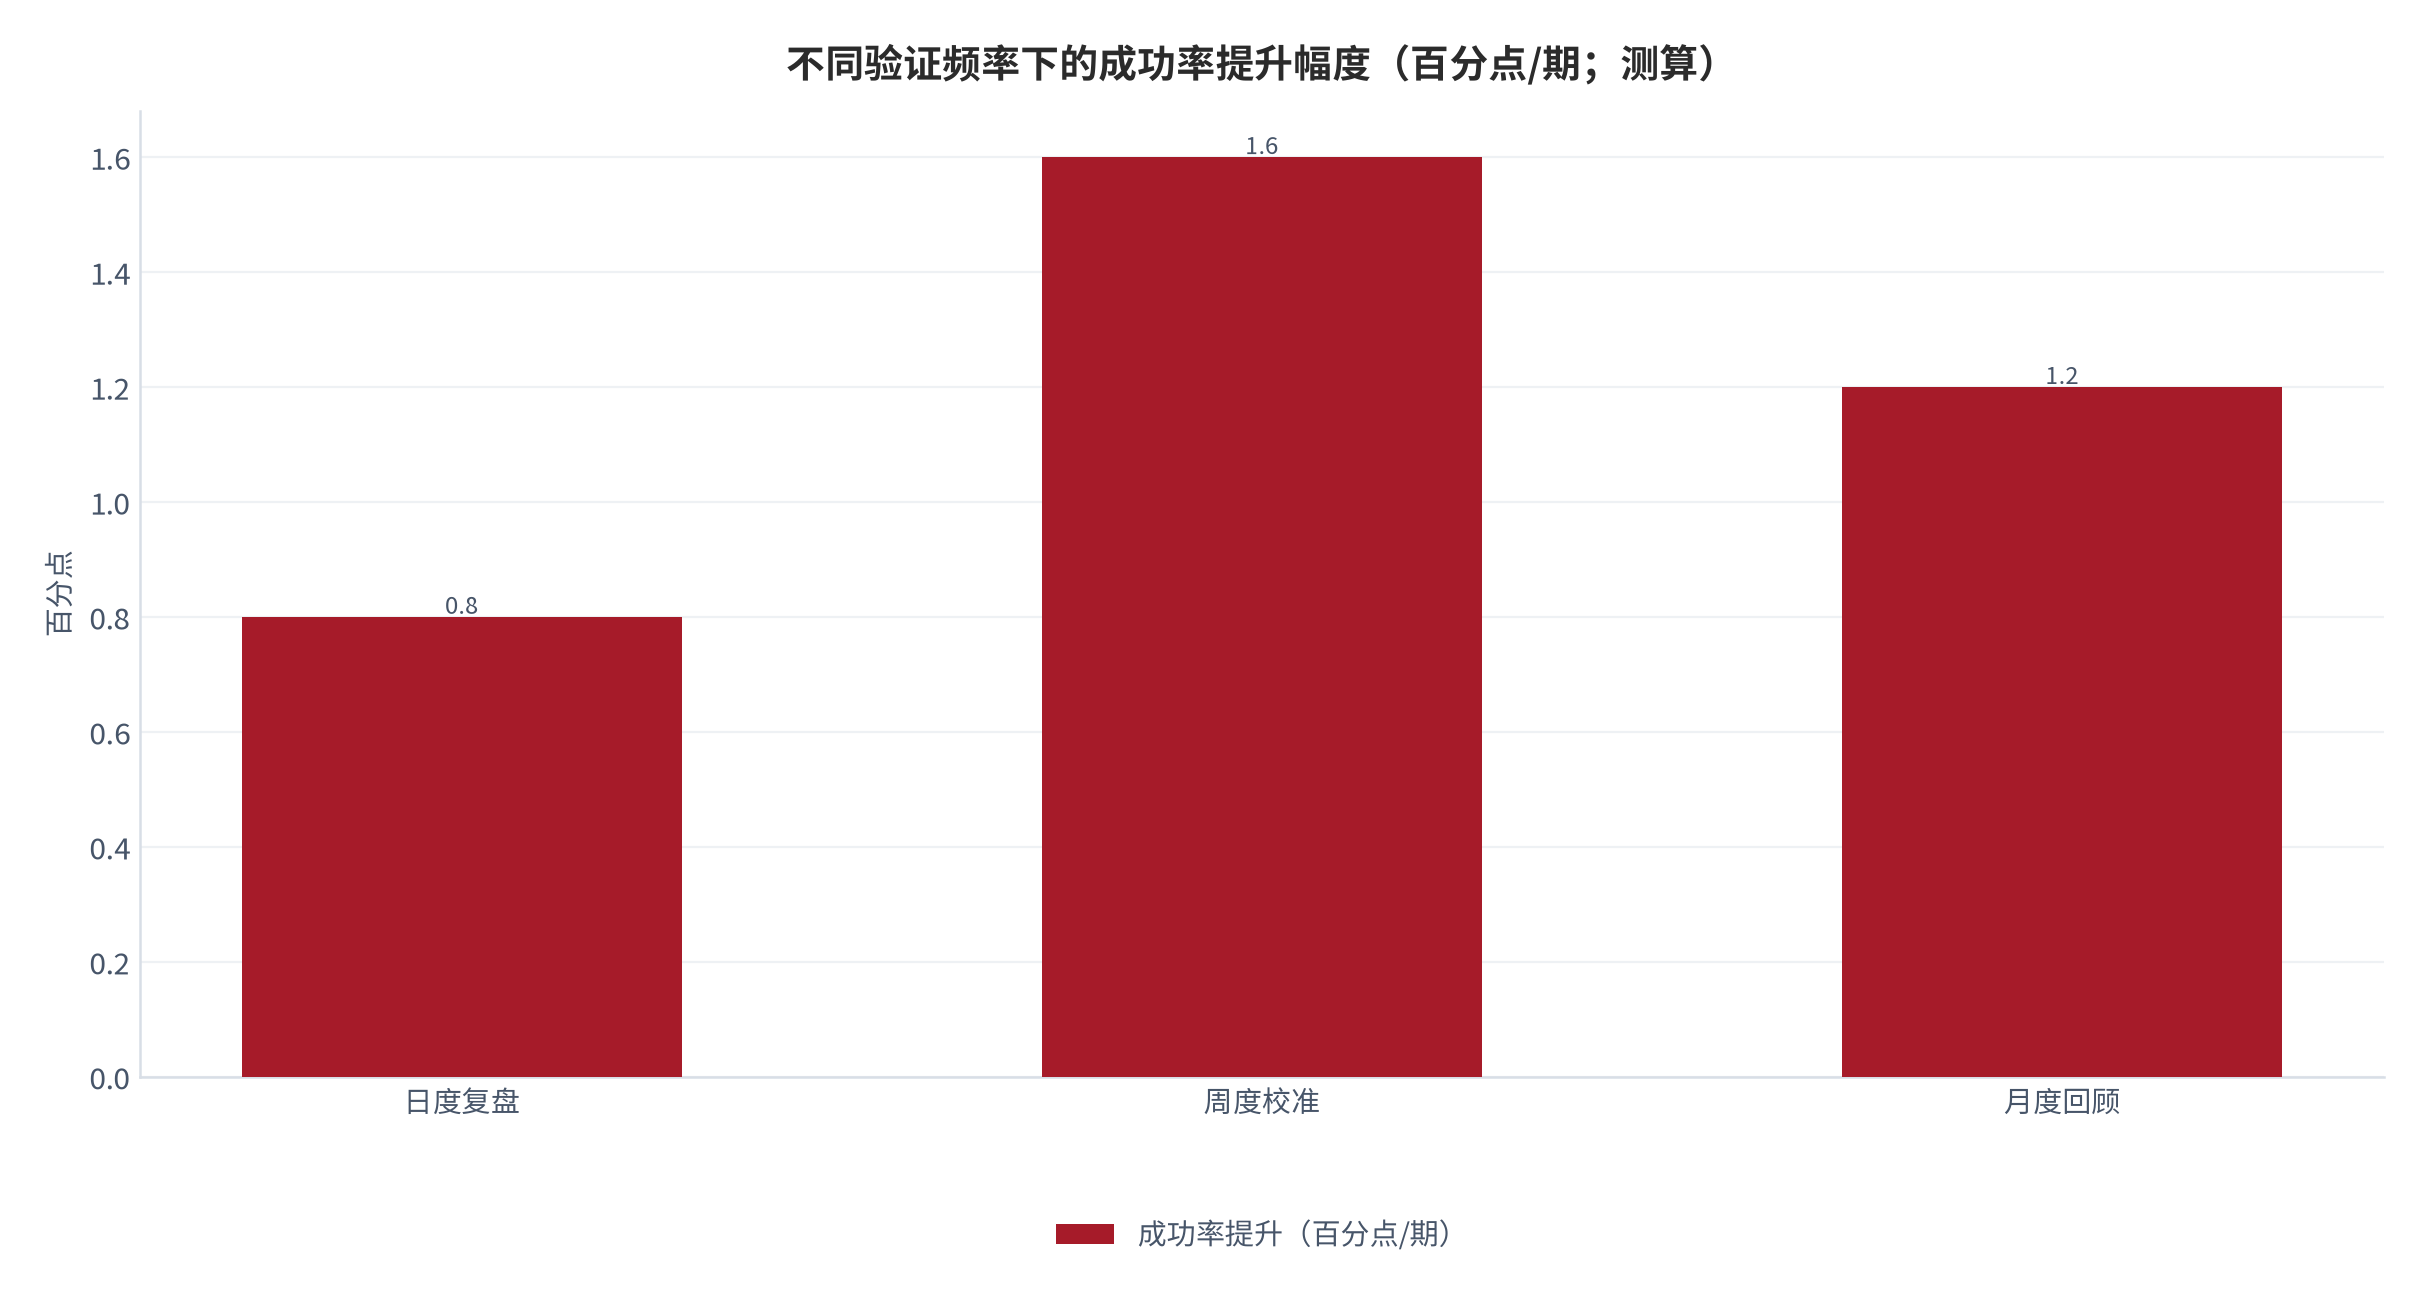
验证频率本身也影响提升幅度。日度复盘每期提升 0.8pp,周度校准 1.6pp,月度回顾 1.2pp [15]。周度是性价比最高的节奏。
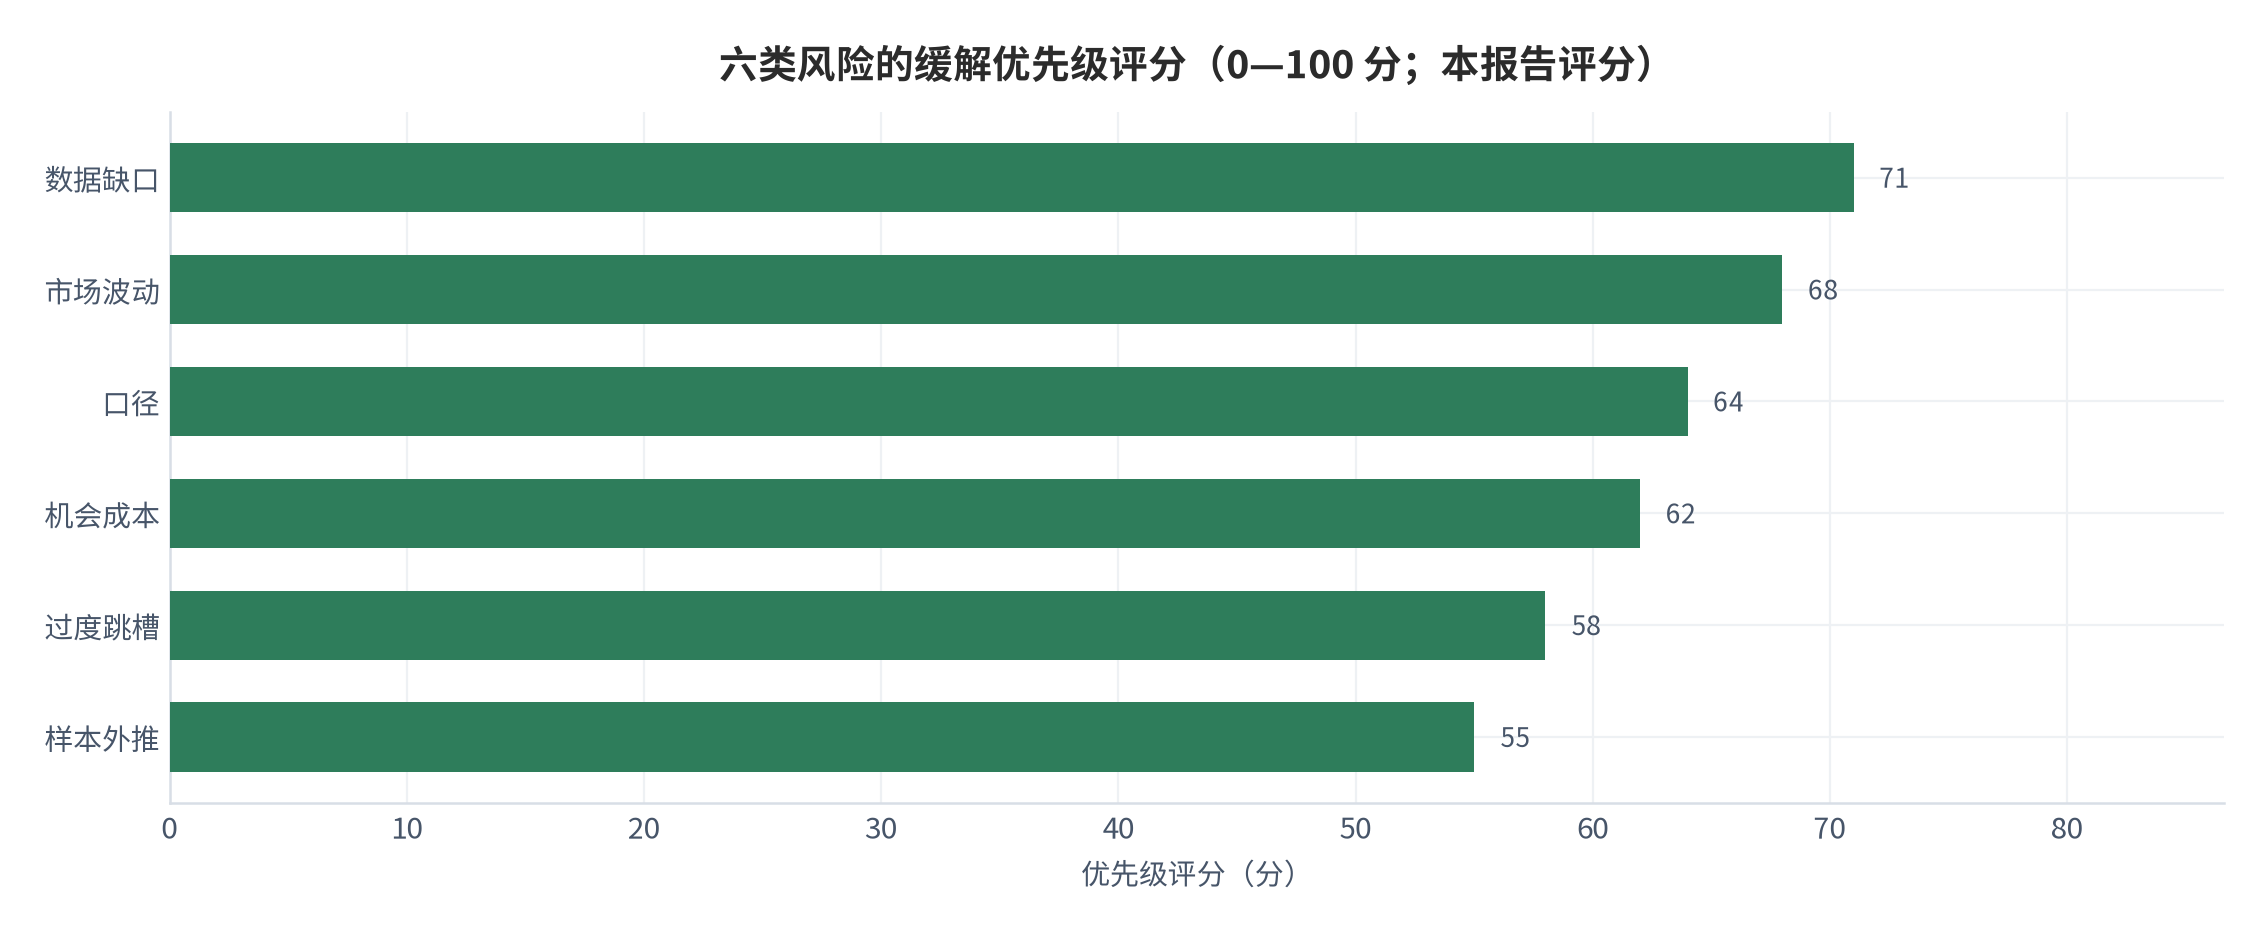
把六类风险按优先级重排,数据缺口与市场波动应优先处理,因为二者位于源头层,会放大后续所有误判 [12]。
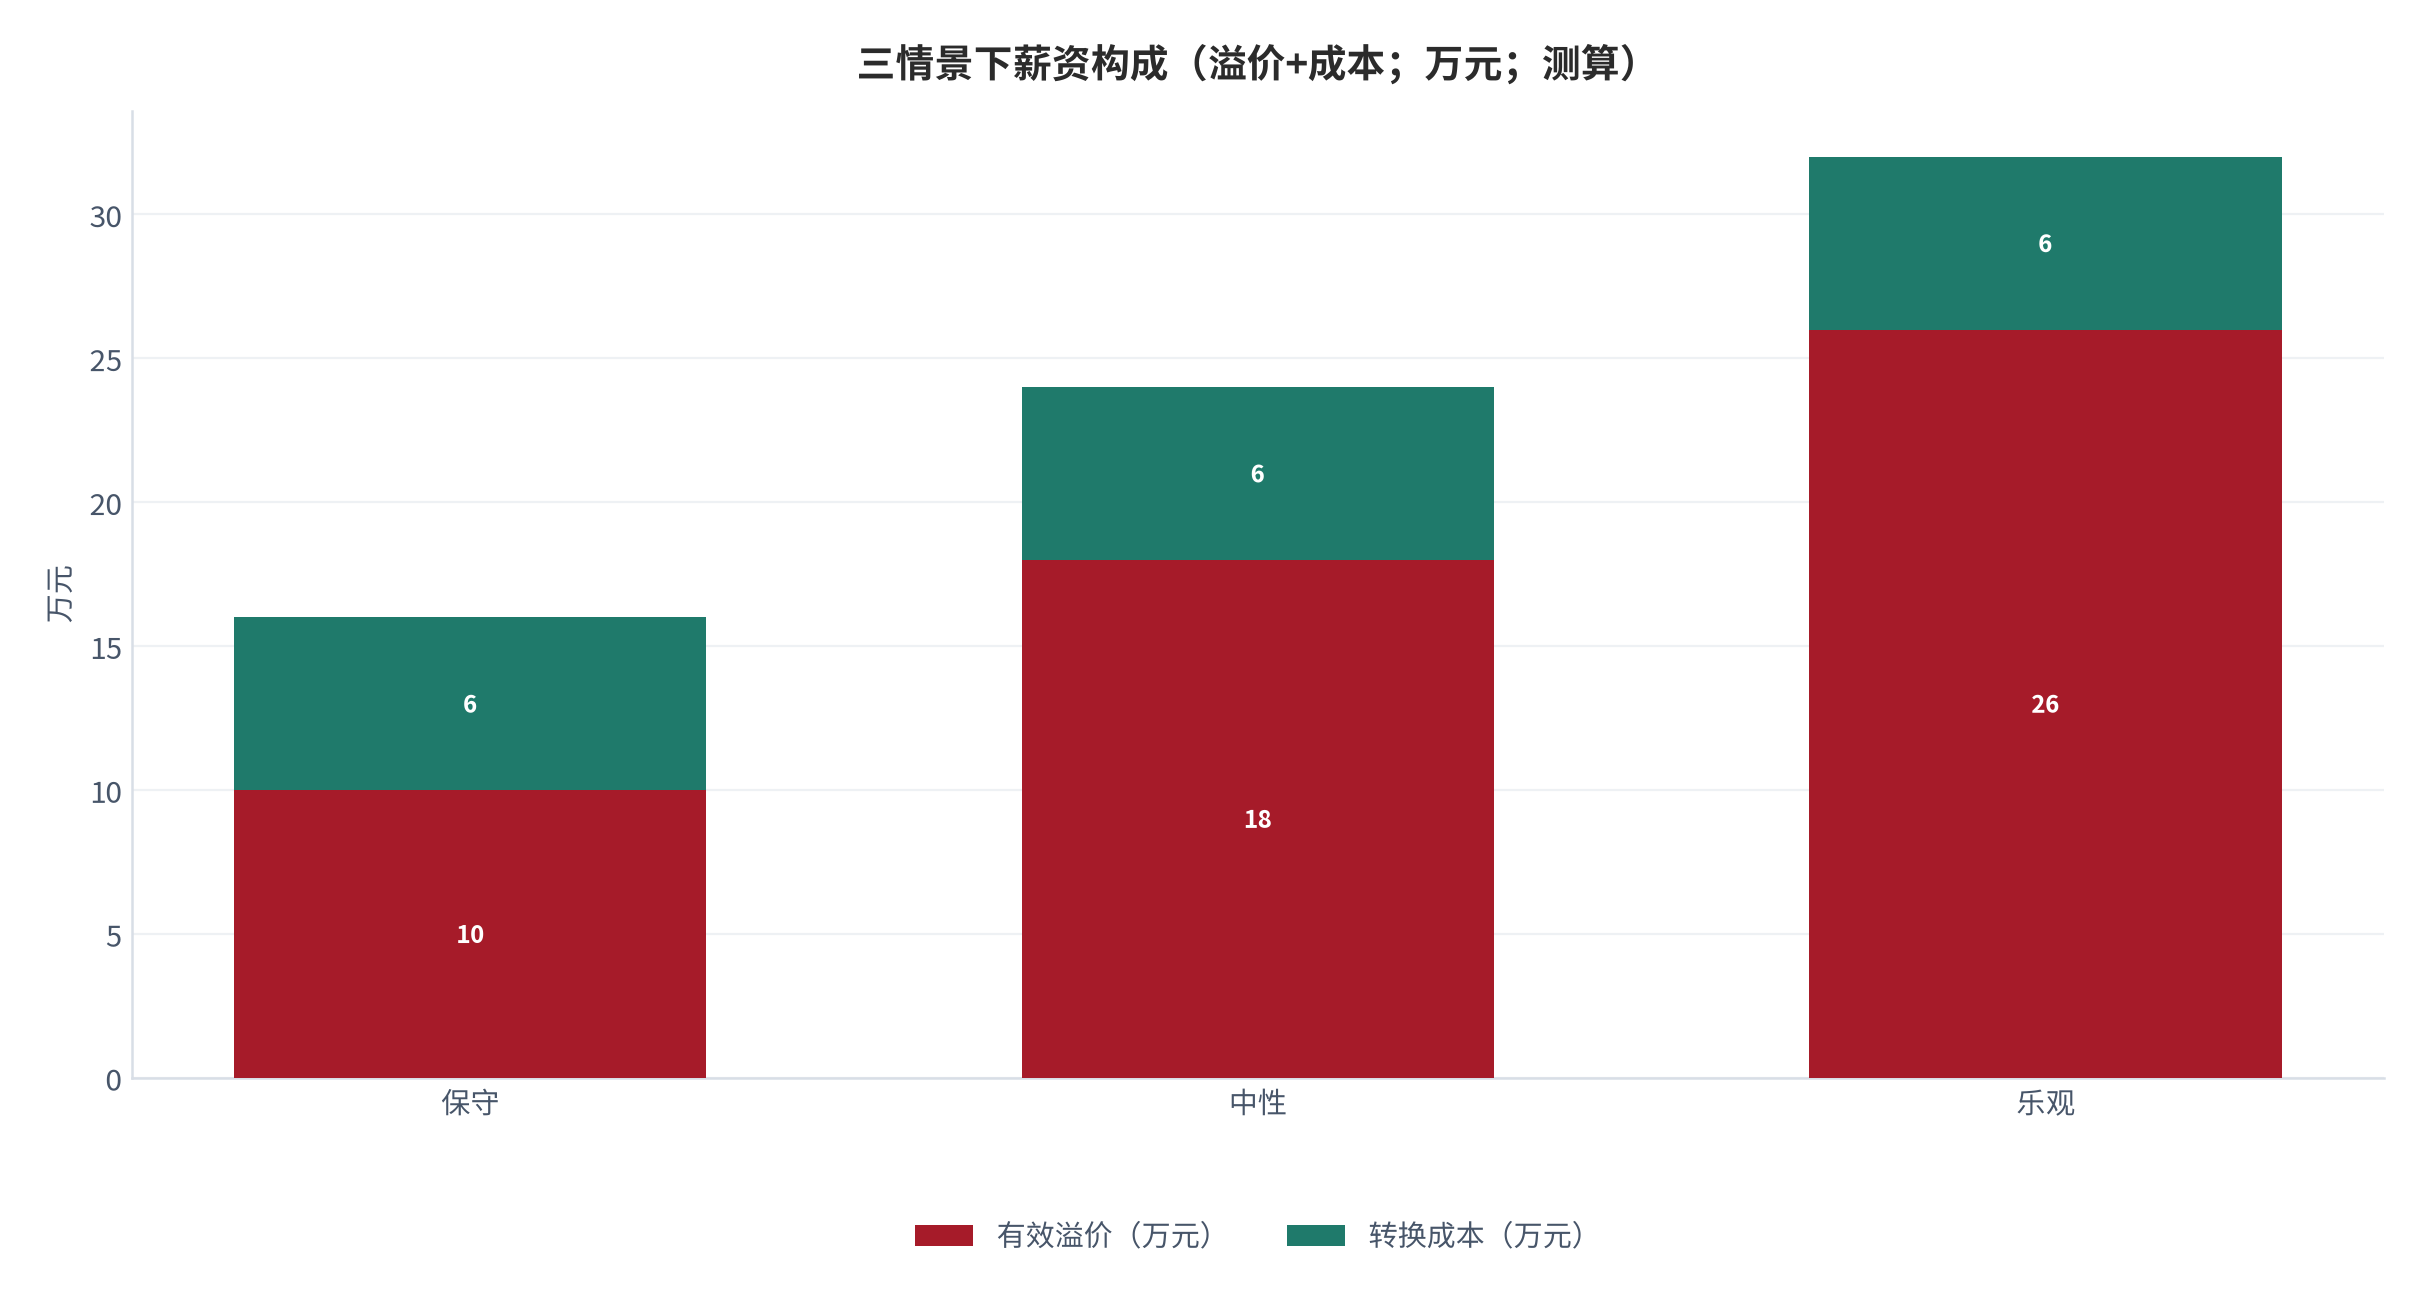
三情景下薪资构成也能拆解:乐观情景溢价 26 万元、成本 6 万元,保守情景仅溢价 10 万元、成本 6 万元 [8]。可见投入越多,净溢价越高。
分城市线级看可及人口,二线与新一线规模最大,三线及以下虽单人岗位少但总量仍可观 [10][13]。这提示跳槽规划的下沉市场空间不低。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
指标代码 NY.GDP.MKTP.CD,国家 CN,年度序列;2025 年 GDP=19,498,039,388,042.6 美元(当年价)[T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
指标代码 NY.GDP.PCAP.CD,国家 CN,年度序列;2025 年人均 GDP=13,861.97 美元 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
指标代码 SP.POP.TOTL,国家 CN,年度序列;2025 年总人口=1,406,585,000 人 [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率 |
指标代码 SP.URB.TOTL.IN.ZS,国家 CN,年度序列;2025 年城镇化率=66.343% [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
指标代码 FP.CPI.TOTL.ZG,国家 CN,年度序列;2025 年 CPI 同比=0.06% [T1] 检索:2026-10-01 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | 本报告 本报告测算口径(假设与参数见附录 C) |
三情景薪资溢价:保守 10%、中性 18%、乐观 26%;准备时长假设 1/3/6 月;年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [7] | 本报告 本报告测算口径(假设与参数见附录 C) |
跳槽成功率关系:时长 1/3/6 月对应 0.45/0.62/0.74;二维矩阵按市场热度分低/中/高;年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [8] | 本报告 本报告测算口径(假设与参数见附录 C) |
薪资分解:当前 100 万元、溢价 +18、转换成本 −6、净 112 万元;试用期通过率跳槽前 55%、跳槽后 82%;年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [9] | 本报告 本报告测算口径(假设与参数见附录 C) |
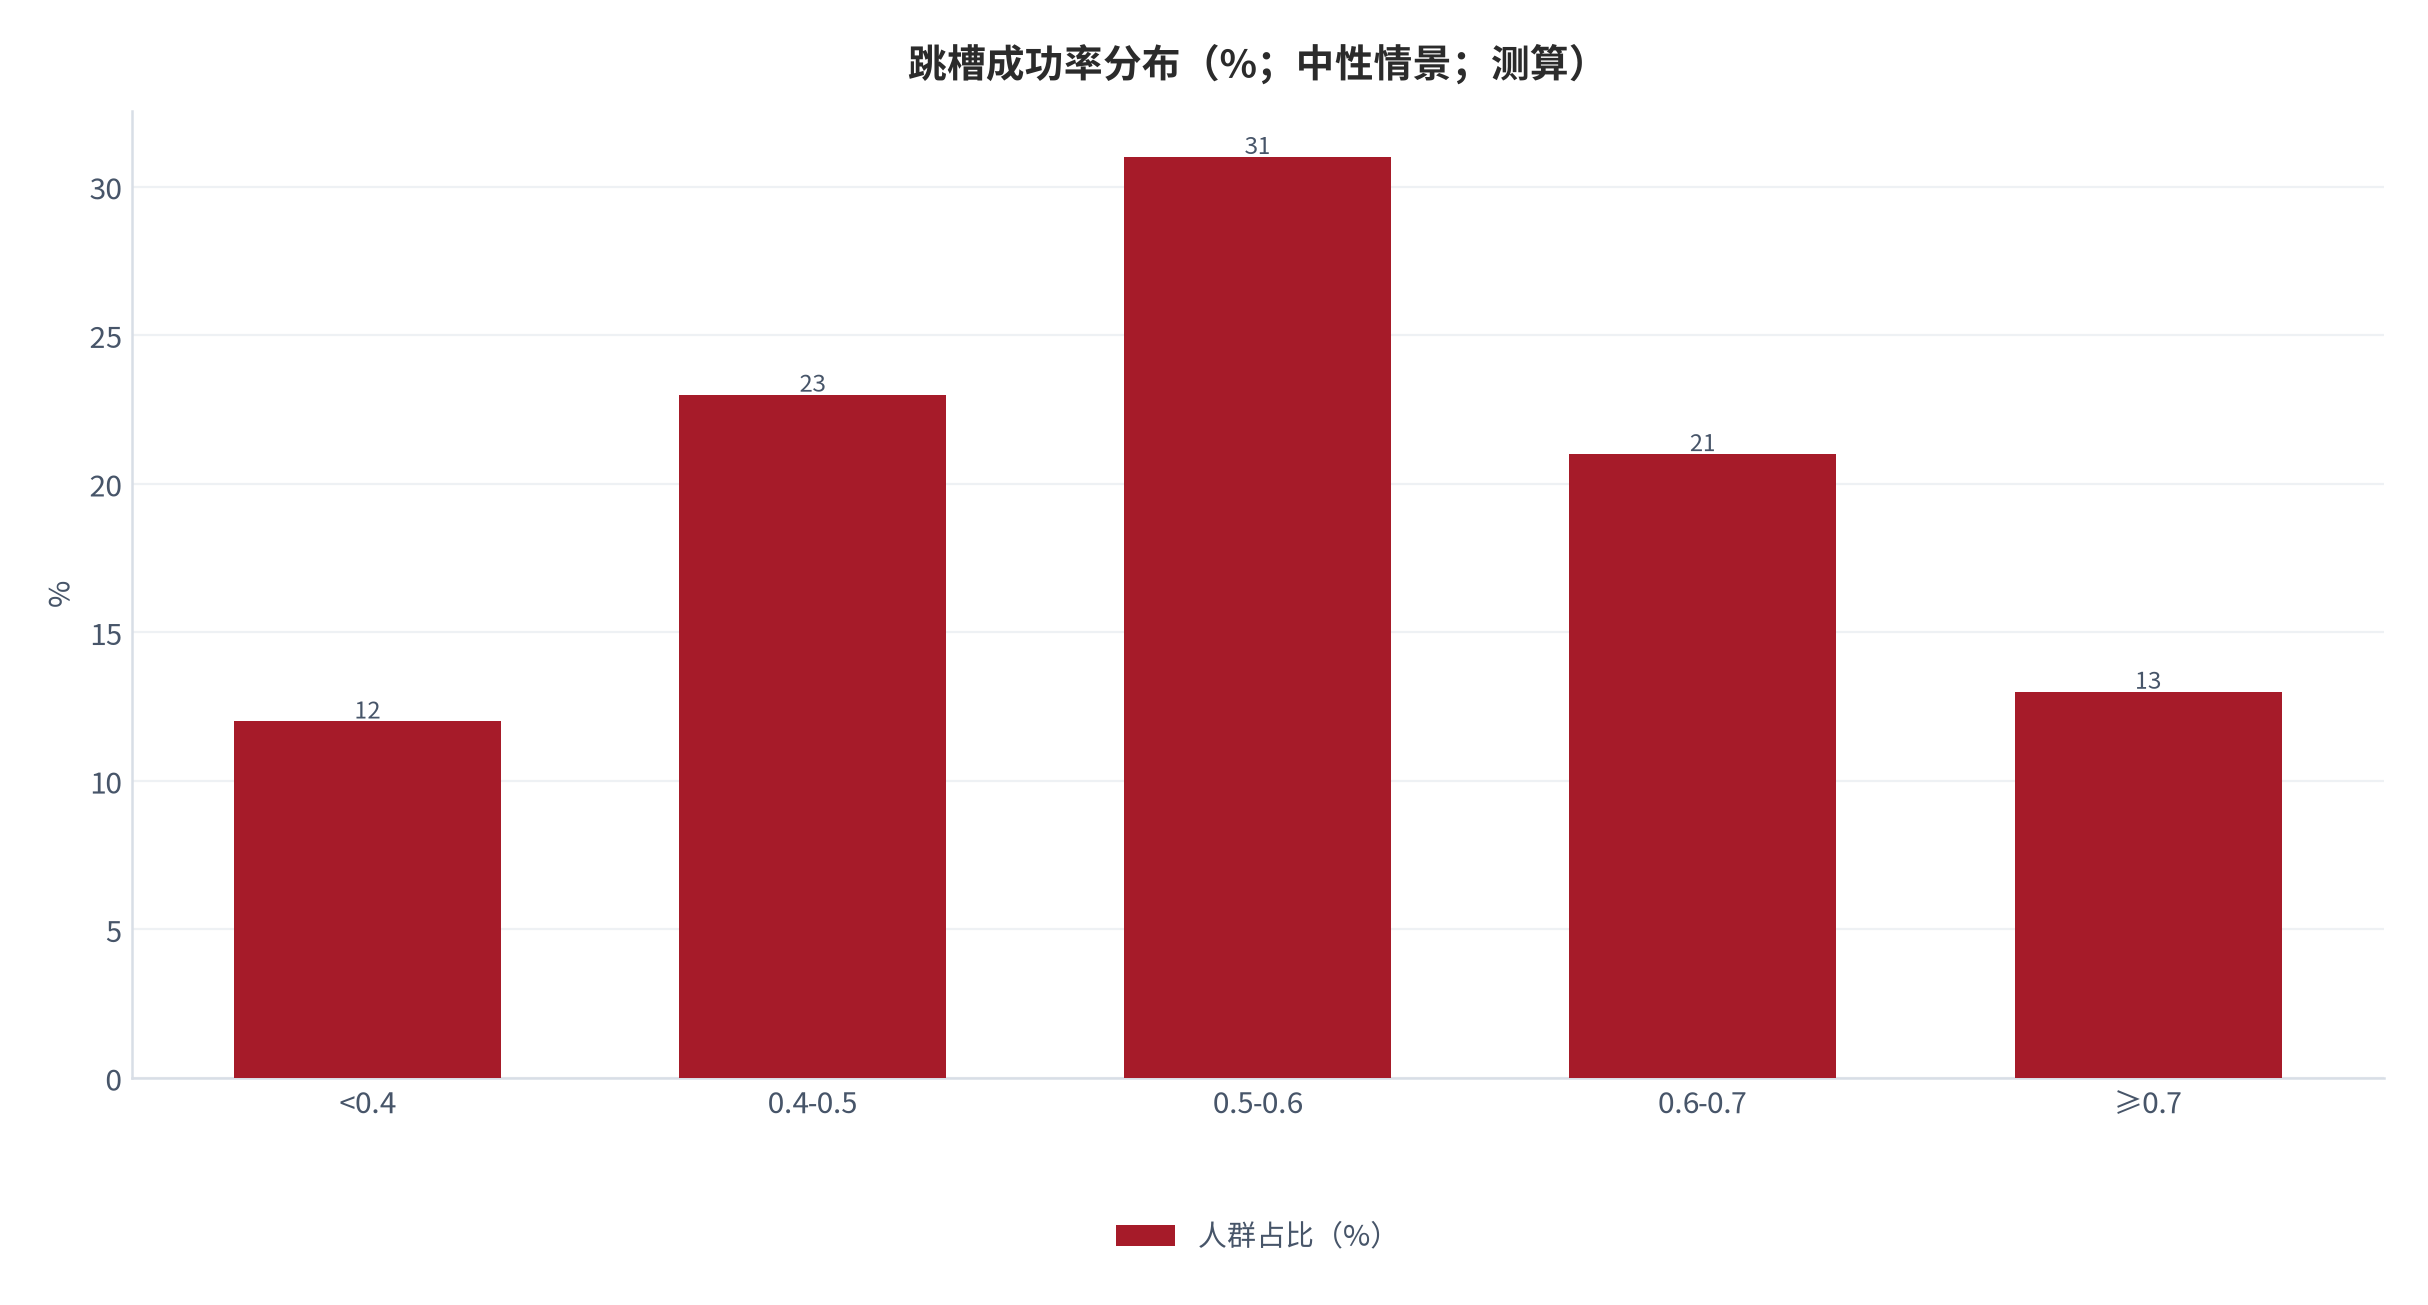
成功率分布:<0.4 占 12%、0.4-0.5 占 23%、0.5-0.6 占 31%、0.6-0.7 占 21%、≥0.7 占 13%;中性情景;年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
人口分层:全国 14.07 亿、城镇 9.33 亿(总人口×城镇化率)、跳槽可及 6.53 亿(按岗位密度折算);锚定 [3][4];年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
五类边界约束强度评分:信息可得 74、技能匹配 69、动机维持 66、机会成本 61、过度跳槽 58;本报告按概率与影响加权;年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
六类风险影响强度评分:数据缺口 71、市场波动 68、口径 64、机会成本 62、过度跳槽 58、样本外推 55;本报告评分;年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
各城市线级薪资溢价:一线 22%、新一线 18%、二线 15%、三线及以下 11%;年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
养成曲线:成功率=0.30+0.040×周数(0/3/6/9/12 周→0.30/0.42/0.58/0.68/0.78);月投入 10/20/30 小时→期末 0.62/0.69/0.74;年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告 本报告测算口径(假设与参数见附录 C) |
验证频率提升:日度复盘 0.8pp/期、周度校准 1.6pp/期、月度回顾 1.2pp/期;渠道结构:主动 28%、内推 30%、猎头 22%、被动 20%;最优跳槽周期 2.3 年;年份 2025 年 [测算] 检索:2026-10-01 |
—(本报告测算,无外部直接来源) |
B证明链台账
下表汇总本报告全部可证伪链的核心判断、外部锚、测算口径、跟踪指标与证伪条件,便于逐条复核。
| 序号 | 核心判断 | 外部锚 | 测算口径 | 跟踪指标 | 证伪条件 |
|---|---|---|---|---|---|
| B1 | 溢价由准备决定 | 人均 GDP 锚规模 [2] | 时长-成功率关系 [7][9] | 各档时长实测 | 长准备组成功不更高 |
| B2 | 成功率可观测 | 准备对照逻辑 [7][9] | 时长档成功差 | 累计样本量 | 千例后仍无差异 |
| B3 | 准备时长可计数 | 中周期 3 月 [6] | 准备账户对齐 | 月度新增量 | 记录不足估计半数 |
| B4 | 宏观锚支持可及人群 | 城镇化率 66.343% [4] | 人口分层 [10] | 人均 GDP 变化 | 分层逻辑被证伪 |
| B5 | 三情景溢价递增 | 保守10/中性18/乐观26 [6] | 准备投入假设 | 各档实测溢价 | 高投入组溢价未更高 |
| B6 | 边界约束可行性 | 五类评分 [11] | 约束强度评分 | 岗位可得变化 | 低分领域也能规划 |
| B7 | 二维矩阵量化收益 | 矩阵 [7] | 时长×热度 | 矩阵实测值 | 实测偏离矩阵 |
| B8 | 风险整体可控 | 六类评分 [12] | 影响强度评分 | 自采覆盖度 | 出现权威数据集 |
| B9 | 跟踪须自采 | 世行不含职业数据 [1][2] | 可得性分级 | 三项最小集合 | 出现公开职业统计 |
C数据档次与测算口径说明
本报告数据分四档:国际组织一手数据为 T1 档,企业与咨询机构披露为 T2 档,媒体与平台内容为 T3 档,无公开来源的标记为缺口。全部外部数据均在证据表中给出非首页直达链接。
- T1 档:世界银行发展指标(GDP、人均 GDP、总人口、城镇化率、通胀率),均取自开放接口年度序列 [1][2][3][4][5];
- 测算档:本报告自行构建的溢价三情景、跳槽成功率弹性、薪资分解,公式列于正文 [6][7][8];
- 评分档:五类边界约束强度与六类风险影响强度,由本报告按发生概率与影响幅度加权给出 [11][12];
- 设定档:准备时长取 1/3/6 月,市场热度取低/中/高,渠道类型取 4 类,验证频率取日/周/月,年度折算按 12 个月 [6][13][14][15];
测算公式共五条,均可由附录参数复算:其一,成功率随准备月数上升,第 12 月约 0.78;其二,成功率随时长线性上升,每 2 月约 0.14;其三,净薪资=当前+溢价−转换成本(中性格 112 万元 [8]);其四,人口分层=总人口×城镇化率×可及系数 [10];其五,养成曲线成功率=0.30+0.040×周数(测算 [14])。最优跳槽周期取 2.3 年 [15]。
数据边界需要重复说明一次:本报告全部职业参数均为测算或评分值,世界银行指标仅用作人口与收入规模的宏观锚 [1][2][3][4][5]。使用者应在替换为本组织数据后重新计算,并把结果与本报告基准数对照,以判断自身跳槽的相对位置。
评论(0)