
基本信息
阅读时间:约 30 分钟
字数:约 16,572 字
摘要:这是一篇价格跟踪,不是一份行业研究。跟踪对象是企业搜索与知识管理服务——把一家公司散落在文档、邮件、工单、代码与网页里的知识,用检索与生成重新组织起来的那一类服务。它有一种少见的性质:同一个客户、同样的使用强度,五年间账单总额几乎没动,但账单里每一项单价都变了,而且方向不一样。
| — | 摘要与核心预期差 |
| — | 跟踪口径:六个计价项与四个数据档次 |
| 01 | 价值链条:五次信息形态转换与计价项落点 |
| 02 | 当期位置:六个计价项此刻分别站在哪里 |
| 03 | 关键环节与瓶颈识别:定价权在谁手里 |
| 04 | 合同结构:价格不只在单价里 |
| 05 | 供给格局:上市样本留下的价格证据 |
| 06 | 触发条件清单:什么信号说明位置要切换 |
| 07 | 结论、观察指标与风险提示 |
| A | 数据来源与口径说明 |
| B | 判断与观察指标总表 |
| C | 测算假设与参数 |
摘要与核心预期差
这是一篇价格跟踪,不是一份行业研究。跟踪对象是企业搜索与知识管理服务——把一家公司散落在文档、邮件、工单、代码与网页里的知识,用检索与生成重新组织起来的那一类服务。它有一种少见的性质:同一个客户、同样的使用强度,五年间账单总额几乎没动,但账单里每一项单价都变了,而且方向不一样。
市场担心:AI 把检索变成了公共设施。向量库开源、云厂商把检索接口打到地价、生成式问答单价一年砍一半,一个原本按坐席卖的品类正被拆成按次计费的算力消耗。按这个逻辑,做企业搜索的厂商应该像被抽掉地基:单价跌、毛利跌、收入跌,最后退化成云厂商的一个功能模块。
我们认为:单价下跌是真的,但它没有传导到客单价。2022 至 2026 年,坐席年费从 1,200 元降到 780 元、累计跌 35.0%,检索调用跌 80.0%,向量化跌 90.0%,生成式问答跌 91.3%([14])。同期综合客单价从 1,200 元微升到 1,240 元,五年只涨 3.3%([15])。原因不是需求变强,是计价项变多了:坐席让出的 420 元,被四项合计 460 元的计量费几乎精确地填了回去([15])。市场从 32.2 亿元涨到 58.2 亿元,多出的 26 亿元全部来自付费坐席从 268 万席增到 469 万席,没有一分钱来自涨价([15][20])。
- 当期位置:技术型计价项已贴近成本线——检索 2.4 元/万次、生成 10.5 元/百万 token,继续下行空间不足两成;人力型项(实施人天 3,100 元)五年逆势上行 40.9%,是唯一还在涨的价格([14])。
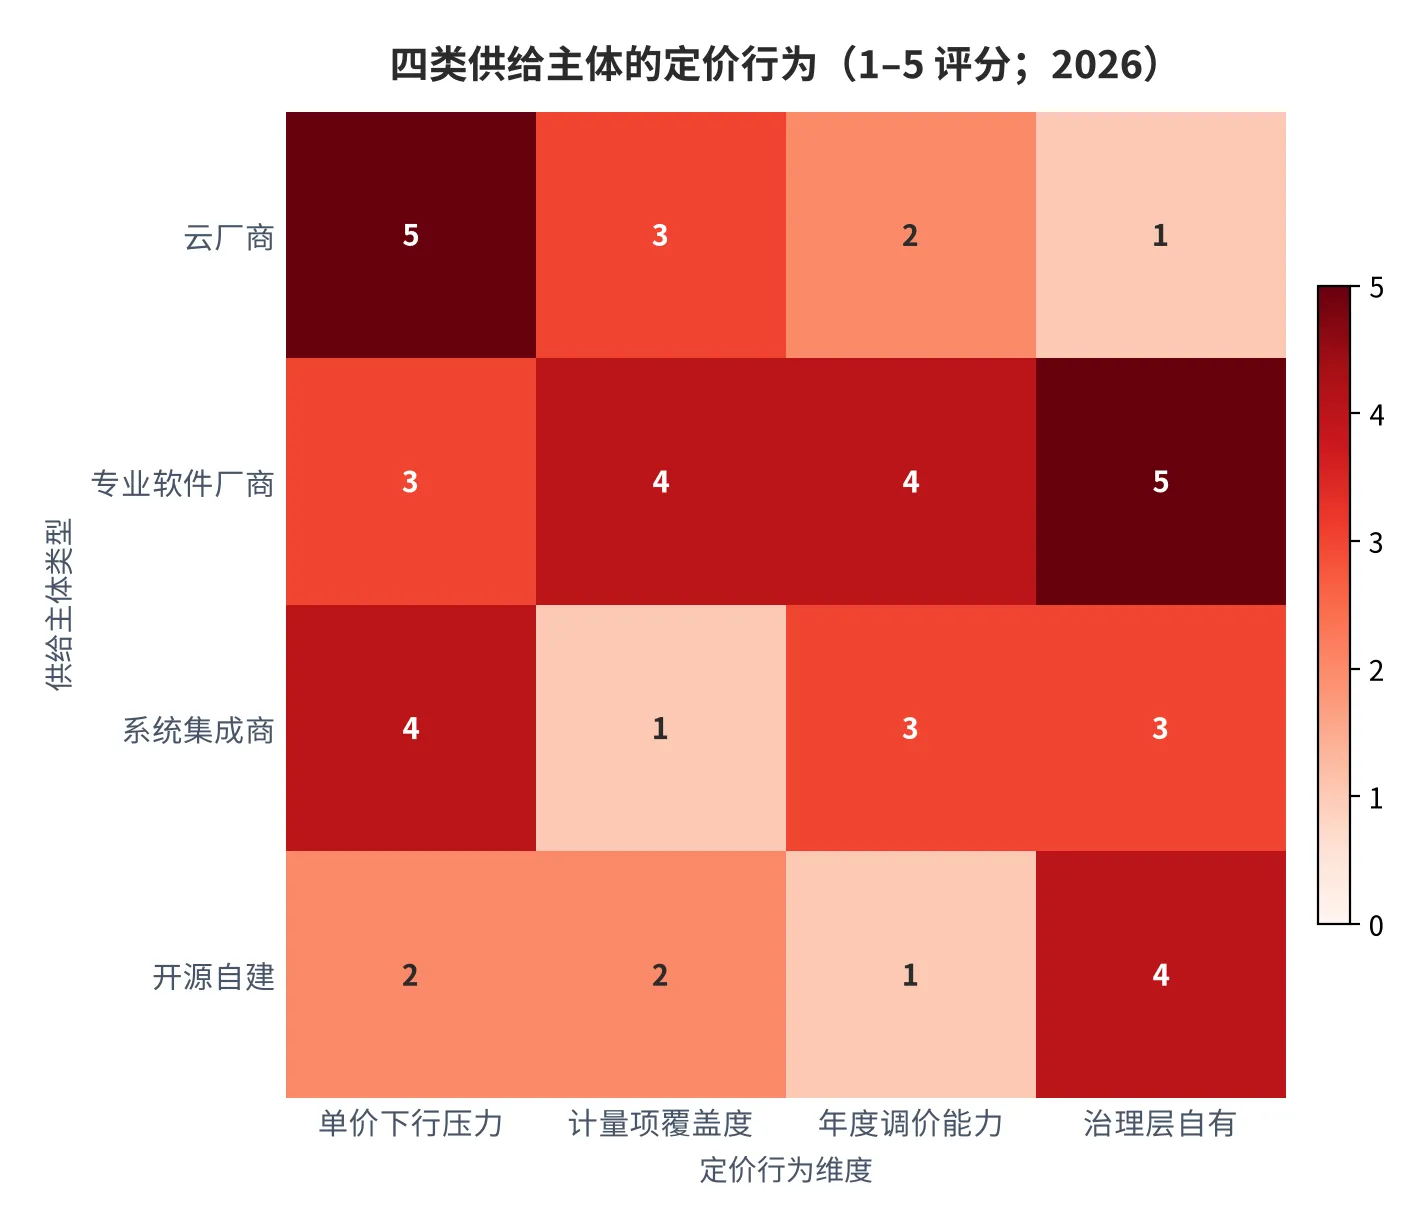
- 结构位置:合同从「许可 + 项目实施」占 72% 转为「订阅 + 用量计量」占 69%,平均回款账期从 186 天压到 42 天,含年度调价条款的合同从 12% 升到 38%([19])。
- 毛利位置:单席毛利从 820 元升到 2025 年的 916 元,2026 年因生成层转负回落到 882 元,综合毛利率从 74.5% 退回 71.1%([16][17])。
本篇增量:把「单价」拆成六个可逐季报价的计价项,给出每一项的当期绝对水平、2022 年以来的历史分位与边际方向;再把「价格会不会换位置」写成八条触发条件清单,每条注明阈值、当前读数与观察窗口。全文只做价格位置的描述与定位,不评价任何单一公司的经营质量,也不给操作方向。
底色先铺清楚。2025 年全国软件业务收入 154,831 亿元、同比增长 13.2%,其中信息技术服务收入 106,366 亿元、增长 14.7%,软件产品收入 32,361 亿元、增长 10.4%([6])。企业搜索与知识管理恰好落在两个科目的交叉处:既是产品化打包的软件,也是按人天交付的服务。这个双重属性是后面所有价格分化的根源——同一门生意,一半在按算力降价,一半在按人力涨价。
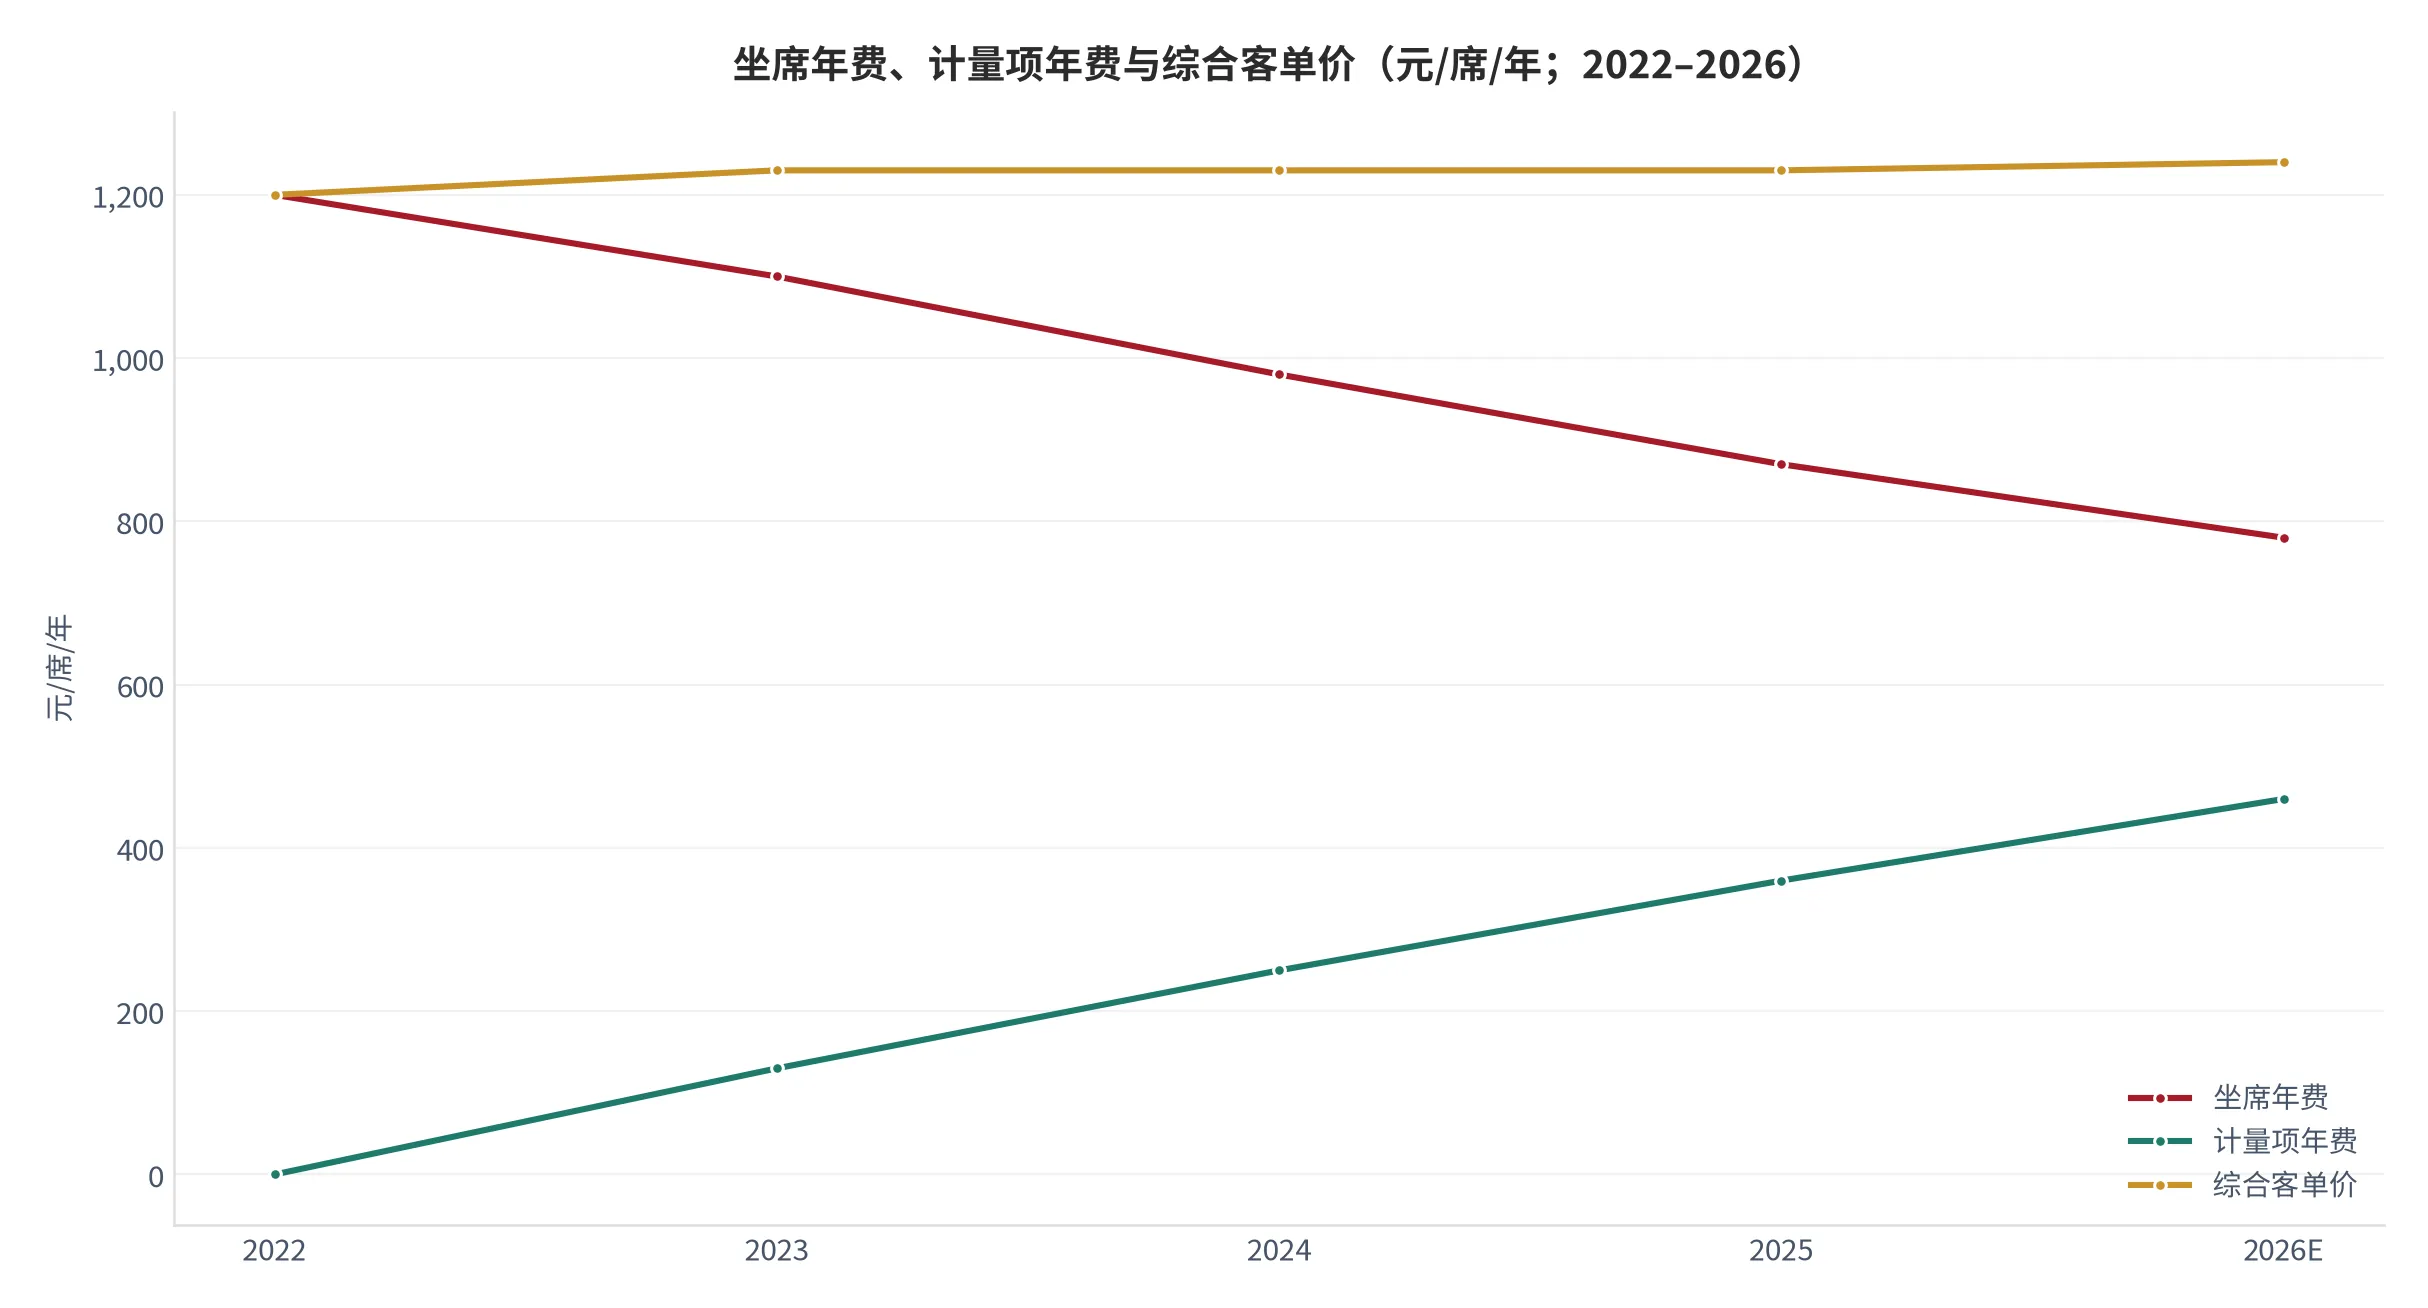
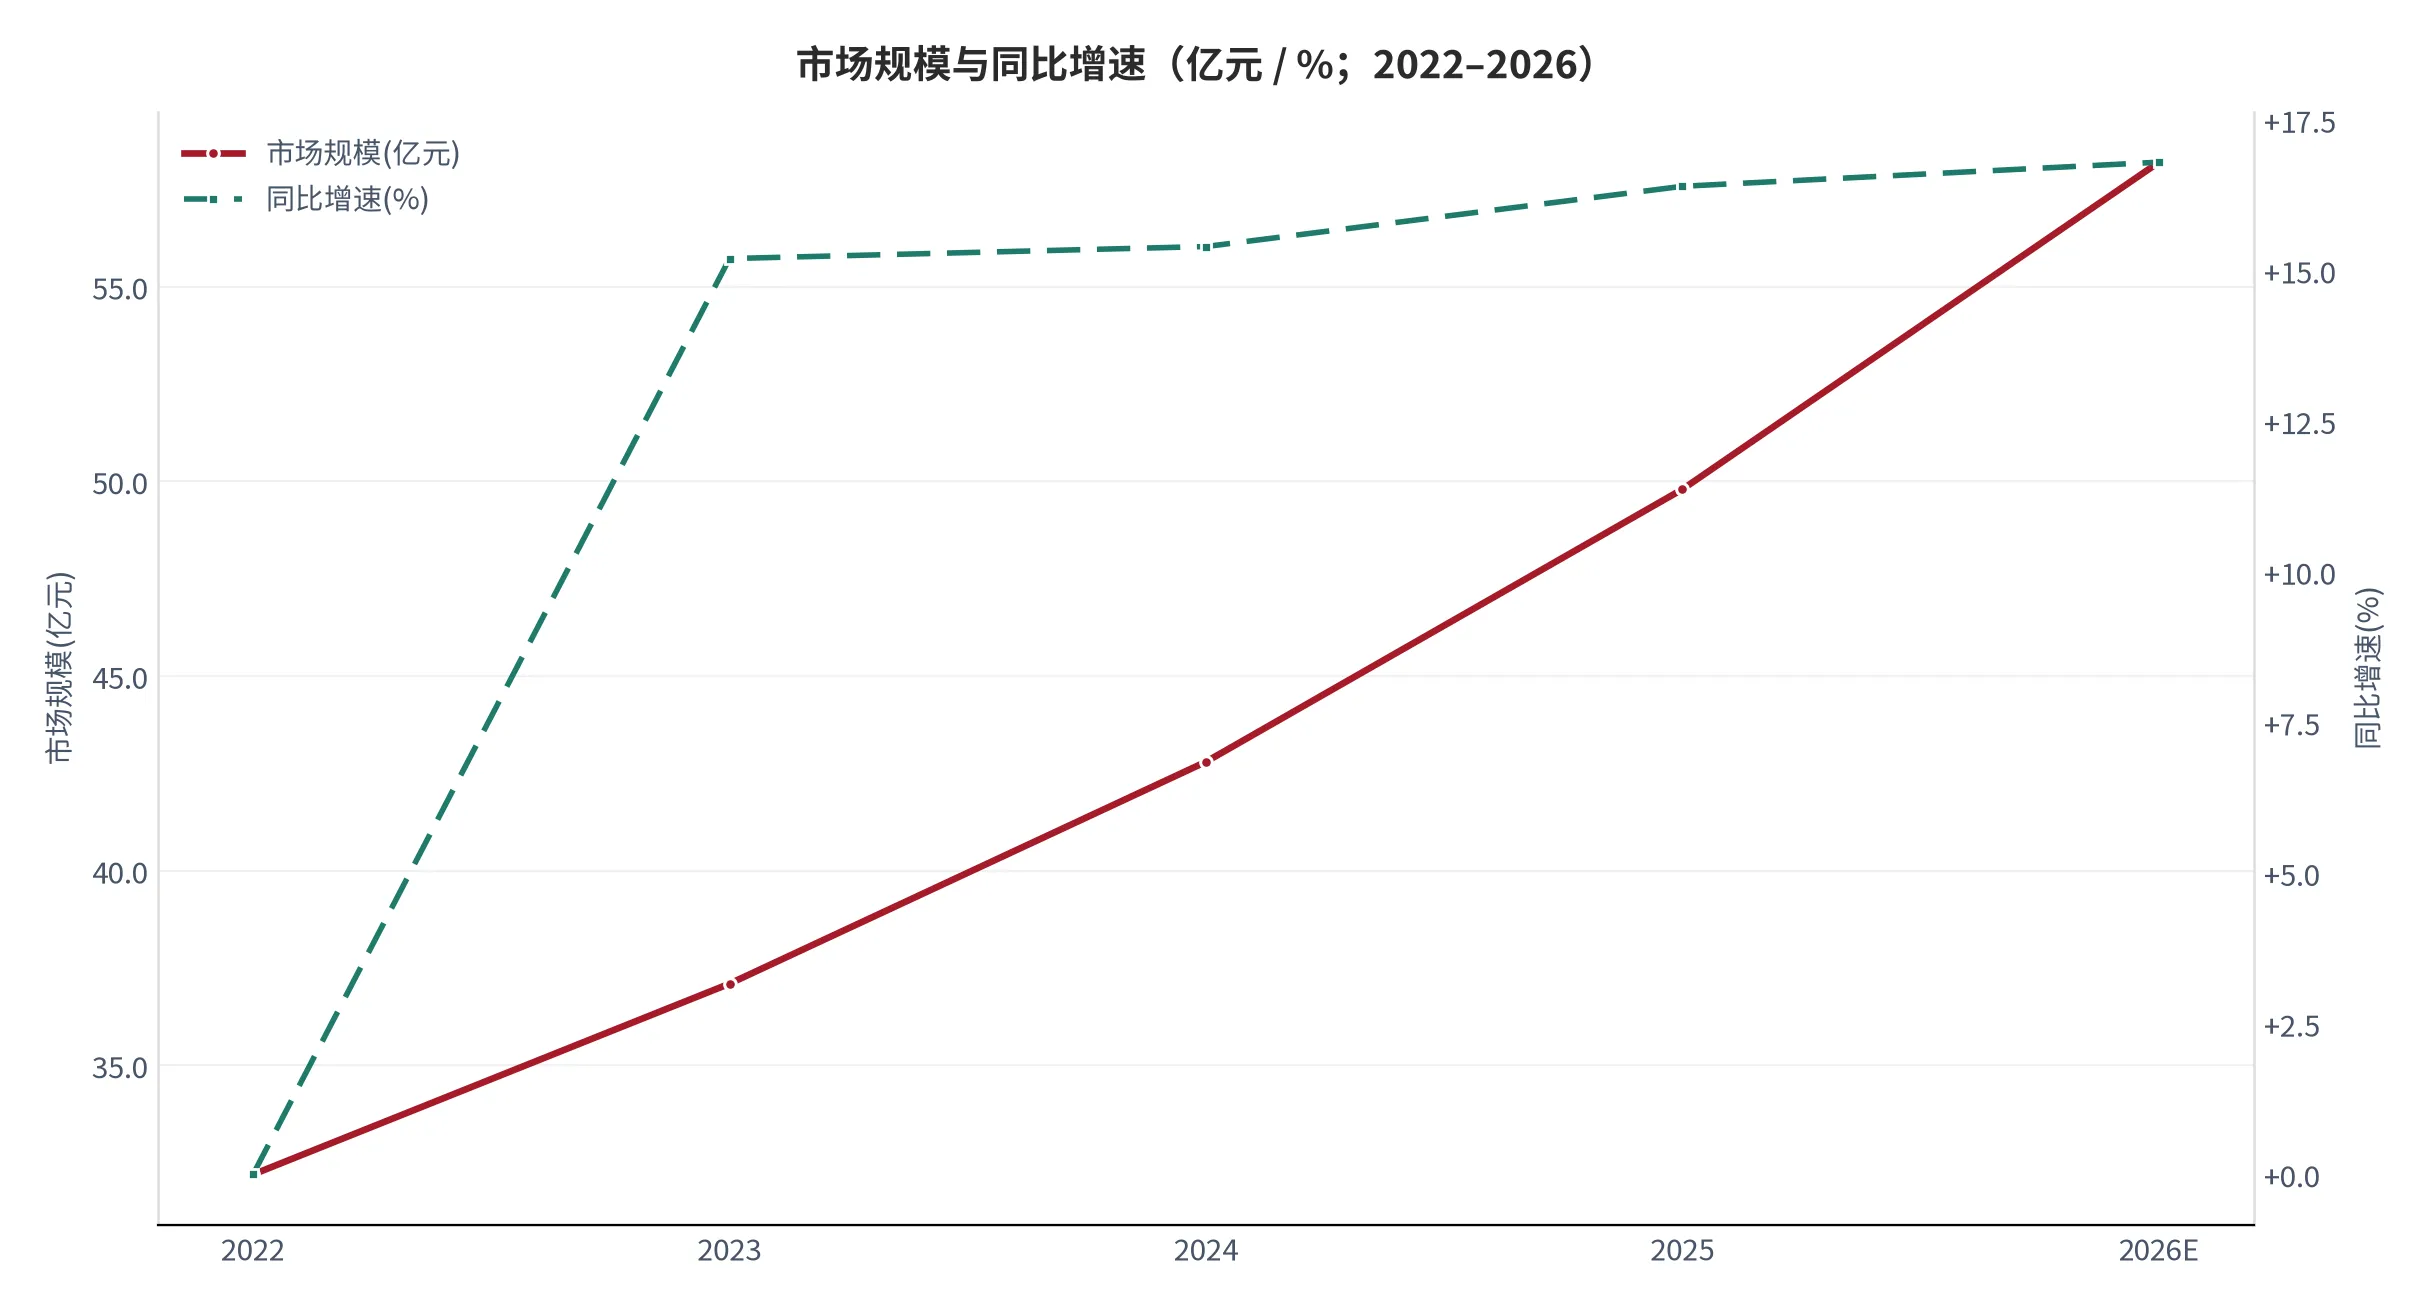
图 1 值得多看一会儿。三条线 2022 年同源于 1,200 元,之后坐席线每年下行约 10%,计量线从零起步上行,两条线在 2024 年交叉——那一年计量项年费 250 元、坐席年费 980 元。客单价那条线几乎是水平的。这不是巧合,是供给方在价格下行压力下主动做的结构替换:把「每年都要重谈的席位费」换成「随用量自然增长的计量费」。
跟踪口径:六个计价项与四个数据档次
价格跟踪最怕的不是没有数据,是口径不一。同一个「单价」,在采购合同里可能是挂牌价、可能是折后成交价、也可能是摊到五年合同期里的年均价,三者差距可以到两倍。企业软件尤其如此:合同一对一谈判、折扣不披露,同一产品在不同客户手里单价能差三倍。第一件事不是找数,是把计价项拆到不能再拆。
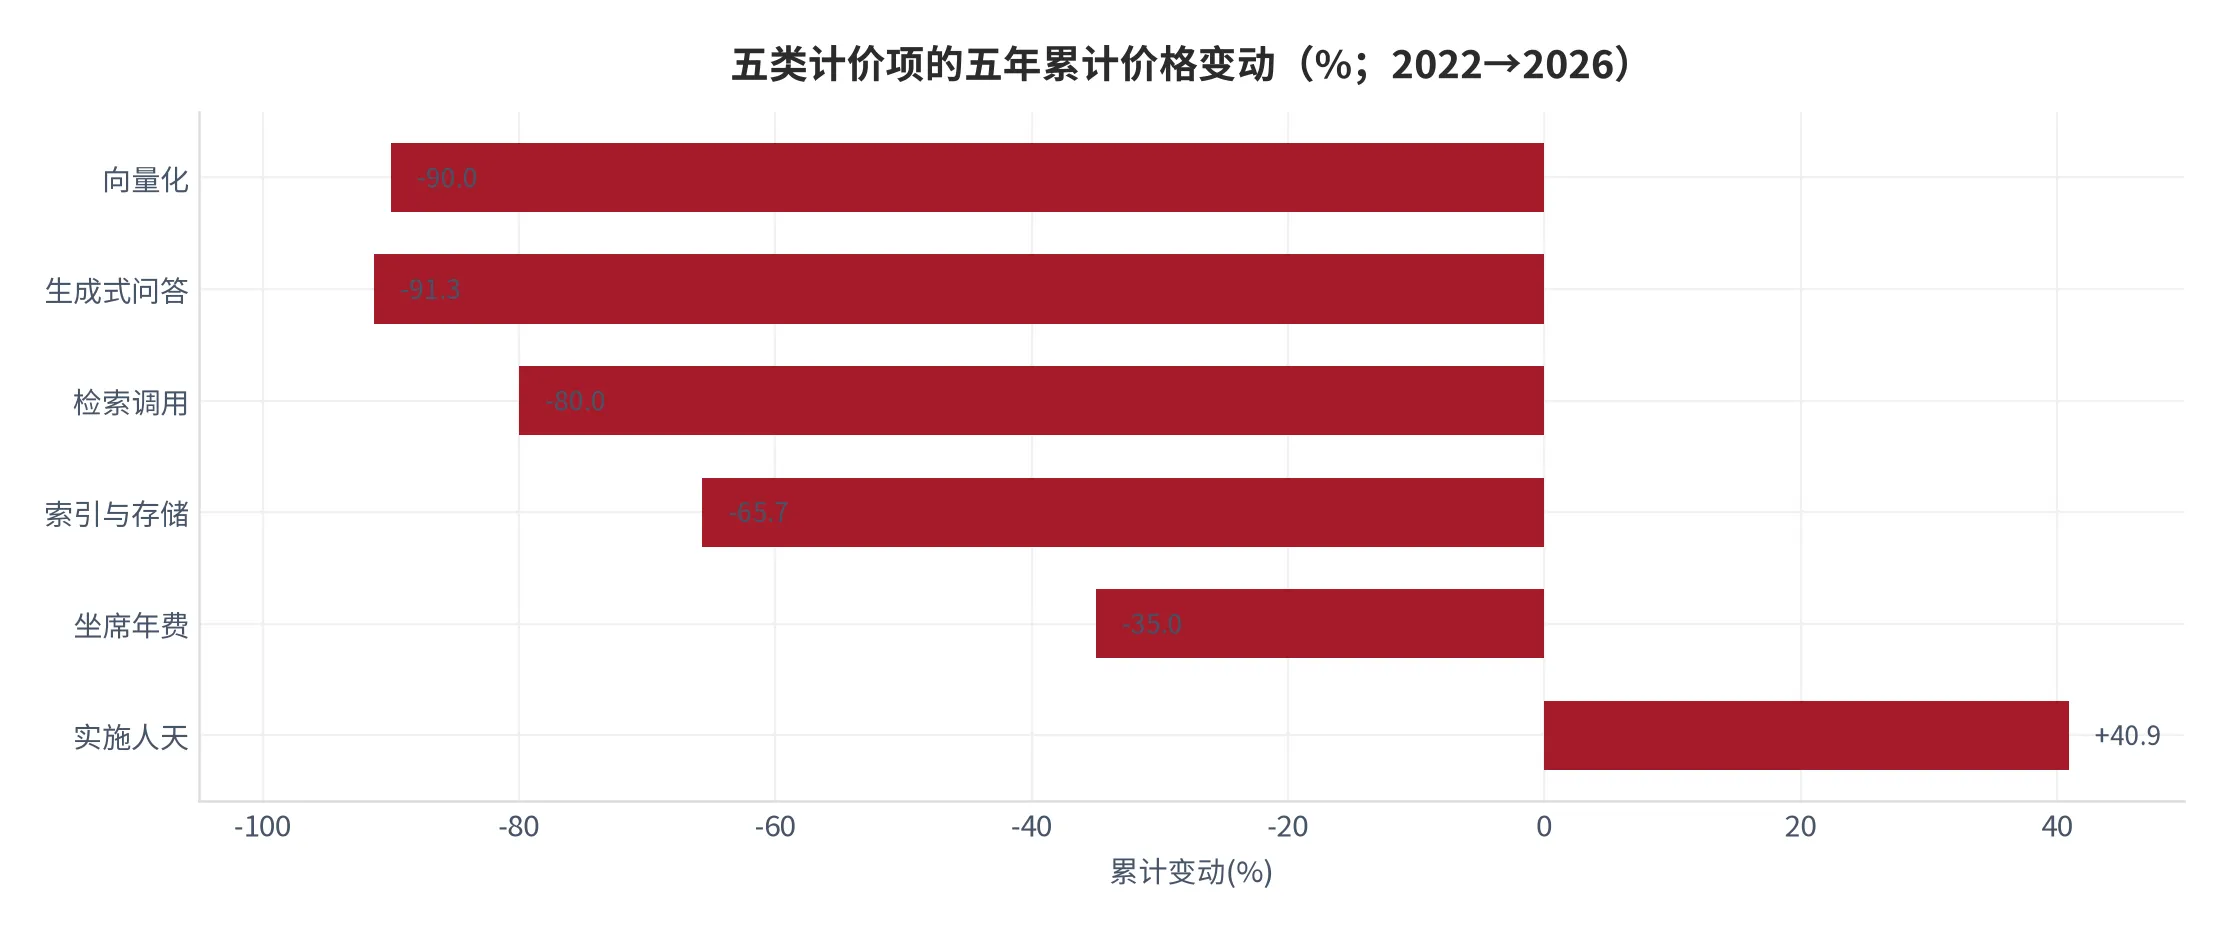
| 计价项 | 计价单位 | 2022 | 2026E | 五年变动 | 数据档次 |
|---|---|---|---|---|---|
| 坐席年费 | 元/席/年 | 1,200 | 780 | -35.0% | [测算][14] |
| 检索调用 | 元/万次 | 12.0 | 2.4 | -80.0% | [测算][14] |
| 向量化 | 元/百万 token | 0.70 | 0.07 | -90.0% | [测算][14] |
| 索引与存储 | 元/GB/月 | 0.35 | 0.12 | -65.7% | [测算][14] |
| 生成式问答 | 元/百万 token | 120 | 10.5 | -91.3% | [测算][14][17] |
| 实施人天 | 元/人天 | 2,200 | 3,100 | +40.9% | [测算][14][18] |
前五项归在「用量型」,最后一项归在「人力型」。这个二分不是学术分类,是定价机制的分类:用量型的边际成本随规模下降,价格由算力采购价与竞争强度决定;人力型的边际成本由薪酬与有效工时决定,价格由交付人天的稀缺程度决定。两类价格可以长期背离,背离幅度就是这门生意的毛利空间。
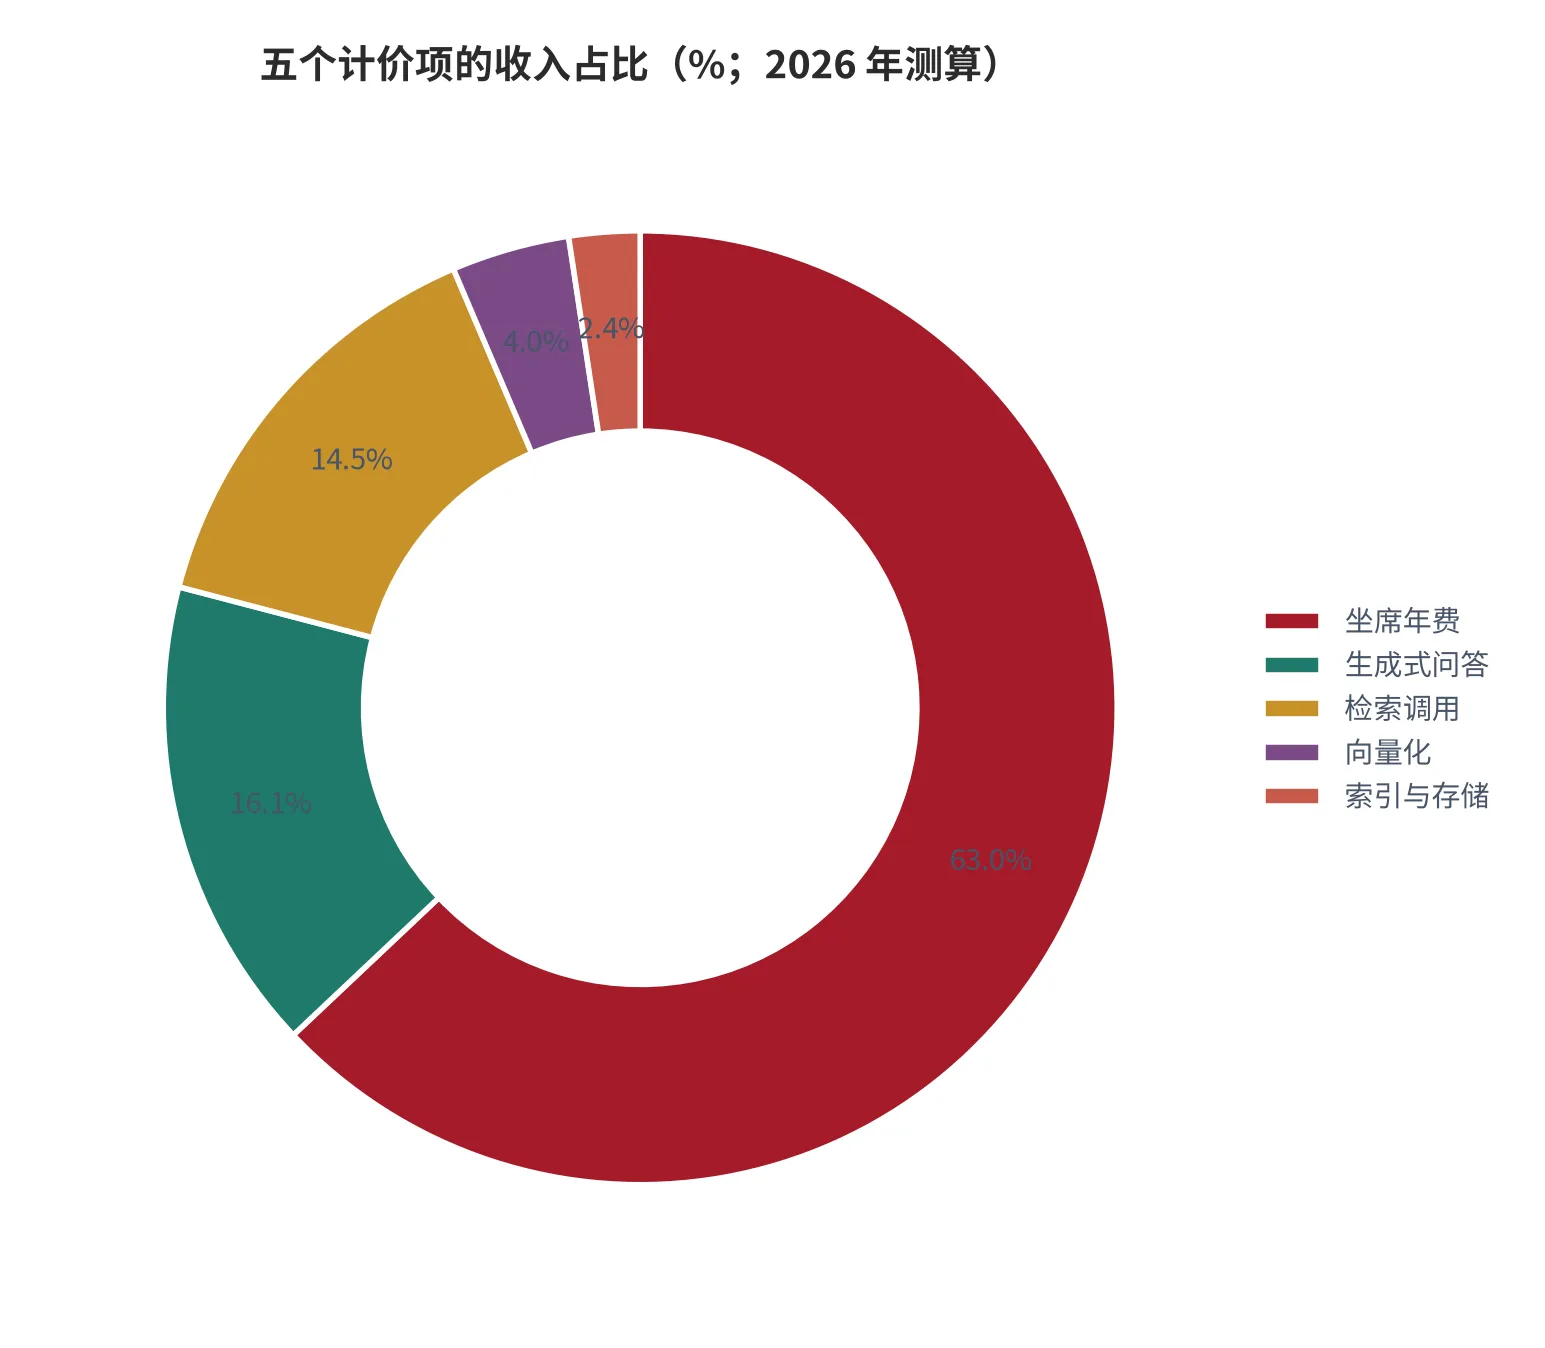
六个计价项在 2026 年的收入占比(图 3):坐席年费 62.9%、生成式问答 16.1%、检索调用 14.5%、向量化 4.0%、索引与存储 2.4%。坐席仍是主体,但计量项合计已占 37.1%([15])。这个比例是后面全部位置判断的锚——它决定「单价降」到底能不能伤到收入。
数据分四档。官方与国际组织口径用在宏观锚上:国内生产总值、人均国内生产总值、总人口、城镇化率、居民消费价格指数五项取自世界银行公开数据库([1]–[5]);行业总量取自工业和信息化部年度运行情况([6])。权威二次整理用在样本上:三家上市公司的年报数据与分产品拆分取自财经媒体的年报点评([7]–[11])。媒体转述只用一处——分产品计费模式的表述([12])。本报告测算覆盖全部价格序列([13]–[22])。
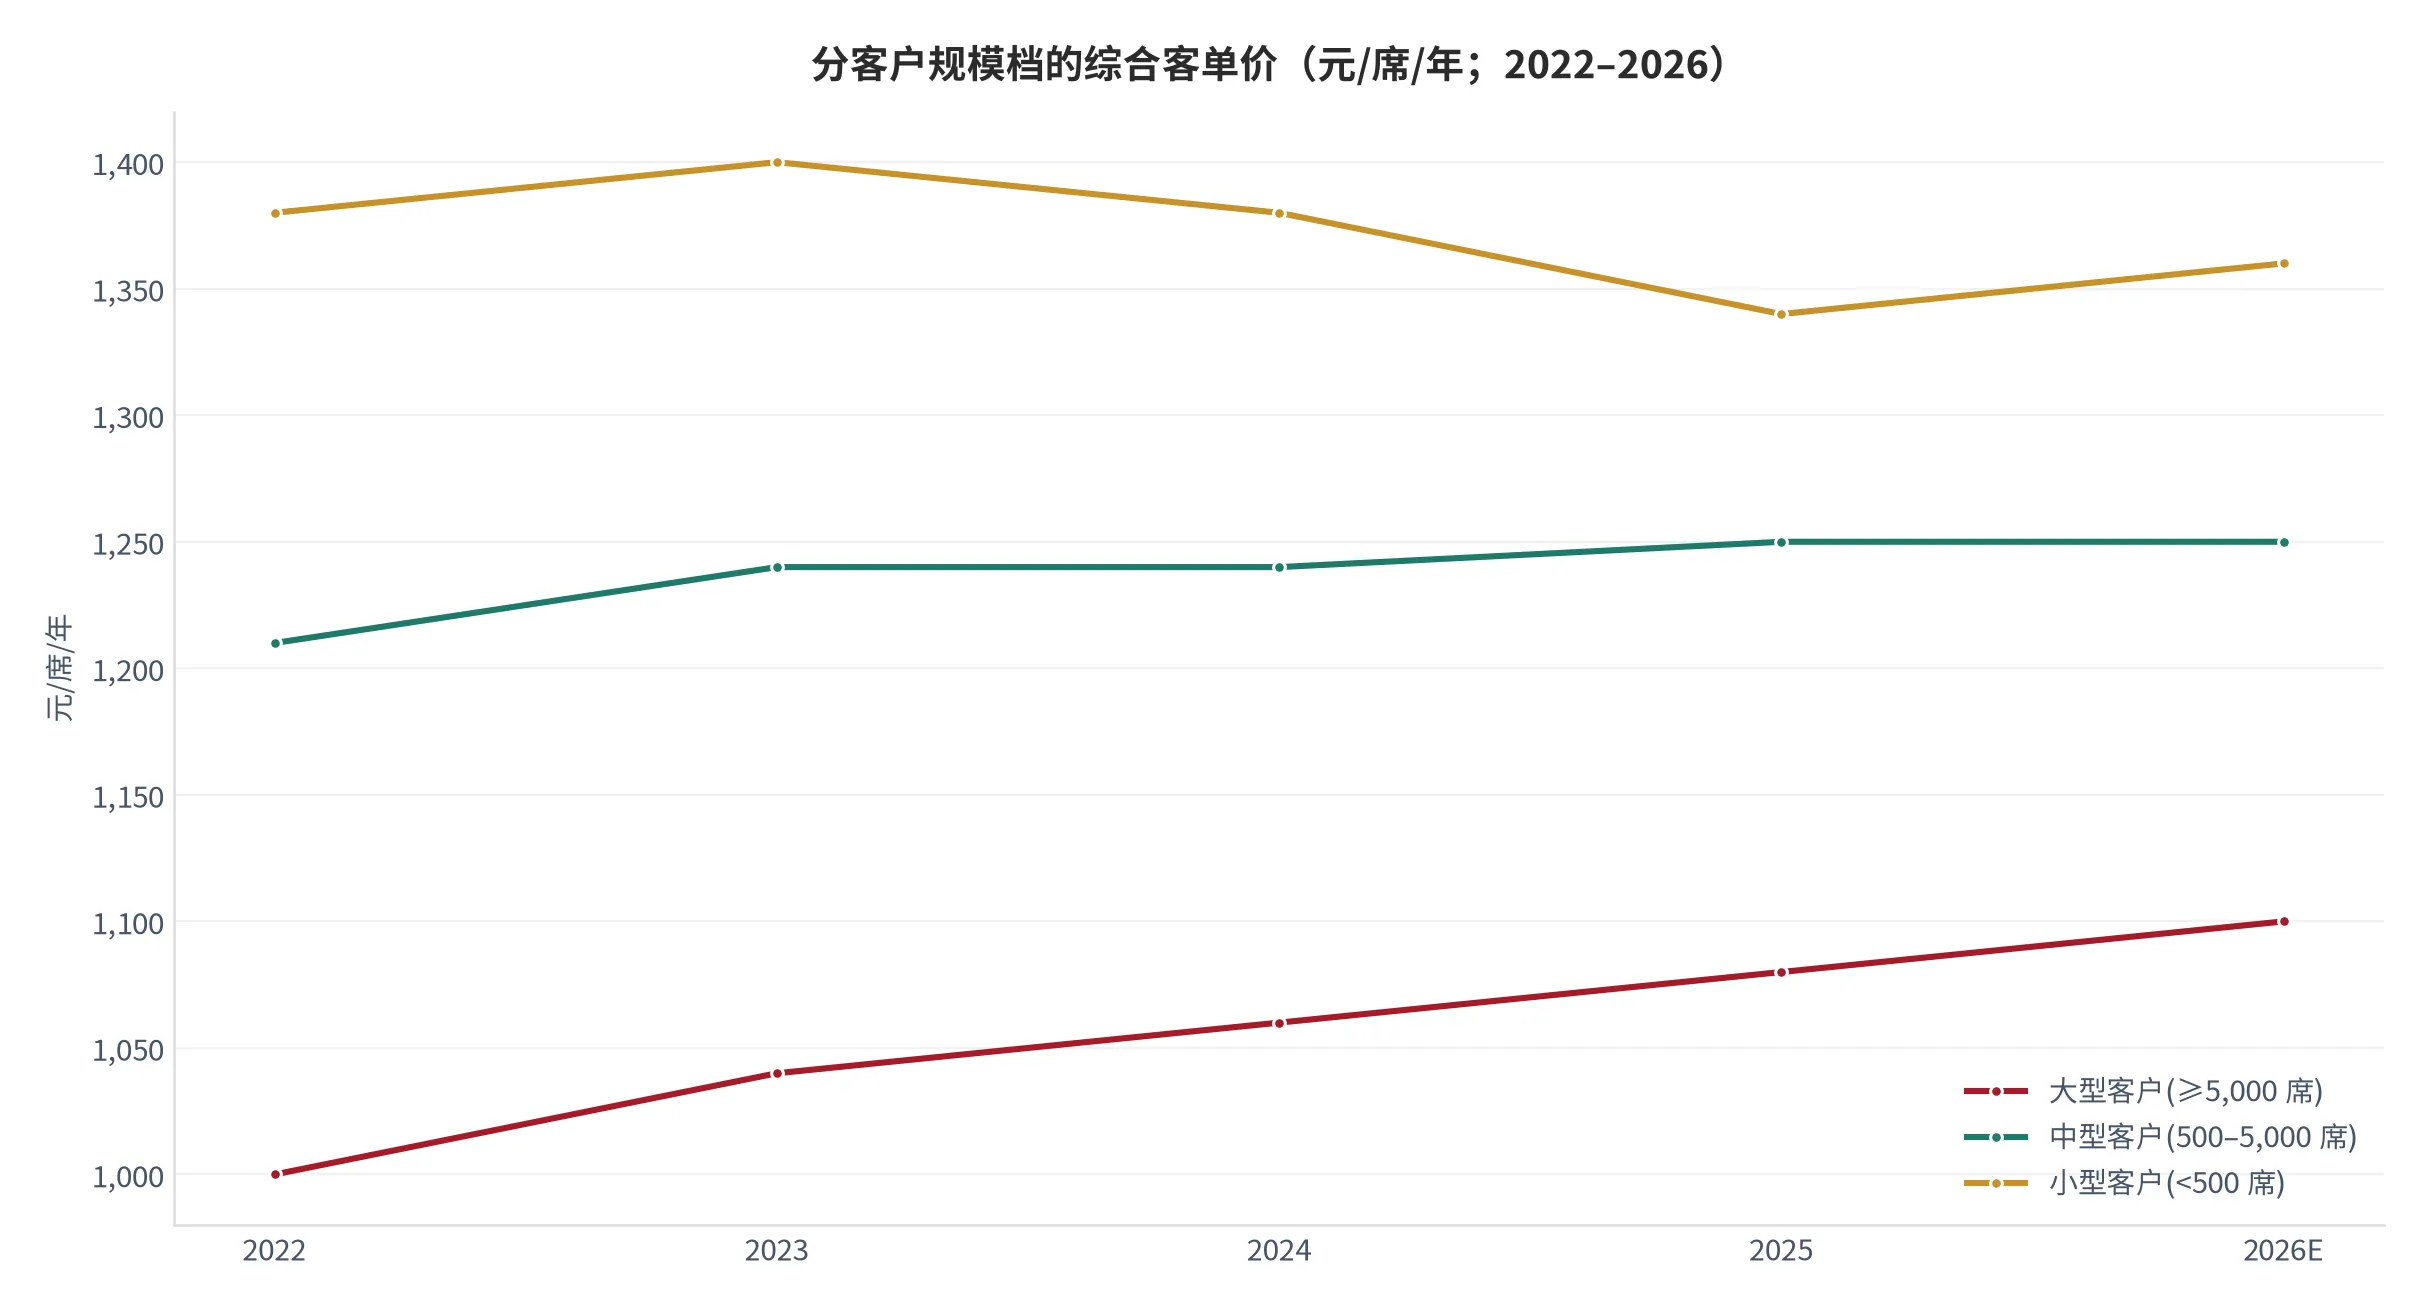
分客户规模看,走势完全不同。大型客户(5,000 席以上)从 1,000 元涨到 1,100 元,五年 +10.0%;中型客户(500 至 5,000 席)从 1,210 元涨到 1,250 元,几乎不动;小型客户(500 席以下)从 1,380 元降到 2025 年的 1,340 元、2026 年回升到 1,360 元([15])。行业均值那条水平线,是三条反向曲线相互抵消的结果。
01价值链条:五次信息形态转换与计价项落点
企业搜索不是一条从原料到成品的链条,而是一条从「原始文档」到「可回答的问题」的加工链。链上没有物料,只有信息形态的五次转换:非结构化文档、可解析文本、可检索索引、可推理的知识结构、可交付的答案。每转换一次,就多出一个可单独定价的环节,也多一层可单独压价的成本。
第一层是检索基础设施层,由云搜索、向量数据库与对象存储构成,提供「查询」与「存取」两个原语,计价方式最接近公用事业:按万次查询、按 GB 每月。毛利率只有约 30%([21]),因为它的上游是算力与带宽,成本刚性、规模效应强、竞争最充分,是整条链上价格战的主战场。
第二层是解析与索引层,把文档变成可检索单元:版面分析、文字识别、段落切分、向量化、建立倒排与向量双索引。计价单位是元/万页或元/百万 token,毛利率约 48%([21])。它是唯一位于「算力」与「人力」交界处的环节——标准页面可全自动处理,扫描件、表格、手写批注仍需人工配置模板与修正,这部分人力把它从纯算力生意里拉了出来。
第三层是知识治理层,让检索结果「对得上组织」:分类体系、标签体系、权限树、术语表、同义词表、质量评估规则。这一层几乎没有算力消耗,全是人天,毛利率约 60%([21]),计价方式就是按人天报价。它是整条链上唯一价格在涨的环节。
第四层是检索与生成编排层:混合检索、重排、检索增强生成、图谱推理、多步智能体编排。毛利率最高,约 82%([21]),但它有一个特殊性质——不单独计价。它被打包进坐席年费,客户看到的是「一个能问答的知识库」,看不到里面的检索引擎值多少钱。这既是保护也是软肋:毛利高,但没有独立定价权。
第五层是场景应用层,把通用能力装进具体场景:法务检索、研发知识库、客服知识库、合规审计、投研资料库。计价方式是坐席年费加场景模块费,毛利率约 58%([21])。它最贴近客户的业务语言,也最容易被客户用「场景价值」压价——同样的检索能力,用在合规审计上客户愿付十倍,用在内部知识页上只愿付十分之一。
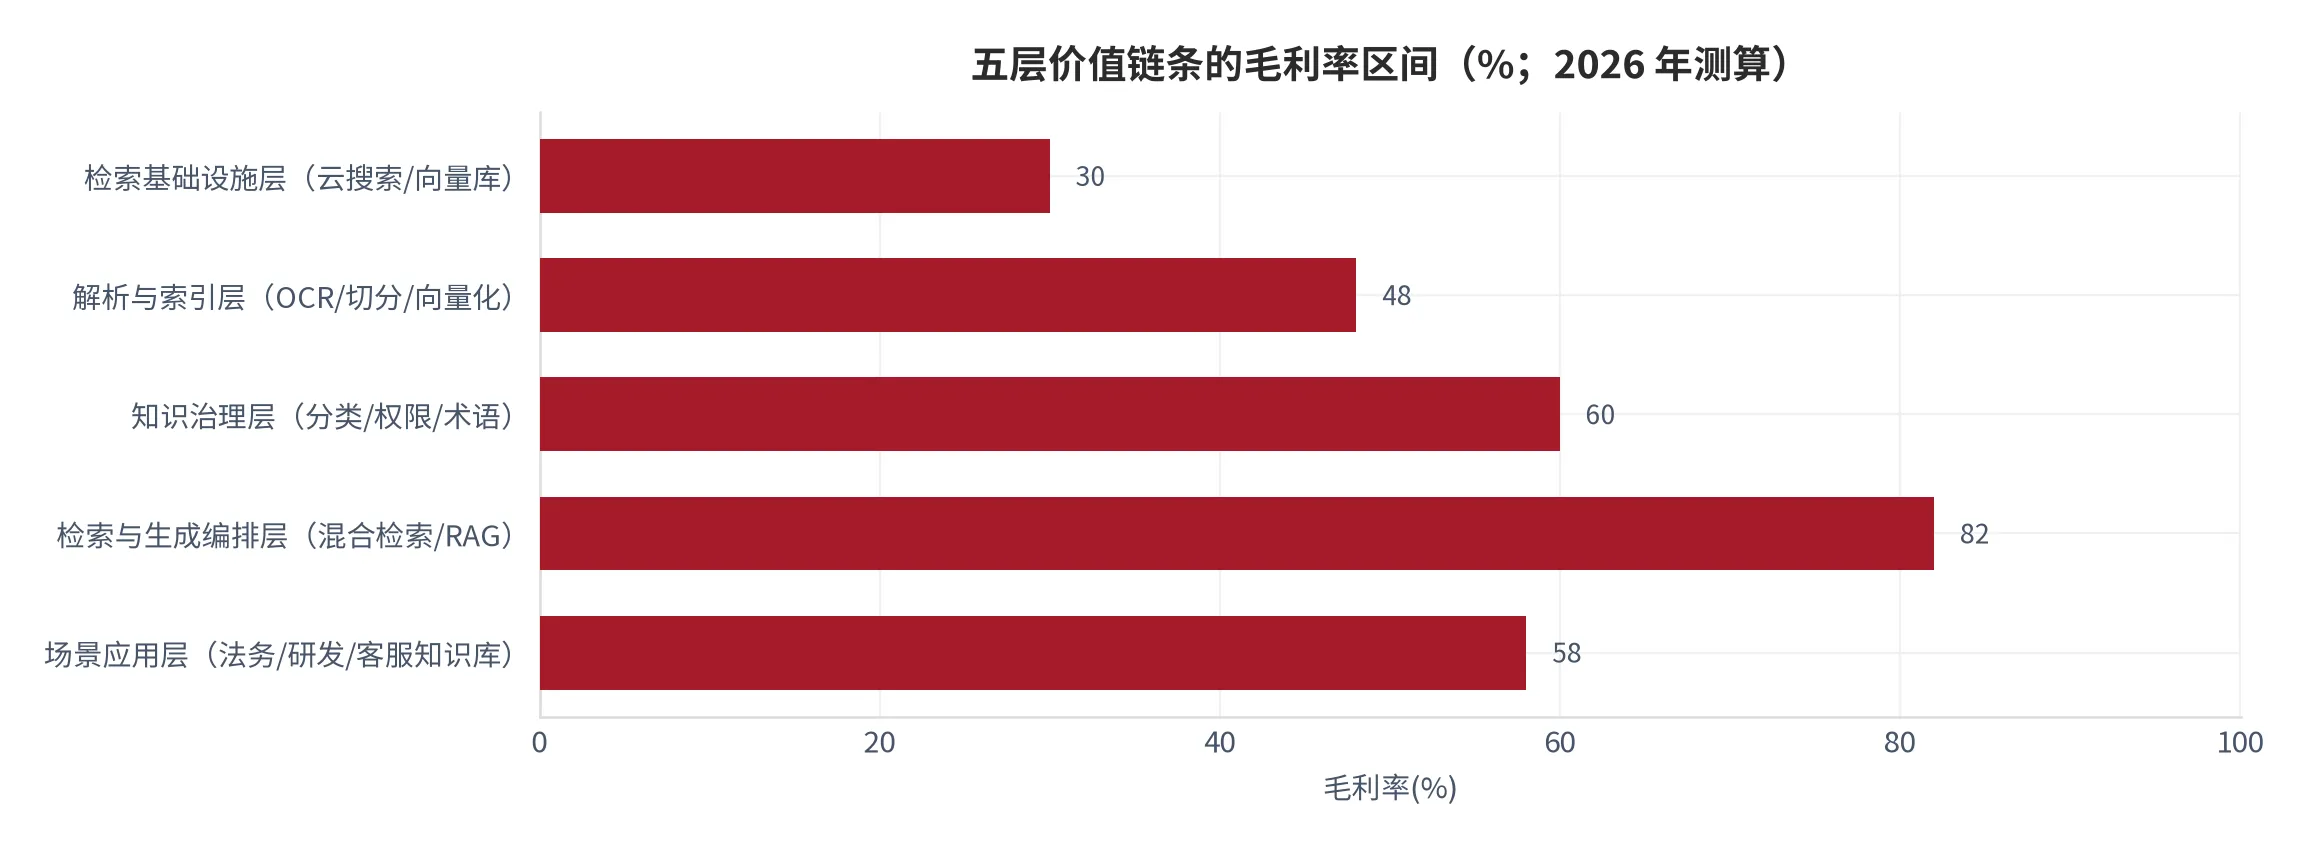
五层排在一起,规律很清楚:越靠近算力,毛利越低;越靠近组织知识,毛利越高;而最高的那一层恰恰不单独报价。这条规律是理解全文的关键——价格分化不是「行业在降价」,而是「不同层在往相反方向走」。
再把规模倒推一遍。总人口 14.07 亿([3])、城镇化率 66.34%([4]),城镇人口约 9.33 亿;就业人口约 7.3 亿,其中知识与信息密集型岗位约占 26%,即 1.90 亿人([13])。按「100 人以上组织、存在文档治理需求」筛,可寻址坐席约 7,220 万席;其中已采购 1,180 万席、付费活跃 469 万席([13])。
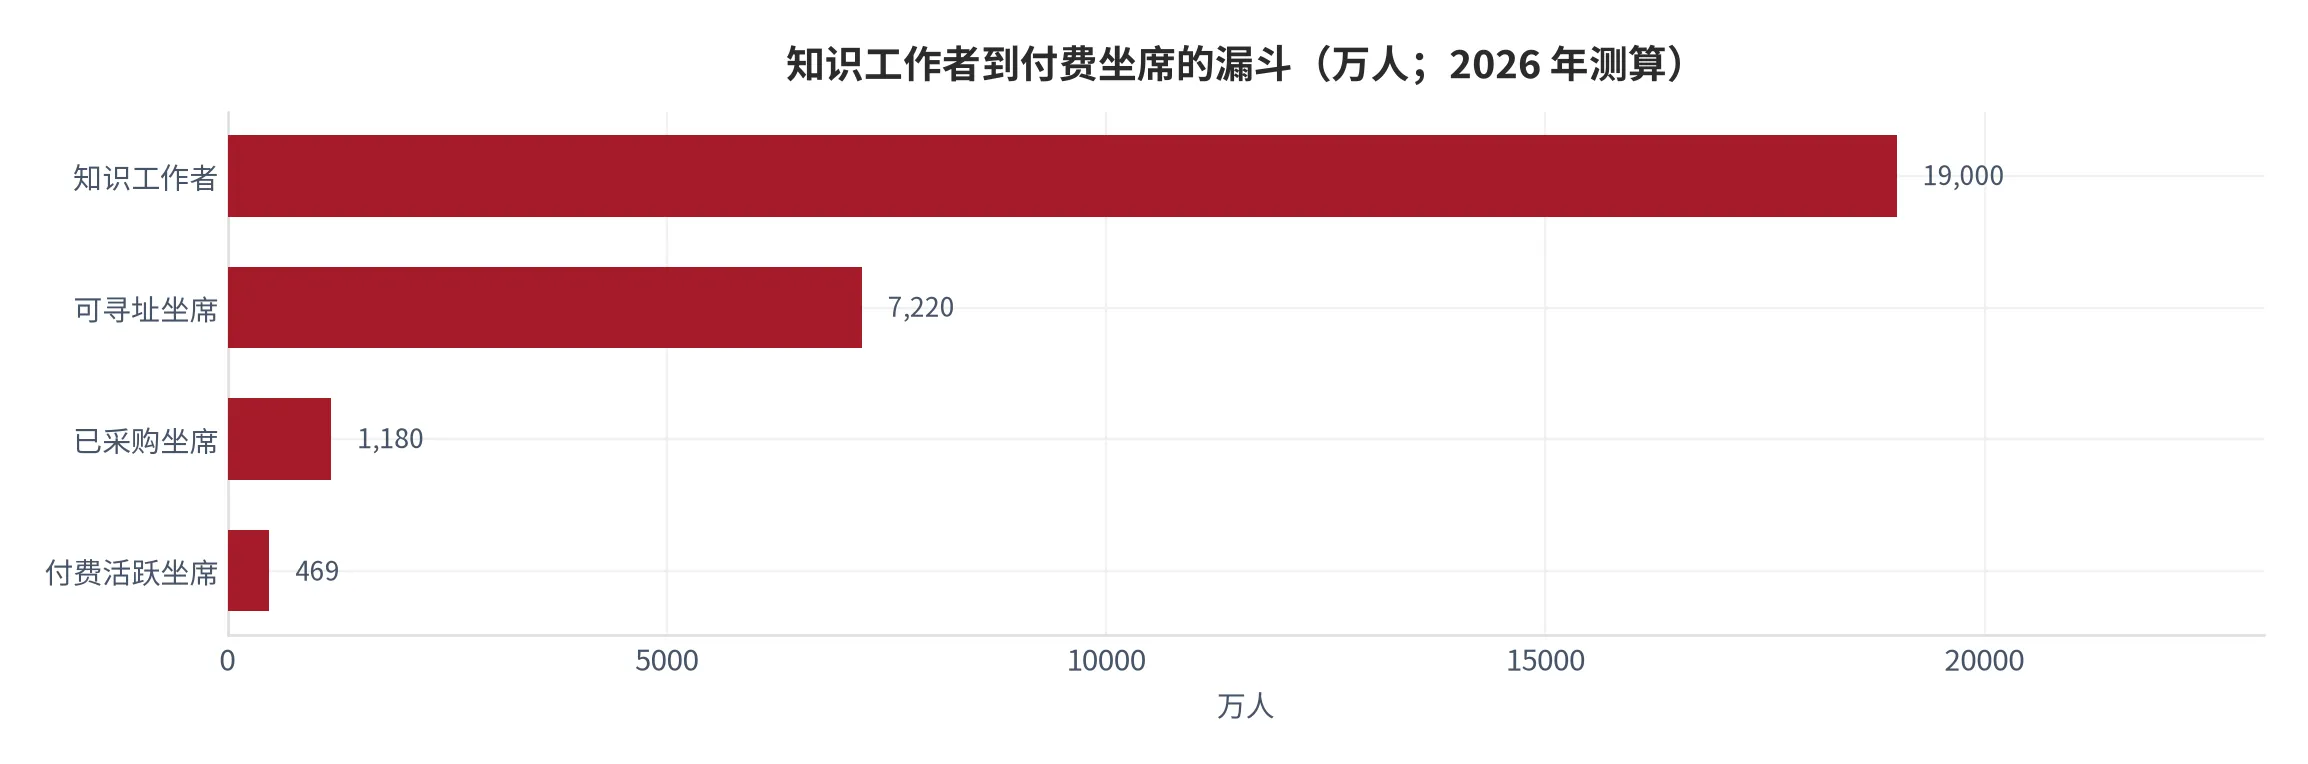
付费渗透率 6.5%,已采购坐席激活率 39.7%([13])。两个数字合起来说明:增长的主要来源不是「找到新客户」,而是「把已经买了但没用起来的席位激活」。这也解释了为什么厂商愿意在小型客户身上降价——激活一个已采购席位,比获取一个新客户便宜得多。
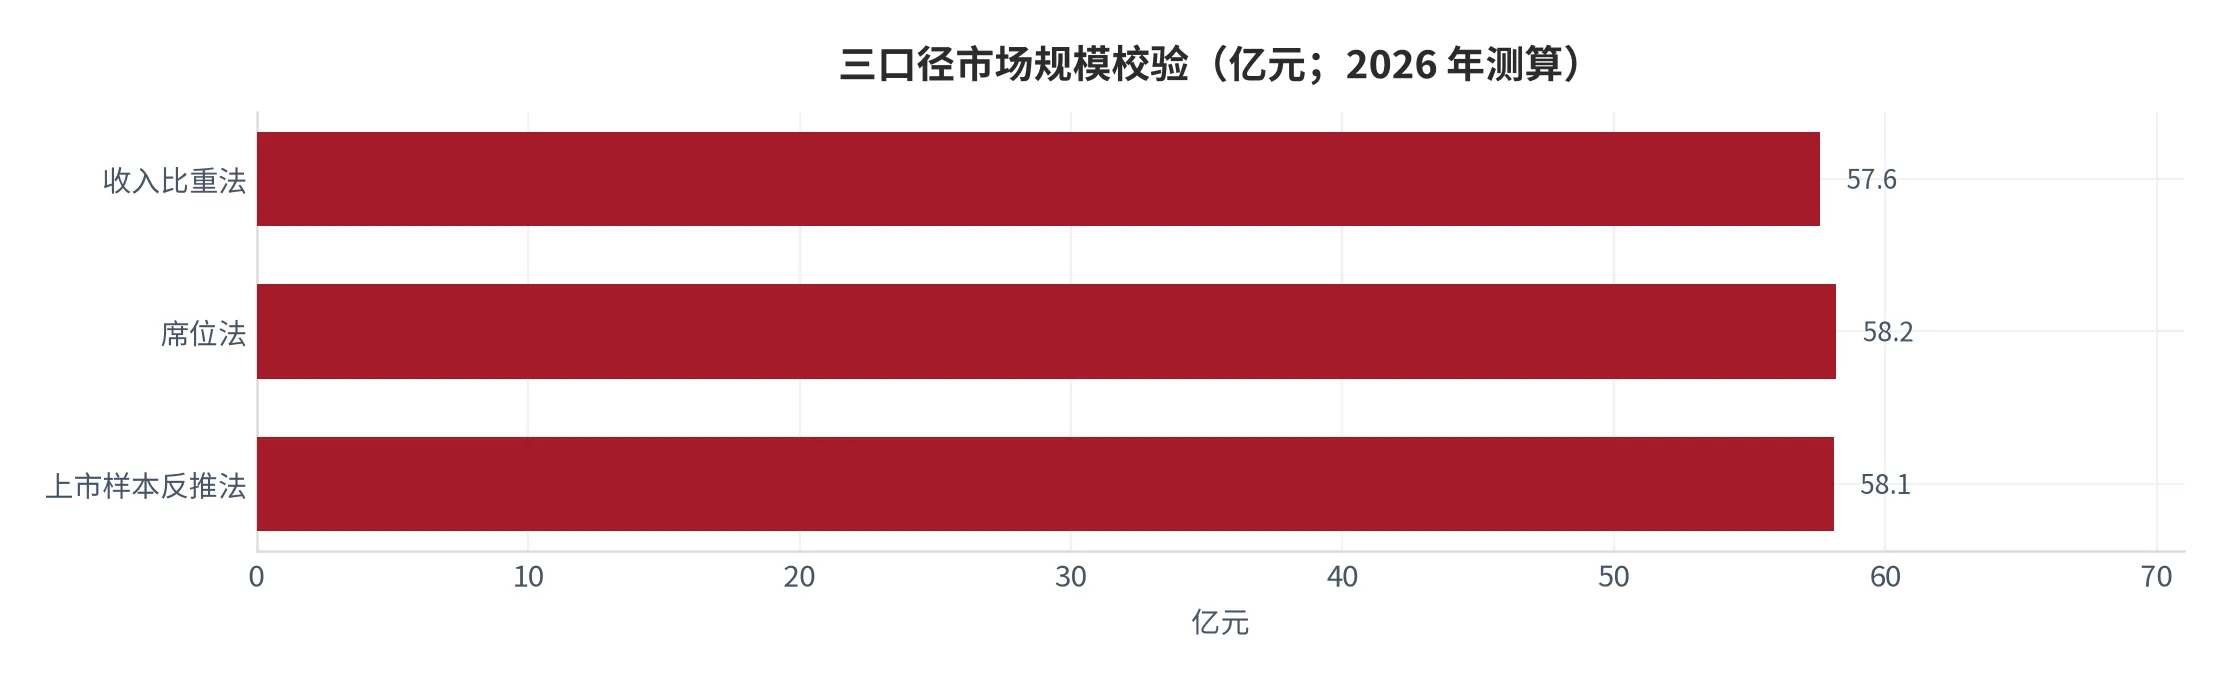
规模用三种口径互校(图 7)。收入比重法:软件产品收入 32,361 亿元([6])× 占比 0.178%,得 57.6 亿元。席位法:469 万席 × 1,240 元,得 58.2 亿元。样本反推法:样本企业人工智能与大数据软件收入合计 3.66 亿元([8])÷ 6.3% 市占率,得 58.1 亿元([20])。三法收敛在 57.6 至 58.2 亿元,取 58 亿元。
02当期位置:六个计价项此刻分别站在哪里
这一节是全文重心。「当期位置」要回答三个问题:绝对水平是多少、相对 2022 年处在什么分位、边际往哪个方向走。三个问题必须分开答,因为答案经常冲突——一个价格可以处在历史最低位,同时边际已经不再下跌。
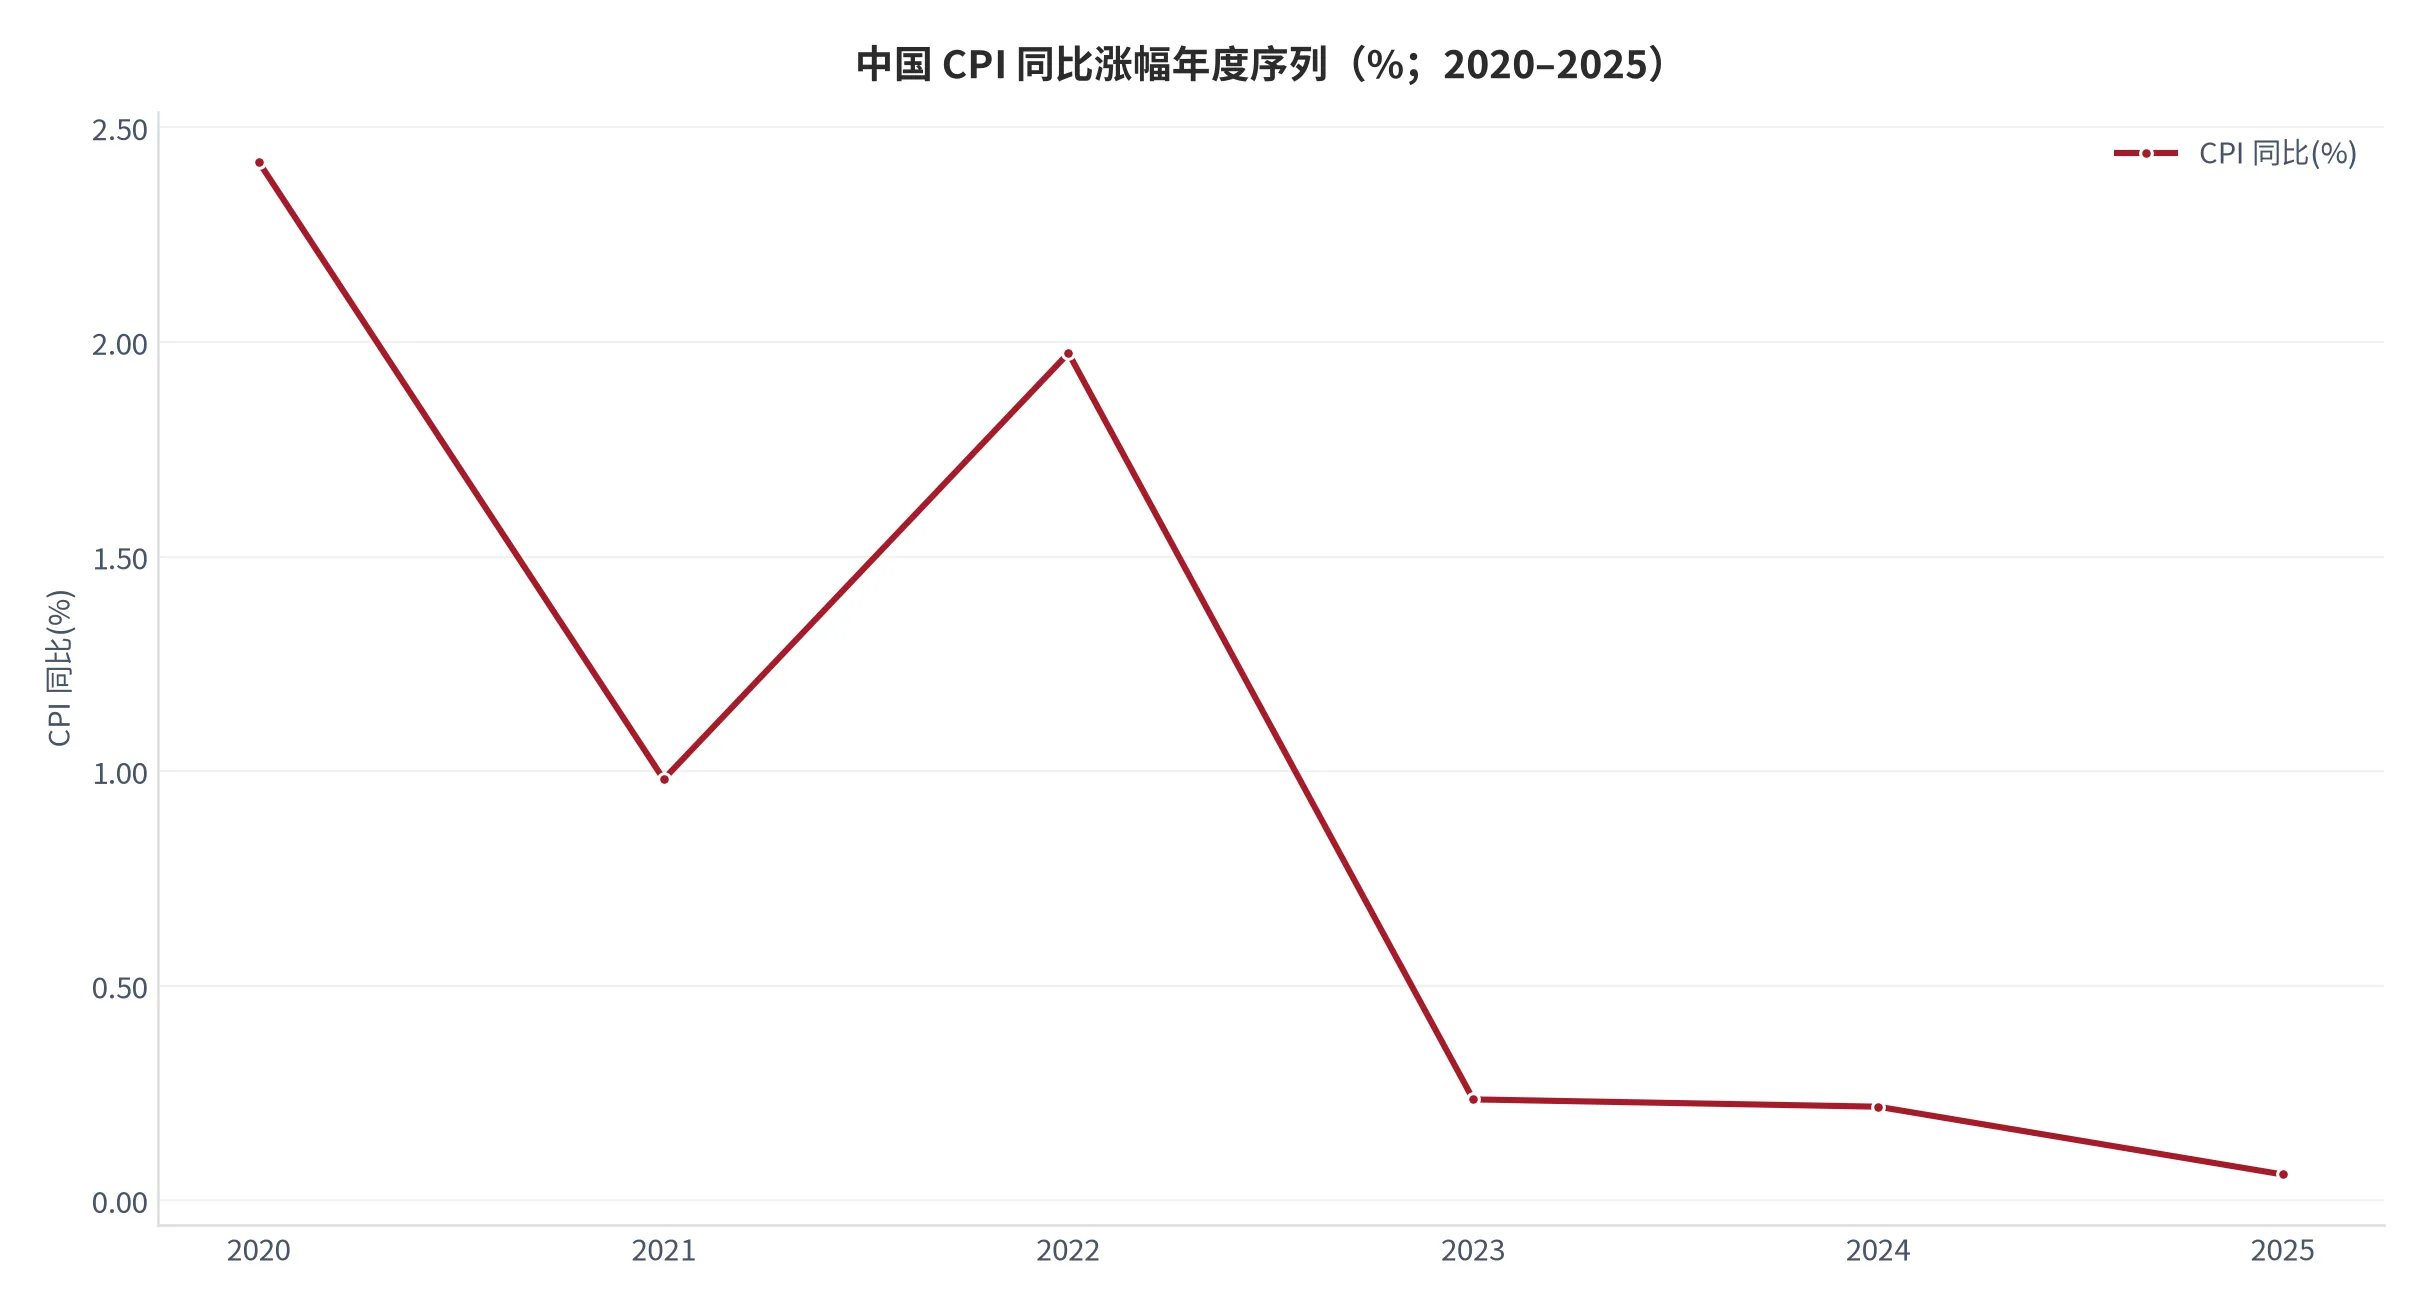
先看宏观背景。2025 年中国居民消费价格指数同比上涨 0.06%([5]),2022 年以来从 1.974% 一路降到接近零(图 8)。这意味着软件服务价格的大幅下行不是通胀环境里的相对降价,而是绝对降价。同期人均国内生产总值 13,861.97 美元([2]),劳动力成本没有下降——这解释了为什么人力型计价项反而在涨。
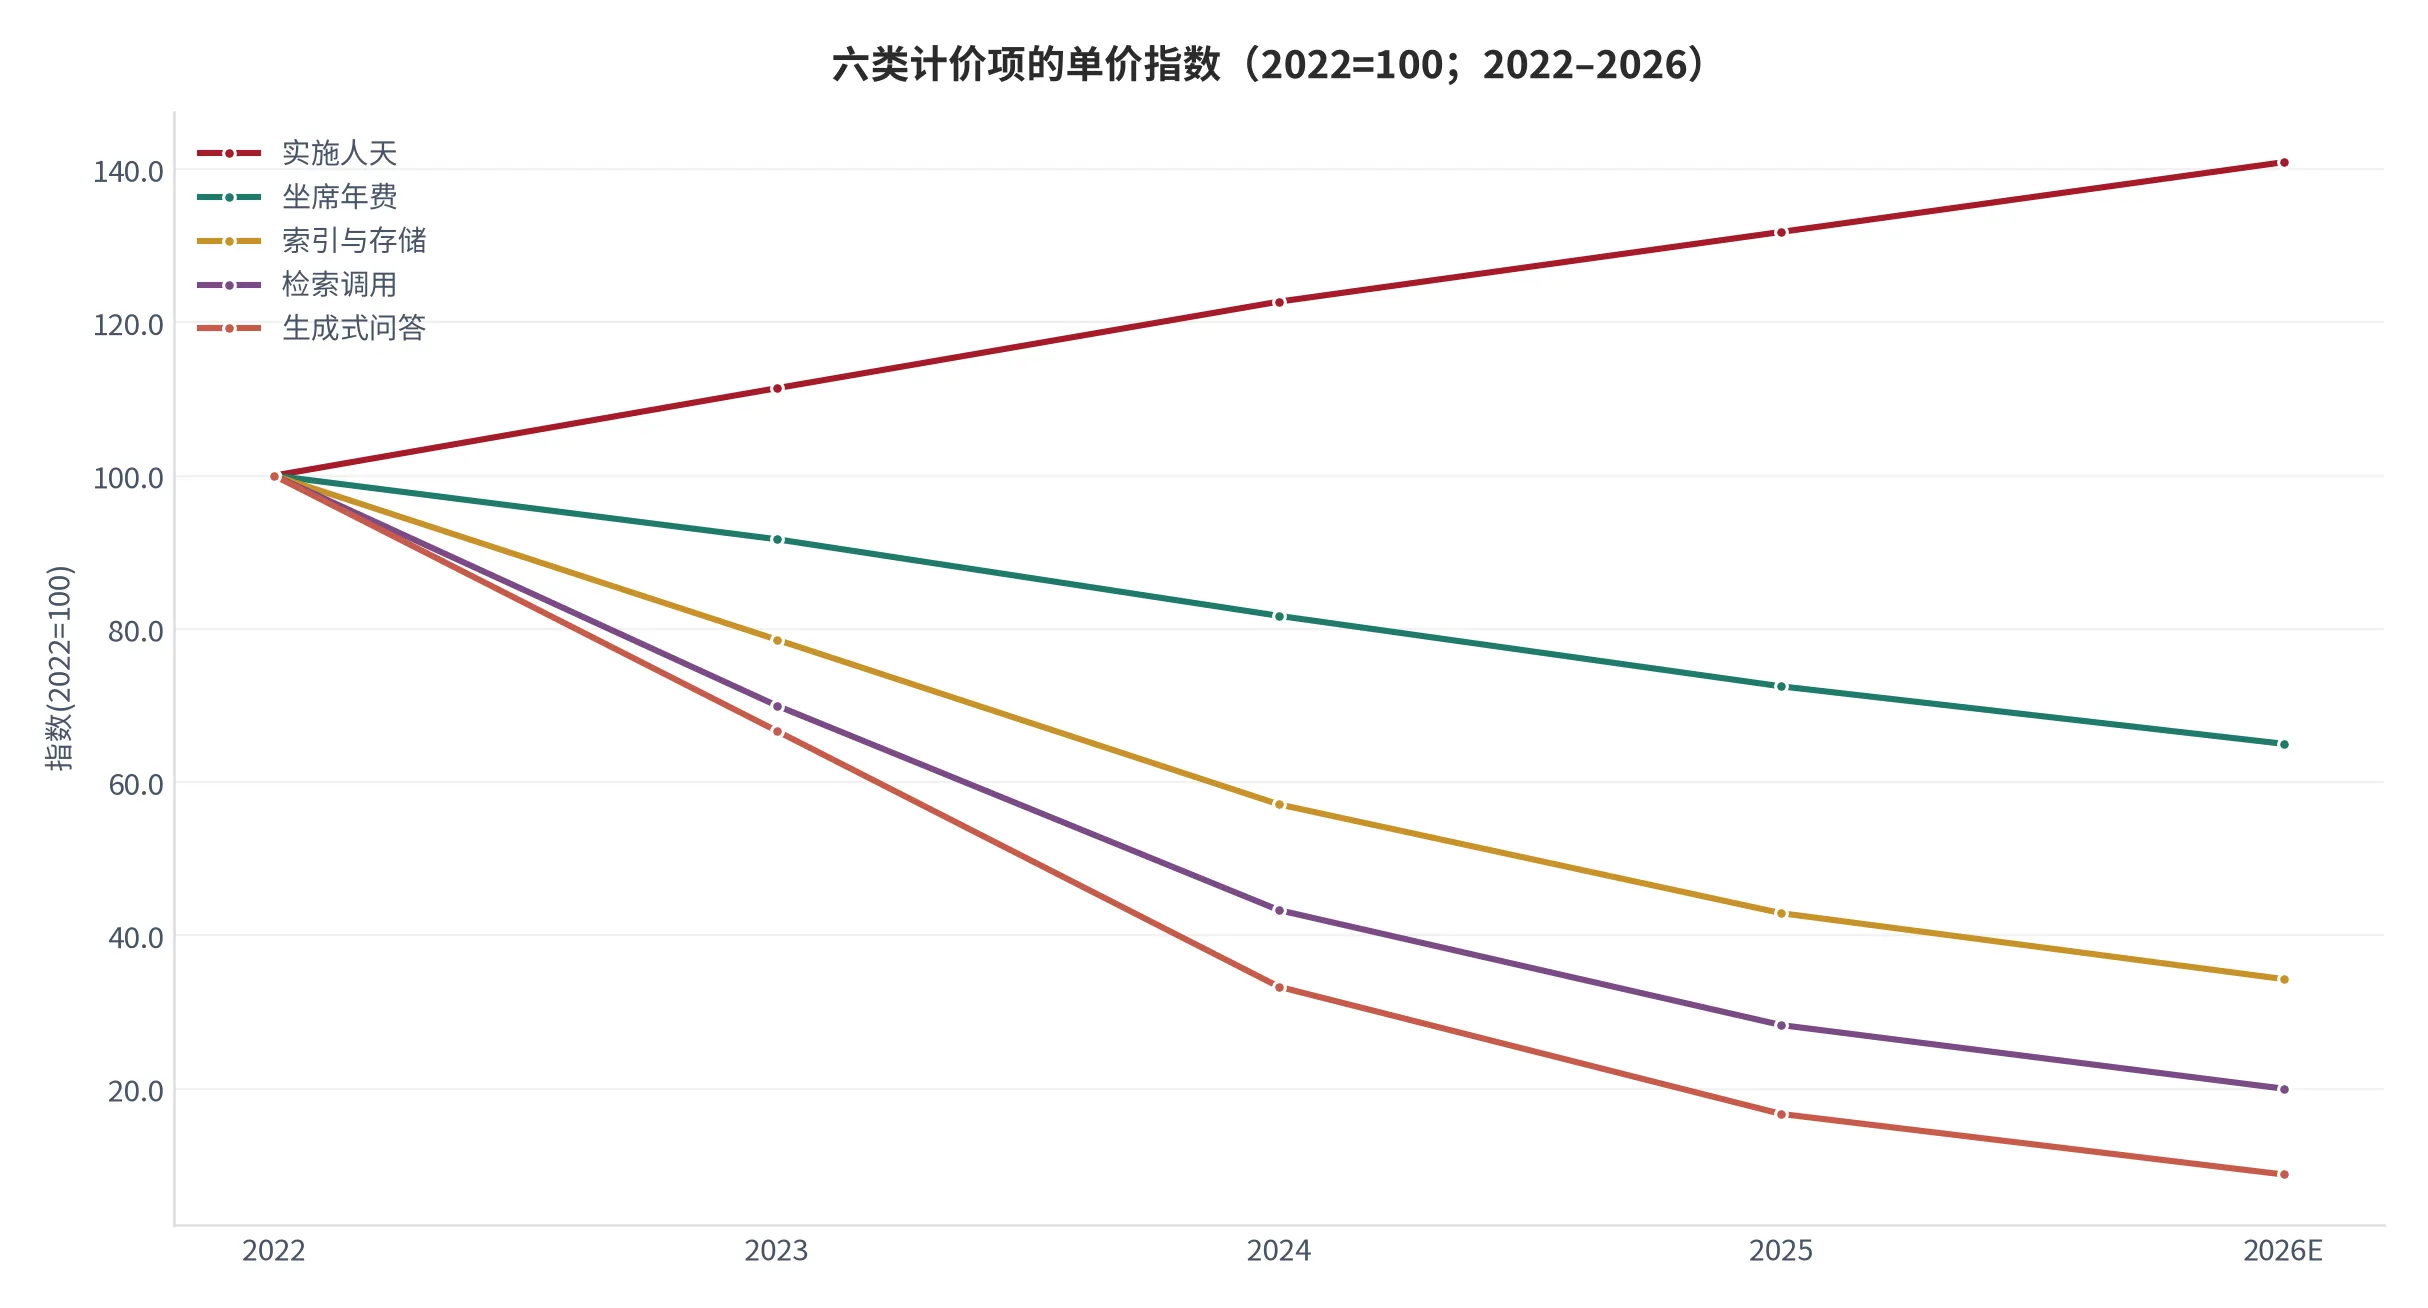
把六个计价项换算成同一基期的指数(图 9),画面很直接:一条向上、五条向下,向下那五条在 2026 年全部收敛到 9 至 20 的窄区间([14])。收敛本身就是信息——它说明这五项已跌到各自成本线附近,继续跌的空间由成本决定,不再由竞争决定。
一、坐席年费。挂牌价分三档,2026 年分别是基础版 780 元、标准版 1,180 元、专业版 2,400 元([14])。三档五年降幅 29.1%、28.5%、27.3%——几乎同步。这个「同步」比降幅本身更重要:如果只是基础版被开源替代,专业版应守住甚至上行;三档同步下行,意味着客户对「席位」这个计价单位的支付意愿整体下降了。
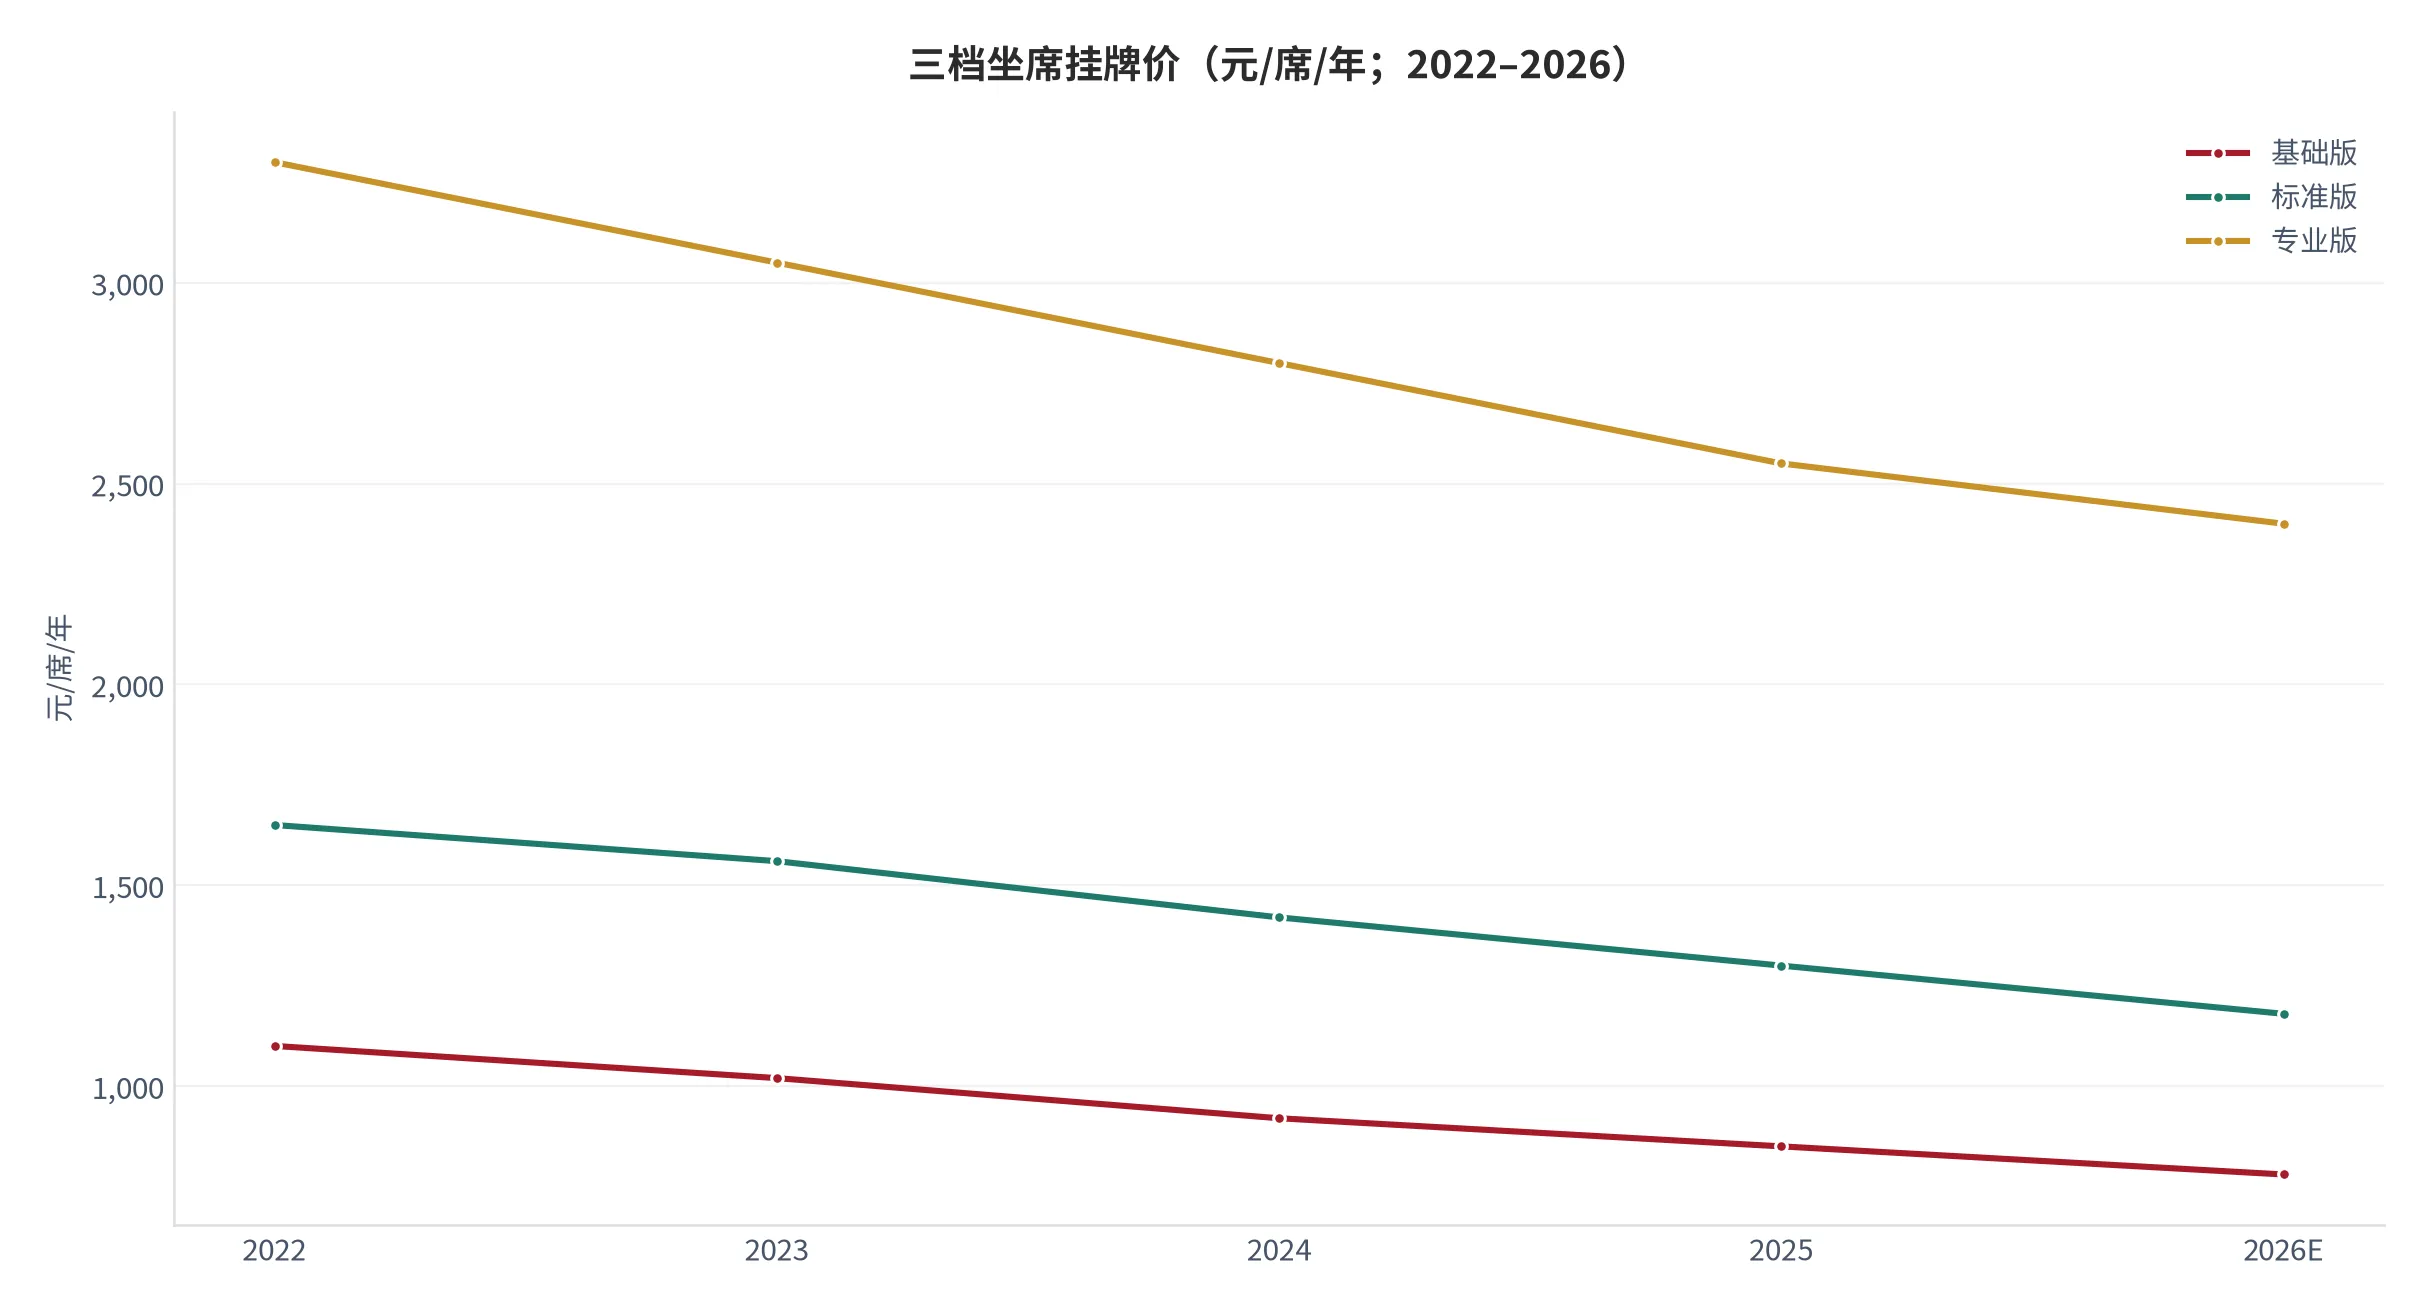
位置判断:基础版 780 元已接近「单席年服务成本 + 合理毛利」的水位。单席云资源与运维成本 2026 年为 145 元([16]),即使把销售与管理费用按 40% 摊进去,成本也只有约 420 元([16])。看起来还有一半空间,但继续降价的杠杆不在坐席这侧——它压的是检索与存储成本,而这两项合计已只占客单价的 2.4%([15])。坐席再降,降的是毛利,不是成本。
二、检索调用。从 12.0 元/万次降到 2.4 元/万次,累计 -80.0%([14])。这个降幅与云对象存储的历史降价节奏高度接近,说明检索已完成身份转换——从「软件的一个功能」变成「基础设施的一项原语」。身份一变,定价逻辑就变:软件按价值定价,基础设施按成本加法定价。
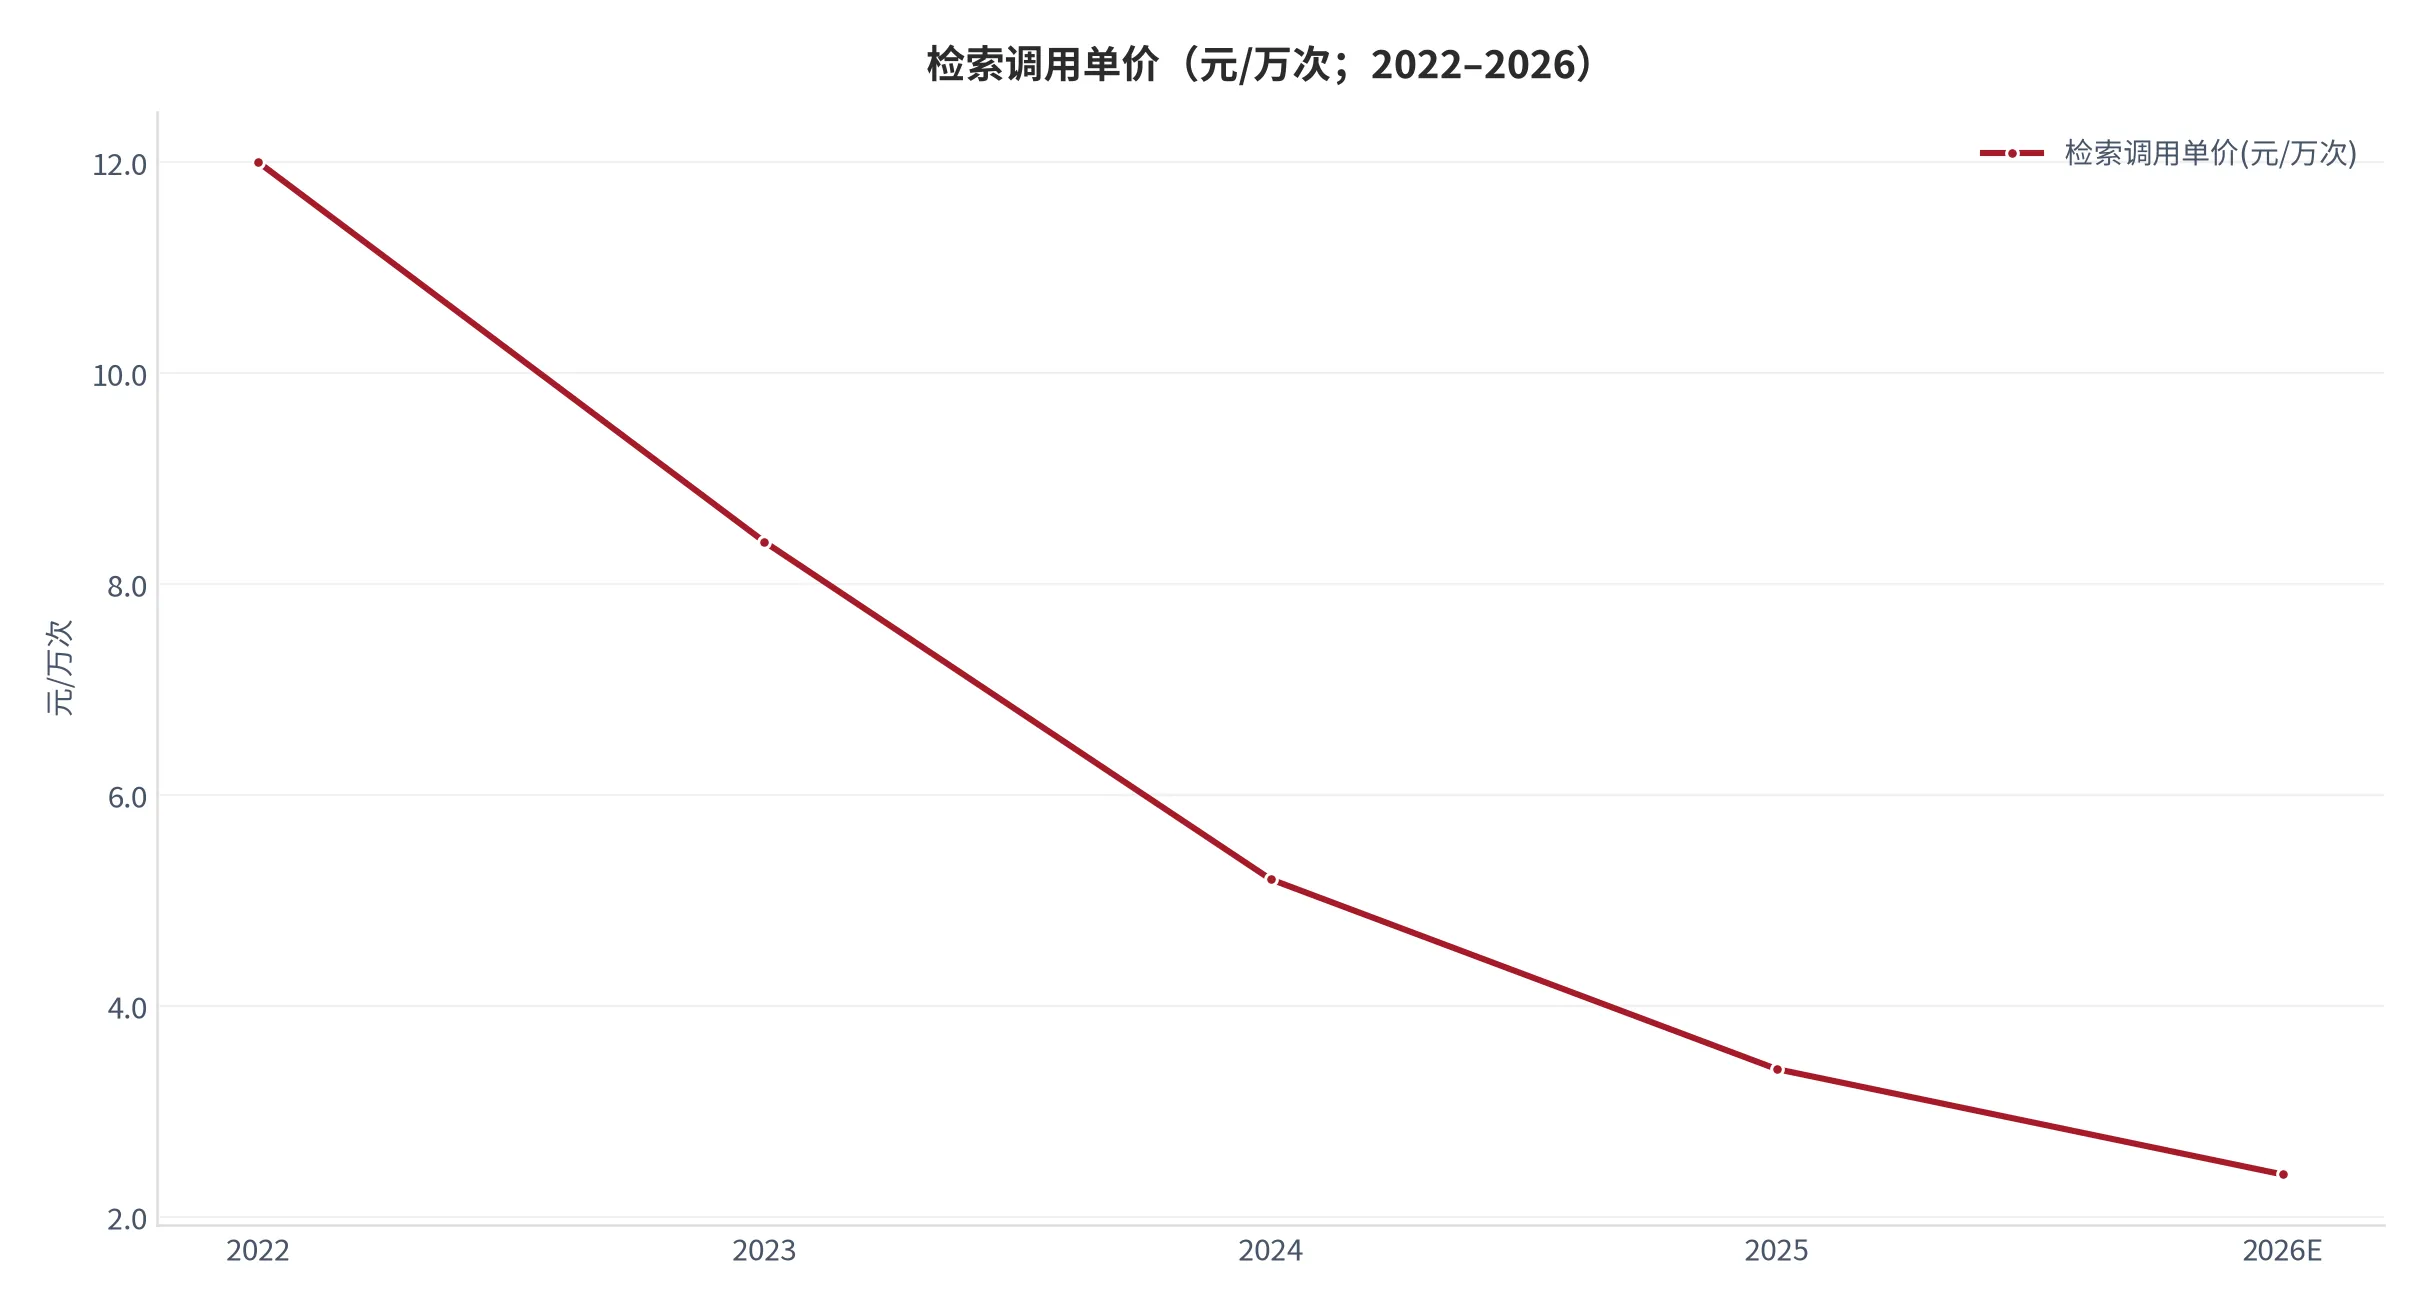
位置判断:2.4 元/万次对应的全成本约 1.9 元/万次,毛利率约 21%([16]),是全链最低的一层。继续降价 20% 就会击穿成本线。所以这一项可定性为「历史最低、接近底部、下行空间不足两成」。判断有一个前提:算力采购价不再大幅下降。若云厂商再打一轮价格战,成本线会跟着下移,底部也会下移。
三、向量化与索引存储。向量化从 0.70 元/百万 token 降到 0.07 元,累计 -90.0%;索引与存储从 0.35 元/GB/月降到 0.12 元,累计 -65.7%([14])。两项降幅最大,因为它们最接近纯算力——没有人工介入、没有场景差异,客户可以随时比价。
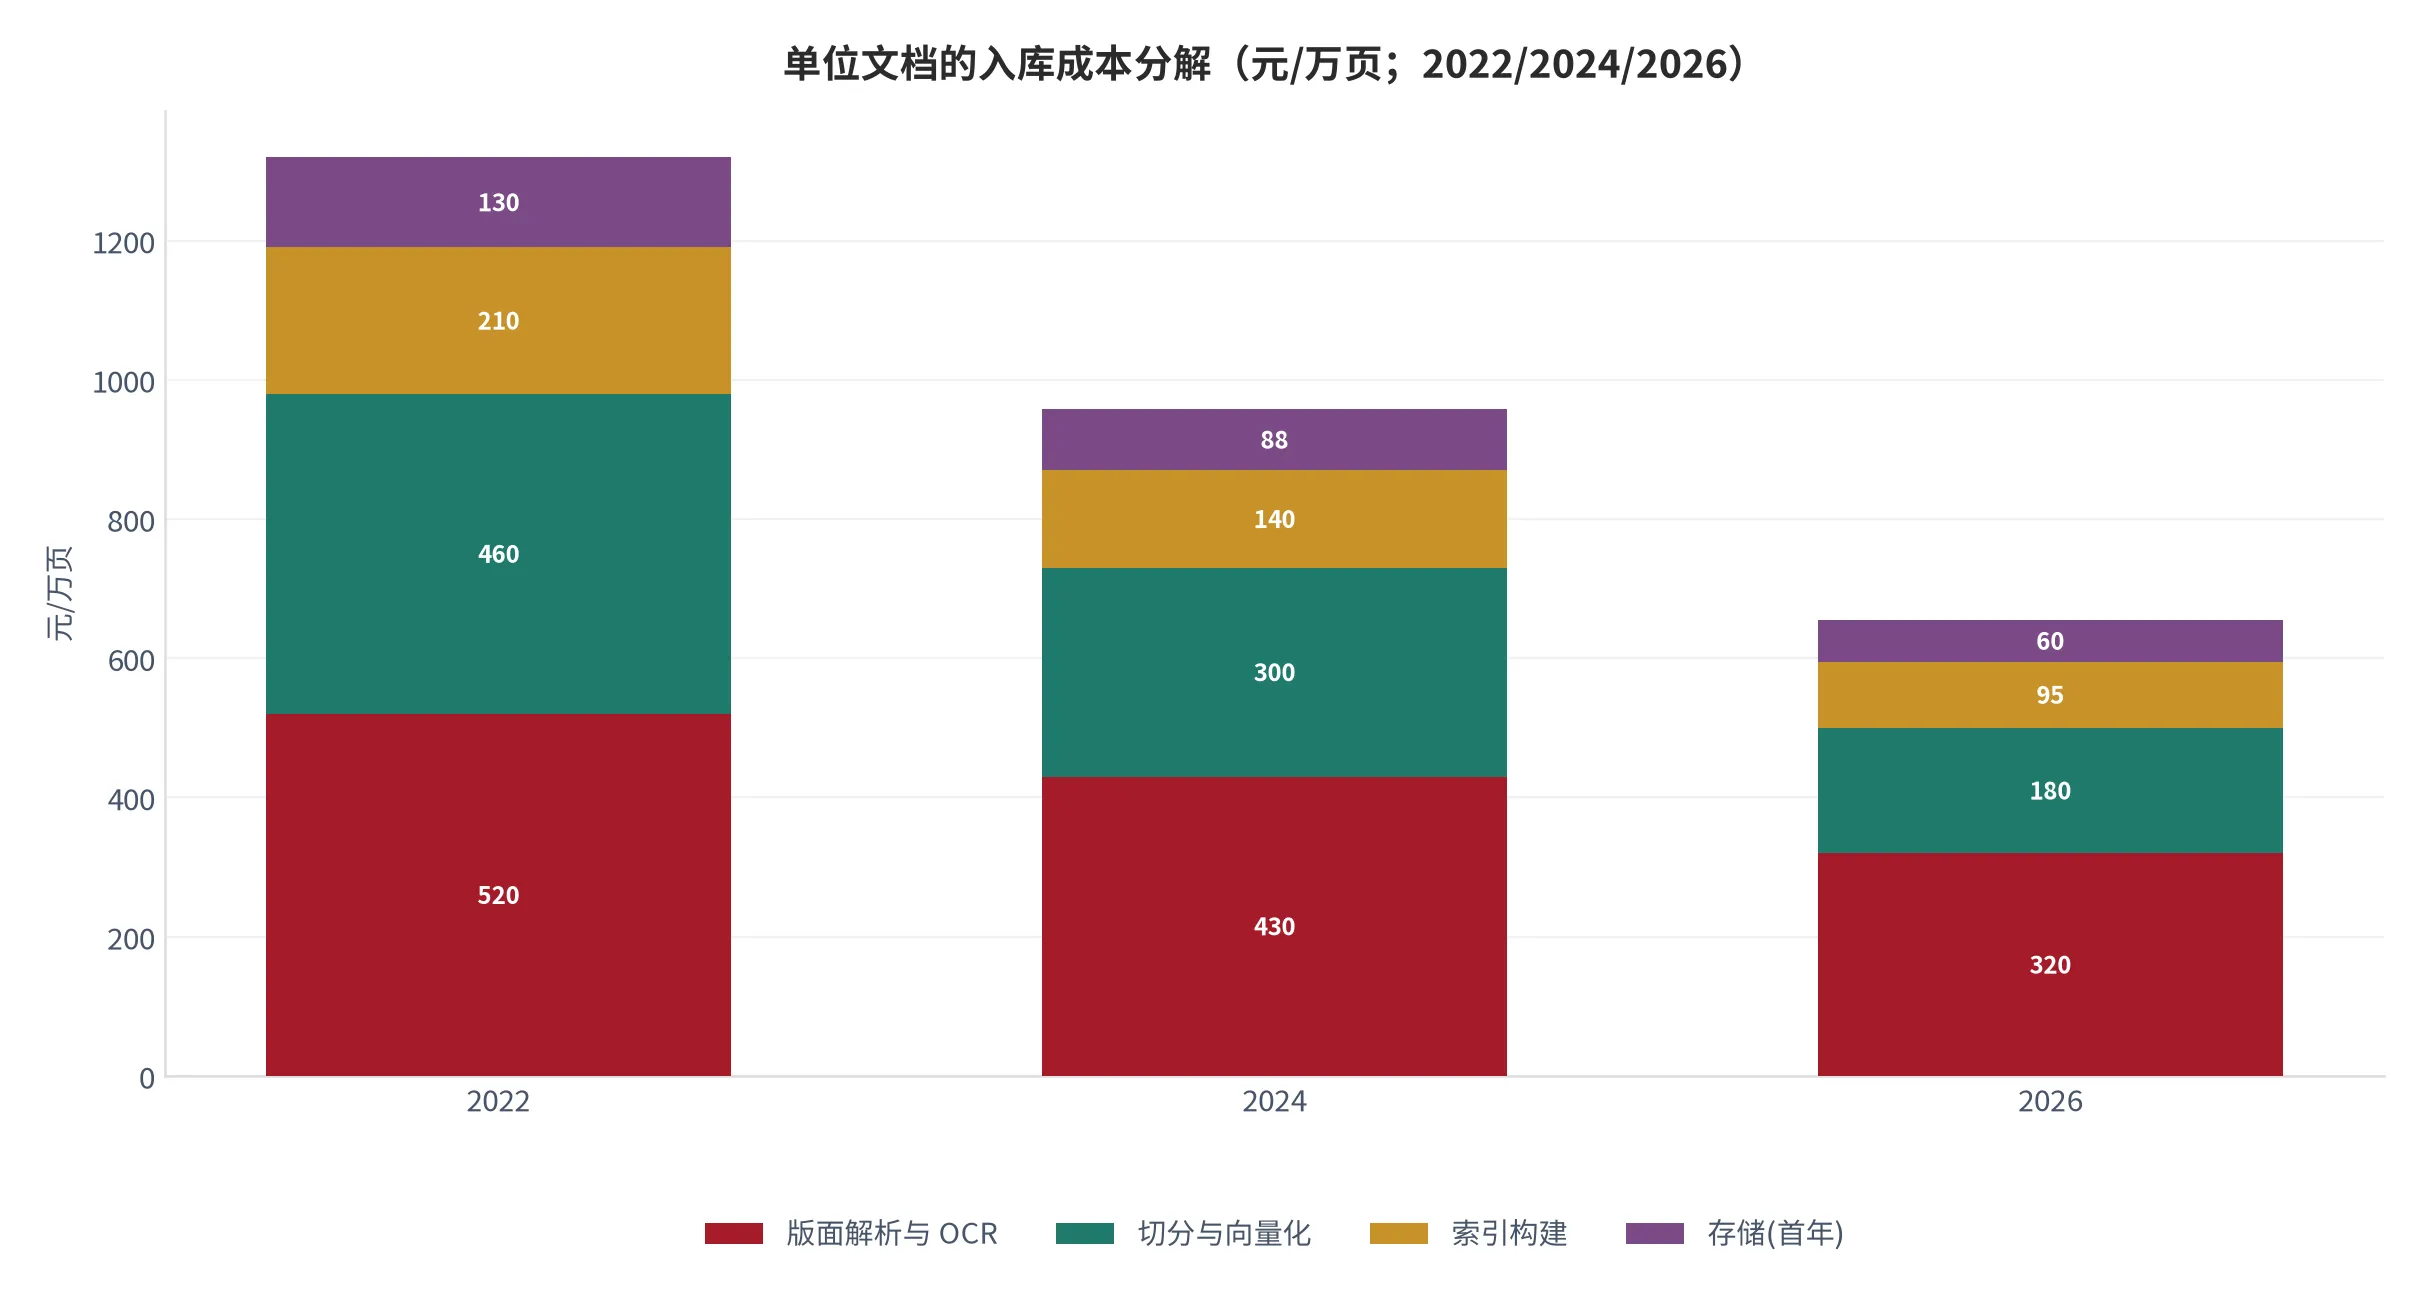
把六项合到一个可比的物理单位上,画面更清楚:处理一万页文档。2022 年入库总成本 1,320 元,2024 年 958 元,2026 年 655 元,四年降 50.4%([14][16])。但结构变了——解析与文字识别占比从 39.4% 升到 48.9%,因为它是唯一含人力的环节(模板配置、异常页修正、表格还原)。单位成本的下降越来越依赖「把人力移出这个环节」,而剩下的那部分人力恰好最难移。
四、生成式问答。从 120 元/百万 token 降到 10.5 元,累计 -91.3%([14][17]),跌得最狠;用量涨得最猛,从 2023 年 0.94 万亿 token 涨到 2026 年 78.2 万亿([17])。单价跌 91.3%、用量涨 83 倍,乘积让生成收入占客单价比重从 0 升到 16.1%([15])。
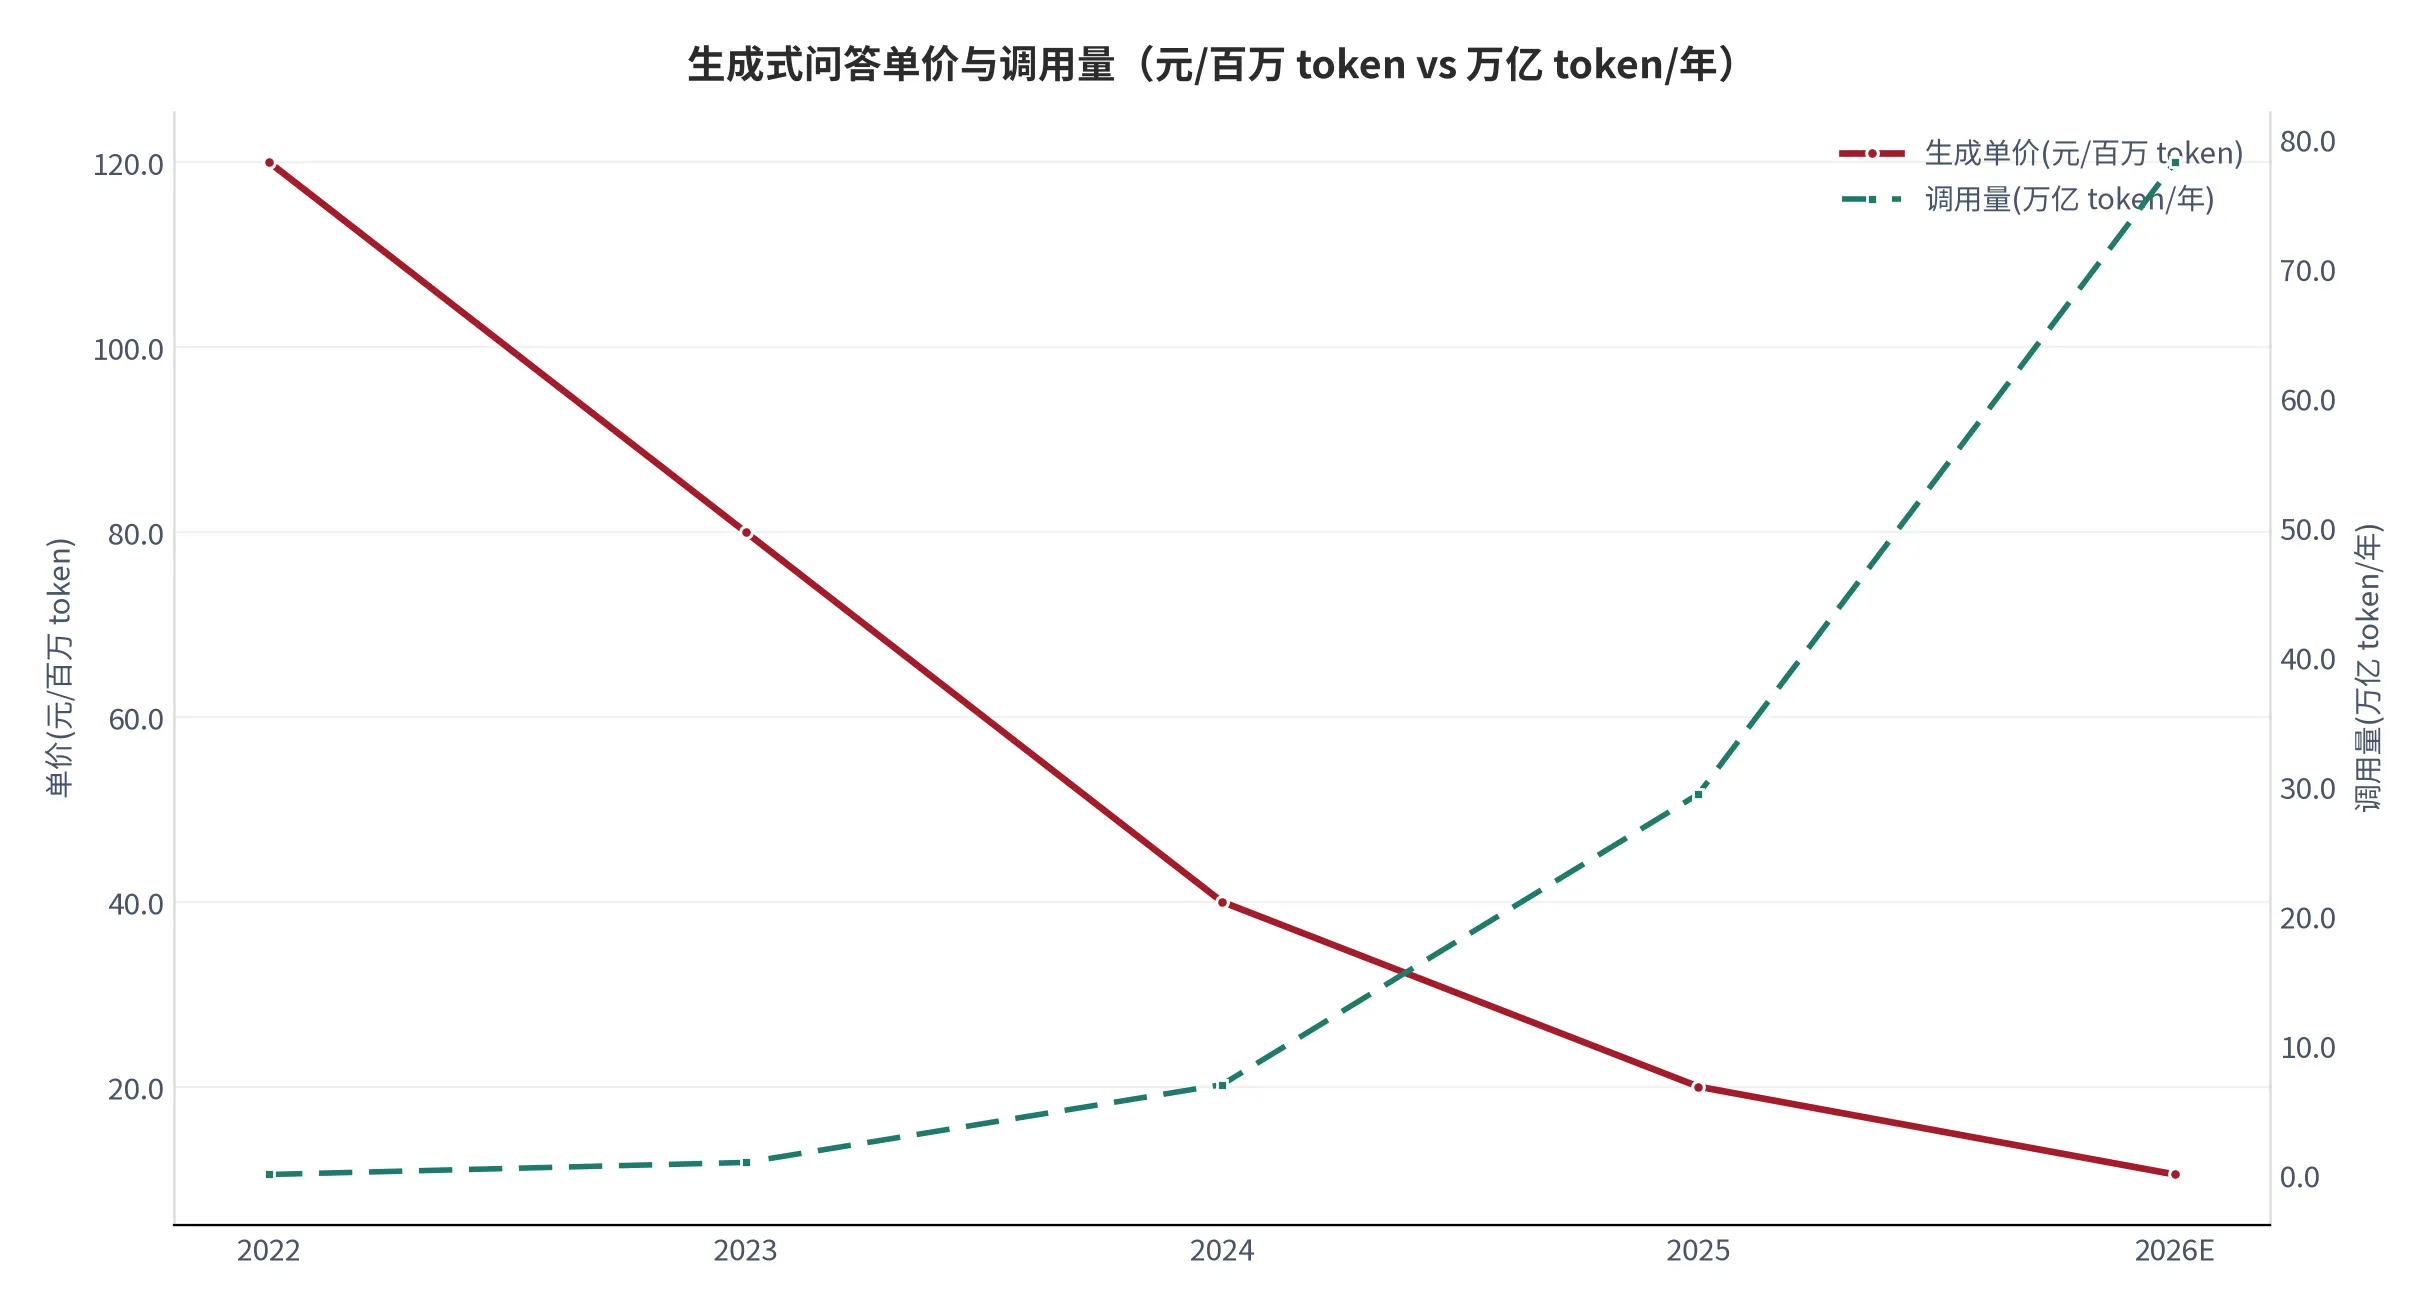
但这一项是负毛利的。2026 年生成收入 200 元/席、全成本 213 元/席,毛利率 -6.5%([17]),被坐席与检索的正毛利覆盖,所以综合毛利率仍为正的 71.1%([16])。这点很重要:只看综合毛利率会以为「生成式问答已经跑通」,拆到计价项才发现它在亏钱,且亏幅在扩大——2025 年这一项还是正的 24.9%([17])。
这里要清一个口径。金山办公披露其 AI 服务日均词元调用量超过 2,000 亿、同比增长超 12 倍([10])。那是办公场景的全量调用,含大量写作续写类高频低价值请求;企业搜索是问答式调用,单次含多轮检索与重排,量低一个数量级但单位词元定价能力更高,两个数字不能直接比较。
五、实施人天。从 2,200 元涨到 3,100 元,累计 +40.9%([14]),是六项里唯一上行的。原因不是需求旺盛,是供给结构:一个顾问一年只有 220 个有效人天,其中计费交付从 128 天降到 109 天,闲置与待派从 14 天升到 30 天([18])。卖得出去的工时在减少,报价只能往上走。
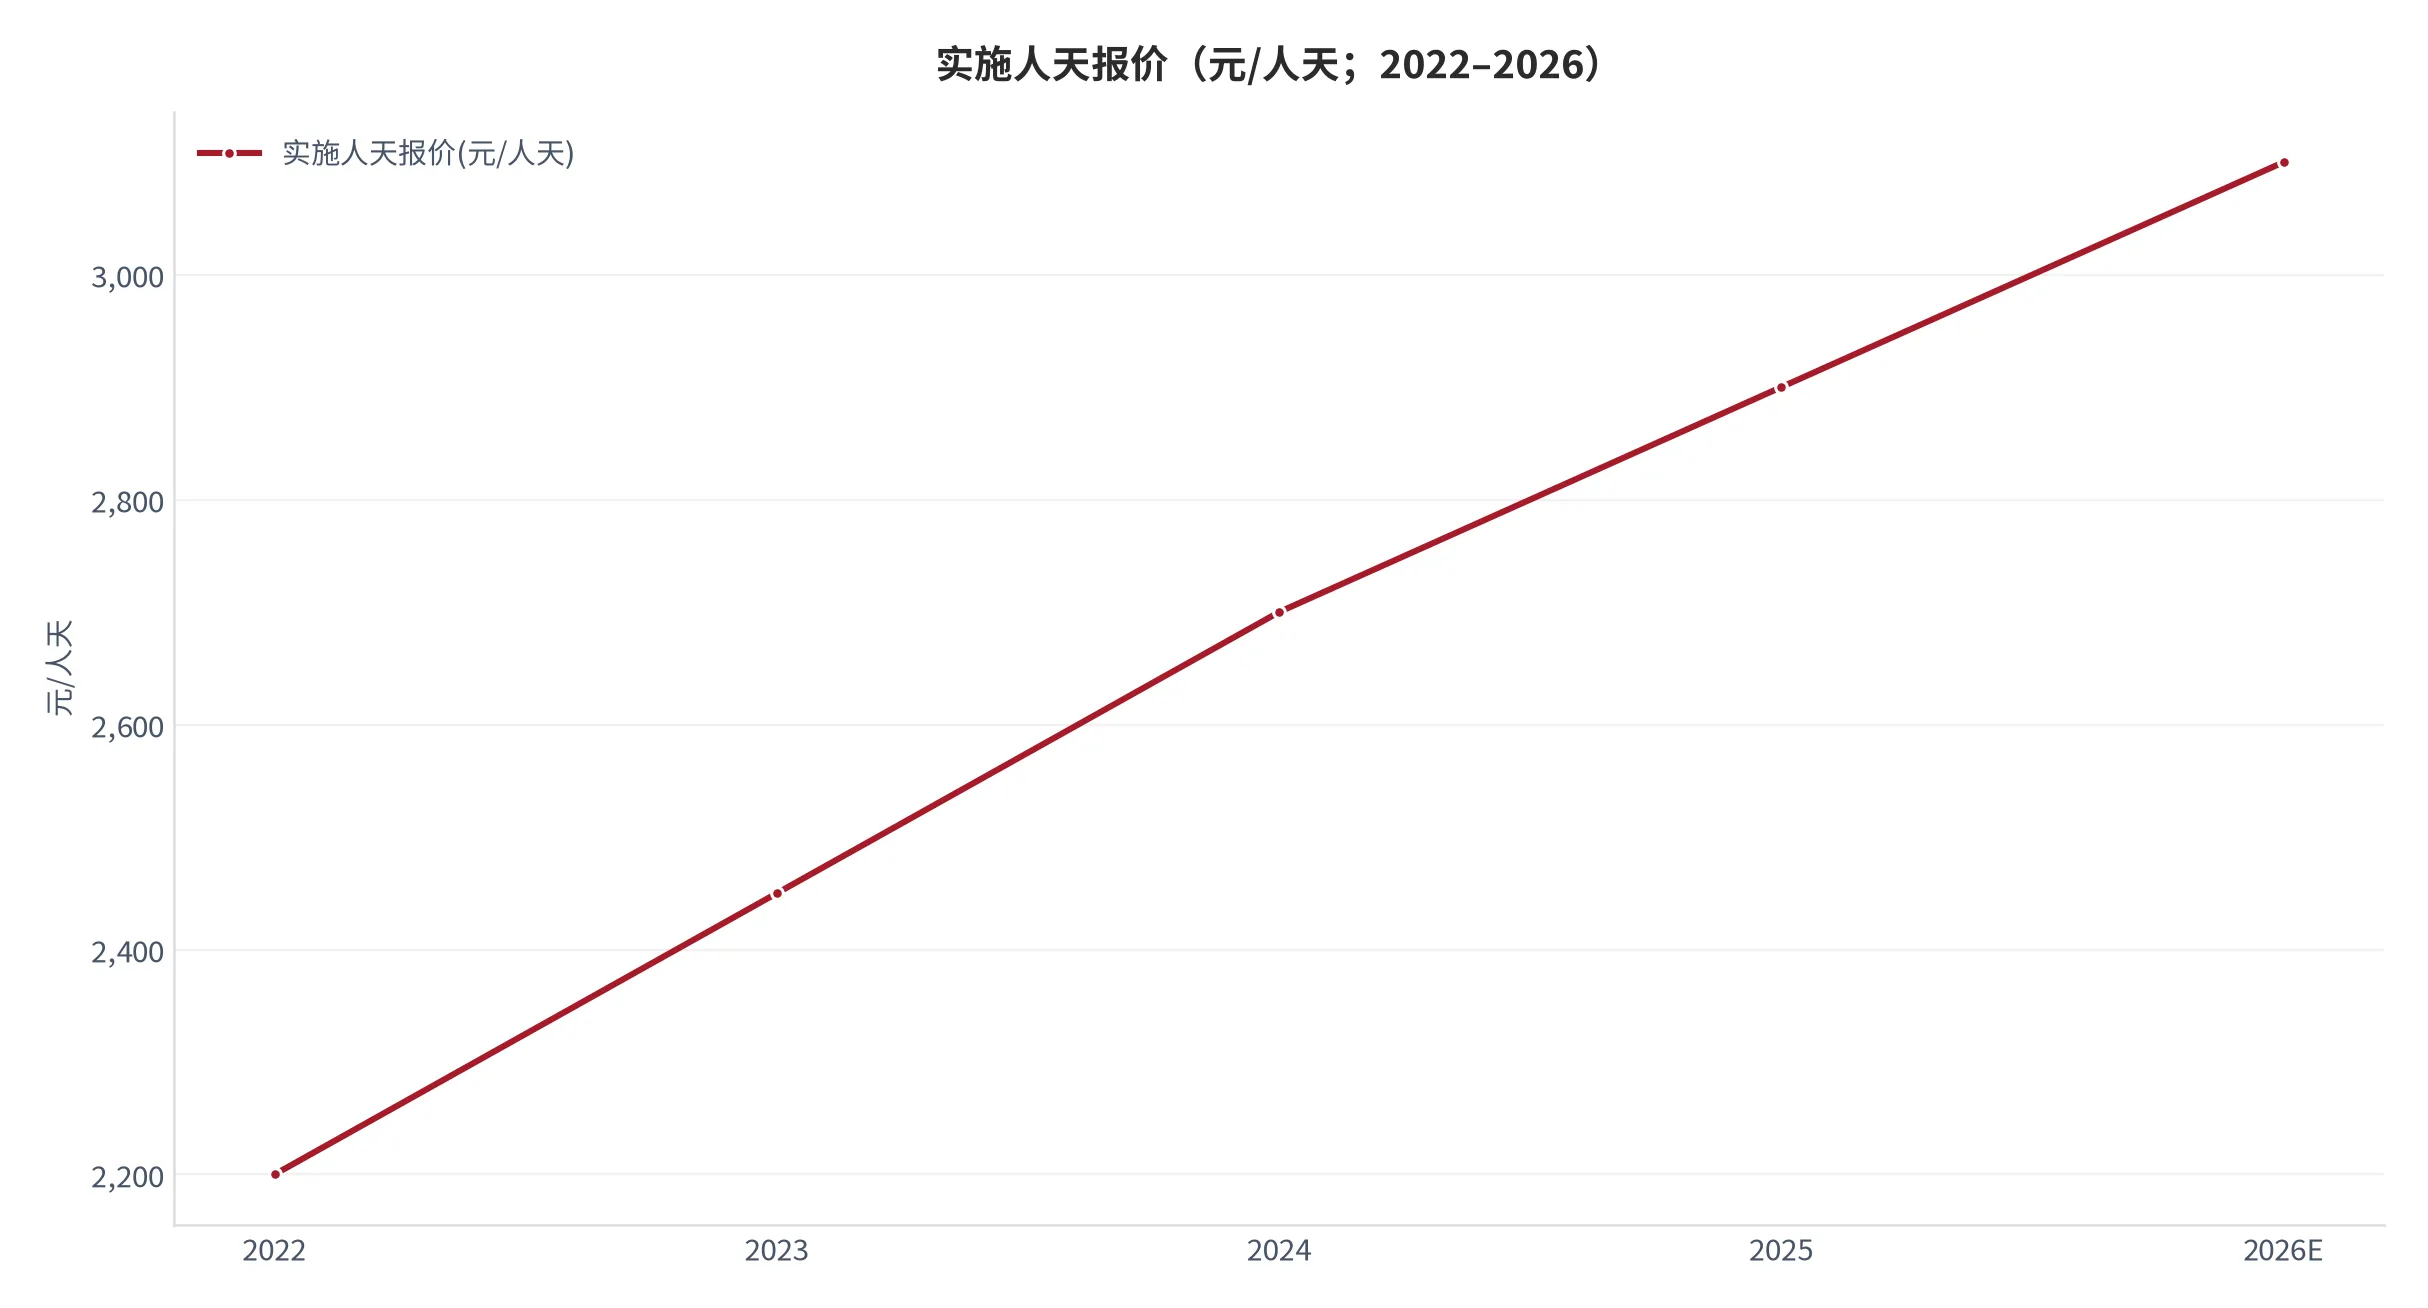
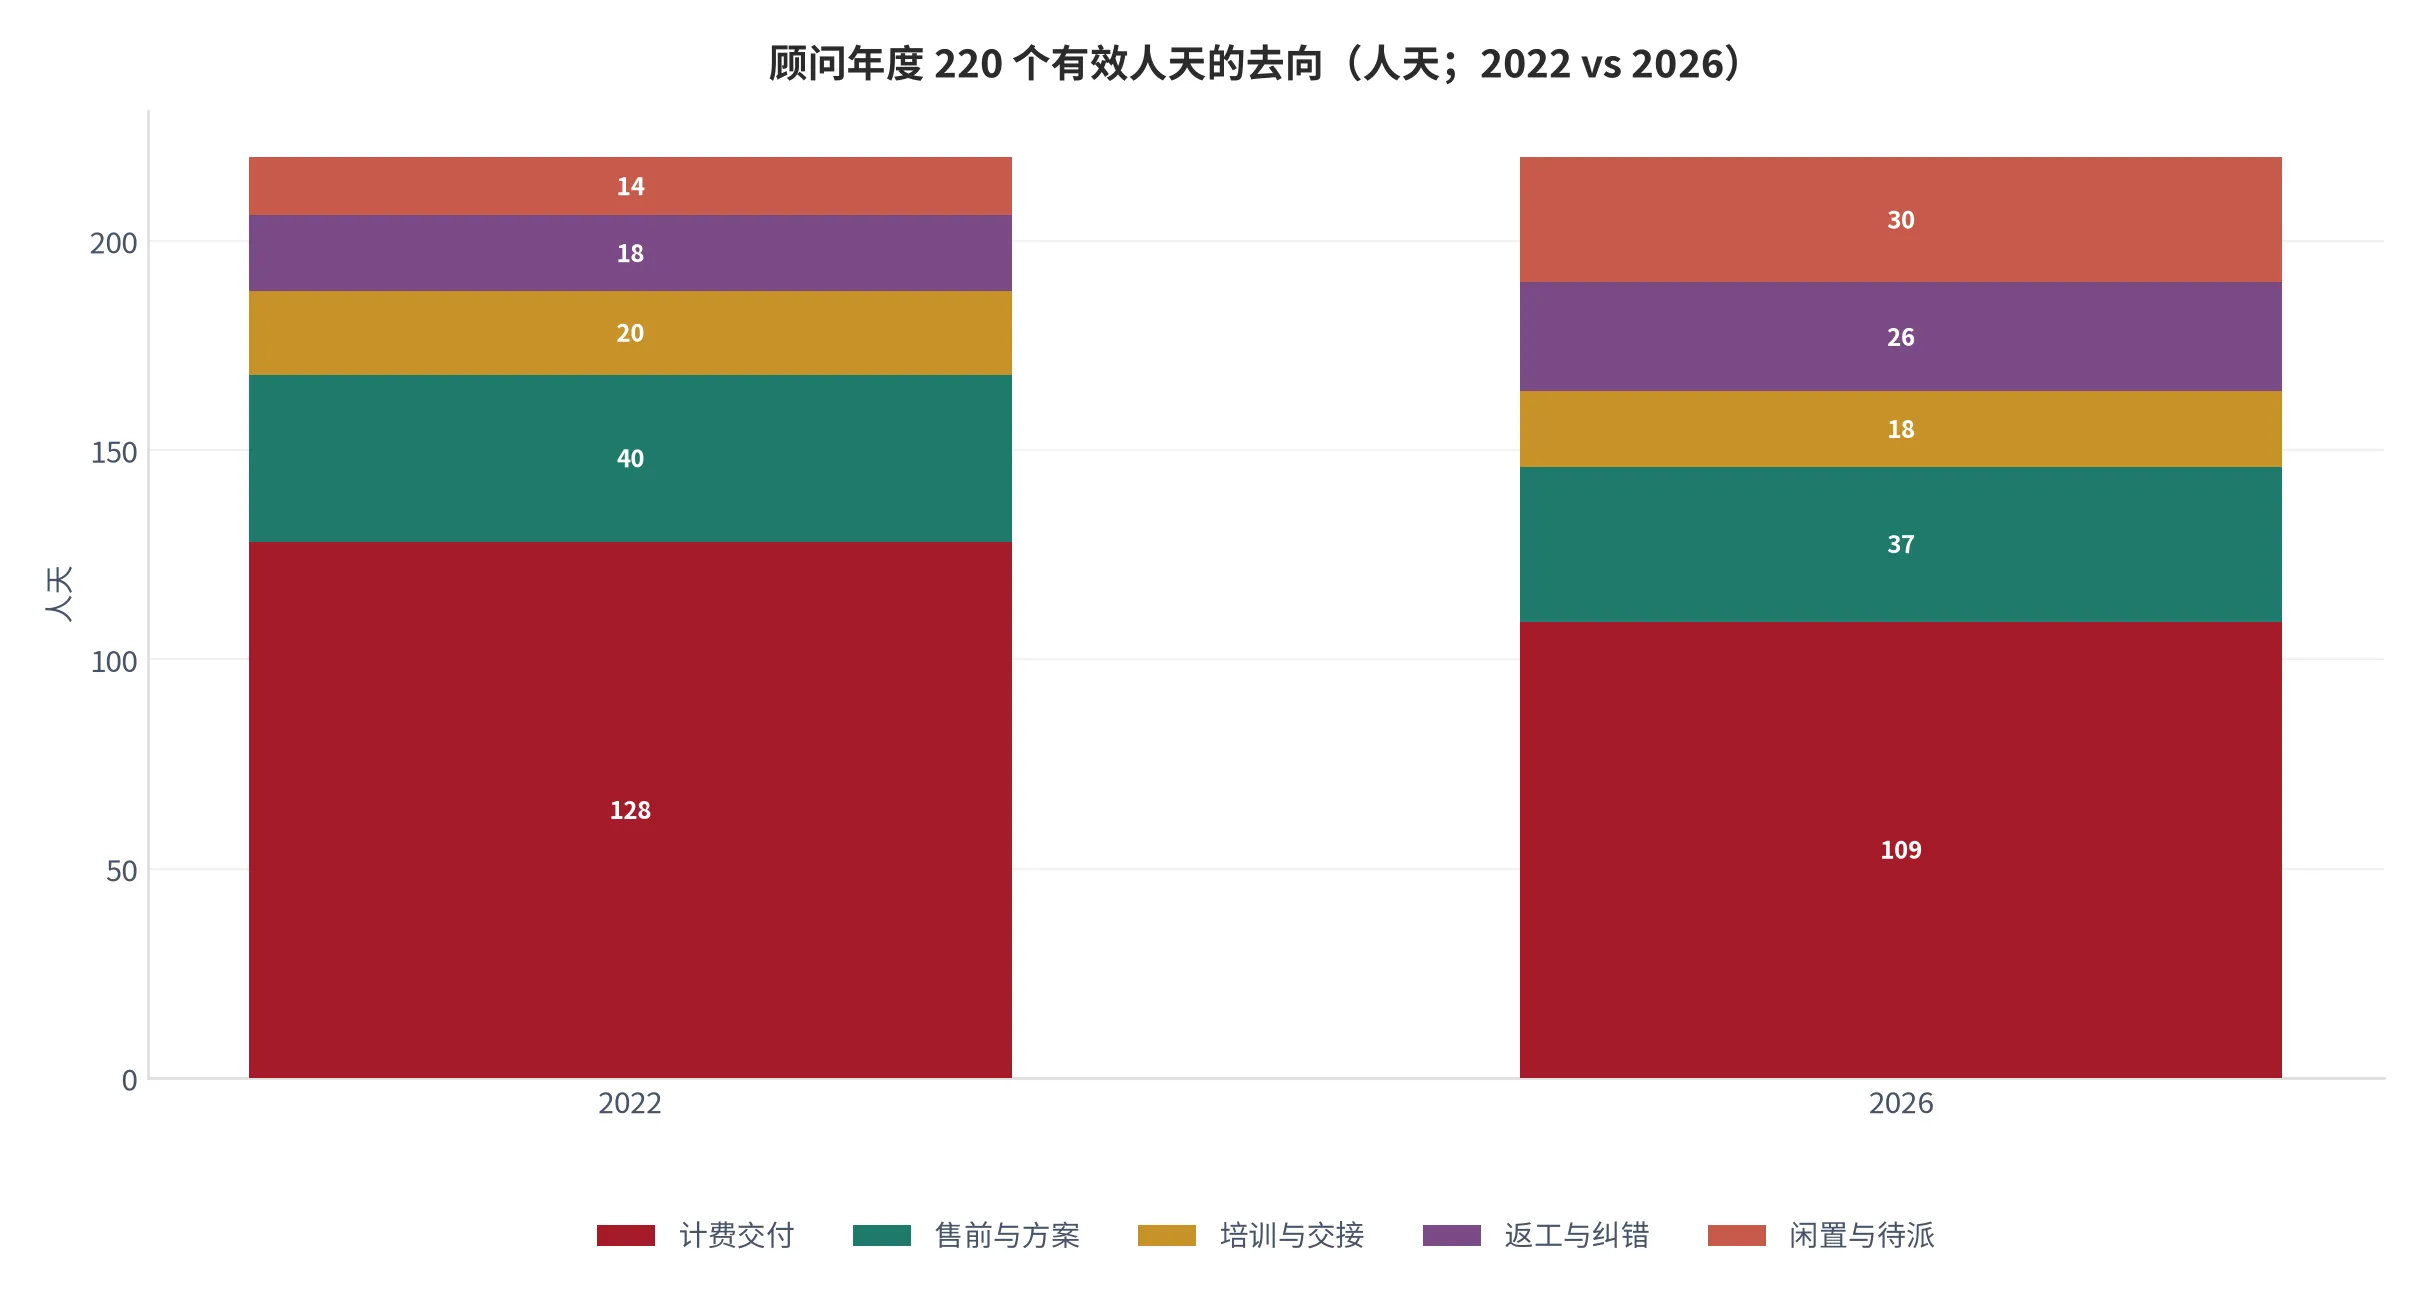
这组背离可在样本报表上验证。2025 年该样本人均创收 33.77 万元、同比 -28.28%,人均薪酬 23.75 万元、同比 -2.05%,人均创利 -19.40 万元([7])。按 220 个人天折算,人均日产出约 1,535 元;同期人天报价 2,900 元,隐含计费率 52.9%([18])。报价在涨、薪酬几乎不动、人均产出跌近三成——差额全被非计费时间吃掉了。这就是「人力型项涨价」的真实机制:不是人更值钱,是能被计费的人天更少了。
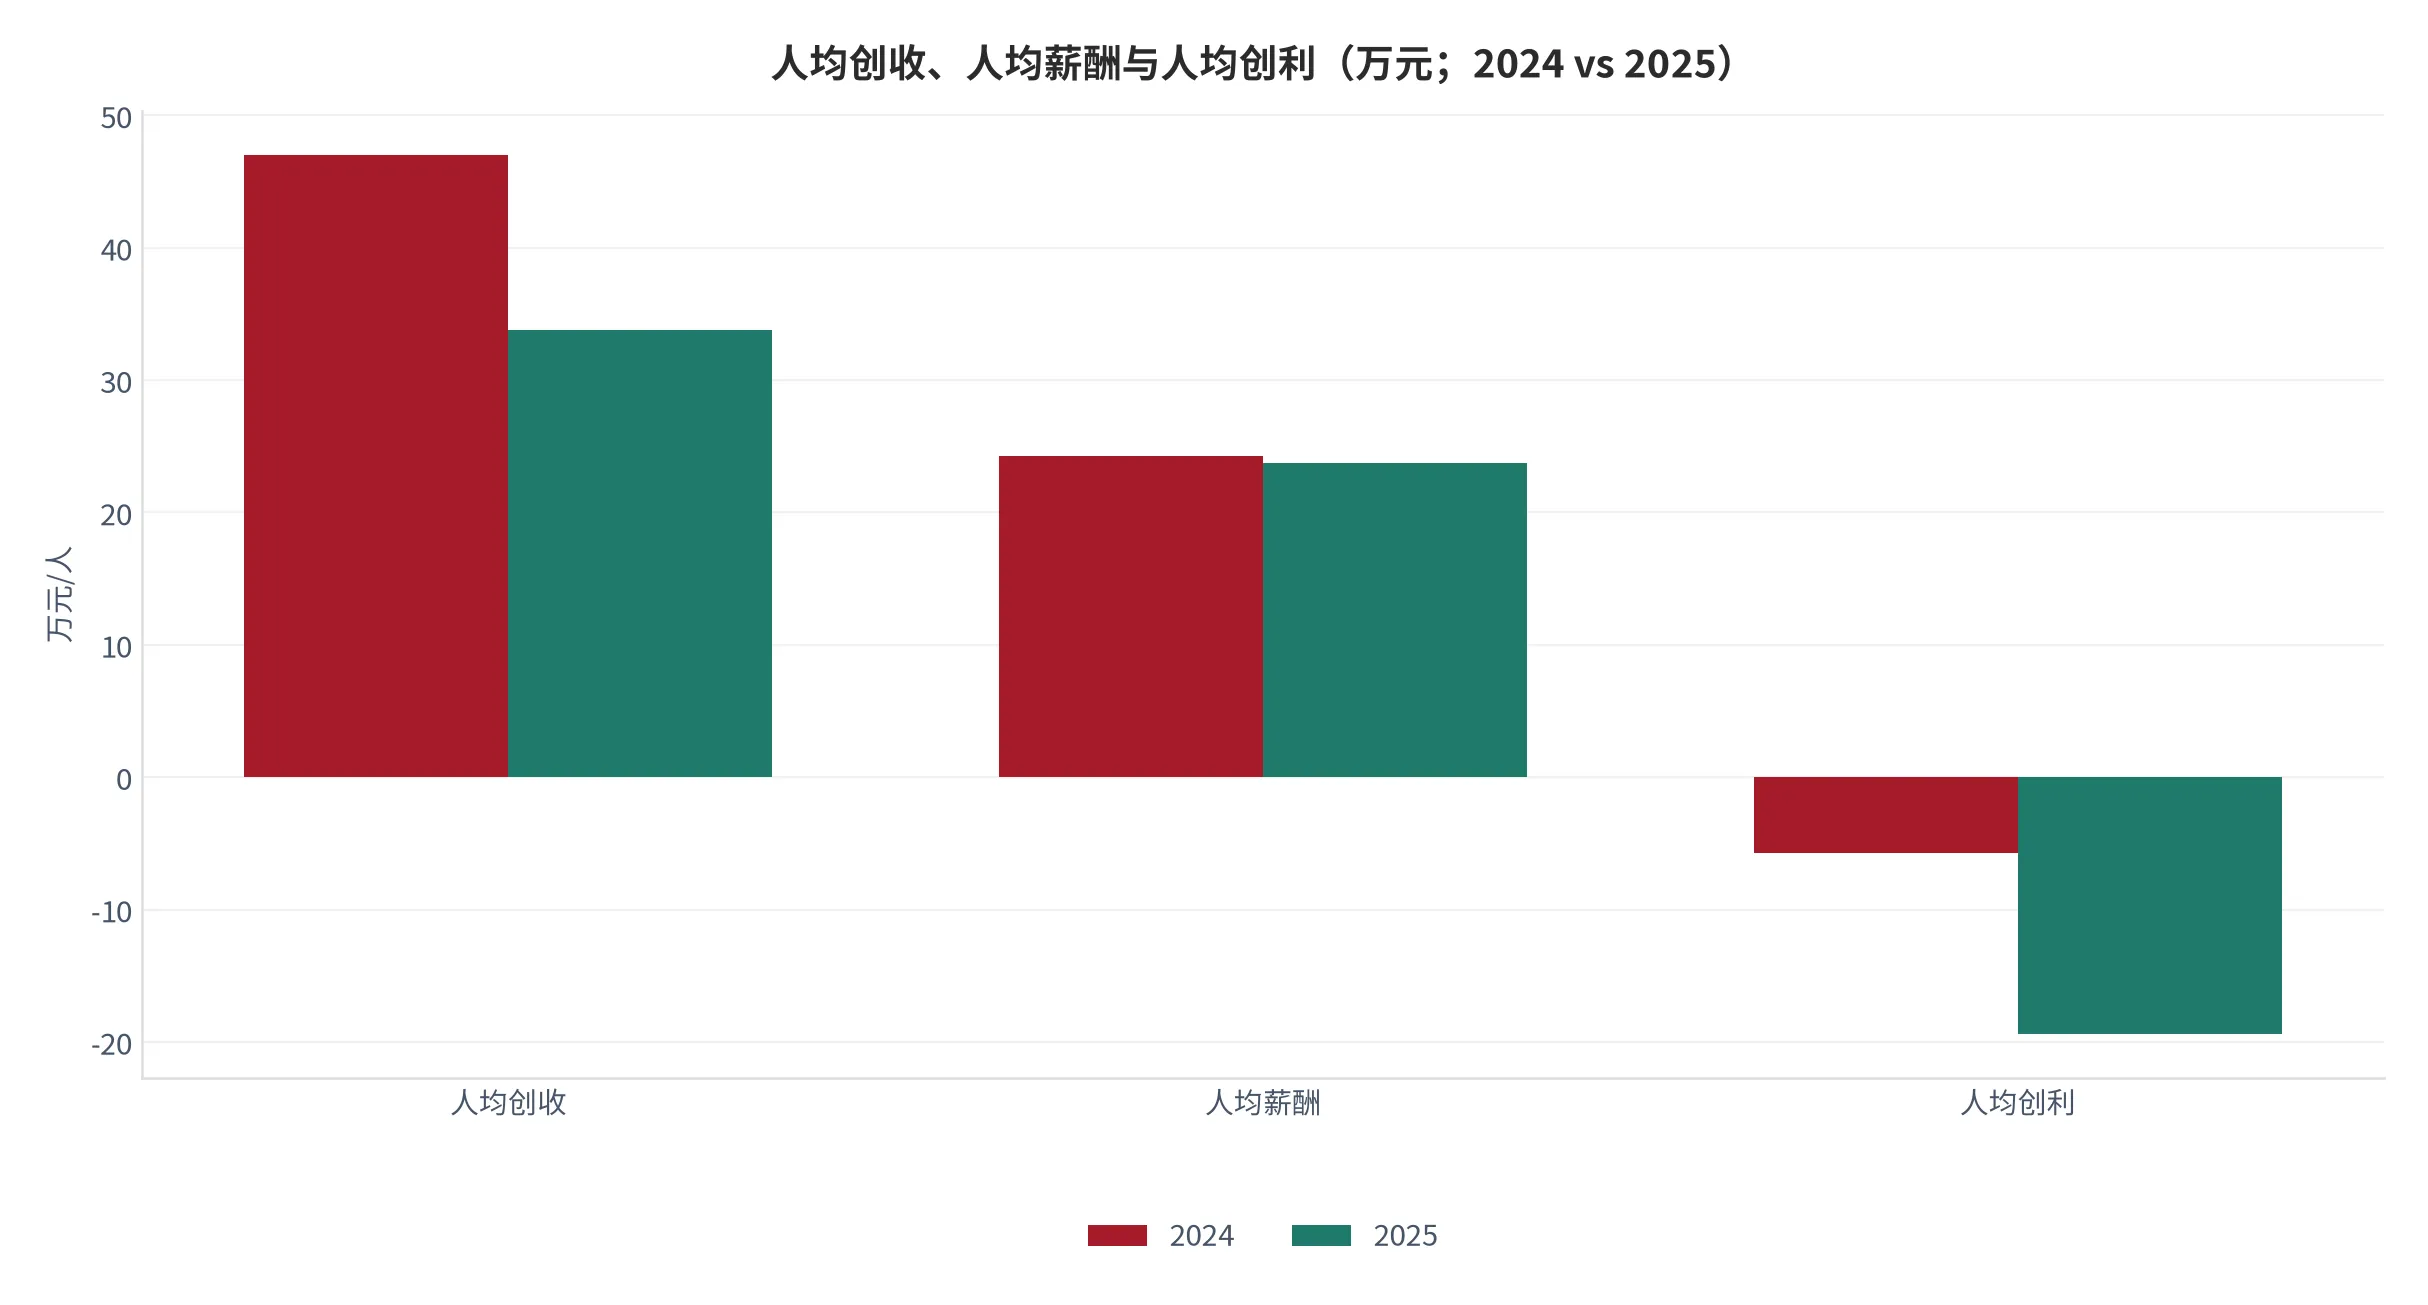
位置判断:3,100 元/人天已接近一线城市资深顾问的成本加成线。按人均薪酬 23.75 万元、220 个有效人天算,单人天人力成本约 1,080 元;加社保、场地、差旅与管理分摊,全成本约 2,100 元;3,100 元报价对应毛利率约 32%([18])。若下半年继续按 6% 至 8% 上行,治理层会从买方市场切到卖方市场——这个切换会在合同条款上留下痕迹。
最后把五层放进同一张矩阵(图 18)。三个维度:当前价格水平(1 为历史低位、5 为高位)、历史分位、边际方向。基础设施层与解析索引层三格全为 1,是彻底的低位;知识治理层 4/4/5,水平高、分位高、还在往上;编排层 3/3/3,中间态且方向不明;场景应用层 3/3/2,水平中等但边际往下。
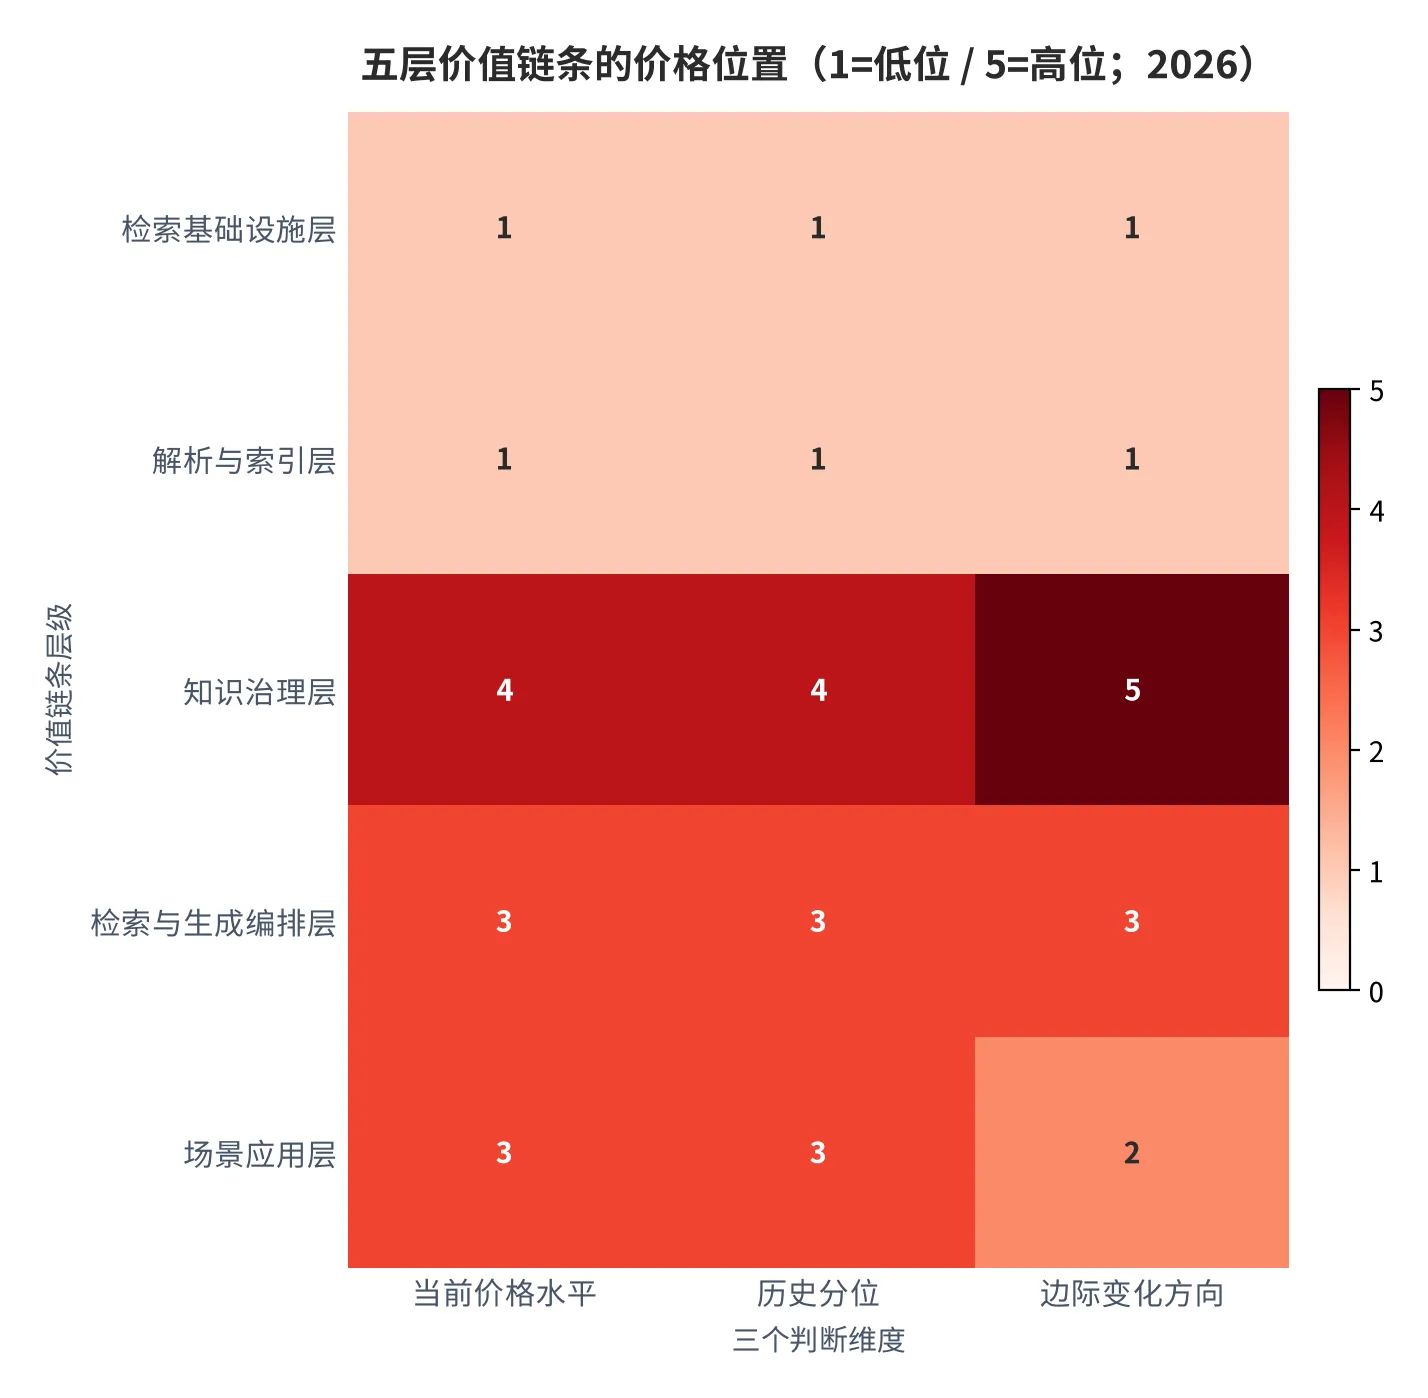
这张矩阵给出一个与常识相反的结论:整条链上并不存在「价格下行」这件事,存在的只是「价格分层」。把五层平均一下得到的那个数字(综合客单价五年 +3.3%)既不代表算力层的跌幅,也不代表治理层的涨幅,它只是一个加权后的幻觉。所有关于「企业搜索是不是在降价」的争论,本质是双方在看不同的层。
03关键环节与瓶颈识别:定价权在谁手里
前面说价格在分层,但分层不等于每层都有定价权。降价的一侧是被动,涨价的一侧才可能有主动。判断一个环节有没有定价权,用四个维度过一遍:是否高增长、是否高毛利、是否有壁垒、供给是否受限。四项同时成立,才是价格卡口。
把五层逐一打分(图 19)。检索基础设施层 1 分:只有增长,没有毛利、没有壁垒、供给不受限。解析与索引层 2 分:增长与供给受限成立,但毛利被算力价格拖着走,也没有组织黏性。知识治理层 4 分:四项全中。编排层 3 分:增长、毛利、壁垒成立,缺供给受限。场景应用层 2 分:增长与壁垒成立,毛利不稳,供给不受限。
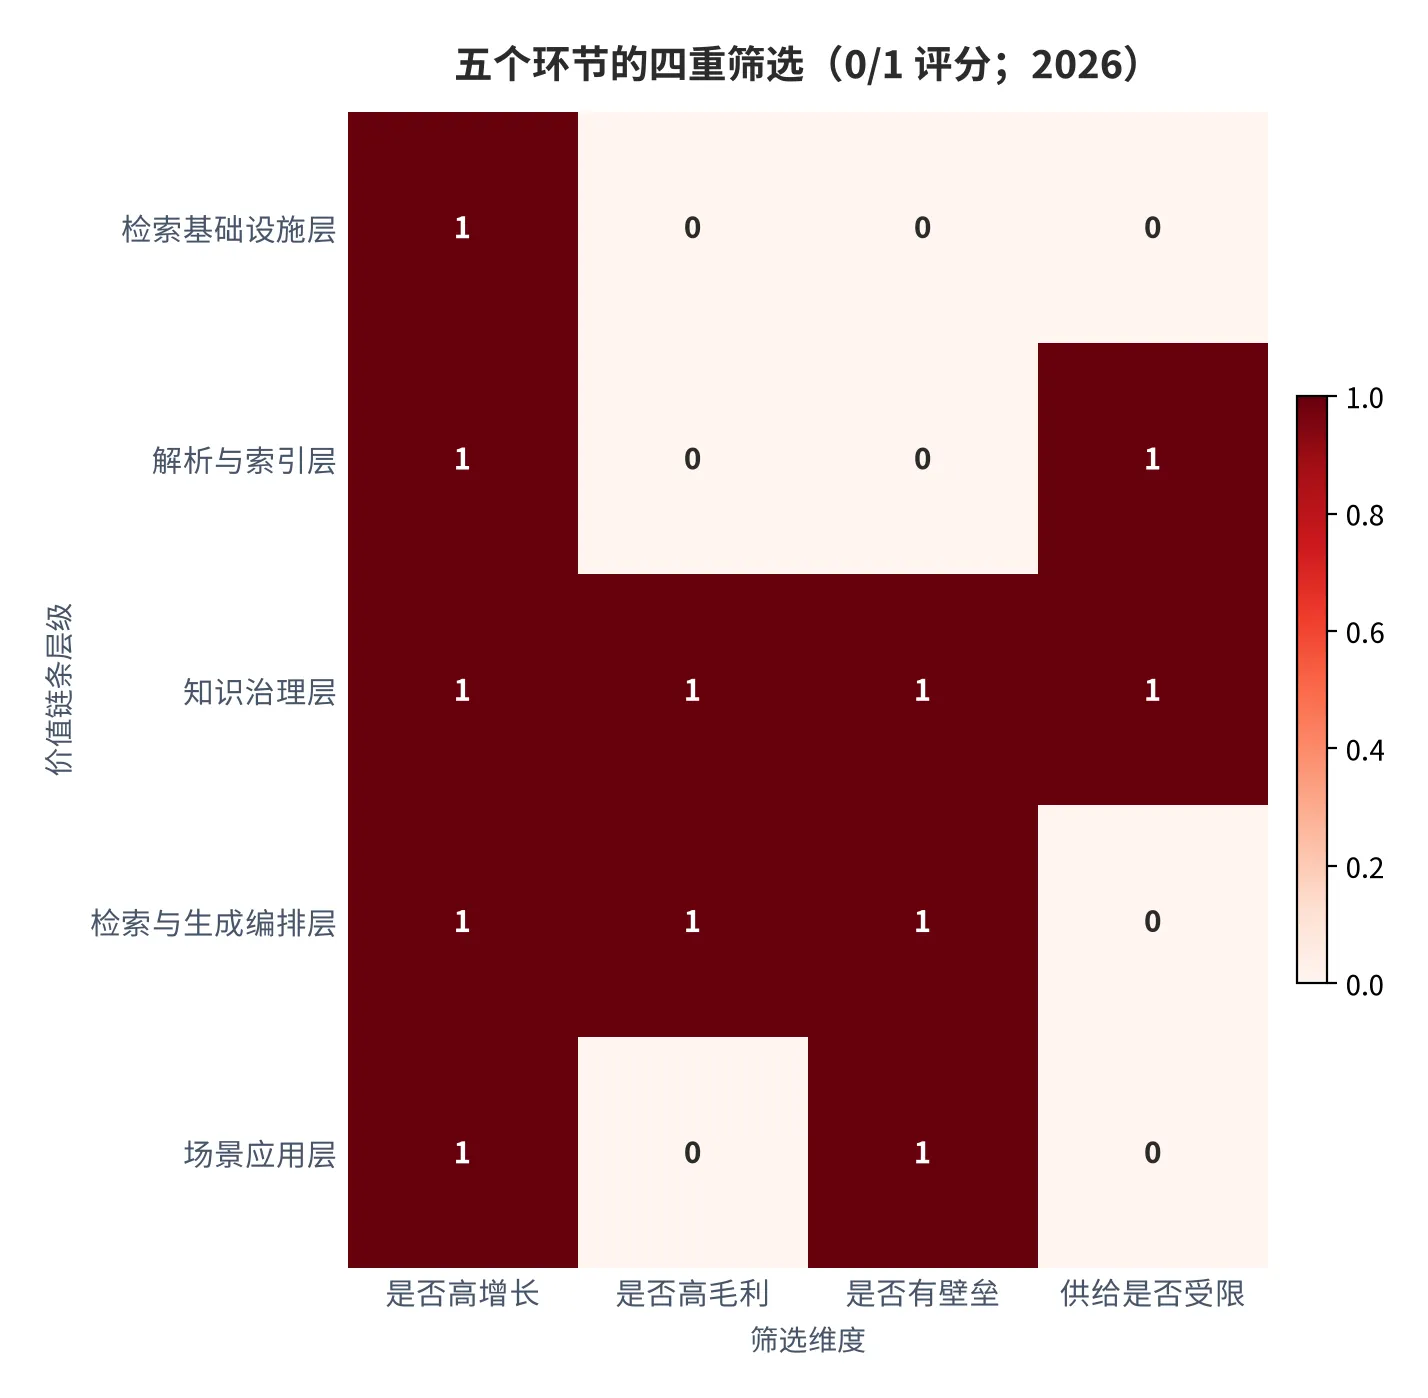
★咽喉点 = 知识治理层的「权限体系 + 分类体系」。四分的来源逐条说明。
高增长:检索增强生成的效果上限由治理决定,不由模型决定。模型换代能让答案更流畅,但不能让「销售部的文档不被研发部看到」自动成立。企业客户在 AI 预算增加时,第一笔钱往往不是买模型,是买治理——不治理就没有可用语料。
高毛利:60%,且是唯一毛利率还在上升的层([21])。人力密集、按人天计价、价格五年上行 40.9%([14])。
有壁垒:客户的分类法、权限树、术语表是在自家组织里长出来的,换一家供应商就要重建。这是整条链上唯一真实的切换成本——它不在软件里,在客户的组织记忆里。新供应商可以复制功能,不能复制三年积累的标签体系。
供给受限:这一层需要同时懂业务语义与检索工程的复合顾问,培养周期 18 至 24 个月([18])。一个治理项目动辄投入 200 至 400 人天,而能交付这类项目的顾问在市场上是稀缺的。这就是为什么报价能涨、计费率却在跌——人不够,能计费的天数被非计费工作稀释了。
编排层为什么只拿 3 分,值得单说。它毛利率 82% 全链最高,看起来最该是卡口。缺的是「供给受限」:能力可被开源框架与云厂商托管服务快速复制,而且它不单独计价。一个不单独报价的环节,毛利再高也没有独立定价权——它的高毛利来自客户看不见它,而不是来自客户离不开它。
四类供给主体的定价行为差异,可解释价格战为什么只发生在某一层(图 20)。云厂商单价下行压力最大(5 分)、计量项覆盖度中等(3 分)、年度调价能力最弱(2 分)、治理层自有最少(1 分)——它们擅长把一切变成按量计费的公用事业,也正因如此只能待在价格最低那层。专业软件厂商相反(3/4/4/5),能待在价格最高那层。系统集成商计量项覆盖度仅 1 分,仍靠人天与硬件差价,是这轮迁移中最被动的一类。
04合同结构:价格不只在单价里
同样一个「780 元/席/年」,放在不同合同里是不同的价格。差别来自三个条款:账期、年度调价条款、用量阶梯。单价是标价,条款才是真实价格。过去五年条款的变化比单价的变化更能解释厂商现金流。
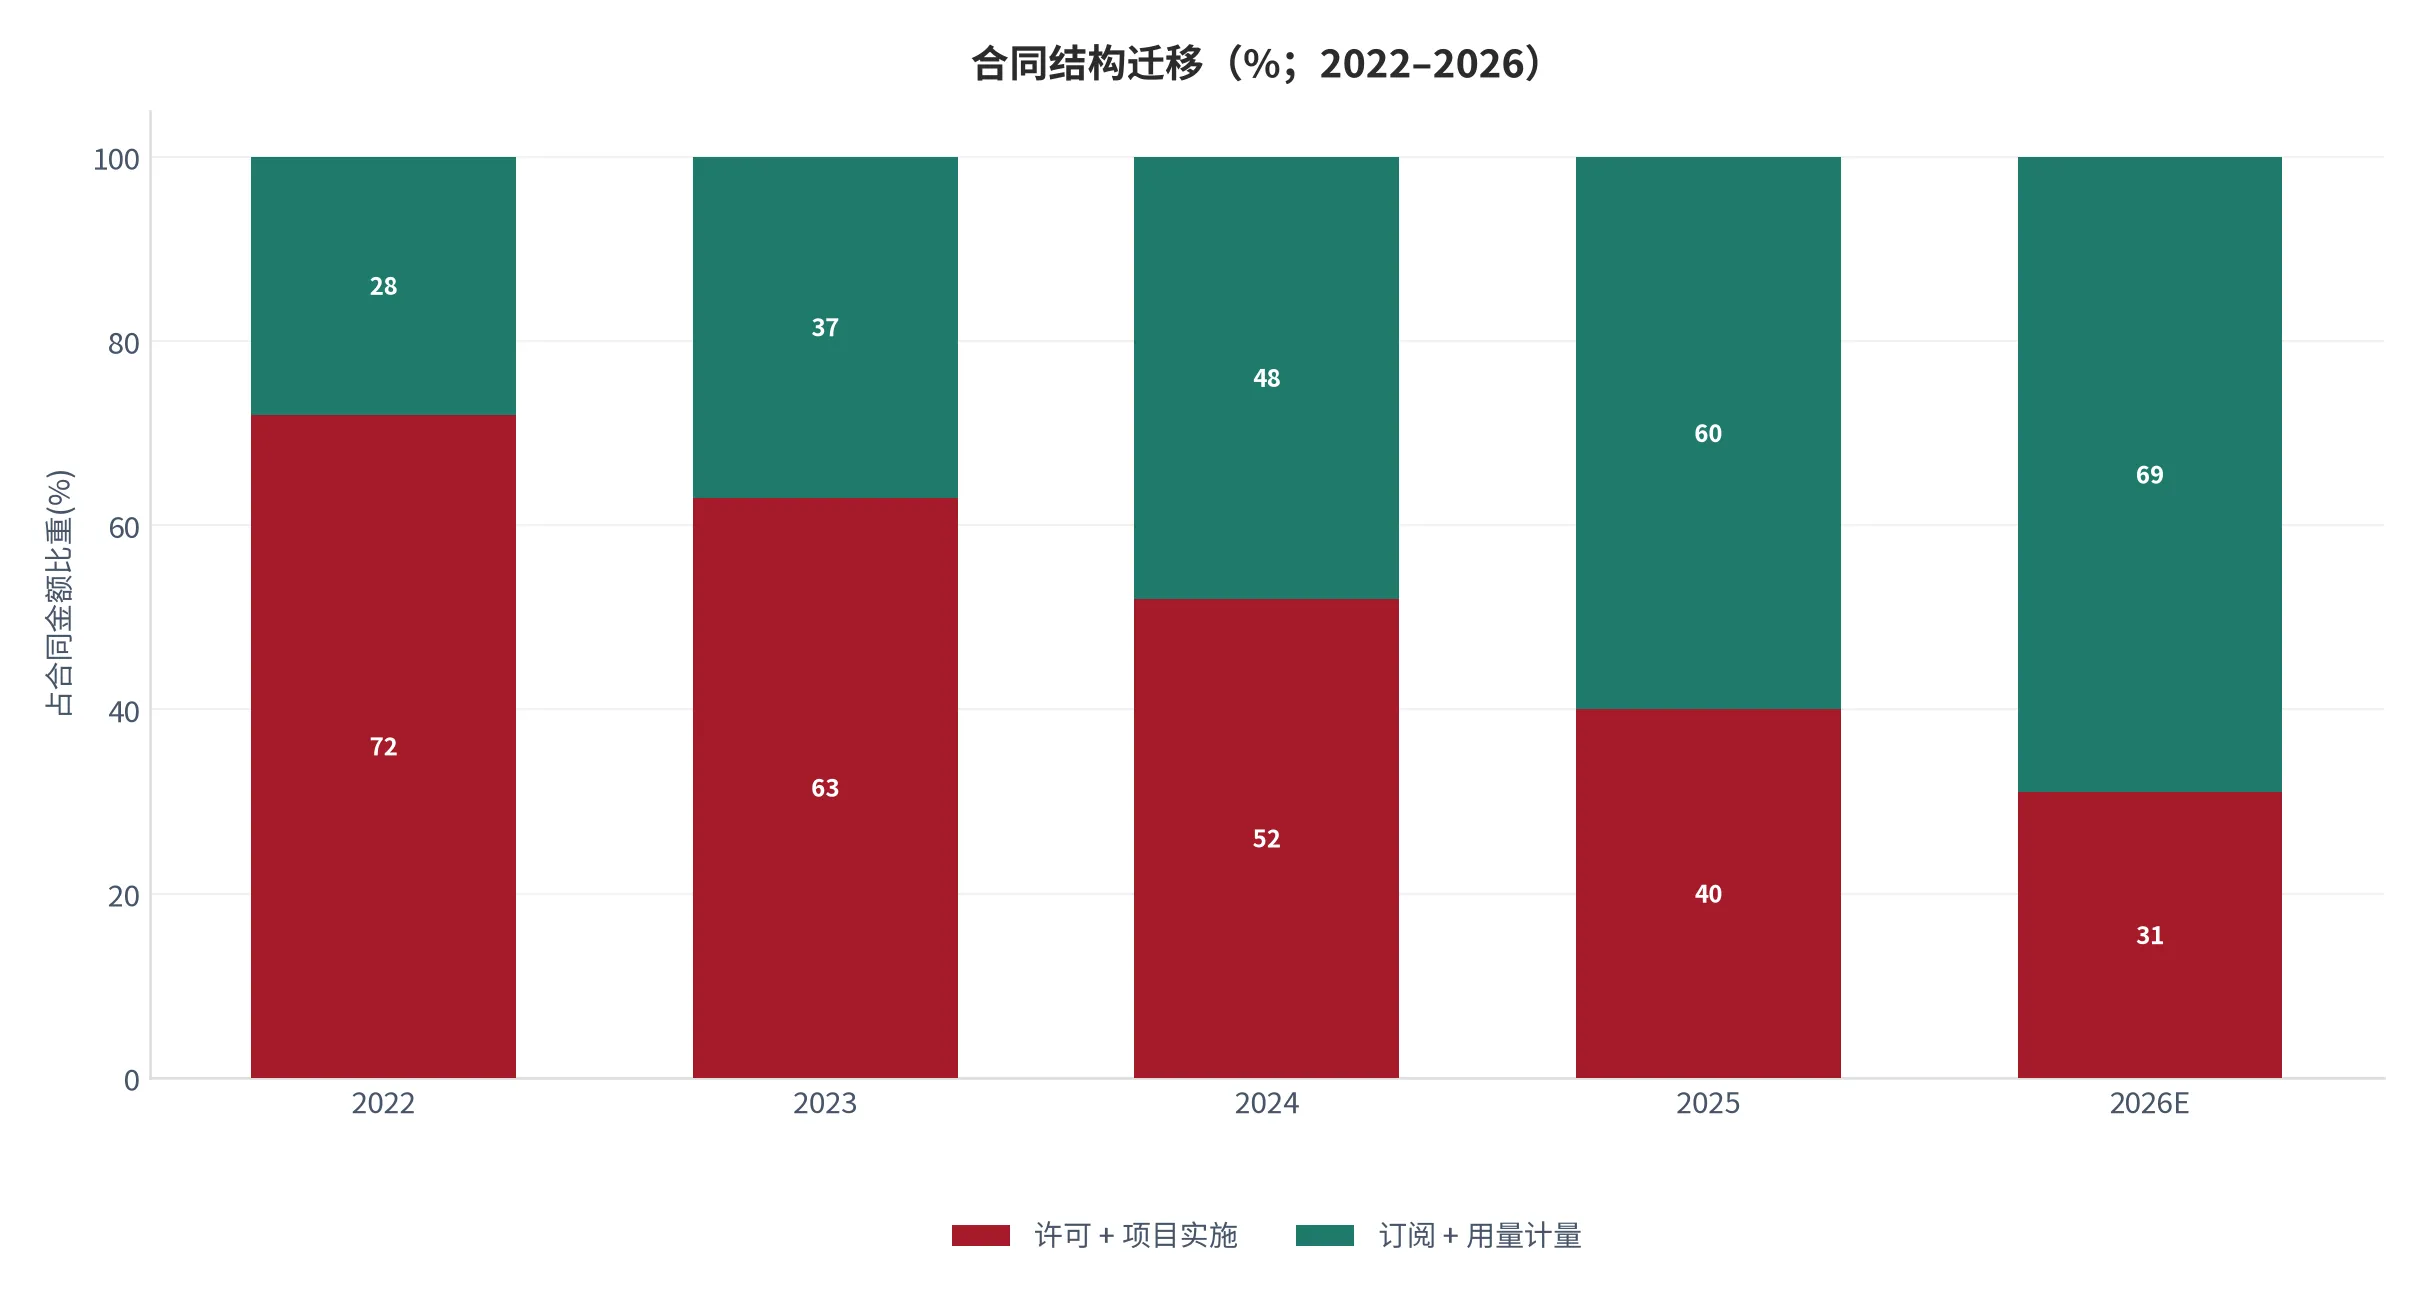
合同结构的变化幅度(图 21):2022 年「许可 + 项目实施」占合同金额 72%、「订阅 + 用量计量」占 28%;2026 年变成 31% 与 69%([19])。五年主次颠倒。直接后果是收入确认从「验收即确认」变成「按期间分摊」,间接后果是定价权从「一次性谈判」变成「每年重新确认」。
账期从 186 天压到 42 天([19])。这个数字对价格的含义常被忽略:账期是价格的融资成分。186 天意味着供应商要用自有资金垫付半年交付成本,按年化 6% 折算相当于在报价上打了 3.0 个百分点的折扣;42 天只相当于 0.7 个百分点。账期缩短等于隐性涨价 2.3 个百分点([19])——这部分「涨价」不出现在任何价目表上,但会出现在毛利率里。
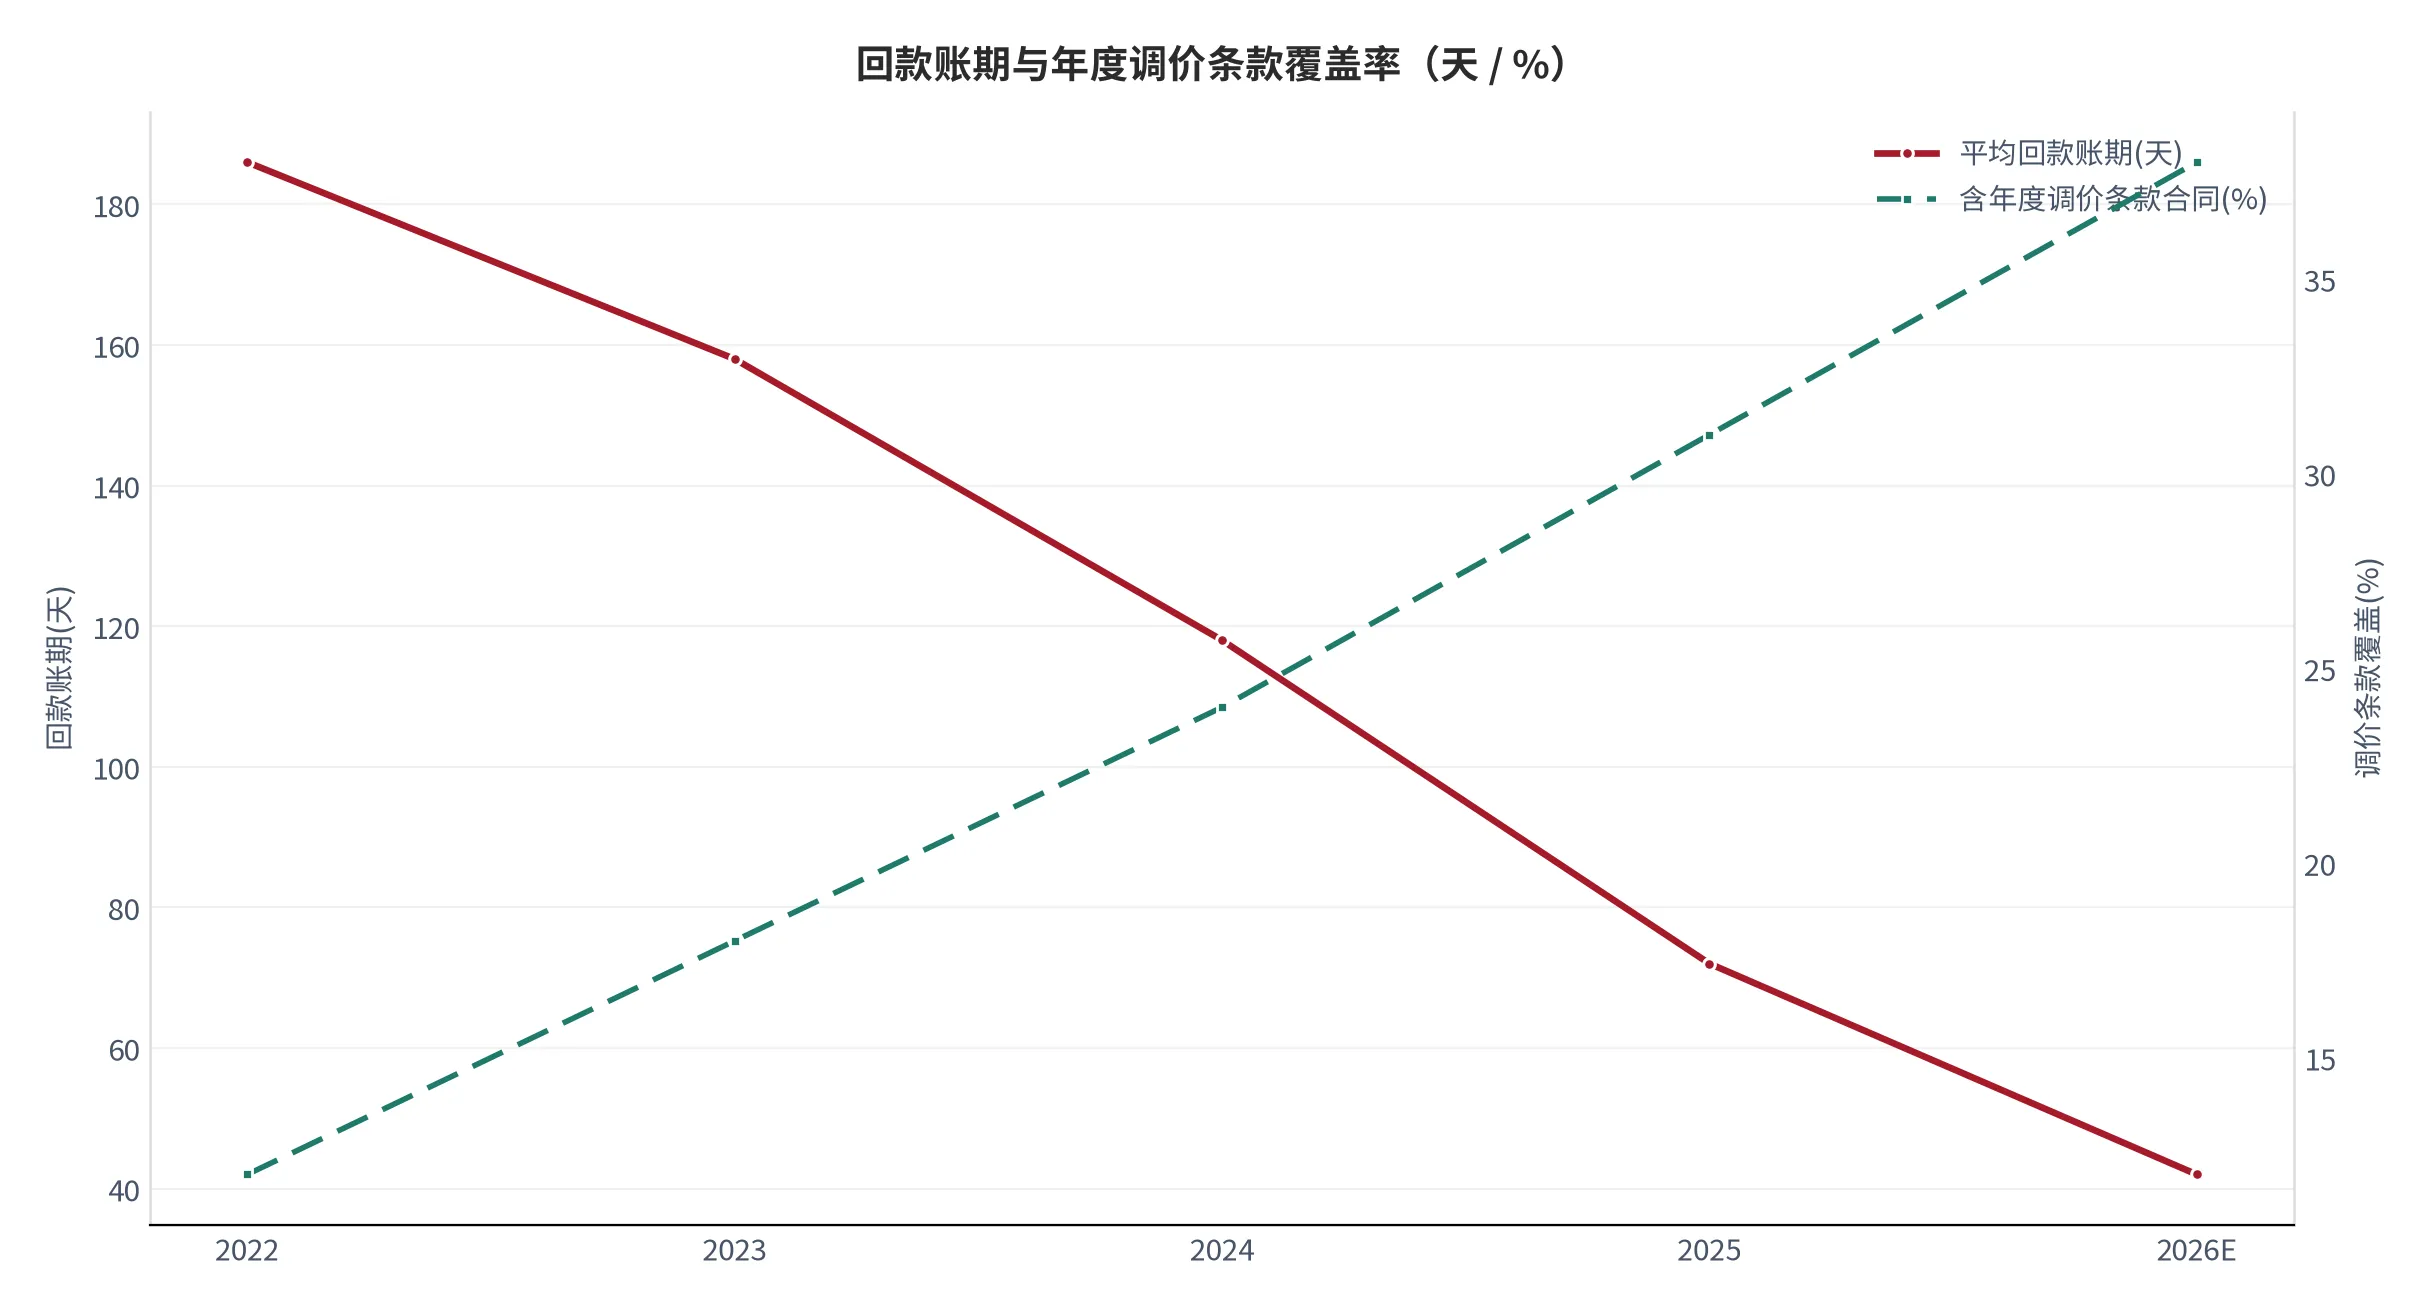
三条合起来,得到一个反直觉结论:供应商用「单价」换来了「条款」。坐席年费五年降 35.0%,但账期缩短带来约 2.3 个百分点的隐性提价,调价条款覆盖提升带来未来 3% 至 5% 的上调可能,订阅化把一次性收入变成可续期年金。单价下跌的一部分是被条款换走的,不是被竞争吃掉的。
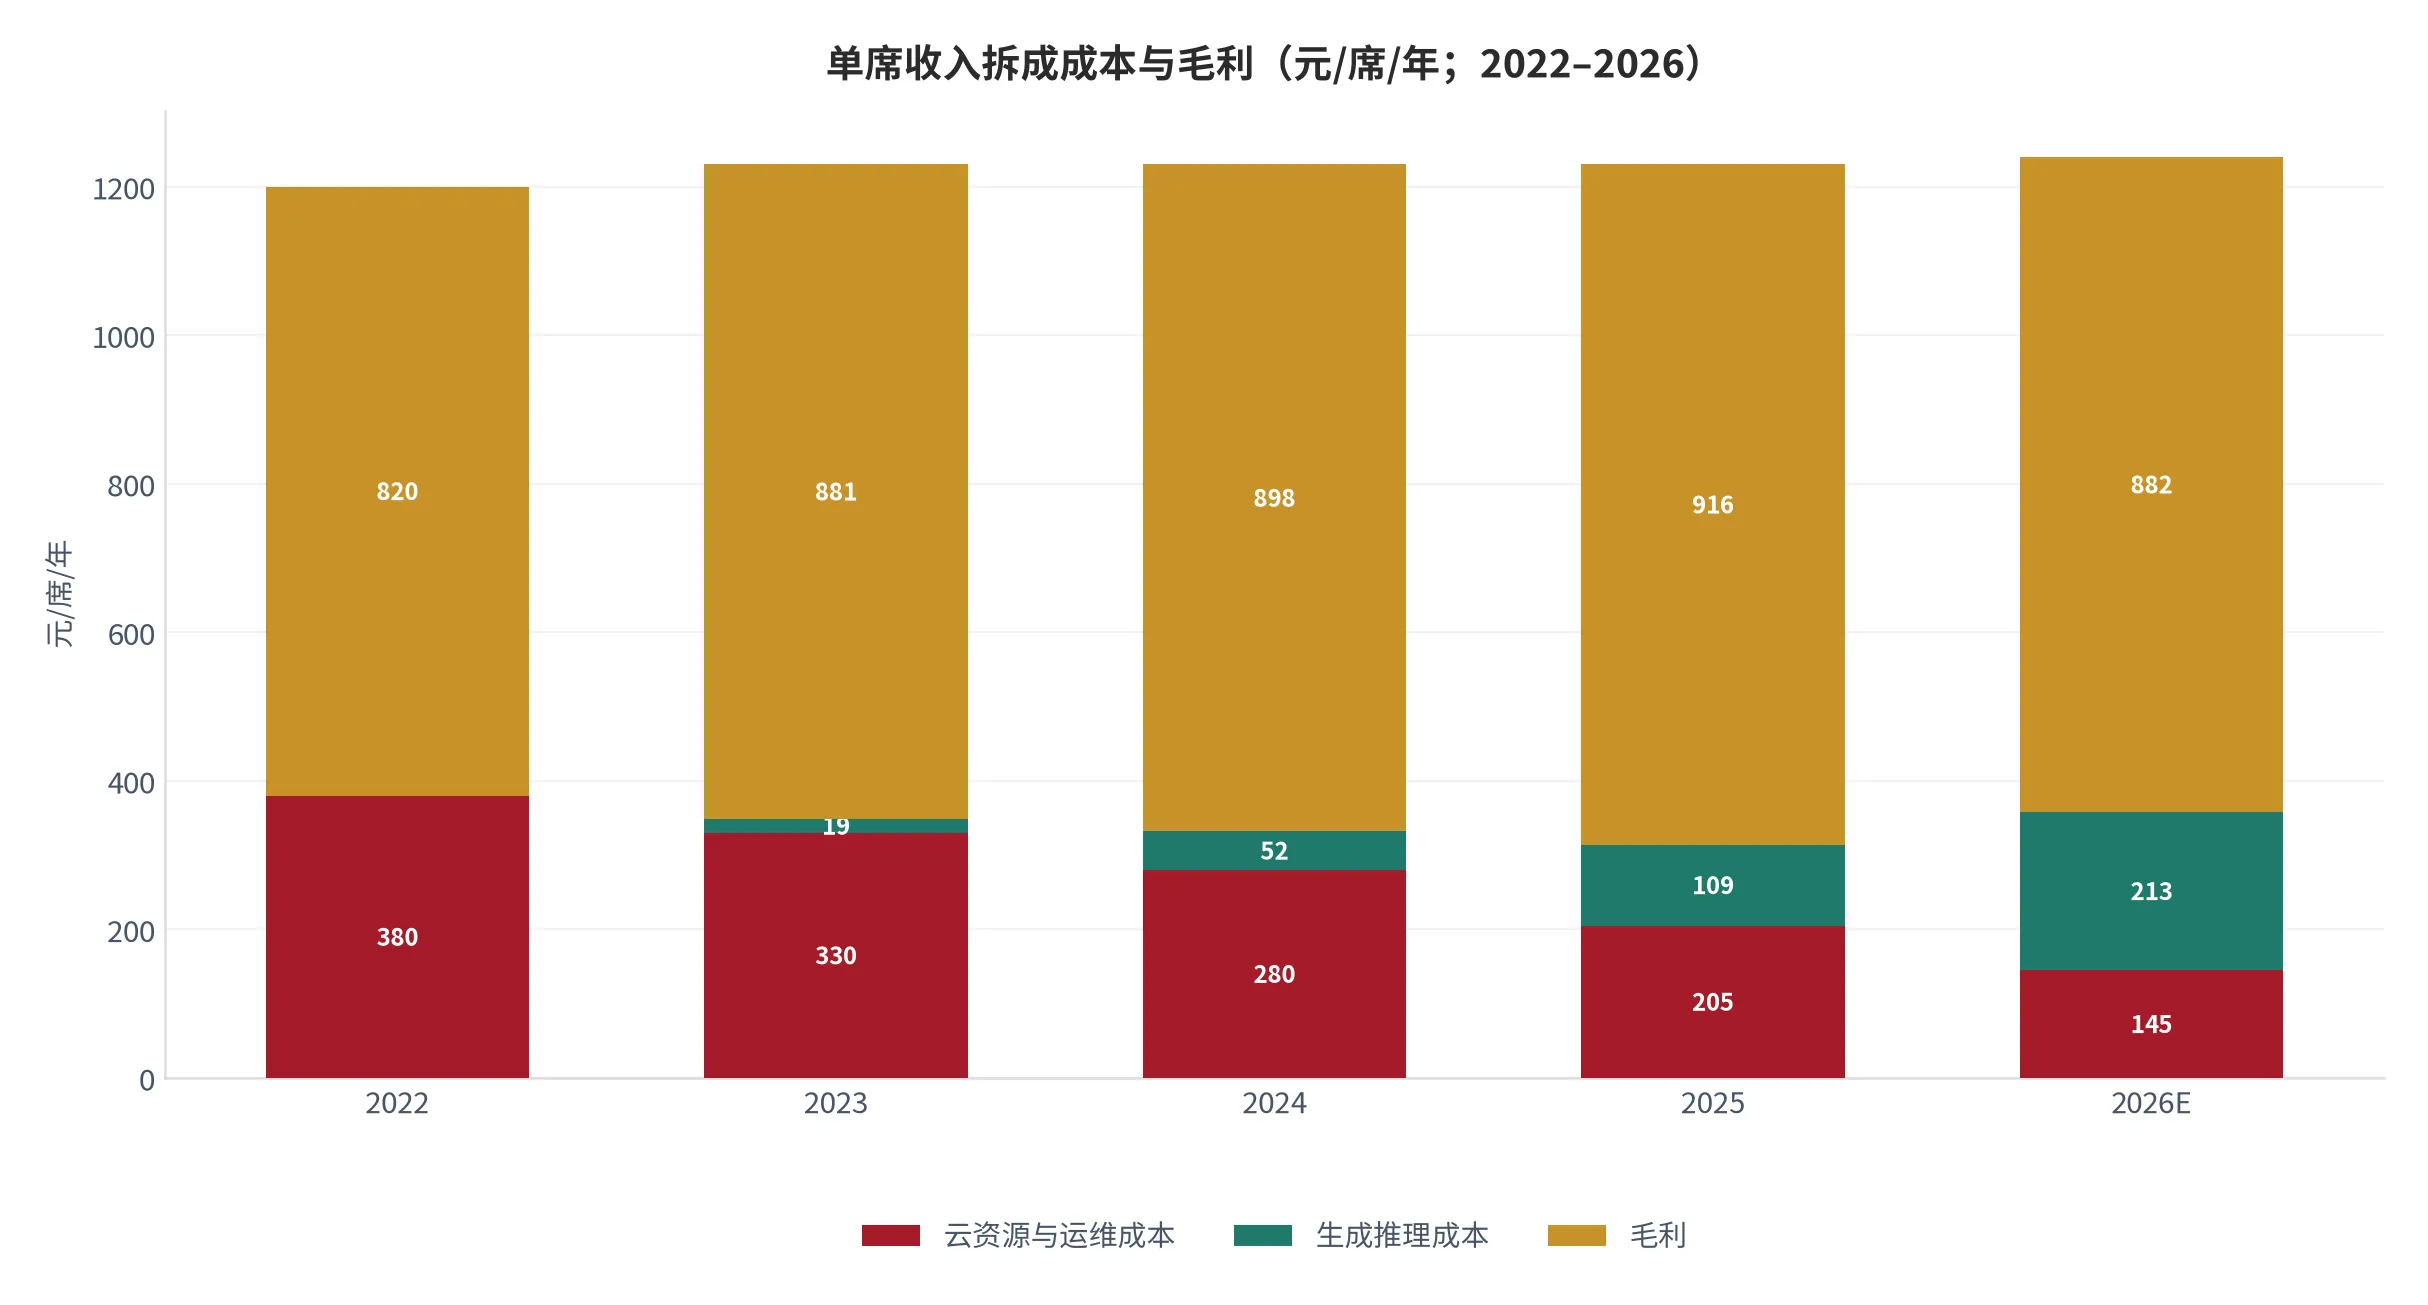
这也解释了为什么综合毛利率没有跟着单价一起崩。把单席收入拆成成本与毛利(图 23):毛利从 2022 年 820 元升到 2025 年 916 元,2026 年回落到 882 元([16])。四年上行、一年回落。上行来自云资源与运维成本从 380 元压到 145 元(-61.8%),成本跌得比价格快;回落来自生成推理成本从 109 元涨到 213 元,涨过了生成收入的 200 元。
05供给格局:上市样本留下的价格证据
价格最终要在报表上留下痕迹。四家上市样本的 2025 年营收同比:金山办公 +15.78%、金蝶国际 +12.00%、美图公司 +28.80%、拓尔思 -34.19%([9])。分化极大,从两位数增长到三成下滑,跨度超过 60 个百分点。
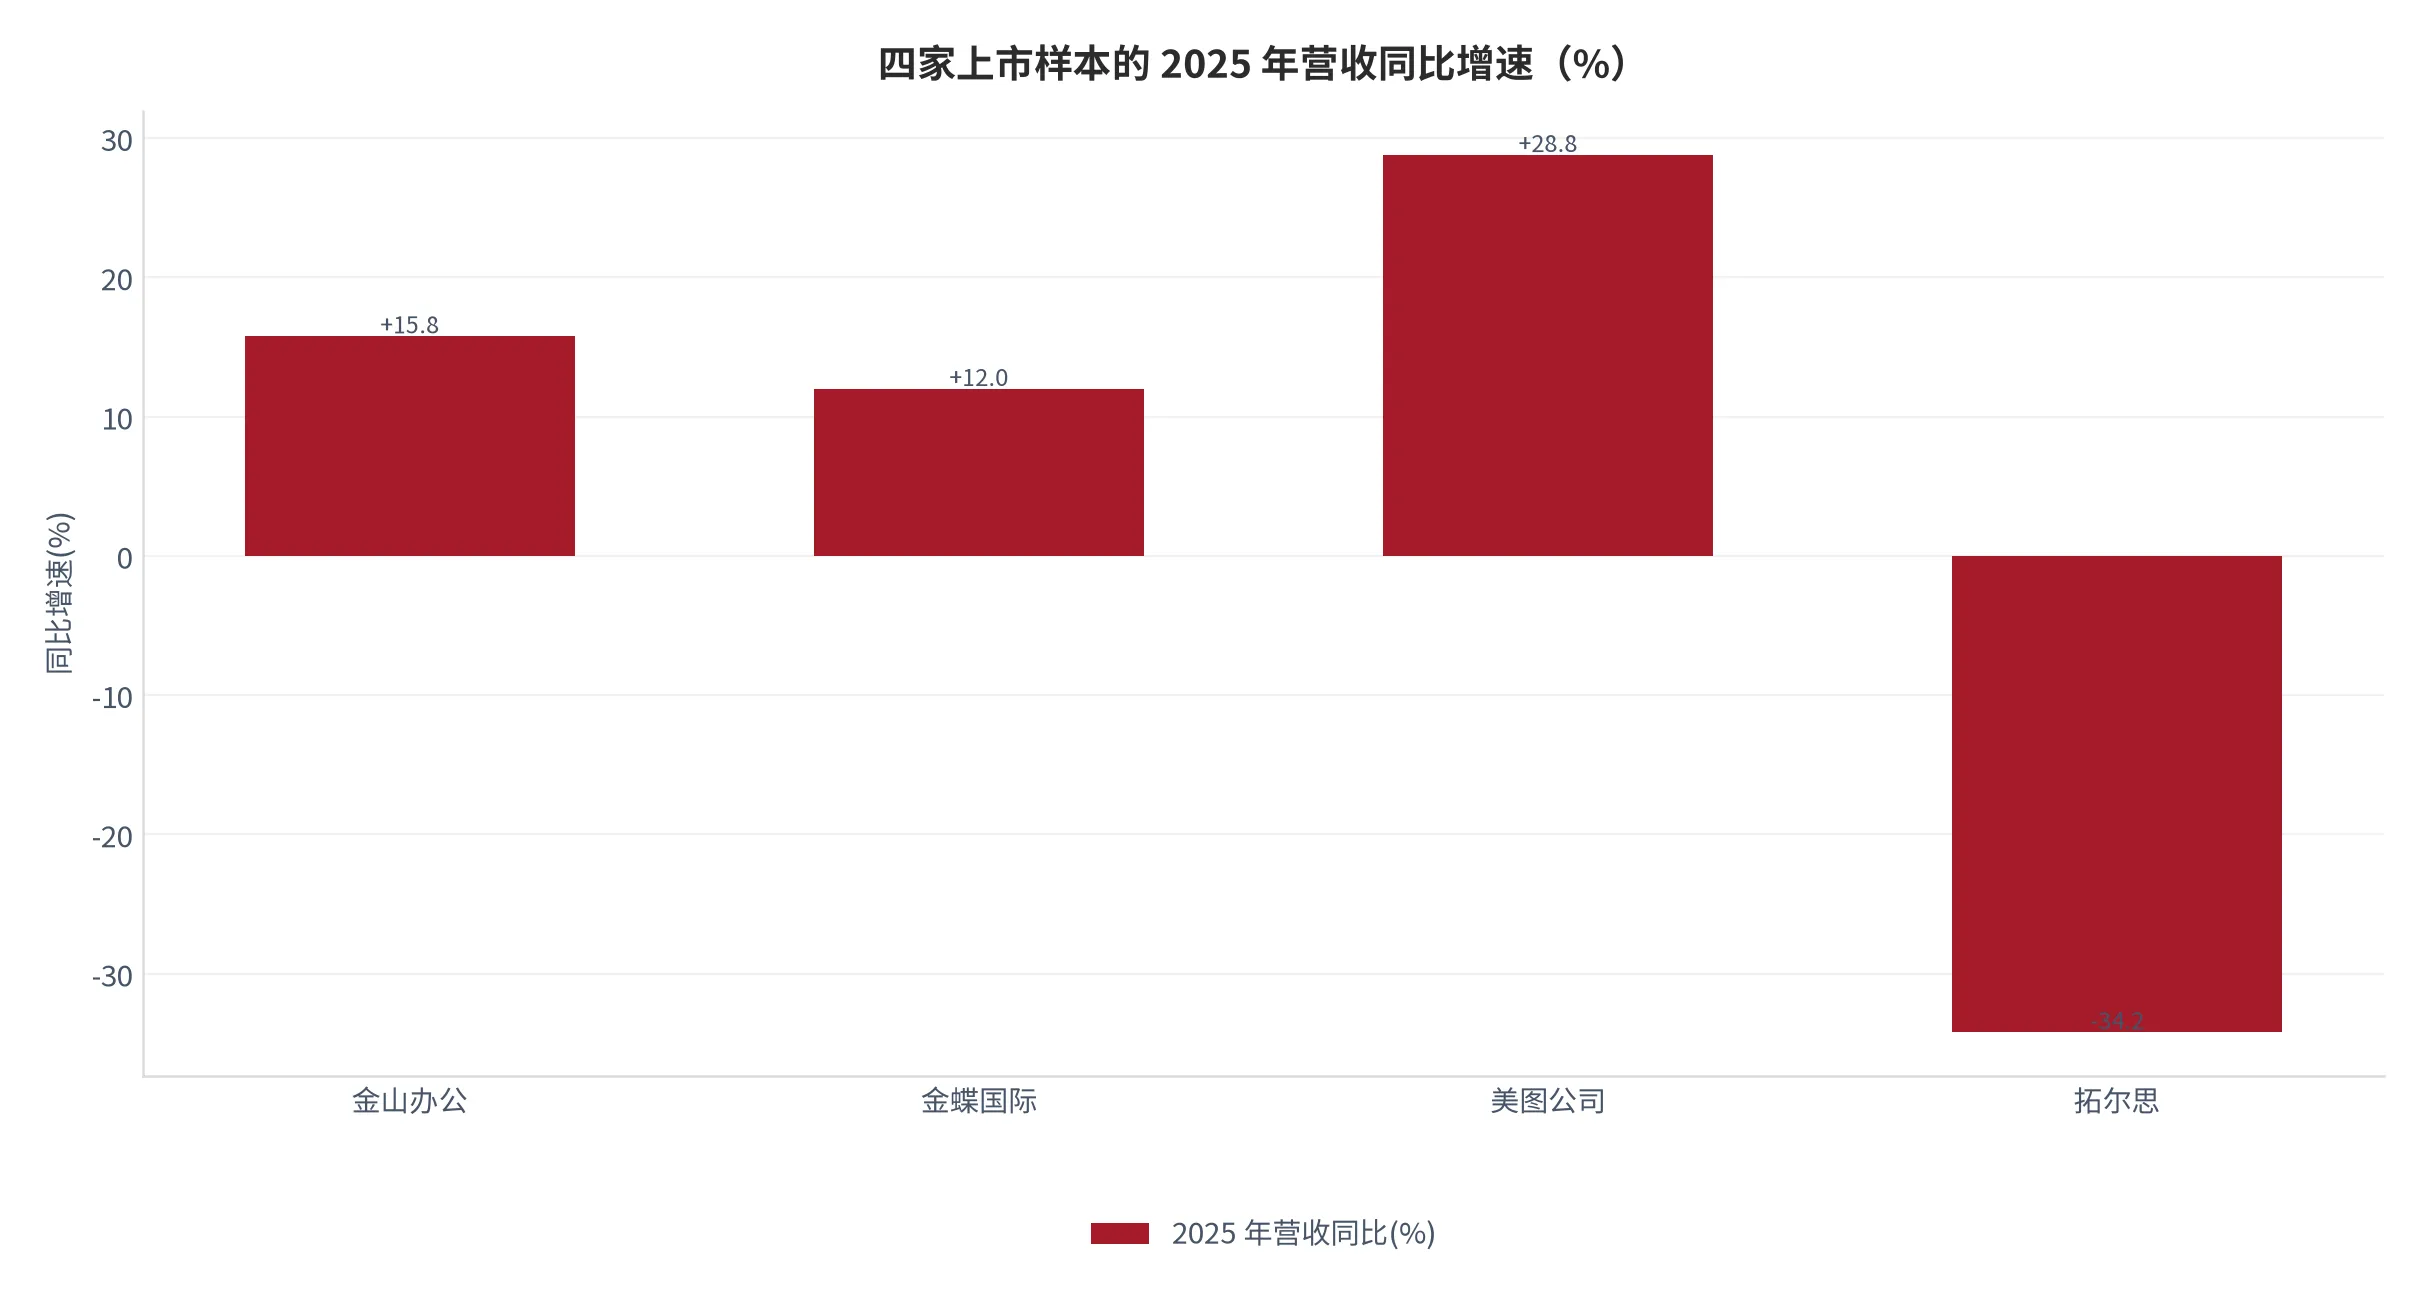
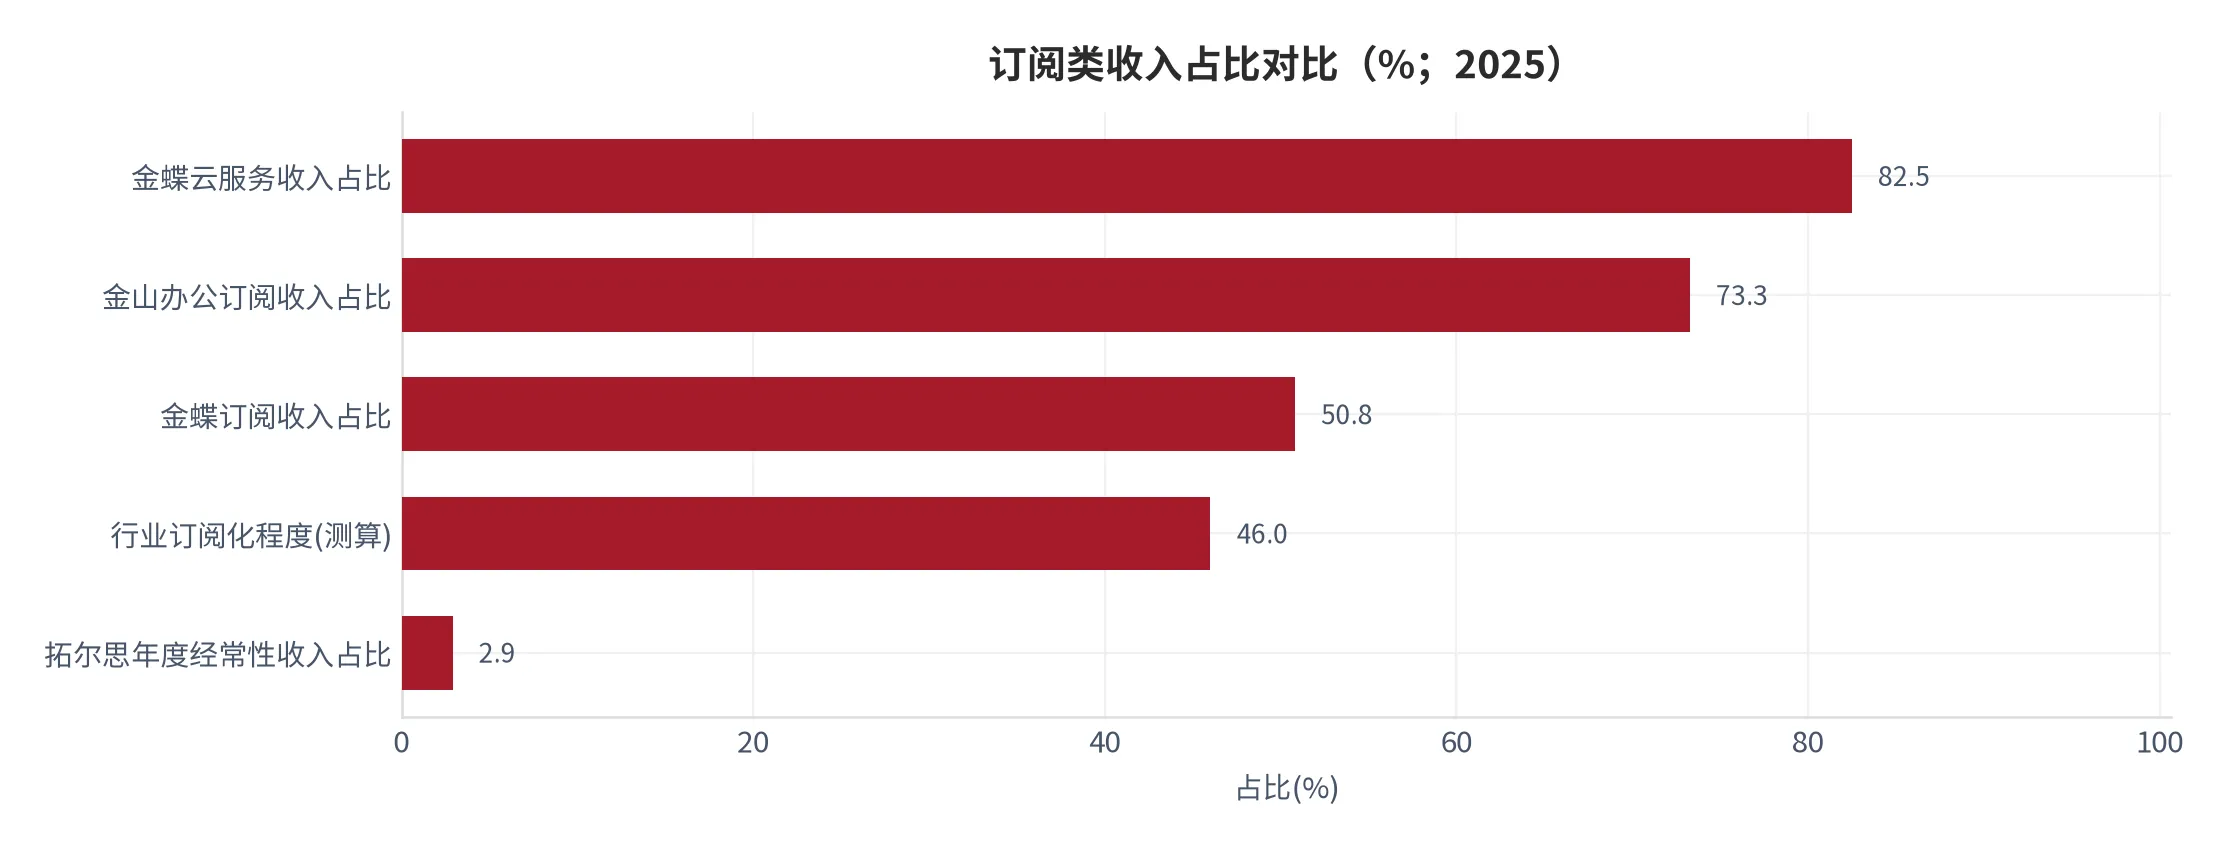
分化不能只用行业景气解释,因为四家面对同一个下游预算环境。差别在收入结构:前三家订阅或云收入占比都在 50% 以上——金蝶云服务占 82.5%、订阅收入 35.56 亿元占 50.8%,金山办公订阅收入 43.46 亿元占 73.3%([9]);拓尔思的年度经常性收入只有 1,500 万元、占营收 2.9%([9][12])。前者靠续费,后者靠新签,同一个预算收紧的年份,感受完全不同。
毛利率的分化更彻底(图 26)。WPS 软件业务 95.02%、WPS 365 企业订阅 91.49%、金山办公整体 85.95%、WPS 个人业务 80.96%;拓尔思安全产品 69.95%、人工智能业务 63.28%、整体 61.45%、大数据业务 60.43%、系统集成 38.81%([8][10])。两端相差 56 个百分点。
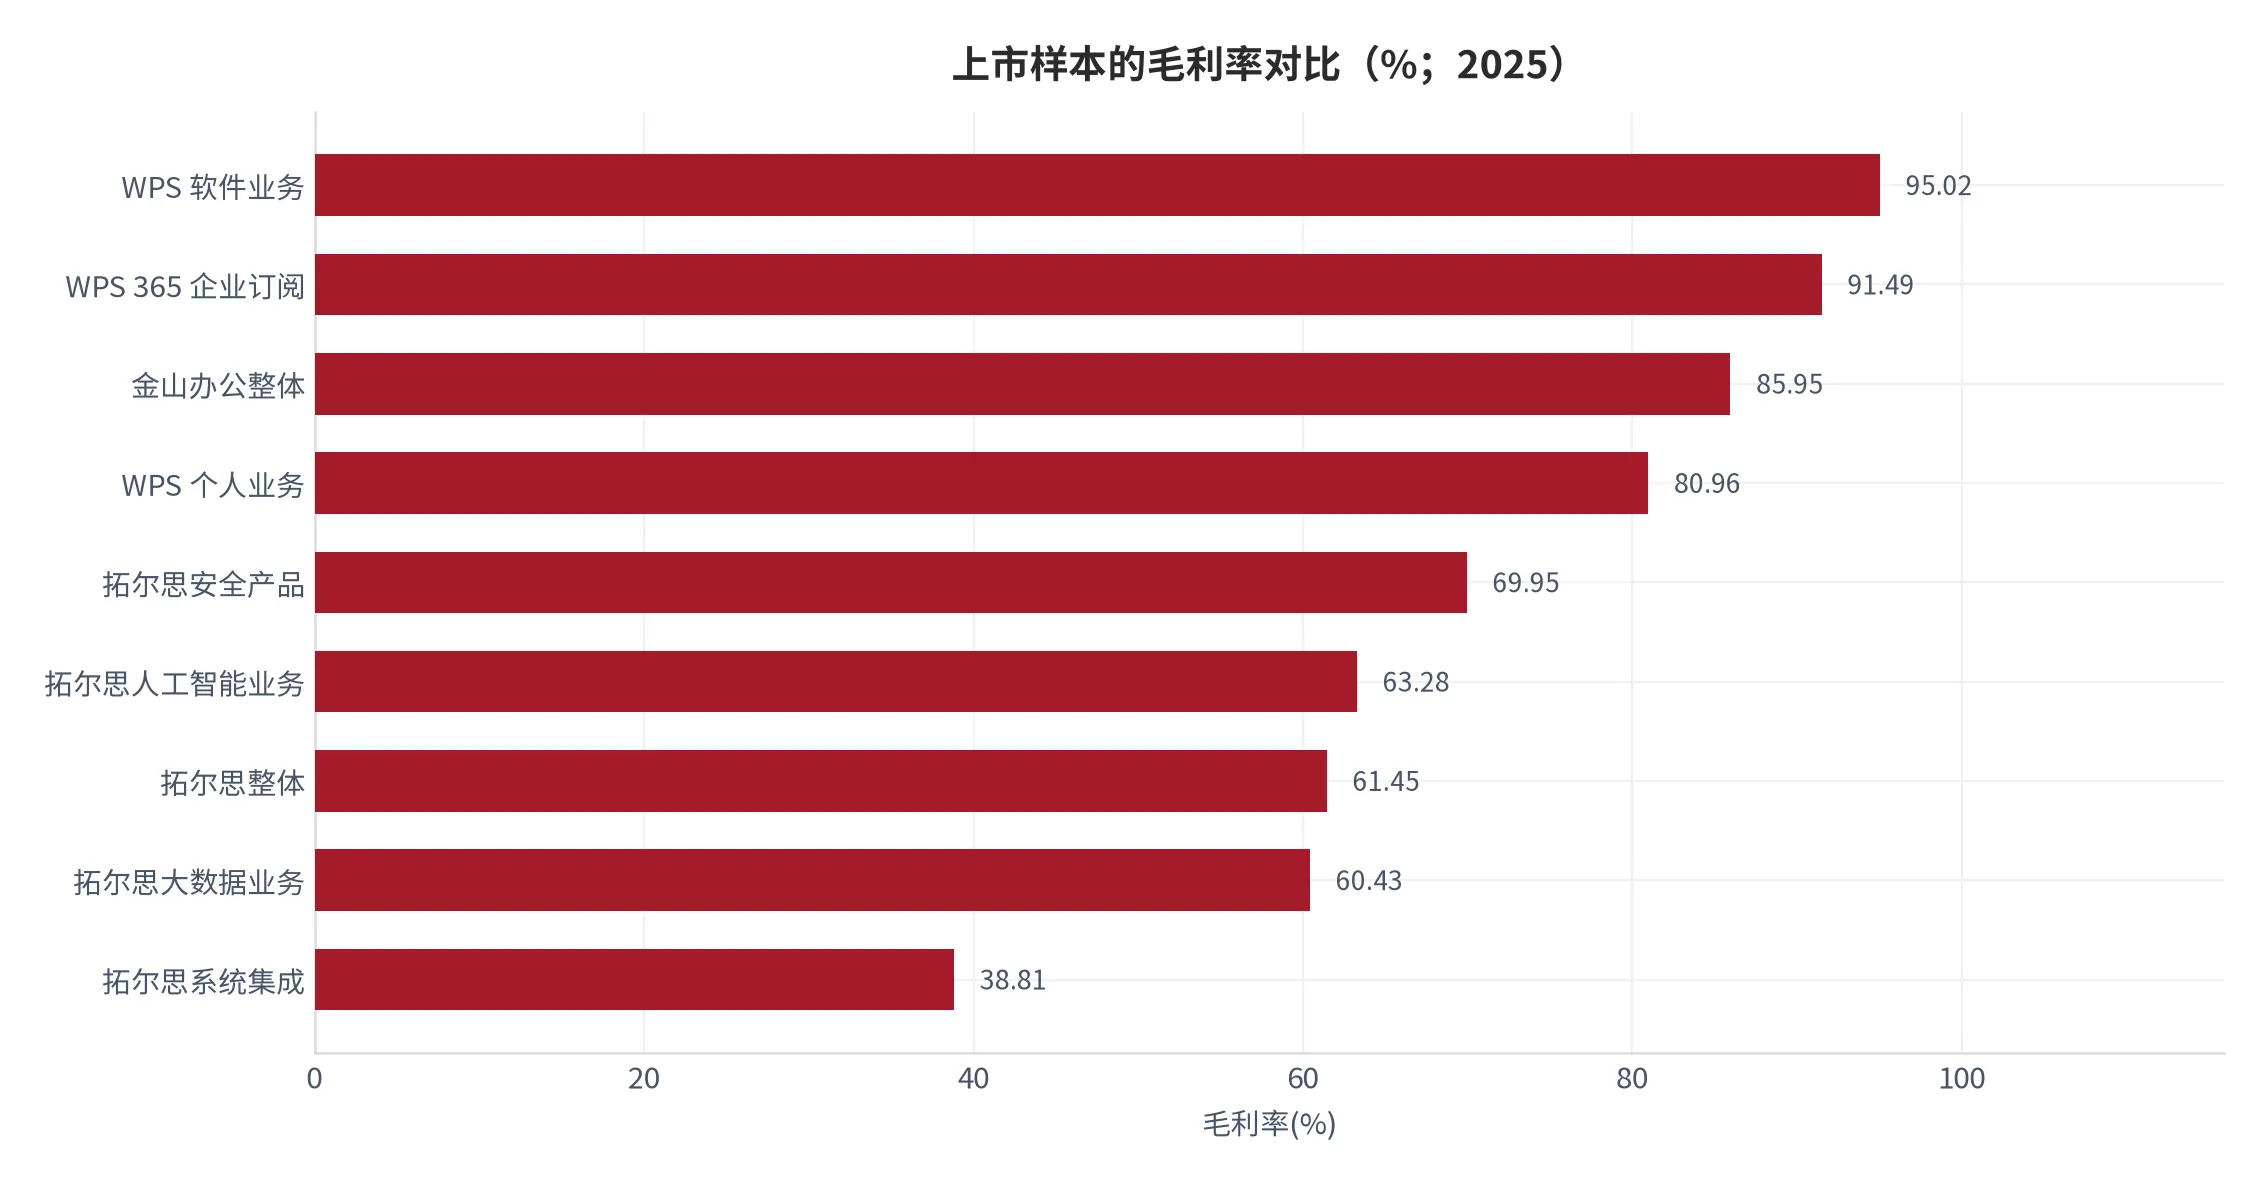
这个差距不能用技术含量解释,只能用产品化程度解释。95.02% 与 38.81% 之间隔着的不是算法,是「一份代码卖给一万个客户」与「一个项目配十个顾问」的区别。产品化的本质是把边际交付成本压到接近零,而项目制的边际交付成本就是人力,人力的价格在涨([14])。所以产品化程度越低的厂商,越会被这一轮人力涨价挤压——这是价格跟踪里最确定的一条传导。
样本内部的分产品数据把逻辑摊得更开(图 27)。人工智能软件与服务 2.63 亿元、毛利率 63.28%;大数据软件与服务 1.03 亿元、毛利率 60.43%;安全产品 0.937 亿元、毛利率 69.95%;系统集成及其他 0.519 亿元、毛利率 38.81%([8])。同一公司内部四条产品线的毛利率跨度 31 个百分点,比行业间差距还大。
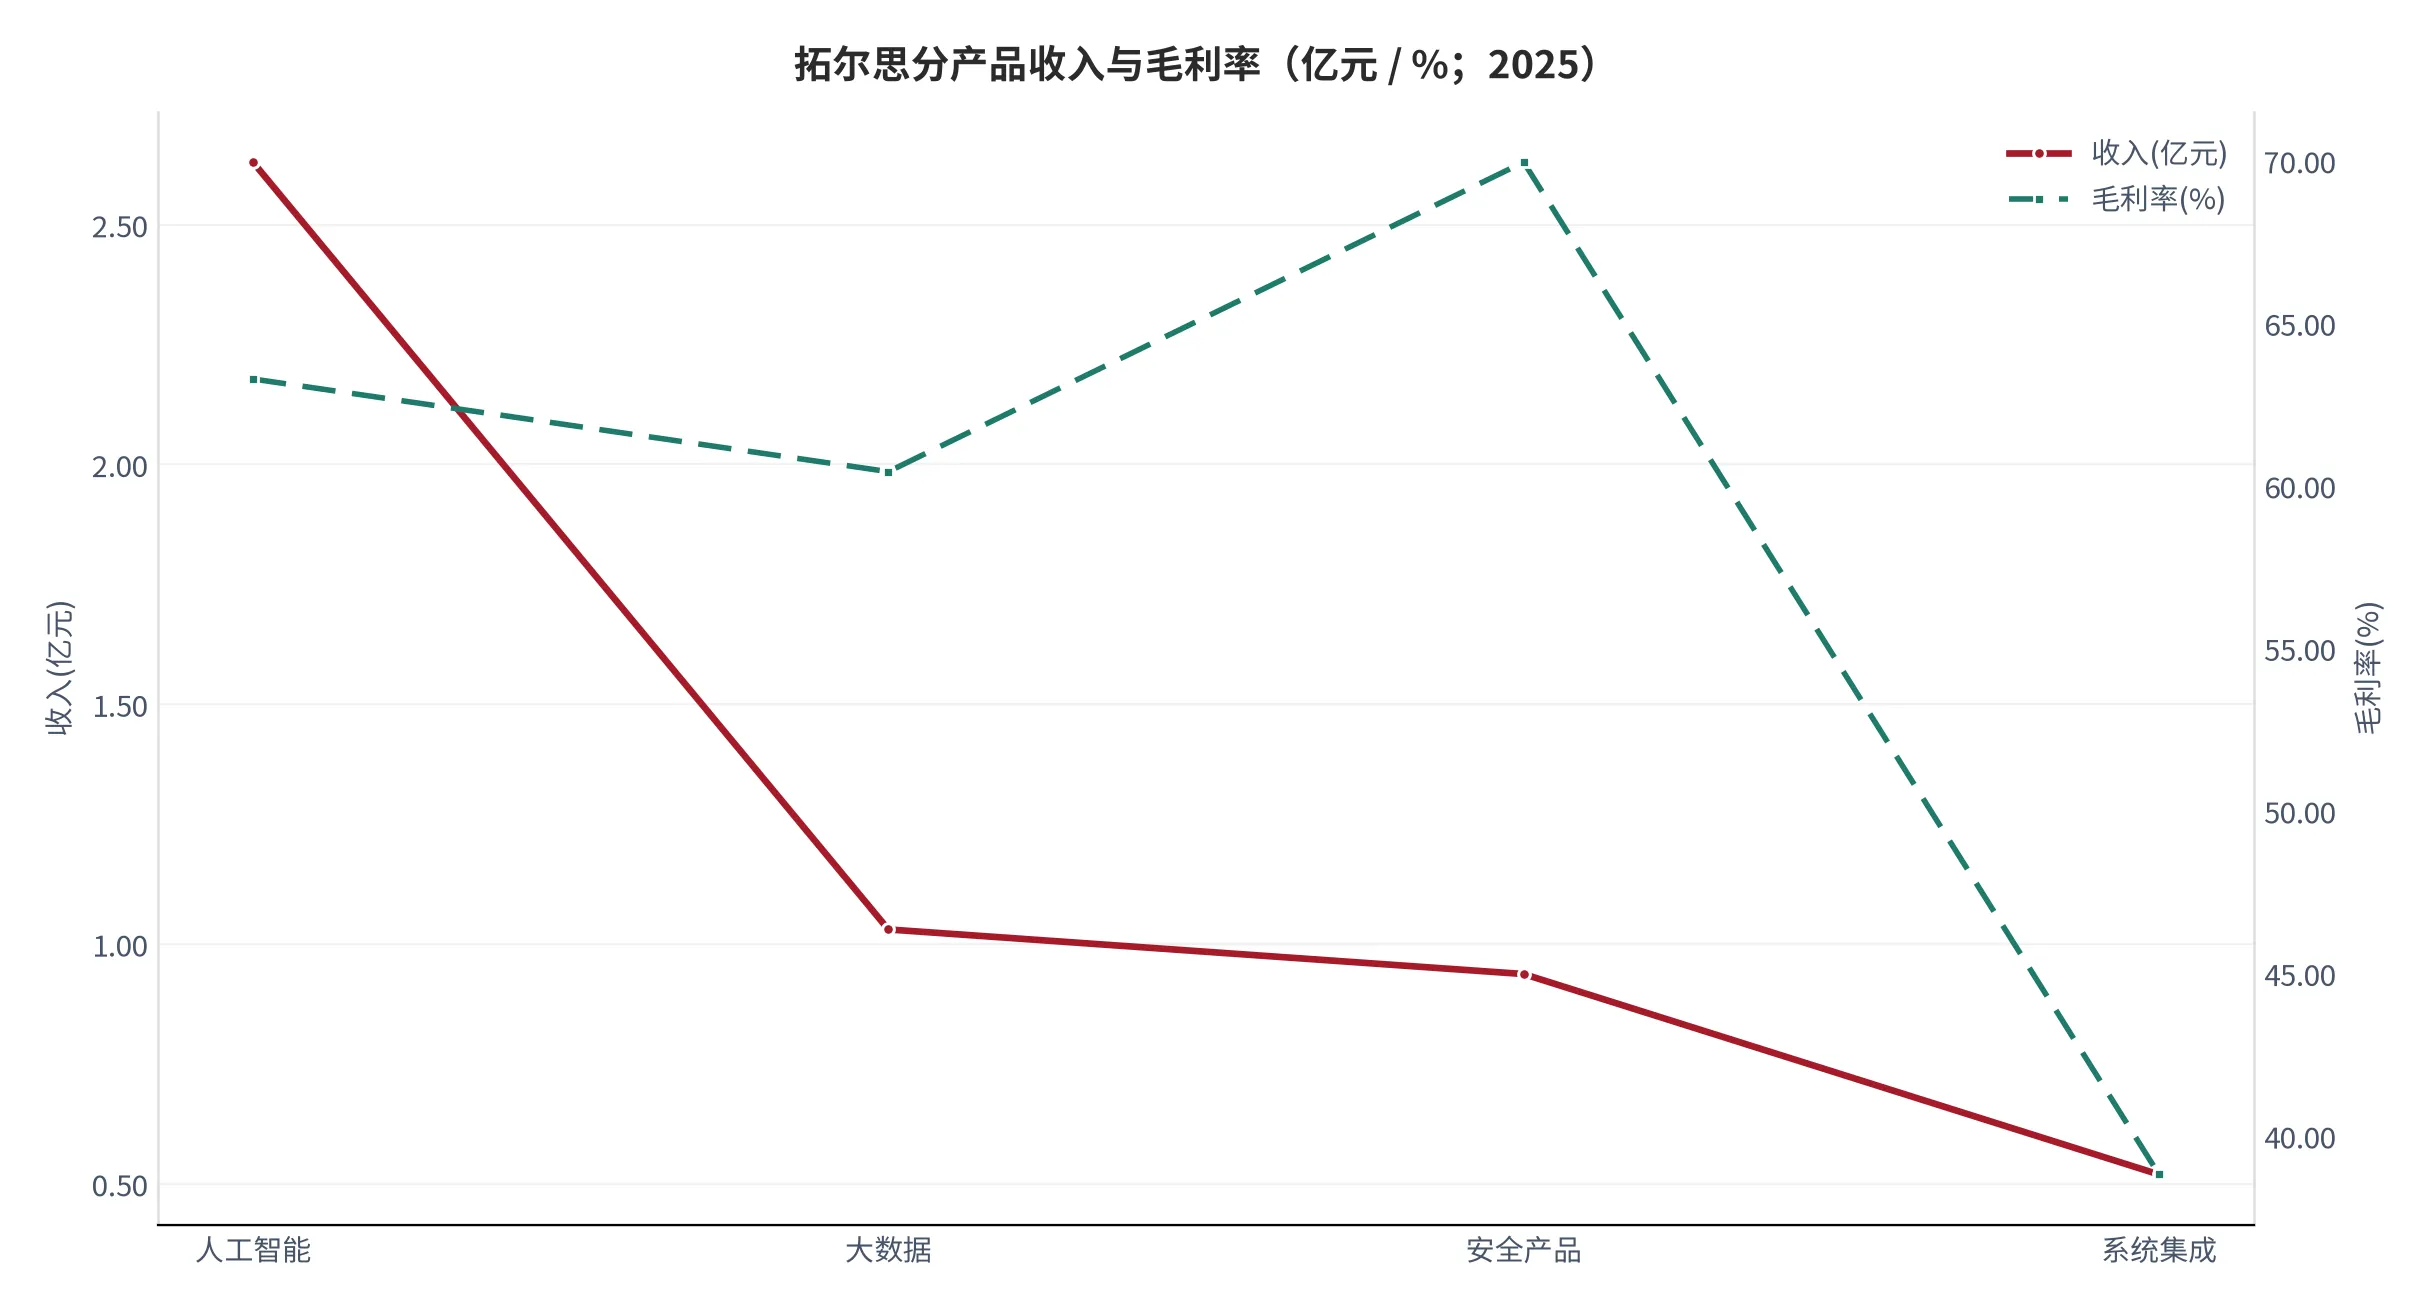
一处细节值得单列:人工智能软件业务收入同比只增长 1.67%,而大数据软件下降 64.58%、系统集成下降 66.23%([8])。也就是说,「AI 化」在这个样本里没有带来价格提升,只是止住了最核心那块业务的下滑。这与市场的普遍叙事有落差——AI 不是新增的定价来源,它首先是既有收入的防守工具。
更值得注意的是计费模式的表述。该样本年报把商业模式写成三层:「SaaS 基础订阅 + 按词元弹性调用 + 按效果价值分成」,后者按智能体处理案件数量、业务转化成果做阶梯计费([12])。但年报没有设置与词元对应的收入科目,也没披露按词元计费的金额、客户数与占营收比重([12])。这本身就是一条价格信息:新计价方式已写进合同,却还没形成可观察的价格序列,跟踪在这一项上暂时是盲的。
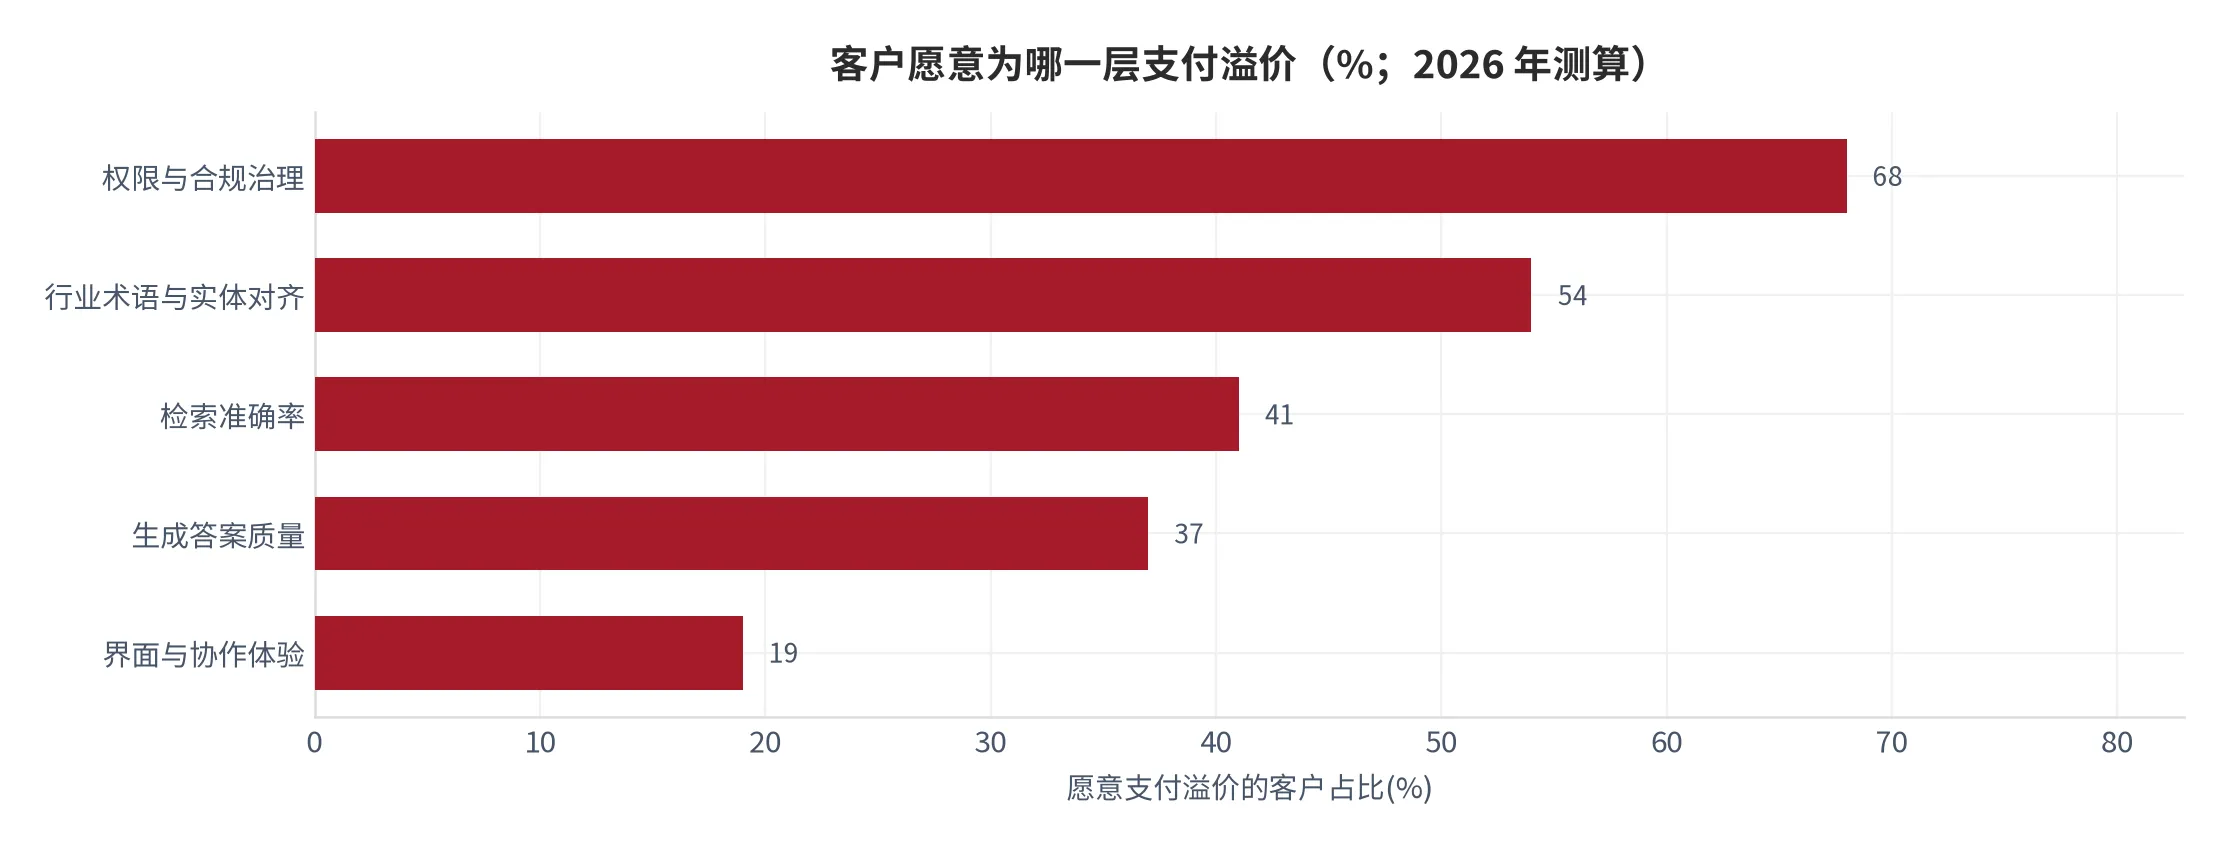
客户侧的支付意愿排序可做交叉验证(图 28)。愿为「权限与合规治理」付溢价的客户占 68%,「行业术语与实体对齐」54%,「检索准确率」41%,「生成答案质量」37%,「界面与协作体验」仅 19%([21])。这条排序与毛利排序一致:客户愿付钱的地方恰好是价格在涨的地方,反之亦然。
06触发条件清单:什么信号说明位置要切换
前面六节回答「现在在哪里」,这一节回答「什么时候会变」。价格跟踪最容易犯的错是只描述位置、不给切换条件,结果是每个季度都在重复同一句话。所以这一节写成清单:八条信号,每条给出阈值、当前读数、观察窗口,以及触发之后位置怎么改判。
阈值不是主观设定,是从 2022 至 2026 年的序列里倒推的拐点。比如坐席年费的年度降幅在 2023 年是 -8.3%、2024 年 -10.9%、2025 年 -11.2%、2026 年 -10.3%,四年都在 8% 以上;若某一期降到 8% 以内,说明下行趋势第一次被打断,这就是阈值。同理,计量项占比从 0 升到 37.1%,若突破 40%,说明计量已取代坐席成为主要定价项。
| 信号 | 阈值 | 当前读数 | 观察窗口 | 触发后的位置改判 |
|---|---|---|---|---|
| 综合客单价同比 | 由正转负 | +0.8% | 季度 | 量价齐跌,进入收缩 |
| 坐席年费同比 | 降幅收窄至 -8% 以内 | -10.3% | 半年度 | 坐席价格触底 |
| 计量项占合同额 | ≥40% | 37.1% | 季度 | 定价重心完成迁移 |
| 实施人天单价同比 | ≥+10% | +6.9% | 半年度 | 治理层转卖方市场 |
| 净收入留存率 | <100% | 108% | 年度 | 订阅制价格结构失效 |
| 行业订阅收入占比 | ≥55% | 46.0% | 年度 | 订阅定价成为主导 |
| 生成单价季度降幅 | 收窄至 -5% 以内 | -14.7% | 季度 | 生成层价格触底 |
| 年度调价条款覆盖率 | ≥50% | 38% | 年度 | 涨价预期重回合同 |
八条按「离阈值还有多远」排序(图 29),最近的三条是综合客单价同比(还差 0.8 个百分点)、坐席年费同比(2.3)、计量项占合同额(2.9)。这三条都在「价格结构」这一侧,不在「价格水平」这一侧——意味着下一次位置切换很可能先发生在结构上,而不是先发生在价格上。
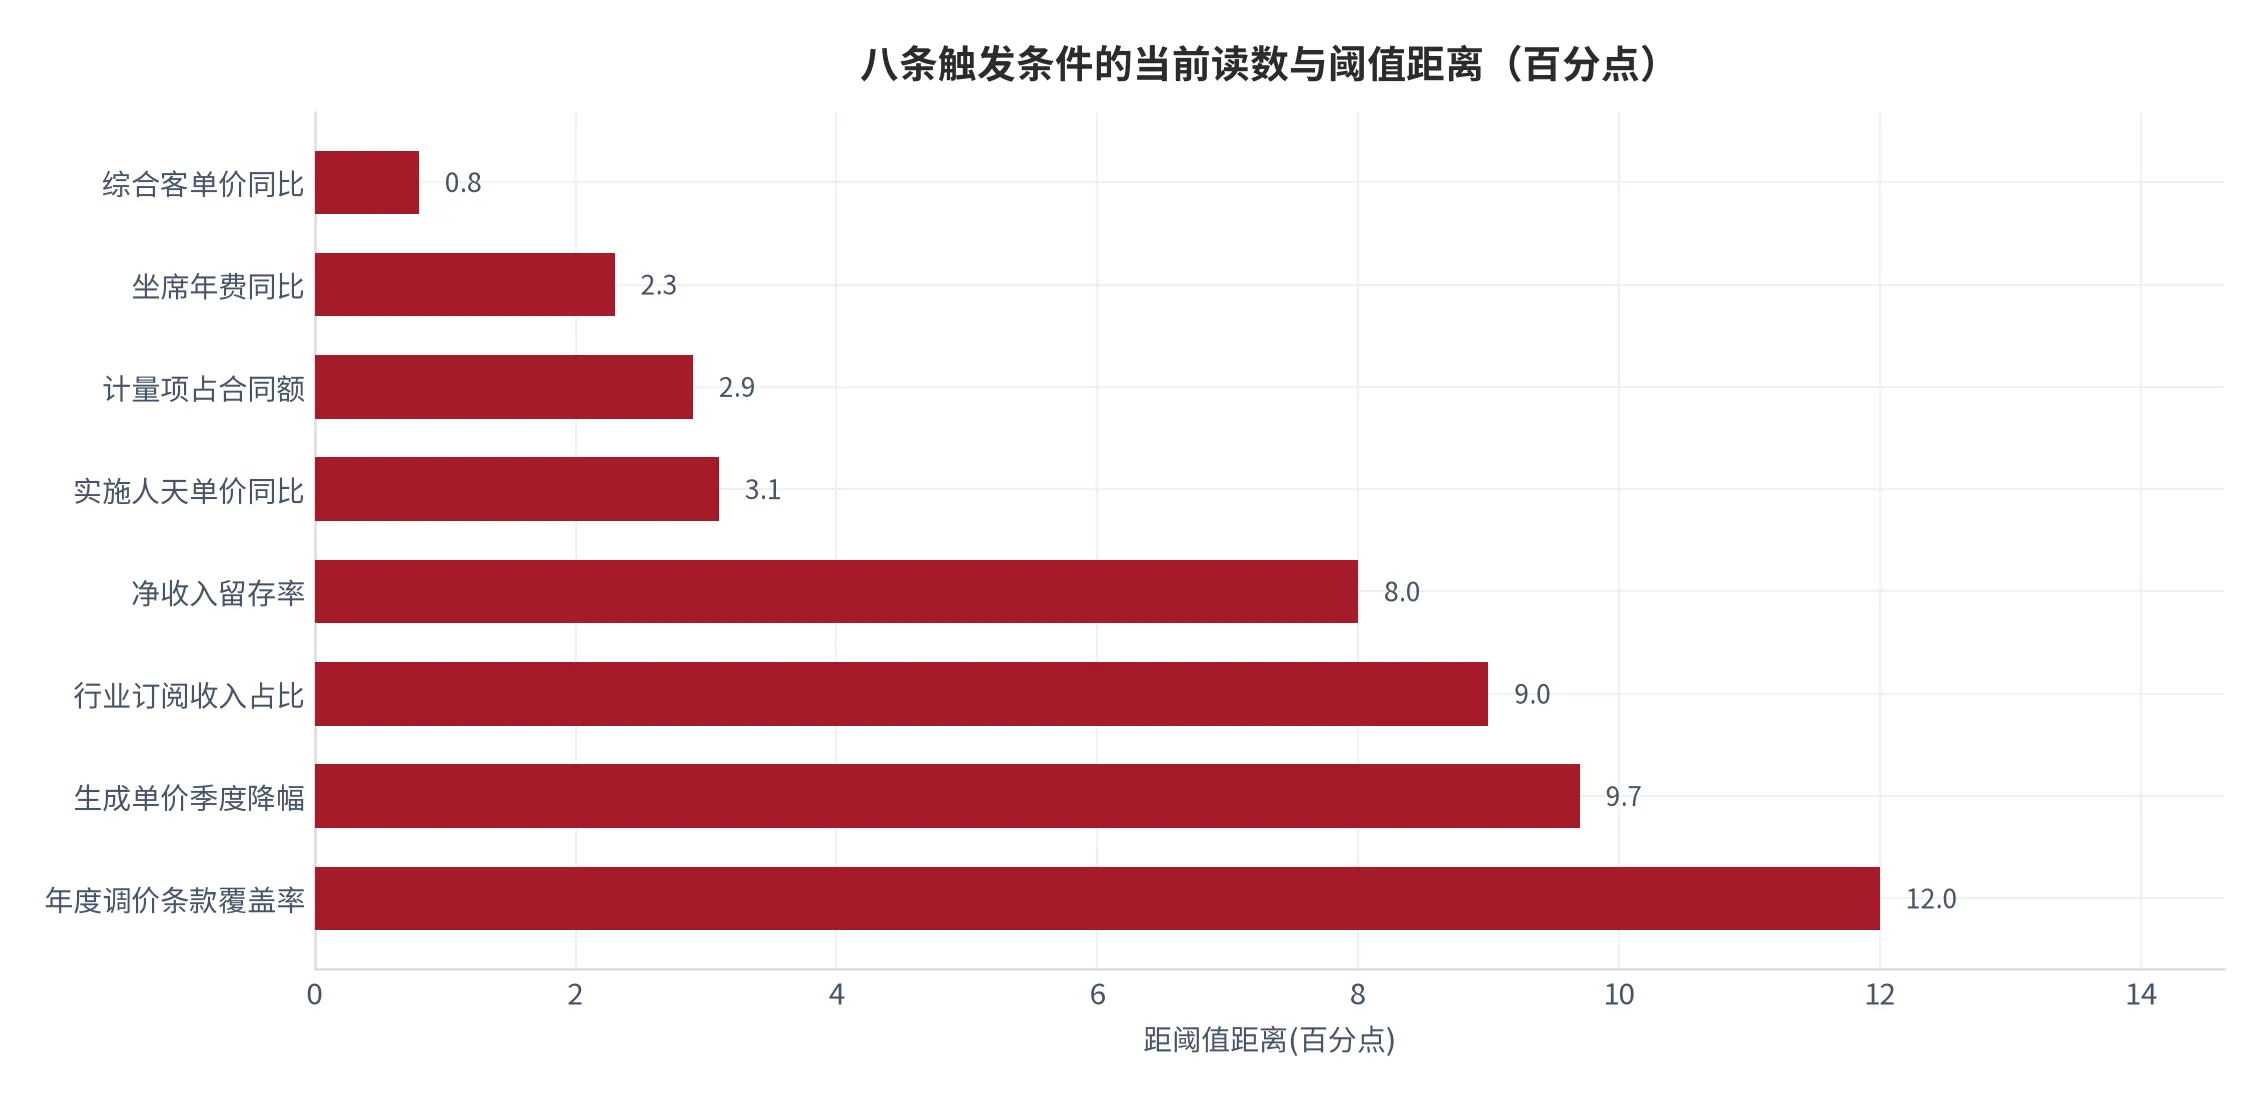
为什么把「综合客单价同比 +0.8%」放第一条,值得单独说明。这个数字已经贴着零轴:坐席年费每席再降 40 元、对应同比 -13%,客单价就转负;而计量项每年贡献的增量是 100 元/席(360 元到 460 元),刚好只能抵消坐席下降的 90 元。两边打平在 1,240 元附近,余量只有 10 元。这是全篇最脆弱的一个数:不需要需求崩塌,只需要计量项增速从 28% 掉到 20%,就会翻负。
最后用一张敏感性矩阵把「降价」与「增量」的关系量化(图 30)。行是生成式问答单价,列是生成调用量同比增速,格子里是综合毛利率。规律是「降价杀毛利、增量救毛利」,但增量救不回来:单价从 12.0 元降到 8.0 元、同时用量增长 200%,毛利率 68.3%;而单价维持 12.0 元、用量只增长 80%,毛利率 74.8%。降价的伤害是刚性的,增量的贡献是递减的。
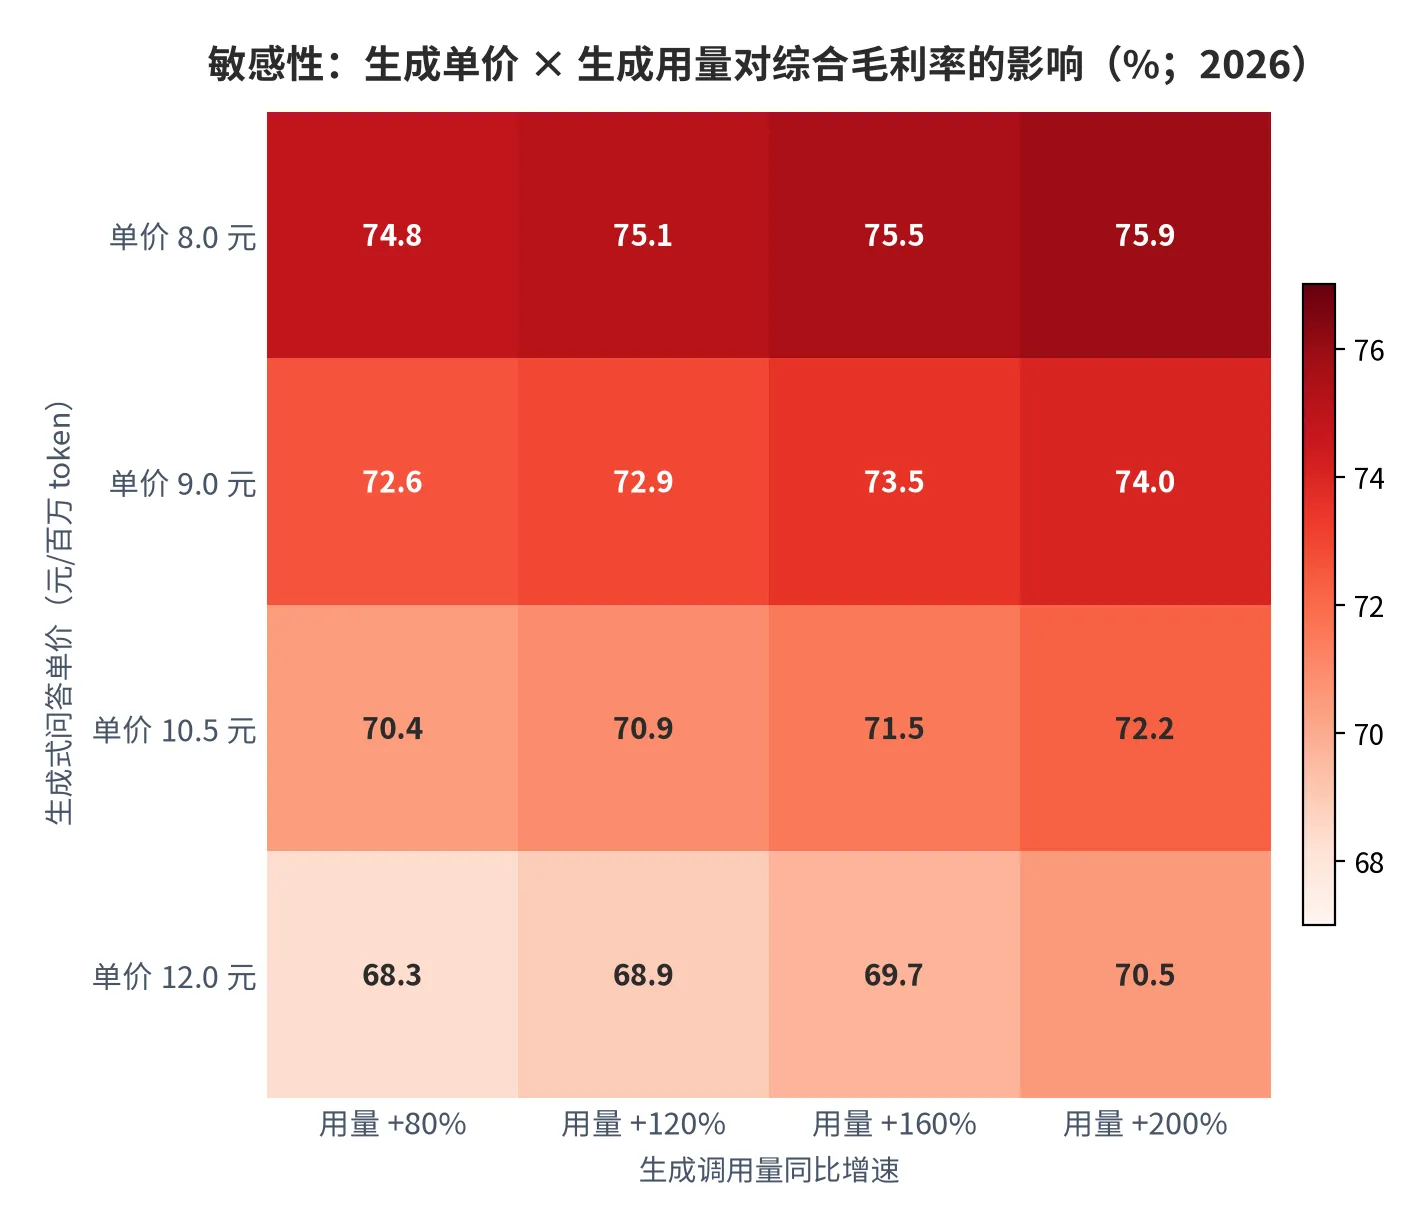
实际含义:若 2027 年生成单价继续按 2026 年 47.5% 的幅度下行,靠用量增长无法对冲,综合毛利率会跌破 70%——这条线接近订阅制软件在当前成本结构下的稳态下限。所以第三个值得盯的数不是任何一项单价,而是「生成单价 × 生成用量」这个乘积。
07结论、观察指标与风险提示
把六节内容压成三句话。
- 位置:技术型计价项处在历史低位、贴近成本线;人力型计价项处在历史高位、仍在上涨。整条链上不存在统一的价格下行,存在的是价格分层——五个技术型项收敛到 9 至 20 的指数区间,人力型项站在 140.9([14])。
- 方向:综合客单价贴着零轴(+0.8%),结构在快速切换(订阅与计量占 69%、账期 42 天、调价条款 38%)。先行信号是计量项占比突破 40%,当前 37.1%,还差 2.9 个百分点([19][22])。
- 约束:生成式问答是唯一负毛利项(-6.5%),决定综合毛利率的上限;知识治理层是唯一有定价权的层,决定收入的下限。两个约束都不在价格水平上,在价格结构上([16][17][21])。
三条风险。一是计量项增长失速:若生成调用量增速从 166% 掉到 60% 以下,计量增量不足以抵消坐席下降,客单价转负,「结构替换吸收降幅」的机制失效。二是治理层人力成本超预期:人天报价按 10% 以上上行会压缩项目预算、缩小项目规模,人天总量下降后反噬报价。三是调价条款执行不到位:覆盖率达 38% 但执行率低,等于没拿到定价权。
本篇不做任何单一公司的经营判断,也不给操作方向。价格跟踪的价值不在回答「贵还是便宜」,而在把这个问题换成两个更可答的问题:相对于哪个历史区间贵,相对于哪一层成本便宜。这两个问题答清楚,位置自然就清楚了。
阅读提示:本报告全部价格序列为研究框架下的测算值,用于刻画方向与量级,不代表任何具体厂商的实际报价。引用具体数字前请先核对附录 C 的参数口径。
A数据来源与口径说明
本报告数据分四档:官方与国际组织直引(世界银行五项宏观指标、工业和信息化部年度运行情况);权威二次整理(财经媒体对四家上市公司 2025 年年报的营收、毛利率与人效指标整理);媒体转述(仅用于某样本计费模式三层结构的表述);本报告测算(覆盖全部价格序列、成本结构、合同条款与位置评分)。
三处口径需说明。其一,综合客单价是「坐席年费 + 计量项年费」合计,不含实施与培训的一次性费用;若计入,项目制客户首年客单价会高出 30% 至 60%,但那部分不与订阅可比。其二,生成式问答单价指企业级专属实例或私有化部署的批量输出价,不是公开接口的零售挂牌价。其三,同比以 2025 年为基期、2026 年为预测值,构造方式是「上半年实测年化 + 下半年按在手合同推算」。
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | World Bank(世界银行) World Development Indicators(世界发展指标)— GDP |
[T1] 中国国内生产总值:2025 年 19,498,039,388,042.6 美元、2024 年 18,729,668,435,848 美元、2023 年 18,270,356,654,533.2 美元;指标代码 NY.GDP.MKTP.CD;单位:现价美元。 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.MKTP.CD?format=json&per_page=8&date=2016:2026 |
| [2] | World Bank(世界银行) World Development Indicators(世界发展指标)— 人均GDP |
[T1] 中国人均国内生产总值:2025 年 13,861.97 美元、2024 年 13,293.116 美元、2023 年 12,951.178 美元;指标代码 NY.GDP.PCAP.CD;单位:现价美元。 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/NY.GDP.PCAP.CD?format=json&per_page=8&date=2016:2026 |
| [3] | World Bank(世界银行) World Development Indicators(世界发展指标)— 总人口 |
[T1] 中国总人口:2025 年 1,406,585,000 人、2024 年 1,408,975,000 人、2023 年 1,410,710,000 人;指标代码 SP.POP.TOTL;单位:人。 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/SP.POP.TOTL?format=json&per_page=8&date=2016:2026 |
| [4] | World Bank(世界银行) World Development Indicators(世界发展指标)— 城镇化率 |
[T1] 中国城镇人口占总人口比重:2025 年 66.343%、2024 年 65.895%、2023 年 65.530%;指标代码 SP.URB.TOTL.IN.ZS;单位:%。 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/SP.URB.TOTL.IN.ZS?format=json&per_page=8&date=2016:2026 |
| [5] | World Bank(世界银行) World Development Indicators(世界发展指标)— 通胀率CPI |
[T1] 中国居民消费价格指数同比涨幅:2025 年 0.060%、2024 年 0.218%、2023 年 0.235%、2022 年 1.974%、2021 年 0.981%、2020 年 2.419%;指标代码 FP.CPI.TOTL.ZG;单位:%。 检索:2025-12-31 |
https://api.worldbank.org/v2/country/CN/indicator/FP.CPI.TOTL.ZG?format=json&per_page=8&date=2016:2026 |
| [6] | 工业和信息化部 2025年软件业运行情况 |
[T1] 2025 年全国软件业务收入 154,831 亿元、同比增长 13.2%;信息技术服务收入 106,366 亿元、同比增长 14.7%;软件产品收入 32,361 亿元、同比增长 10.4%;单位:亿元 / %。 检索:2026-01-30 |
https://www.miit.gov.cn/gxsj/tjfx/rjy/art/2026/art_65a12a560865432bb1548fdddc74f19c.html |
| [7] | 中证网(中国证券报) 拓尔思 2025 年年度报告主要指标 |
[T2] 2025 年营业总收入 5.11 亿元、同比下降 34.19%;归母净利润 -2.94 亿元;毛利率 61.45%、同比下降 0.12 个百分点;净利率 -57.69%;员工总数 1,514 人、同比减少 8.24%;人均创收 33.77 万元、同比 -28.28%;人均创利 -19.40 万元;人均薪酬 23.75 万元、同比 -2.05%;单位:亿元 / % / 万元。 检索:2026-04-15 |
https://newzzbcx.cs.com.cn/cxnews.html?name=new20260414221242dvclutiz&random=AFMInlMZ |
| [8] | 中证网(中国证券报) 拓尔思 2025 年分产品收入与毛利率 |
[T2] 2025 年人工智能软件产品及服务收入 2.63 亿元、同比增长 1.67%、占比 51.35%、毛利率 63.28%;大数据软件产品及服务收入 1.03 亿元、同比下降 64.58%、占比 20.18%、毛利率 60.43%;安全产品收入 9,370.24 万元、同比增长 26.97%、占比 18.32%、毛利率 69.95%;系统集成及其他收入 5,186.06 万元、同比下降 66.23%、占比 10.14%、毛利率 38.81%;单位:亿元 / 万元 / %。 检索:2026-04-15 |
https://newzzbcx.cs.com.cn/cxnews.html?name=new20260414221242dvclutiz&random=AFMInlMZ |
| [9] | 中证网(中国证券报) AI 颠覆软件行业?金山、金蝶、美图用业绩回应 |
[T2] 2025 年金山办公营收 59.29 亿元、同比增长 15.78%,净利润 18.36 亿元、增长 11.63%,订阅服务收入 43.46 亿元、增长 22.35%、占总营收 73.3%,其中 WPS 365 企业订阅收入 7.20 亿元、增长 64.93%,个人订阅收入 36.26 亿元、增长 10.42%;金蝶国际总收入 70.06 亿元、增长约 12%,云服务收入 57.82 亿元、占比 82.5%,订阅收入 35.56 亿元、增长 20.9%;美图公司总收入 38.6 亿元、增长 28.8%;单位:亿元 / %。 检索:2026-03-28 |
https://jnzstatic.cs.com.cn/zzb/htmlInfo/edf941d5953f094635987e09d011e845.html |
| [10] | 东方财富网(年报点评) 金山办公 2025 年年度报告点评:业绩实现稳健增长,深耕 AI 办公核心赛道 |
[T2] 2025 年整体毛利率 85.95%、同比提升 0.81 个百分点;WPS 个人业务毛利率 80.96%、WPS 365 业务毛利率 91.49%、WPS 软件业务毛利率 95.02%;研发投入 20.95 亿元、同比增长 23.57%、研发费用率约 35.34%;期末研发人员 3,979 人、同比增长 14.57%、占员工总数约 65.79%;WPS AI 服务日均词元调用量超过 2,000 亿、同比增长超 12 倍;单位:% / 亿元 / 人。 检索:2026-04-07 |
https://data.eastmoney.com/report/zw_stock.jshtml?infocode=AP202604071821038149 |
| [11] | 新浪财经(年报点评) 金山办公 2025 年年报业绩点评:WPS365 高增,AI 协作与全球化布局提速 |
[T2] 2025 年国内个人业务收入 33.44 亿元、同比增长 7.87%,海外个人业务收入 2.82 亿元、同比增长 53.67%;经营活动现金流量净额 25.02 亿元、同比增长 13.93%;第四季度营业收入 17.50 亿元、同比增长 17.16%;单位:亿元 / %。 检索:2026-04-02 |
https://stock.finance.sina.com.cn/stock/go.php/vReport_Show/kind/search/rptid/828287000642/index.phtml |
| [12] | 中经金融(财经媒体) 词元计费与商业模式表述:上市公司披露口径观察 |
[T3] 该样本 2025 年年报将商业模式表述为「SaaS 基础订阅 + 按词元弹性调用 + 按效果价值分成」三层,按效果付费按智能体处理案件数量、业务转化成果或效率提升效果做阶梯计费;年报未设置与词元对应的收入科目,未披露按词元计费模式的收入金额、客户数量及占营业收入比重;2025 年金融科技板块营业收入 7,084 万元,其中 AI 与数据类业务合计 4,753 万元、同比增长 23.26%、占该板块 67%;风控数据服务年度经常性收入 1,500 万元;单位:万元 / %。 检索:2026-04-20 |
https://m.toutiao.com/article/7669242745290064399 |
| [13] | 本报告测算口径(假设与参数见附录 C) 知识工作者基数与付费坐席测算 |
[测算] 总人口 1,406,585,000 人 × 城镇化率 66.343% ≈ 9.33 亿城镇人口;就业人口按 7.3 亿计,知识与信息密集型岗位占 26% ≈ 1.90 亿人;按「100 人以上组织、存在文档治理需求」筛得可寻址坐席 7,220 万席;已采购 1,180 万席、付费活跃 469 万席;付费渗透率 6.5%,已采购坐席激活率 39.7%;单位:万人 / %。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告测算口径(假设与参数见附录 C) 六类计价项单价序列与指数测算 |
[测算] 坐席年费 1,200/1,100/980/870/780 元(2022–2026,指数 100/91.7/81.7/72.5/65.0);检索调用 12.0/8.4/5.2/3.4/2.4 元每万次(100/70.0/43.3/28.3/20.0);向量化 0.70/0.42/0.21/0.11/0.07 元每百万词元(100/60.0/30.0/15.7/10.0);索引与存储 0.35/0.275/0.20/0.15/0.12 元每 GB 每月(100/78.6/57.1/42.9/34.3);生成式问答 120/80/40/20/10.5 元每百万词元(100/66.7/33.3/16.7/8.8);实施人天 2,200/2,450/2,700/2,900/3,100 元(100/111.4/122.7/131.8/140.9);单位:元 / 指数。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
| [15] | 本报告测算口径(假设与参数见附录 C) 收入构成与综合客单价测算 |
[测算] 综合客单价 = 坐席年费 + 计量项年费:2022 年 1,200 元(1,200+0)、2023 年 1,230 元(1,100+130)、2024 年 1,230 元(980+250)、2025 年 1,230 元(870+360)、2026 年 1,240 元(780+460);2026 年构成占比 坐席 62.9%、检索 14.5%、向量化 4.0%、存储 2.4%、生成 16.1%,计量项合计 37.1%;分客户端客单价(2026)大型 1,100 元、中型 1,250 元、小型 1,360 元,按 25%/50%/25% 加权得 1,240 元;单位:元 / %。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
| [16] | 本报告测算口径(假设与参数见附录 C) 单席直接成本与毛利率测算 |
[测算] 单席云资源与运维成本 380/330/280/205/145 元(2022–2026,累计 -61.8%);单席毛利 820/881/898/916/882 元;对应毛利率 68.3%/71.6%/73.0%/74.5%/71.1%;单位文档入库成本 1,320/958/655 元每万页(2022/2024/2026),其中解析与 OCR 占比 39.4%/44.9%/48.9%;检索调用全成本约 1.9 元每万次、毛利率约 21%;单位:元 / %。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
| [17] | 本报告测算口径(假设与参数见附录 C) 生成式问答单价、成本与调用量测算 |
[测算] 生成单价 120/80/40/20/10.5 元每百万词元;生成调用量 0.01/0.94/6.95/29.4/78.2 万亿词元每年(2022–2026);生成收入 0/0.76/2.78/5.87/9.38 亿元;生成全成本单价 62/26/15/11.0 元每百万词元;生成毛利率 22.5%/34.9%/24.9%/-6.5%(2023–2026);2026 年单席生成收入 200 元、单席生成成本 213 元;单位:元 / 万亿 / 亿元 / %。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
| [18] | 本报告测算口径(假设与参数见附录 C) 实施人天与计费率测算 |
[测算] 顾问年有效人天 220 天;2022 年计费交付 128 天、售前方案 40 天、培训交接 20 天、返工纠错 18 天、闲置待派 14 天(计费率 58.2%);2026 年计费交付 109 天、售前方案 37 天、培训交接 18 天、返工纠错 26 天、闲置待派 30 天(计费率 49.5%);人均创收 33.77 万元 ÷ 220 天 = 1,535 元每人天,÷ 人天报价 2,900 元 = 52.9%;单人天人力成本约 1,080 元、全成本约 2,100 元,3,100 元报价对应毛利率约 32%;复合顾问培养周期 18–24 个月;单位:天 / 元 / %。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
| [19] | 本报告测算口径(假设与参数见附录 C) 合同结构、账期与调价条款测算 |
[测算] 许可 + 项目实施占合同金额 72%/63%/52%/40%/31%,订阅 + 用量计量占 28%/37%/48%/60%/69%(2022–2026);平均回款账期 186/158/118/72/42 天;含年度调价条款合同占比 12%/18%/24%/31%/38%;按资金成本 6% 每年折算,186 天账期对应约 3.0 个百分点融资成分、42 天对应约 0.7 个百分点;行业订阅化程度 2025 年约 46.0%;单位:% / 天 / 百分点。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
| [20] | 本报告测算口径(假设与参数见附录 C) 市场规模三口径校验与增长分解测算 |
[测算] 收入比重法:软件产品收入 32,361 亿元 × 0.178% = 57.6 亿元;席位法:469 万席 × 1,240 元 = 58.2 亿元;样本反推法:(2.63 + 1.03)亿元 ÷ 6.3% = 58.1 亿元;三法极差 0.6 亿元、占中枢 1.0%;市场序列 32.2/37.1/42.8/49.8/58.2 亿元(2022–2026),同比 15.2%/15.4%/16.4%/16.8%;增长分解:付费坐席 +75.0%、综合客单价 +3.3%,两者相乘得 +80.7%;单位:亿元 / %。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
| [21] | 本报告测算口径(假设与参数见附录 C) 四重筛选、价格位置与支付意愿评分 |
[测算] 四重筛选(是否高增长/是否高毛利/是否有壁垒/供给是否受限):检索基础设施层 1 分、解析与索引层 2 分、知识治理层 4 分、检索与生成编排层 3 分、场景应用层 2 分;五层毛利率 30%/48%/60%/82%/58%;价格位置评分(当前水平/历史分位/边际方向,1–5):1/1/1、1/1/1、4/4/5、3/3/3、3/3/2;四类主体定价行为评分(单价下行压力/计量项覆盖度/年度调价能力/治理层自有,1–5):云厂商 5/3/2/1、专业软件厂商 3/4/4/5、系统集成商 4/1/3/3、开源自建 2/2/1/4;客户愿付溢价占比:权限与合规治理 68%、行业术语与实体对齐 54%、检索准确率 41%、生成答案质量 37%、界面与协作体验 19%;单位:分 / %。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
| [22] | 本报告测算口径(假设与参数见附录 C) 敏感性矩阵与触发条件阈值测算 |
[测算] 毛利率 = 1 −(145 + 11q)÷(1,040 + P×q),其中 P 为生成单价、q 为单席年调用量(百万词元)、1,040 元为坐席与三项计量收入之和、145 元为云资源与运维成本、11 元为生成全成本单价;矩阵取值区间 68.3%–75.9%;八条触发条件当前读数与阈值距离(百分点):综合客单价同比 +0.8% / 阈值 0(差 0.8)、坐席年费同比 -10.3% / 阈值 -8%(差 2.3)、计量项占合同额 37.1% / 阈值 40%(差 2.9)、实施人天单价同比 +6.9% / 阈值 +10%(差 3.1)、净收入留存率 108% / 阈值 100%(差 8.0)、行业订阅收入占比 46.0% / 阈值 55%(差 9.0)、生成单价季度降幅 -14.7% / 阈值 -5%(差 9.7)、年度调价条款覆盖 38% / 阈值 50%(差 12.0);单位:% / 百分点。 检索:2026-10-20 |
—(本报告测算,无外部直接来源) |
B判断与观察指标总表
下表把全文的可证伪判断集中列出,便于逐季核对。每行给出依据、跟踪指标与证伪线;证伪线一旦被触及,对应判断直接改判,不做修补。
| 判断 | 依据 | 跟踪指标 | 证伪线 | 关联证据 |
|---|---|---|---|---|
| 单价下跌未传导到客单价 | 坐席 -35.0%、计量 0→460 元([14][15]) | 综合客单价同比、计量项占比 | 连续两季客单价同比为负 | [14][15][20] |
| 市场增长全部来自席位 | 席位 +75.0%、客单价 +3.3%([15][20]) | 付费坐席增速、激活率 | 席位增速<5% 而市场>10% | [13][15][20] |
| 技术型五项已贴近成本线 | 指数收敛至 9–20([14]) | 检索与生成单位成本 | 云算力价格断崖下跌 | [14][16][17] |
| 人力型项仍在价格上行通道 | 人天 +40.9%([14][18]) | 人天报价同比、计费率 | 连续两年零增长 | [14][18] |
| 生成式问答是唯一负毛利项 | -6.5%([17]) | 生成单价、生成全成本 | 毛利率回到 10% 以上 | [15][17] |
| ★咽喉点=权限与分类体系 | 四重筛选 4/4([21]) | 治理项目人天量、独立报价比例 | 人天量两年降 30% | [21][18] |
| 编排层毛利高但无定价权 | 毛利 82% 且不单独计价([21]) | 编排模块是否独立报价 | 出现独立报价与溢价 | [21] |
| 合同条款转移了价格风险 | 账期 186→42 天([19]) | 账期、调价条款执行率 | 覆盖>50% 而单价降幅扩大 | [19] |
| 毛利率分化由产品化程度决定 | 38.81%–95.02%([8][10]) | 分产品毛利率、订阅占比 | 两端收敛至 60%–70% | [8][9][10][12] |
| 新计价方式未形成价格序列 | 年报无词元收入科目([12]) | 年报是否单列计量收入 | 开始披露计量收入与单价 | [12][15] |
| 位置切换先发生在结构上 | 最近三条信号均为结构类([22]) | 客单价同比、计量占比 | 单期单价跳变>15% | [19][22] |
| 用量无法对冲降价 | 极差 7.6 个百分点([22]) | 生成单价×用量乘积 | 毛利率跌破 70% | [17][22] |
C测算假设与参数
本附录汇总全部测算类假设的输入参数,便于复核与复算。官方统计数据为直引、未作二次加工;凡涉及价格、成本、结构与评分的条目均为本报告测算,已在证据表逐条标注。参数全部公开的理由很简单:测算的可信度不取决于结果,取决于别人能不能用同样的参数算出同样的数。
关键假设包括:宏观锚使用 2025 年值(国内生产总值 19,498,039,388,042.6 美元、人均 13,861.97 美元、总人口 1,406,585,000 人、城镇化率 66.343%、居民消费价格指数同比 0.06%);知识岗位占就业人口 26%、可寻址条件为「100 人以上组织」、付费渗透率 6.5%;综合客单价按大型 25%、中型 50%、小型 25% 加权;账期折算资金成本 6%/年;生成推理全成本单价 2026 年 11.0 元/百万 token。替换任一参数,对应结论需同步修正。
| 测算项 | 公式 / 参数 | 基准年 | 数据档次 |
|---|---|---|---|
| 知识工作者基数 [13] | 总人口 × 城镇化率 × 就业率 × 知识岗位占比 26% | 2026 | [测算] |
| 付费坐席与渗透率 [13] | 可寻址 7,220 万席 × 6.5% = 469 万席 | 2026 | [测算] |
| 六项单价序列 [14] | 挂牌价 × 平均折扣 0.78;云成本加成 1.35 倍 | 2022–2026 | [测算] |
| 综合客单价 [15] | 坐席年费 + 计量项年费(检索+向量+存储+生成) | 2022–2026 | [测算] |
| 收入构成 [15] | 780 : 180 : 50 : 30 : 200 = 62.9% : 14.5% : 4.0% : 2.4% : 16.1% | 2026 | [测算] |
| 单席成本与毛利 [16] | 云与运维 145 元 + 生成 213 元 = 358 元;毛利率 71.1% | 2026 | [测算] |
| 生成层单价与用量 [17] | 收入 200 元/席 ÷ 单价 10.5 元/百万 token = 19.0 百万 token/席 | 2026 | [测算] |
| 人天与计费率 [18] | 人均创收 33.77 万元 ÷ 220 人天 = 1,535 元;÷ 2,900 元 = 52.9% | 2025 | [测算] |
| 合同结构与账期 [19] | 许可+实施 72%→31%;账期 186→42 天;资金成本 6% | 2022–2026 | [测算] |
| 市场规模三口径 [20] | 32,361 亿 × 0.178%;469 万席 × 1,240 元;3.66 亿 ÷ 6.3% | 2026 | [测算] |
| 四重筛选与位置评分 [21] | 增长/毛利/壁垒/供给 四维 0-1 打分;位置 1-5 打分 | 2026 | [测算] |
| 敏感性与阈值 [22] | 毛利率 = 1 −(145 + 11q)÷(1,040 + P×q) | 2026 | [测算] |
最后说明一处容易误读的地方。图 30 敏感性矩阵中,行是生成单价 P、列是生成用量 q,毛利率由「1 −(145 + 11q)÷(1,040 + P×q)」计算:1,040 元是坐席与三项计量收入之和,145 元是云资源与运维成本,11 元是生成推理全成本单价。生成项在分子与分母上的系数不同(P 与 11),这个差值就是侵蚀方向。
免责声明:本报告由云上有品基于公开资料整理,仅供一般信息与教育目的,不构成任何证券、投资或财务建议。所有测算为研究框架假设下的结构推演,参数为可调整输入,并非事实陈述;市场有风险,决策需谨慎。
评论(0)