
基本信息
阅读时间:约 16 分钟
字数:约 6526 字
摘要:九成把握不是九成,它在你心里大约只值七成。本文用前景理论的权重函数参数、悉尼歌剧院与丹佛机场的预算失控、陈默二十八万模具的真实账,给出「三档折算表」六步法,以及校准率与 Brier 分数两个可测指标。
全文语音
中文
English
日本語
한국어
去年十二月,宁波北仑一间注塑厂的车间里,陈默蹲在二号机旁边,用手背蹭了一下模具的型腔。机油味混着刚脱模的塑料热气,他的指甲缝里嵌着黑色的料屑。手机夹在肩膀和耳朵之间,那头是慈溪客户的老采购,说了句:「八九不离十,你先把模开出来。」
「我那时候脑子里全是这句话。」陈默后来跟我算这笔账,「跟了两年,图纸改了七版,样品送了三次,他每次都说好。九成把握,我认的。」他当天下午就给模房下了单,二十八万,二十天工期。
二十天后,那位老采购调去了分公司。新来的采购总监把三家供应商的报价重新排了一遍,陈默的价格排在第二,差四个点。单子给了别人。模具留在车间角落,蒙着一层防尘布,到现在没开过第二次。
陈默复盘时反复说一句话:「我不是没算概率,我是把九成当成了十成。」这句话比任何抱怨都准确。九成和十成之间那一成,不是小数点后面的装饰,它是这门生意全部的风险所在。心理学把这种把概率偷偷改写的过程叫概率权重修正,而前景理论给出的解释,比「太乐观」三个字具体得多。
专业分析:九成把握里的那三成去哪了
先把量级摆出来。卡尼曼与特沃斯基在一九七九年提出前景理论,一九九二年用累积版本给出决策权重函数的拟合:收益一侧的偏离用两个参数描述,曲率参数大约在零点八八,概率敏感参数大约在零点六一(来源类型:实验室选择实验,被试为高校与社区群体,样本量级为百人、题项数十道)。翻成白话,人心里那杆秤的刻度,不是等距的。
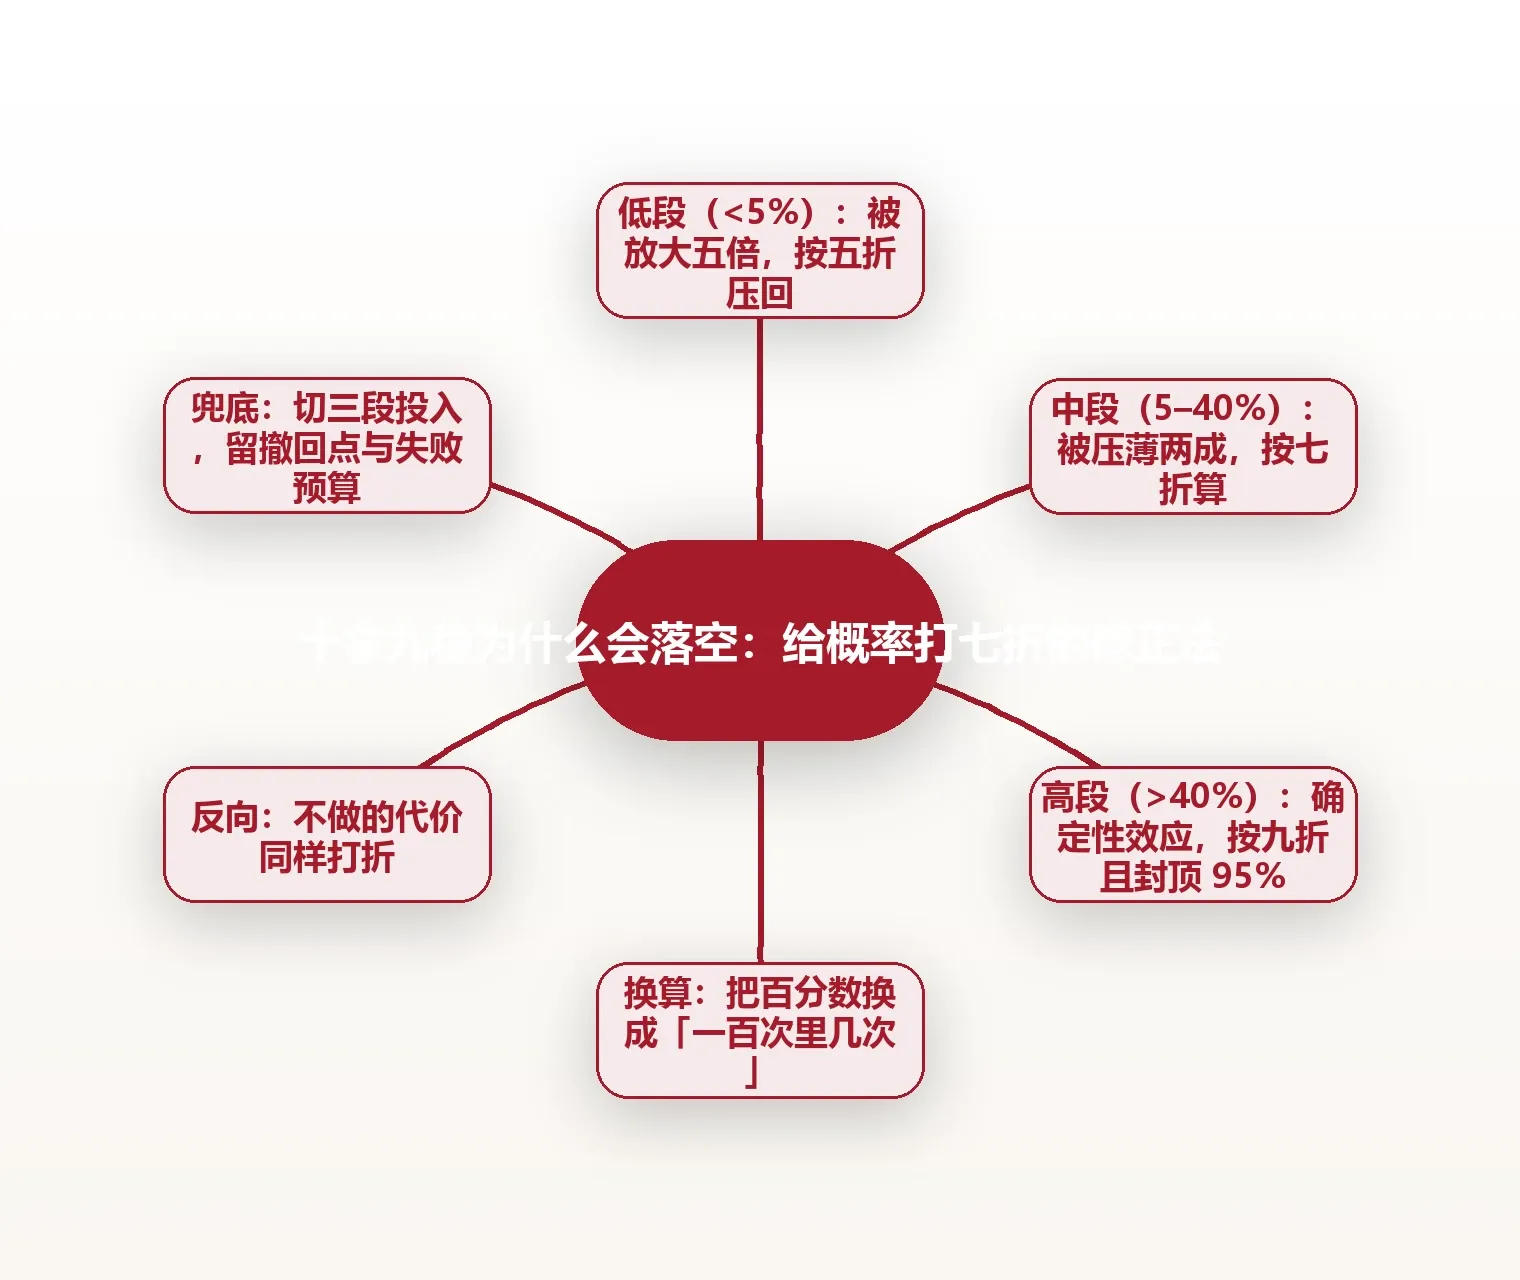
等距的刻度应该是一成就一成,九成就九成。实际不是。概率很小的时候,权重被抬高,百分之一的概率在心里大约值百分之五到百分之六,放大了五倍上下;概率在中间偏高的区间,权重反而被压薄,九成的把握在心里大约只值七成到七成五。这就是标题里「打七折」的来历,它不是修辞,是一个查得到参数的量级。
更麻烦的是贴着百分之百的那一段。当概率逼近于一,权重会突然向上贴住一,人开始把「几乎一定」当成「一定」。这就是确定性效应:为了把九成九变成十成,人愿意付出远超其数学价值的代价。陈默付出的代价是二十八万现金和二十天工期,换来的只是心里那句「稳了」。
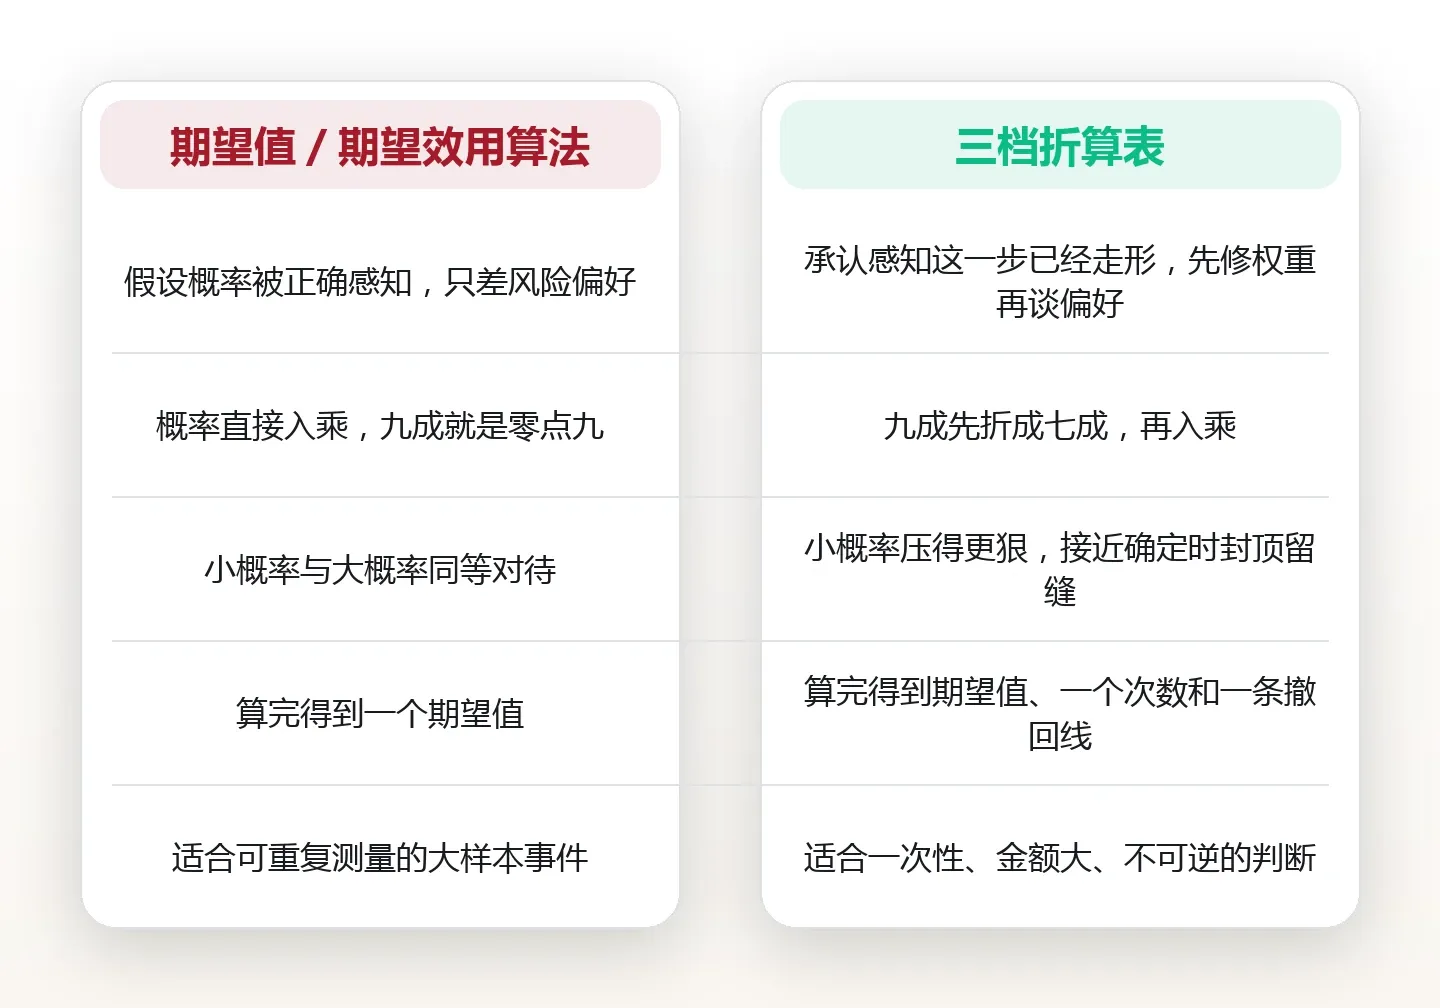
我把这套修正整理成一张可以随手用的表,叫「三档折算表」:低段(百分之五以下)按五折算甚至更低,中段(百分之五到四十)按七折算,高段(四十以上)按九折算,并且强制留一道缝,任何判断都不许填百分之百。它和经典期望效用模型的分歧在于,期望效用假设人已经按真实概率加权,只是风险偏好不同;三档折算表承认加权这一步本身就会走形,所以先修权重,再谈偏好。
真实案例看工程界。悉尼歌剧院一九五七年的预算是七百万澳元,一九七三年建成时花了约一亿零二百万,工期拖了十年;丹佛国际机场的自动行李系统预算约一亿九千三百万美元,最终接近五亿六千万,晚了十六个月启用。牛津的学者对二百五十八个大型交通项目做过统计,成本平均超支约百分之二十八,九成项目超支(来源类型:大样本项目后评估,量级为百项级样本)。这些数字的共同点是:决策当时,每一份可行性报告上写的都是「十拿九稳」。
落地要三个指标加一张清单。指标一,校准率:你报「九成」的事,一年后实际兑现了几成,理想区间是八成到九成。指标二,Brier 分数:把每次预测的概率与结果(成一、败零)求平方再平均,长期低于零点一五算合格,永远报五成的基准线是零点二五。指标三,落空损失比:单次落空造成的损失除以该事项一年净利,超过零点三说明押注过重。清单五步:写裸概率、判档位、套系数、换成次数、留缝。这套东西不玄,一周之内就能跑起来。
确定性效应:越接近「一定」,人越舍得加价
陈默那句「九成把握我认的」,还漏了一件事:那九成是谁给的。是老采购在电话里说的,也是他自己听完之后心里的回声。同一个数字,从别人嘴里说出来时是信息,落到自己心里时会自动往上浮一点。
确定性效应最清楚的两个场景是彩票和保险。彩票的返奖率通常在百分之五十上下,每一块钱的期望回报是五毛,人们仍然排队买,因为「万一」两个字在心里的重量被放大了好几倍。保险卖的是另一头:把「几乎不会发生」变成「确定不会让我破产」的那点安心。这两种消费在同一周里出现在同一个人身上,毫不矛盾,因为它们各自买走的都是权重,不是期望值。
把它们放在一起看,逻辑就清楚了。人不是不会算,是给概率加了权重:小概率那一端被抬高,确定那一端被人追着贴上去,中间那一段被压薄。压薄的那一段,恰恰是生意、投标、跳槽、开店最常落的位置——五成到九成。
陈默的九成,就落在被压薄的位置。他事后承认,当时身体里的感受不是「七成」,是「差不多了」。这个「差不多」值二十八万。判断一个人是不是真的懂概率,不看他说出的数字,看他在九成的位置上愿不愿意先付全款。
顺带说一个反面:确定性效应也会让人白白错过。有些事的成功率只有四成,但因为离「一定」太远,人在心里把它折成两成,于是连试都不试。同一台秤,一边压高了风险,一边压没了机会。
小概率的放大镜:一成的风险看着像三成
一成的失败率落在谁头上,这个问题在概率课上是抽象的,在车间里是具体的。它落在陈默头上的方式是:一张二十天工期的排产表,突然空出一条线,六个工人里有三个被调去做别的活,剩下那个月的电费照付。
风险研究者盖革伦泽记录过一个估算:九一一之后的一年里,相当一部分原本坐飞机的人改开车,美国公路交通事故死亡人数比往年多出约一千六百人(来源类型:风险沟通研究中的估算,量级为千人级)。恐怖袭击本身造成的死亡约三千人,而为了躲开它,人们在公路上多付出的生命接近它的一半。恐惧把极小的概率放大成了行动,行动本身带来了真实的死亡。
这不是说人蠢。放大镜是有用的老工具,在人类还住在草原上的年代,把「草丛里有动静」当成三成有老虎,比对半分更保命。问题在于,这套硬件现在被装在一个有高速公路、有合同、有模具的世界里,它还在按老标准工作。
换到陈默身上做一次换算:一成落空的概率,乘以二十八万的模具投入,期望损失是两万八。如果他在下单前把这笔账写在纸上,接下来要问的就不是「要不要信他」,而是「两万八的保险费,我愿不愿意花」。这两句话指向完全不同的动作。
这个换算有个前提:你得先承认那一成是真的。多数人的失败不在算错,而在把那一成划掉了,理由是「他跟我关系不错」「他上次也这么说过」。关系是关系,概率是概率,把两者混在一起,等于让交情替你做风险定价。
三档折算表:把口头把握换成可算的数
三档折算表不是一个新理论,它是把权重函数的形状抄成一张便签。用法固定六步,顺序不能换,换一步就会退回感觉。
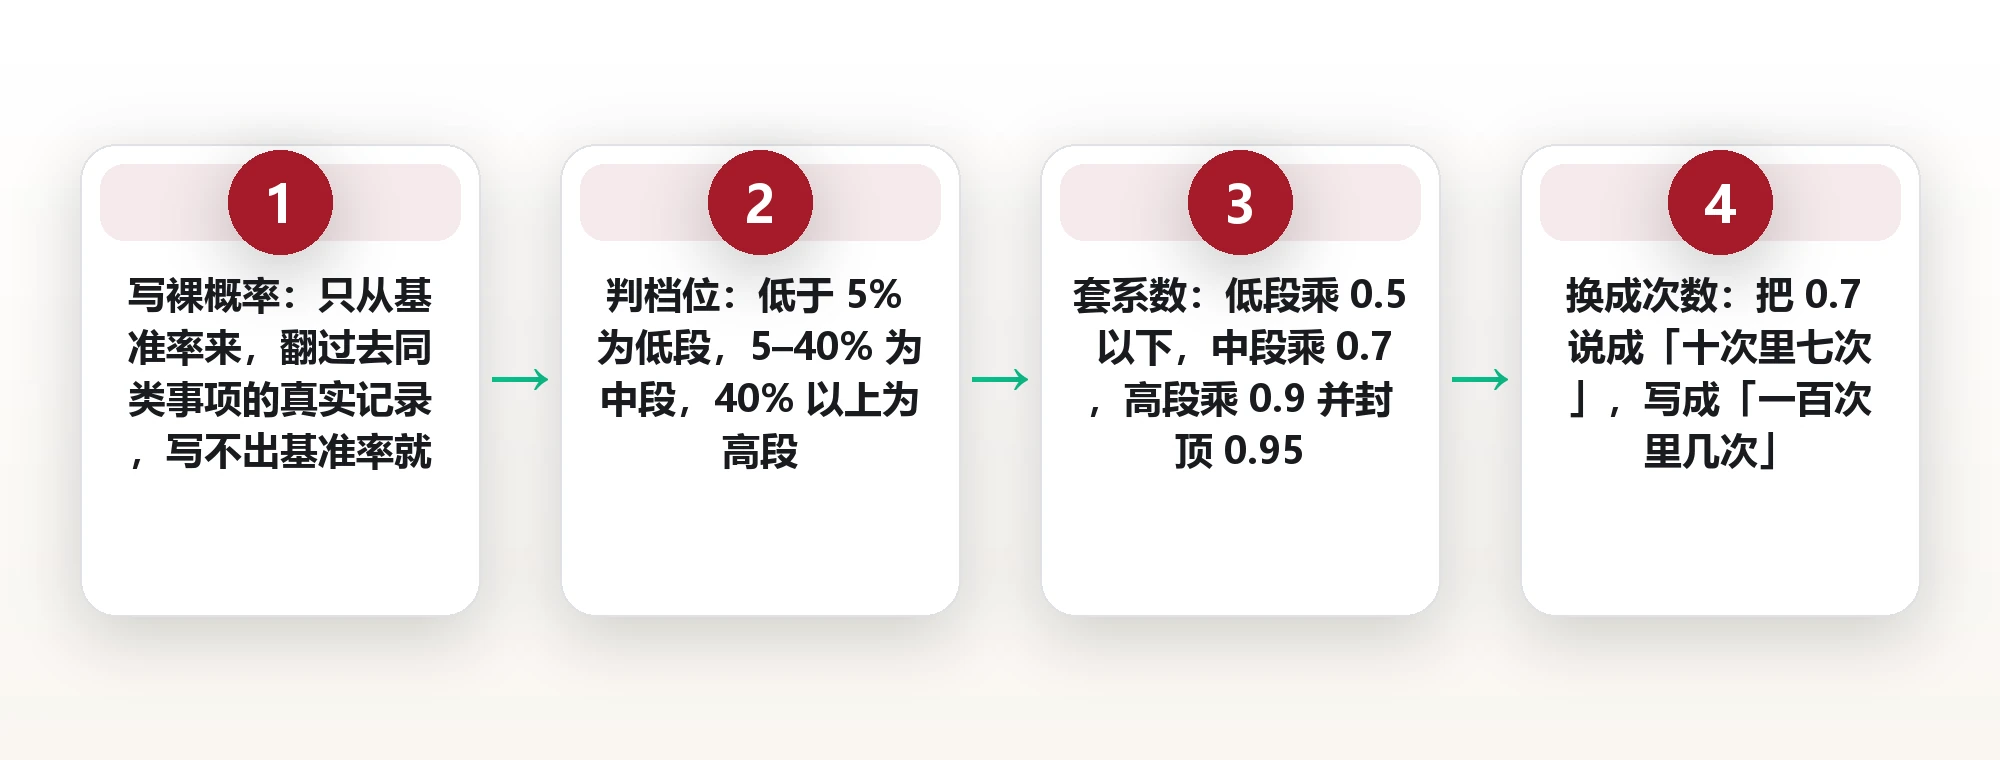
第一步,写裸概率。裸概率只能从基准率来,不能从感觉来。比如「新客户首单按时付款」这件事,去翻过去三年所有新客户的实际记录,三十个里有二十二个按时,裸概率就是七成三。写不出基准率,说明你还没有资格谈把握。
第二步,判档位。低于百分之五算低段,百分之五到四十算中段,四十以上算高段。第三步,套系数:低段乘零点五甚至更低,中段乘零点七,高段乘零点九并封顶零点九五。第四步,换成次数,把零点七说成「十次里七次」。第五步,留缝,任何判断都不许写百分之百,最满写到九成五。第六步,反向检查,把「不做这件事」的代价同样折算一遍。
这套系数不是拍脑袋。它们是从权重函数的实测形状反推的量级:小概率的权重被抬高数倍,所以往回压得最狠;中高概率被压薄两成上下,所以打七折;贴着确定的那一端又被确定性效应拉回去,所以只打九折并且封顶。
它和另外两套常见算法可以并排看。期望值算法把概率当客观数字,直接相乘,问题是人不按乘法做决定;期望效用算法承认人有风险偏好,但仍然假设概率被正确感知;三档折算表不争论偏好,先承认感知这一步已经走形,把走形的部分修回来,再相乘。三者的差别不在数学,在先后顺序。
陈默那笔账用这张表重算一遍会长这样:裸概率七成(老采购的口头承诺要按「同类承诺的历史兑现率」打折,不能按交情算),落在中段,乘零点七,得到四成九;四成九换成次数,是十次里有五次;四成九乘以二十八万,期望损失约十四万,而不是他当时心里那个「几乎为零」。十四万这个数字,足以让任何一个厂长把开模拆成两批。
一张便签能装下这六步。写的时候用铅笔,因为系数会随你的台账慢慢调。第一年别改,先按零点五、零点七、零点九跑三十条,跑完再谈个性化。
换成次数:一百次里轮到你几次
百分数让人抽象,次数让人具体。「这单成功率九成」听完可以点头,「十单里有一单会黄」听完会皱眉。同一件事,两种说法,身体的反应不一样,因为次数自带画面。
盖革伦泽在风险沟通研究里反复验证过这一点:用百分比向医生解释乳腺筛查的假阳性,能答对的人大约只有四分之一;换成自然频率——「一千个健康女性里,大约有几十人会被叫回来复查,其中真正患病的只有几个」——答对的人升到四分之三上下(来源类型:风险沟通对照研究,量级为百人级样本)。信息没变,格式变了,理解就通了。
把这个方法搬到陈默的车间:不要说「这单九成把握」,说「跟我打交道的这类客户里,十个有一个会在最后关头换供应商,我今年碰上了两个」。第二句话里包含三个东西:分母、频率、自己的历史。有这三样,折算才有落点。
次数还有一个副作用,它会把「小概率」暴露出来。百分之一的概率听起来像没有,一千次里十次听起来像有。买彩票的人如果被要求把「中奖概率两千万分之一」换算成「每周买一张,要买三十八万年」,很多人会当场改主意。
具体做法很简单:任何超过一万块的投入,都强制换算成「一百次里几次」。写不出来,说明你手里的概率是空的,先去找分母,再谈决策。
反向定价:不做的代价也要打折
前面五章都在讲怎么给「做」的概率打折。但人在决策时其实同时在给两个东西定价:做了会得到什么,不做会失去什么。前者被压薄,后者被放大,两头一夹,中间那点理性就没有位置了。
损失厌恶是这个放大器的名字。特沃斯基与卡尼曼一九九一年的系列实验给出的系数大约在二点二五:同样大小的损失带来的痛感,约是同额收益带来的快感的两倍多(来源类型:实验室取舍实验,量级为数百名被试、数十道题项)。所以「错过这单就完了」这句话,在心里的分量是「拿下这单能赚多少」的两倍以上。
陈默当时真正推动他下单的,不是那九成,是「错过」这两个字。客户跟了两年,沉没成本摆在那里,一旦想到这两年的差旅、样品、饭局都白费,二十八万就显得很轻。这就是反向定价失真的典型样子:不做的代价被算成了全额,做的风险被算成了零。
修法是把两边都折算一次,写在同一张纸上。左边写「做」:四成九的成功率,成功赚多少,失败亏多少。右边写「不做」:省下二十八万现金,少掉二十天产能占用,客户关系归零的概率有多高。两边的数字都用同一套系数,都换成次数。做完这一步,多数人会发现自己怕的那件事,其实只值一半。
还有一个更狠的问法:如果这单明天确定黄了,你手上的二十八万会去做什么?答得出来,说明你有替代方案,不做没那么可怕;答不出来,说明你押的不是这一单,是「必须有个单」的焦虑。
失败预算:给落空留一个抽屉
折算的意义不在让人变保守,而在让人提前知道落空长什么样。真正的分水岭是:落空发生的那天,你有没有一个已经准备好的抽屉。
陈默缺的就是这个抽屉。二十八万一次性投进去,模具按单一客户的单一型号开,客户一换人,模具就成了一块七吨重的铁。如果当初拆成两批:先开四成,用第一批样品去谈付款条件,第二批等首款到账再开,风险敞口就从二十八万降到十一万。多花的只是几天工期。
失败预算有三个动作,每个都能在半小时内完成。第一,把投入切成三段,每段对应一个可验证的节点,节点不过就不进下一段。第二,给每一段写一句「撤回方案」:模具能不能改、料能不能退、人能不能调,写不出来就说明这一段不可撤回。第三,把落空损失换算成占年净利的比例,超过三成就必须找个人一起签字。
这套动作在很多行业已经成了常规。建筑行业的投标保证金、外贸的预付款比例、软件项目的分期验收,本质都是同一个抽屉:把一次性的全押,改成多次的小额确认。区别只在于,有人是被行业规则逼着做,有人是自己想通了做。
顺带一句,失败预算不只管钱。时间也要留抽屉:给一个项目排期时,把最后两成时间空出来,不排任何活。这空出来的两成,就是计划谬误的解药——那二百五十八个交通项目平均超支百分之二十八,正好落在这两成里。
校准台账:三十条记录换掉一层直觉
所有折算最后都要落到一件事上:你到底准不准。这件事没法靠反省,只能靠记录。三十条记录,三个月,足够把一层自我感觉换掉。
台账只要五列:日期、事项、当时报的把握、折算后的把握、实际结果。写的时候有个规矩,当时的把握必须是第一反应,不许回头修饰。三个月后做两件事:算校准率,算 Brier 分数。
校准率的算法很直白。把所有报「九成」的条目挑出来,数一数兑现了几条。陈默后来记了三十四条,其中报九成的有十一条,实际兑现七条,六成四。也就是说,他的「九成」真实值在六成五上下,系数应该乘零点七二,而不是零点九。这个数字比任何劝告都有用,因为它是他自己的。
Brier 分数的算法稍微绕一点,但 Excel 一列就够:每条算(报的概率减实际结果)的平方,实际成功记一、失败记零,然后求平均。它的好处是把「报得太满」和「报得太虚」一起罚。永远报五成的人拿到零点二五,永远报九成而实际只成六成的人拿到零点二五以上,都算不上好。
台账最大的作用不是算分,是让人看见自己的形状。有人在小概率上过度胆小,有人在中段过度自信,有人在接近确定时格外固执。看清自己偏在哪一段,系数就可以按段微调,而不是整张表一起改。
折扣的边界:什么时候不该打折
讲到这儿必须补一句:折算不是万能的。有四类事情,打折反而会误导,得换工具。
第一类是大样本重复事件。流水线的良率、客服的接通率、快递的准点率,这些有成千上万次记录,直接看统计值就行,不需要再乘系数。折算针对的是「一次性判断」,不是「可重复测量」。
第二类是低频高损事件。重大手术、法律诉讼、安全合规,这些不是概率问题,是冗余问题。你不需要知道飞机失事的准确概率,你需要的是系好安全带、买好保险、把关键数据备份三份。这类事情的正确动作是买冗余,不是调系数。
第三类是别人递过来的概率。没有分母的概率一律当噪声处理:媒体说「风险上升三倍」,先问基数是多少;销售说「九成客户都选了这款」,先问样本是谁。问不出来,这个数字就不进你的表。
第四类是情绪高位或极度疲劳的时候。人在愤怒、兴奋、连续熬夜之后,权重函数的偏离会加倍,这时候做折算等于用一把歪尺去量另一把歪尺。正确动作是推迟二十四小时,睡一觉再算。陈默那笔单如果放到第二天早上再签,很可能就不会是全款。
概率不会因为你相信它就变高,但你对它的估值会。把估值修回来,运气才有地方落脚。
常见问题
1.问:零点五、零点七、零点九这三个系数是固定的吗?答:它们是起点,不是定论。三个数来自权重函数的实测形状,方向上可靠,具体数值会随人群和情境浮动。做法是第一年照用,同时记账,一年后用自己的三十条记录反推属于你的系数,多数人会发现中段该是零点七到零点八之间。
2.问:什么都打折,会不会变得过度保守,机会全错过?答:折算只修权重,不修期望值。算完之后仍然按折算后的期望值排序,该做的还是会做,只是押注的方式变了:分批、留缝、设撤回点。真正的保守是把所有事都按五成算,那是偷懒,不是校准。
3.问:为什么小概率反而要压得更狠,不是应该更谨慎吗?答:因为小概率被高估得最厉害。百分之一的概率在心里值百分之五,你按心里那个数做决定,等于把风险放大了五倍。压回五折只是把它拉回原位,不是让你轻视它。真要防小概率,靠的是冗余和保险,不是靠感觉。
4.问:怎么区分「直觉很准」和「只是当时感觉好」?答:看有没有台账。直觉准的人,报九成兑现八成五以上,而且他能说清依据是哪几条历史;感觉好的人,报九成兑现六成,依据全是当场的情绪和对方的表情。分不清的时候,先记三十条,答案自己会浮出来。
5.问:团队一起做决策时,这套表怎么用?答:让每个人先独立写下裸概率,不许讨论,然后取中位数,再统一套系数。会议现场讨论出来的概率最不可信,因为它会被嗓门最大的人带偏。取完中位数再对照历史基准率,两者差得远,说明团队里有人掌握别人不知道的信息,这时候要问的是信息,不是投票。
图片来源:图1 AS_Photography / Pixabay (CC0) · 图2 DarkoStojanovic / Pixabay (CC0) · 图3 terski / Pixabay (CC0) · 图4 Ri_Ya / Pixabay (CC0) · 图5 Couleur / Pixabay (CC0) · 图6 JordyMeow / Pixabay (CC0) · 图7 susannp4 / Pixabay (CC0) · 图8 arub / Pixabay (CC0) · 图9 Pexels / Pixabay (CC0) · 图10 DanielaJakob / Pixabay (CC0) · 图11 Engin_Akyurt / Pixabay (CC0) · 图12 KELLEPICS / Pixabay (CC0) · 图13 Pexels / Pixabay (CC0) · 图14 Pexels / Pixabay (CC0) · 图15 mattiaverga / Pixabay (CC0) · 图16 WikiImages / Pixabay (CC0) · 图17 Pexels / Pixabay (CC0) · 图18 Pexels / Pixabay (CC0) · 图19 reallywellmadedesks / Pixabay (CC0) · 图20 reallywellmadedesks / Pixabay (CC0)
本文为信息分享与方法论科普,不构成任何专业建议,请结合自身情况判断。
本文由 AI 生成,经人类主编终审。
评论(0)