
基本信息
阅读时间:约 19 分钟
字数:约 10,260 字
摘要:市场担心:指数基金号称「低成本」,但管理费、托管费、投顾费层层叠加,再加上跟踪误差造成的隐性损耗,被动投资的实际持有成本并不像宣传中那么低。2025 年全市场 ETF 数量已逼近 1,400 只、总规模站上 6 万亿元 [2],投资者在「万基竞航」中反而更难看清真实成本结构。
本文由 AI 生成,经人类主编终审。
| — | 摘要与核心预期差 |
| 01 | 行业界定与规模口径 |
| 02 | 需求侧:投资者结构与持有行为 |
| 03 | 供给侧:指数基金管理人与投顾机构 |
| 04 | 成本拆解:被动投资的实际持有成本(重点) |
| 05 | 收益差与可复核口径:费率、跟踪误差与投顾费 |
| 06 | 监管与合规:从试点到转常规 |
| 07 | 量化测算:成本对长期净收益的侵蚀 |
| 08 | 财商教育与风险边界 |
| 09 | 结论与行业判断 |
| A | 数据来源与证据表 |
| B | 证明链台账 |
| C | 数据档次说明(假设与参数) |
摘要与核心预期差
市场担心:指数基金号称「低成本」,但管理费、托管费、投顾费层层叠加,再加上跟踪误差造成的隐性损耗,被动投资的实际持有成本并不像宣传中那么低。2025 年全市场 ETF 数量已逼近 1,400 只、总规模站上 6 万亿元 [2],投资者在「万基竞航」中反而更难看清真实成本结构。
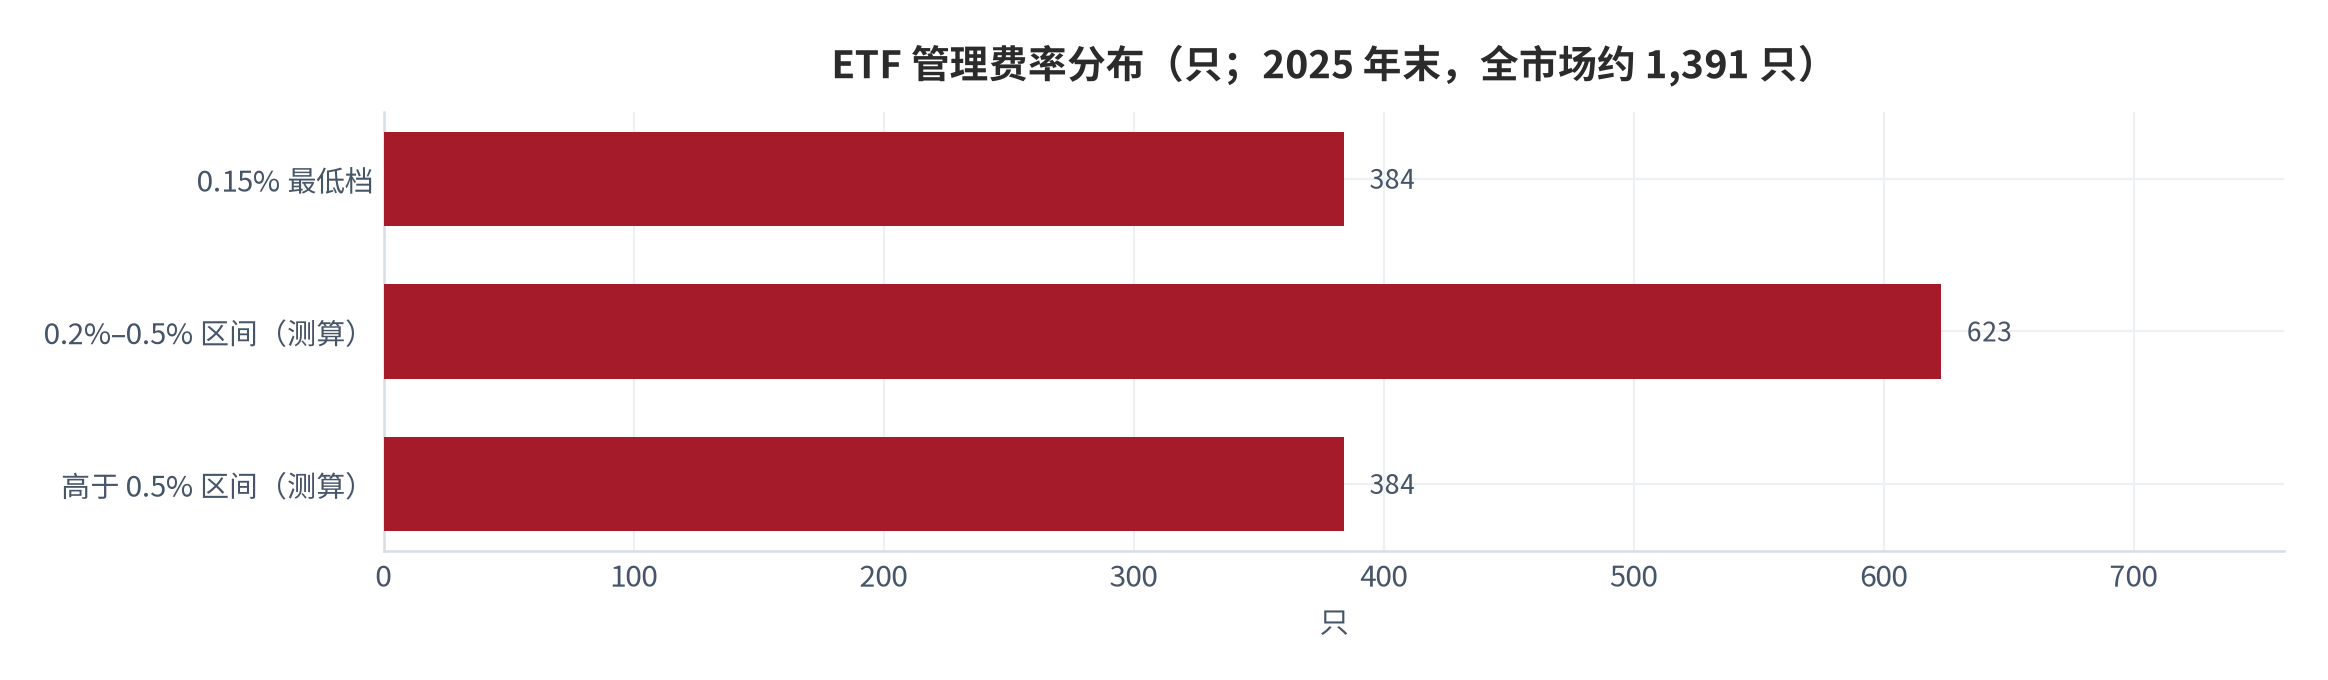
我们认为:被动投资的实际成本可以拆成四个可独立观测的部分——管理费率、托管费率、投顾服务费、以及由跟踪误差带来的长期收益损耗。真正的结论是反直觉的:在主流宽基 ETF 年化跟踪误差已普遍压到 0.5% 以内的前提下 [3],跟踪误差带来的隐性损耗其实很小,成本差异的九成以上来自「费率档位」与「是否叠加投顾费」这两个开关。2025 年末已有 384 只 ETF 把管理费率降到 0.15% 的最低档 [3],但投顾账户若叠加 0.2%–1.0%/年的投顾费,总成本可能被放大数倍。
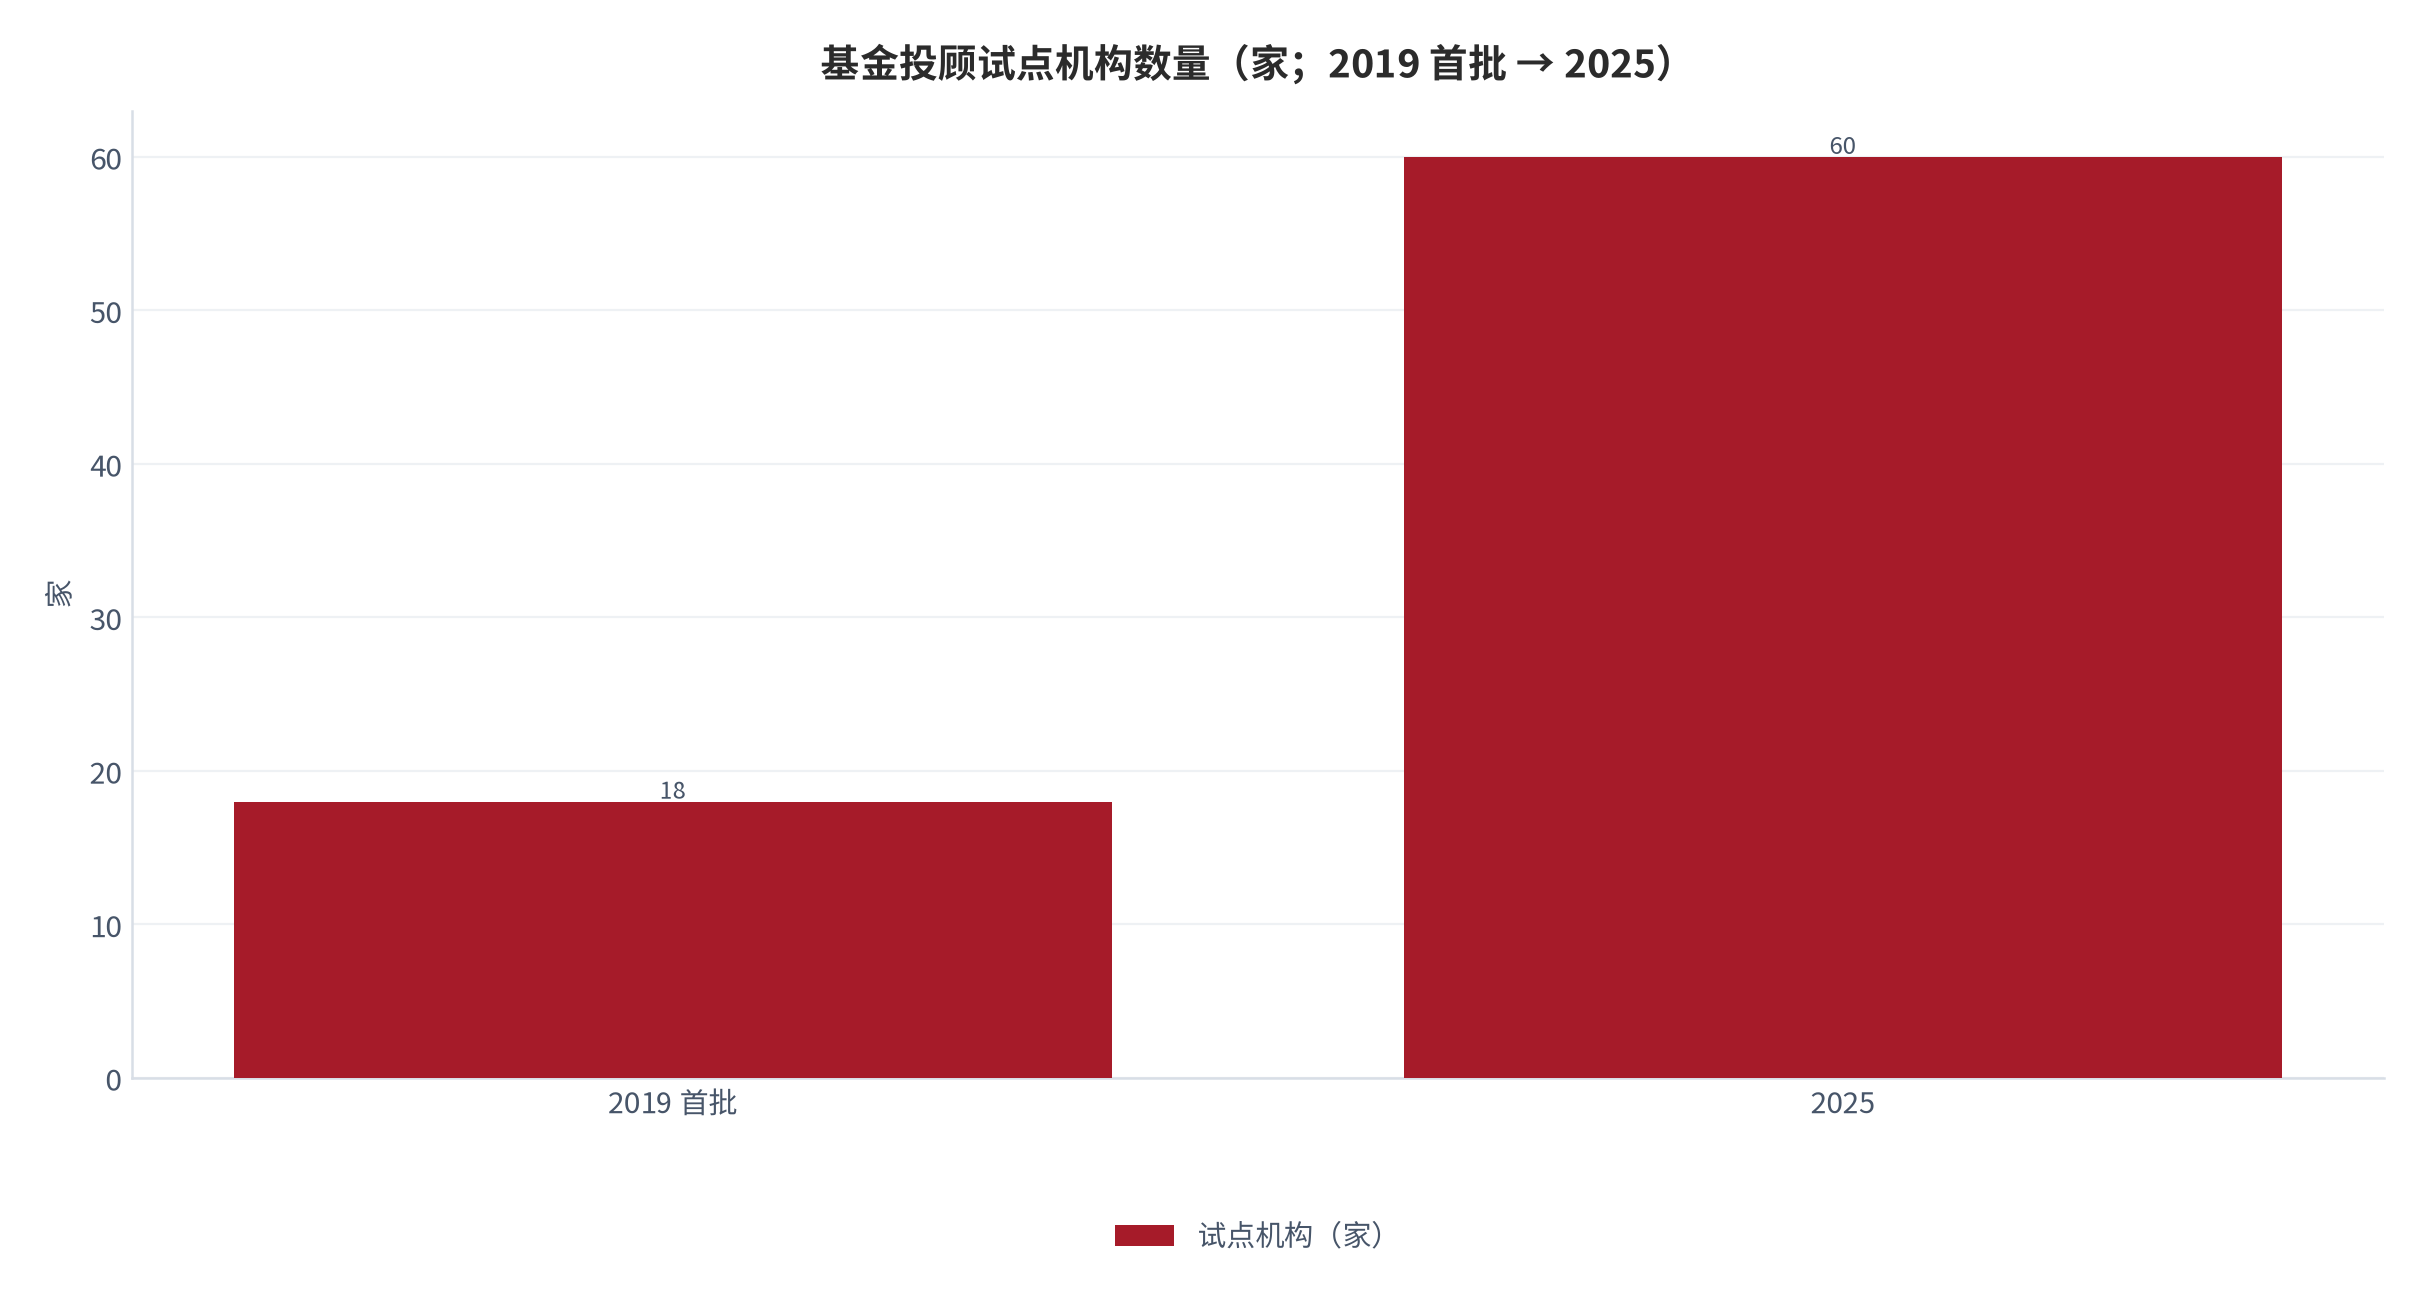
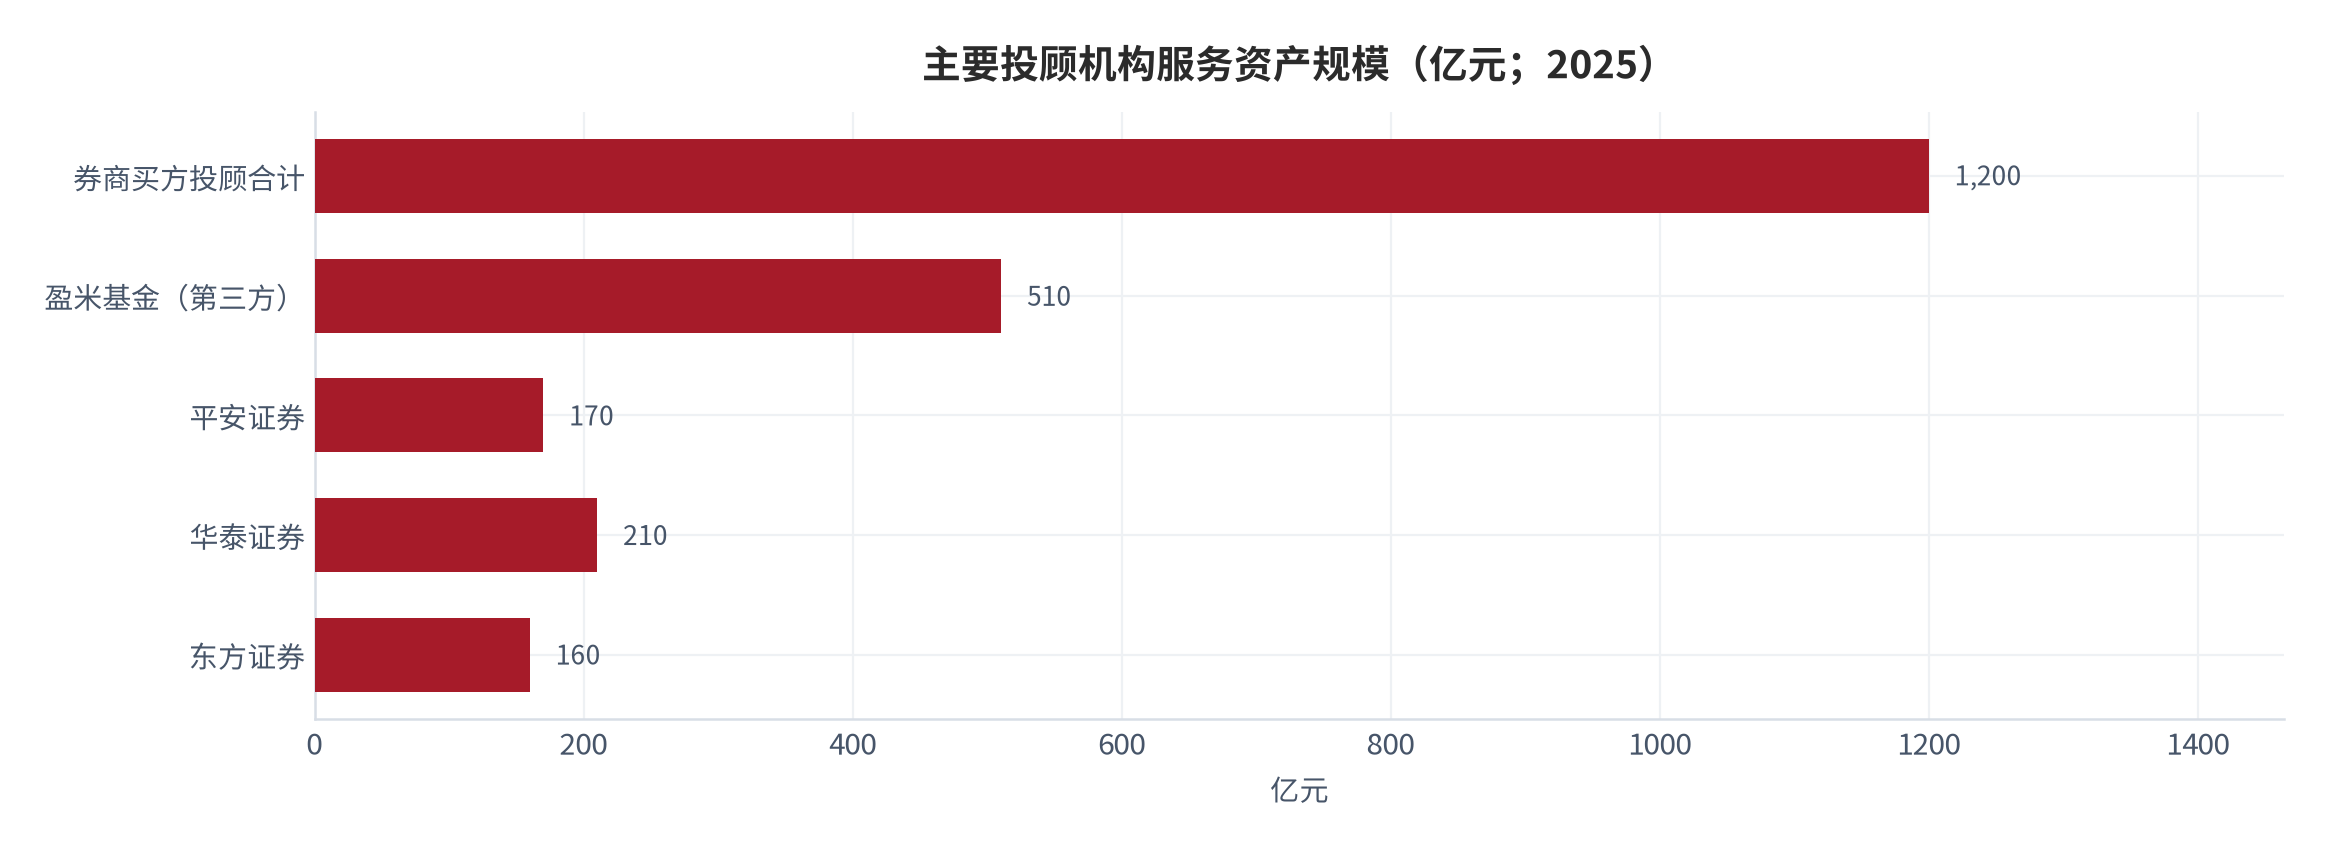
- 需求侧:居民财富管理从「买产品」转向「买配置」,基金投顾试点机构从 2019 年首批 18 家扩容到 2025 年的 60 家 [4][5],买方投顾资产规模券商侧已突破 1,200 亿元、第三方机构侧超 510 亿元 [5],说明投资者愿意为「成本透明、目标清晰」的被动配置付服务费;
- 供给侧:指数基金管理人通过规模效应把管理费压到 0.15% 档,但投顾机构仍在 0.2%–1.0%/年区间分化,渠道端的「隐性加价」是成本拆解的重点,而非产品端;
- 方法侧:用「费率档位 × 持有年限」二维模型可复算被动投资净收益,结论是可证伪的——只要给定费率与年限,任何人都能重算终端到手收益。
本篇增量:给出「管理费 + 托管费 + 投顾费 + 跟踪误差损耗」的四因子成本框架,并用该框架量化「低费率 ETF 自购」与「投顾组合」两种路径在 10 年、20 年持有下的净收益差,给出投顾服务的性价比边界(测算)。
01行业界定与规模口径
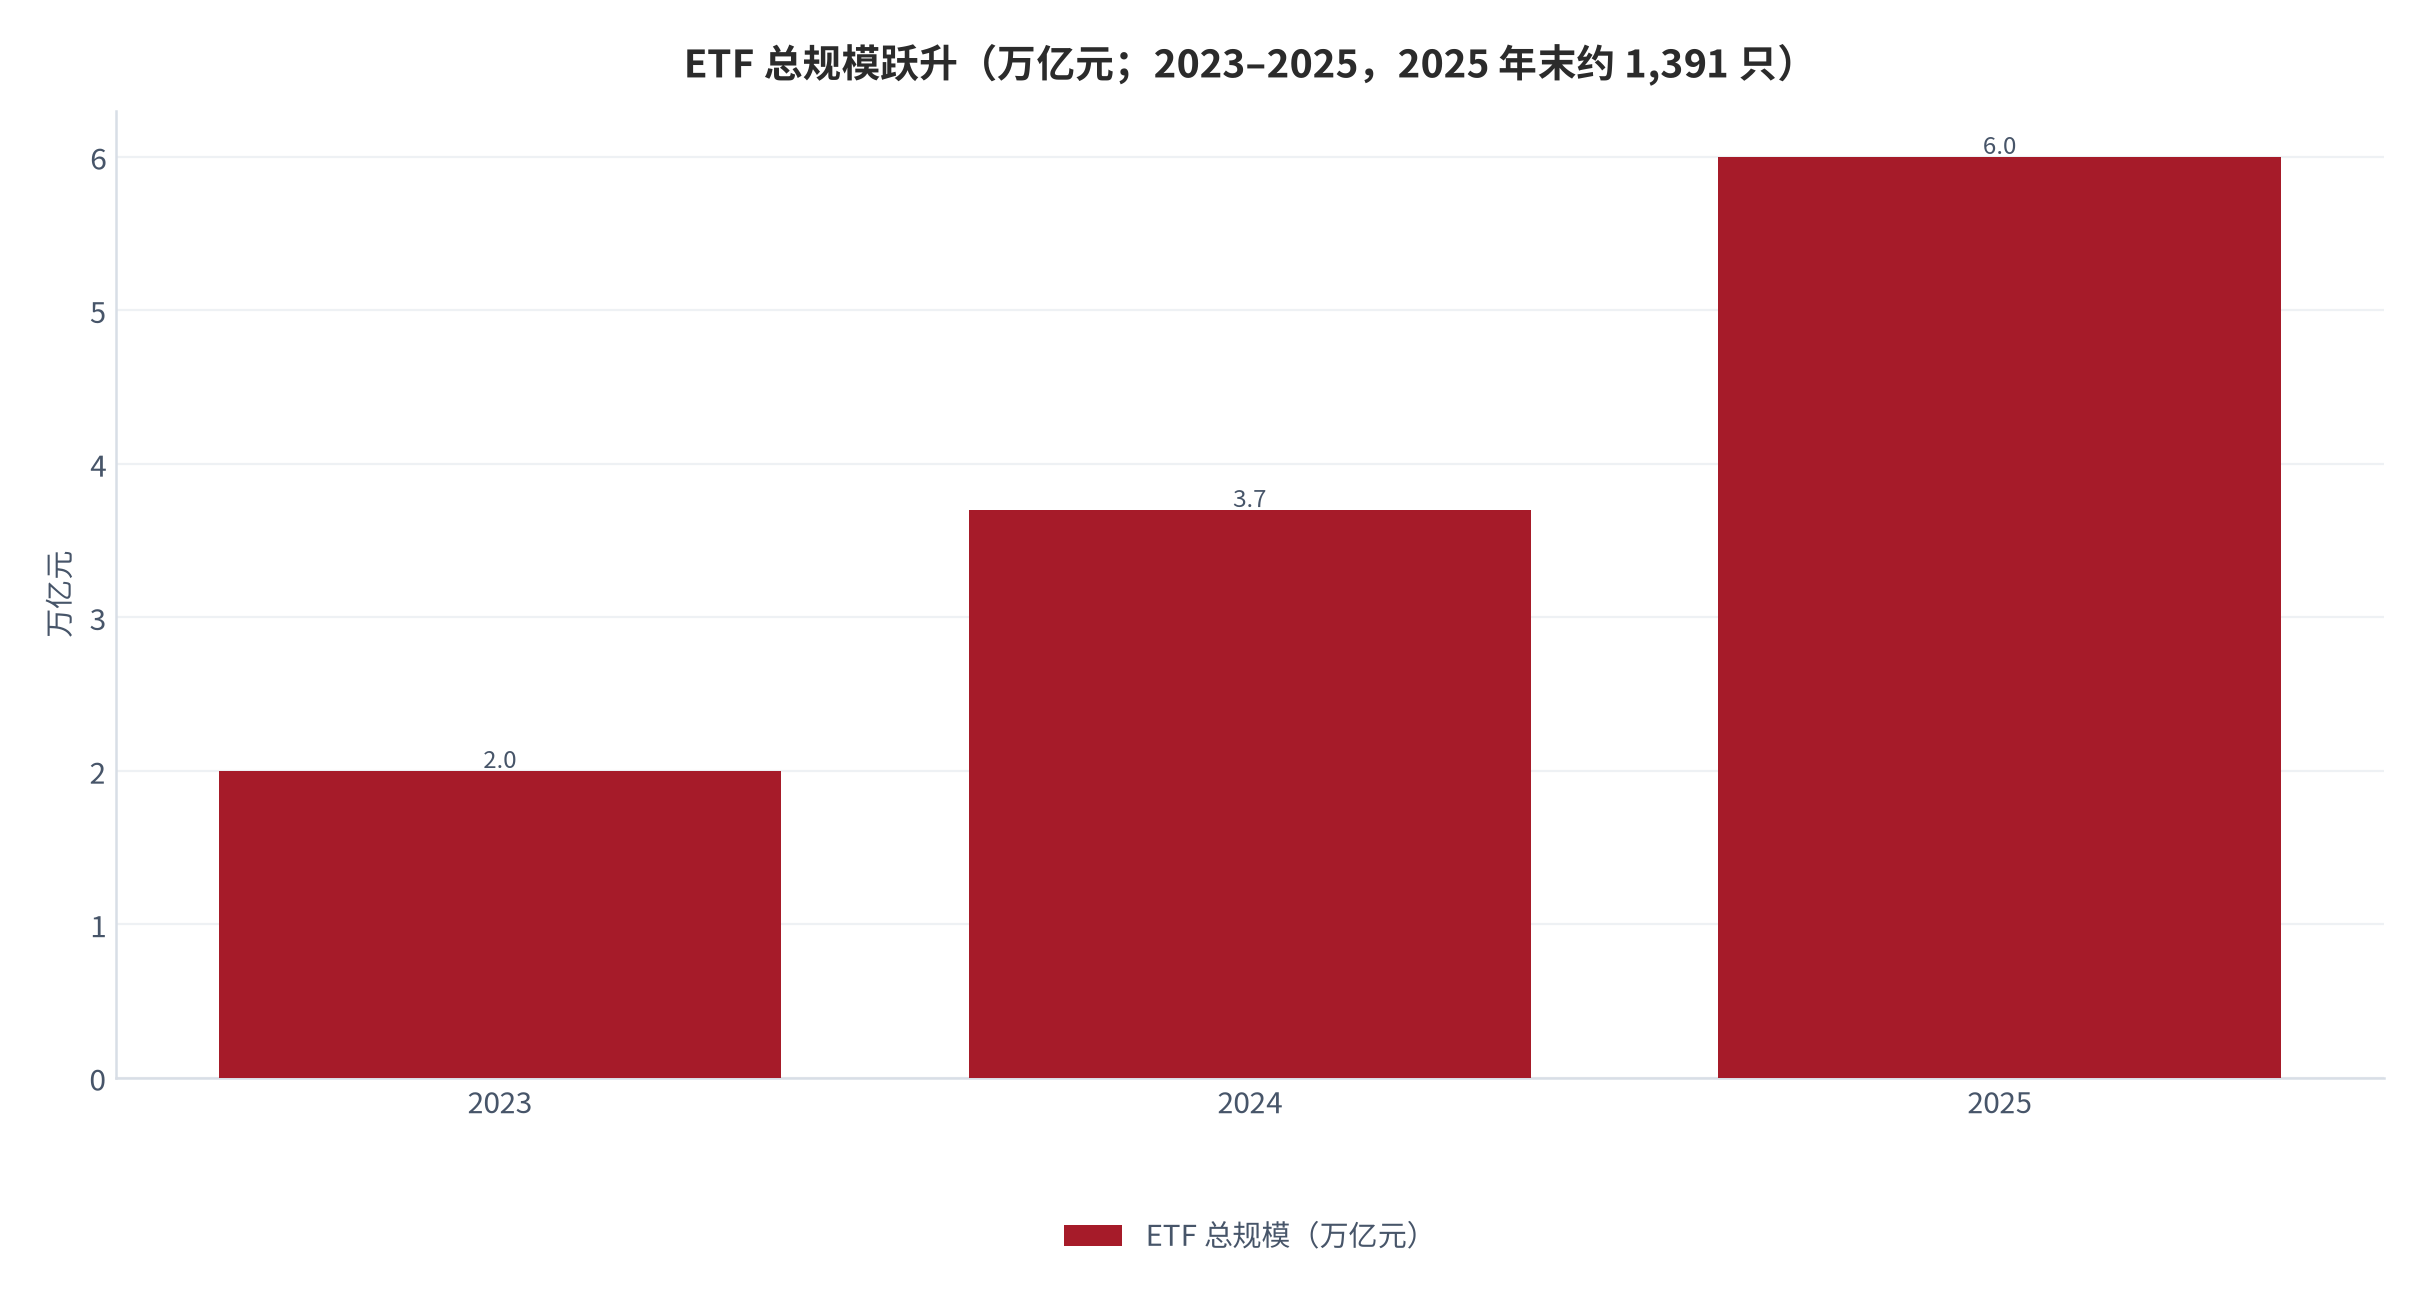
讨论指数基金投顾服务,第一步是分清三类常被混用的口径。第一层是「公募基金总盘子」,2025 年境内公募基金资产净值合计 37.7 万亿元 [1],其中权益类公募基金达 11 万亿元、股票 ETF 在权益类中的占比提高到 35% [1]。第二层是「ETF 子市场」,2025 年末全市场 ETF 产品约 1,391 只、总规模突破 6 万亿元,同比 +61.66%,年内规模激增超 2.3 万亿元 [2]。第三层才是「基金投顾」——以资产配置为核心、向客户收取投顾服务费的买方顾问业务,本报告主口径聚焦这一层。
三层口径逐级收窄,但投顾这层恰恰是新增长极。值得注意的是,ETF 的爆发式扩容为投顾提供了低成本的底层工具:当底仓费率降到 0.15% 档,投顾机构才有空间把「投前-投中-投后」陪伴做成可持续的生意,而不必靠产品申赎佣金获利。这也解释了为什么监管把投顾试点转常规与 ETF 大扩容放在同一时间窗口。
| 口径 | 2025 年规模 | 统计范围 | 本报告定位 |
|---|---|---|---|
| 公募基金总盘子 | 37.7 万亿元 [1] | 全部公募基金管理规模 | 赛道母体 |
| 权益类公募基金 | 11 万亿元 [1] | 股票型 + 混合型基金 | 需求上游 |
| ETF 子市场 | 6 万亿元 [2] | 1,391 只交易型开放式指数基金 | 投顾底仓 |
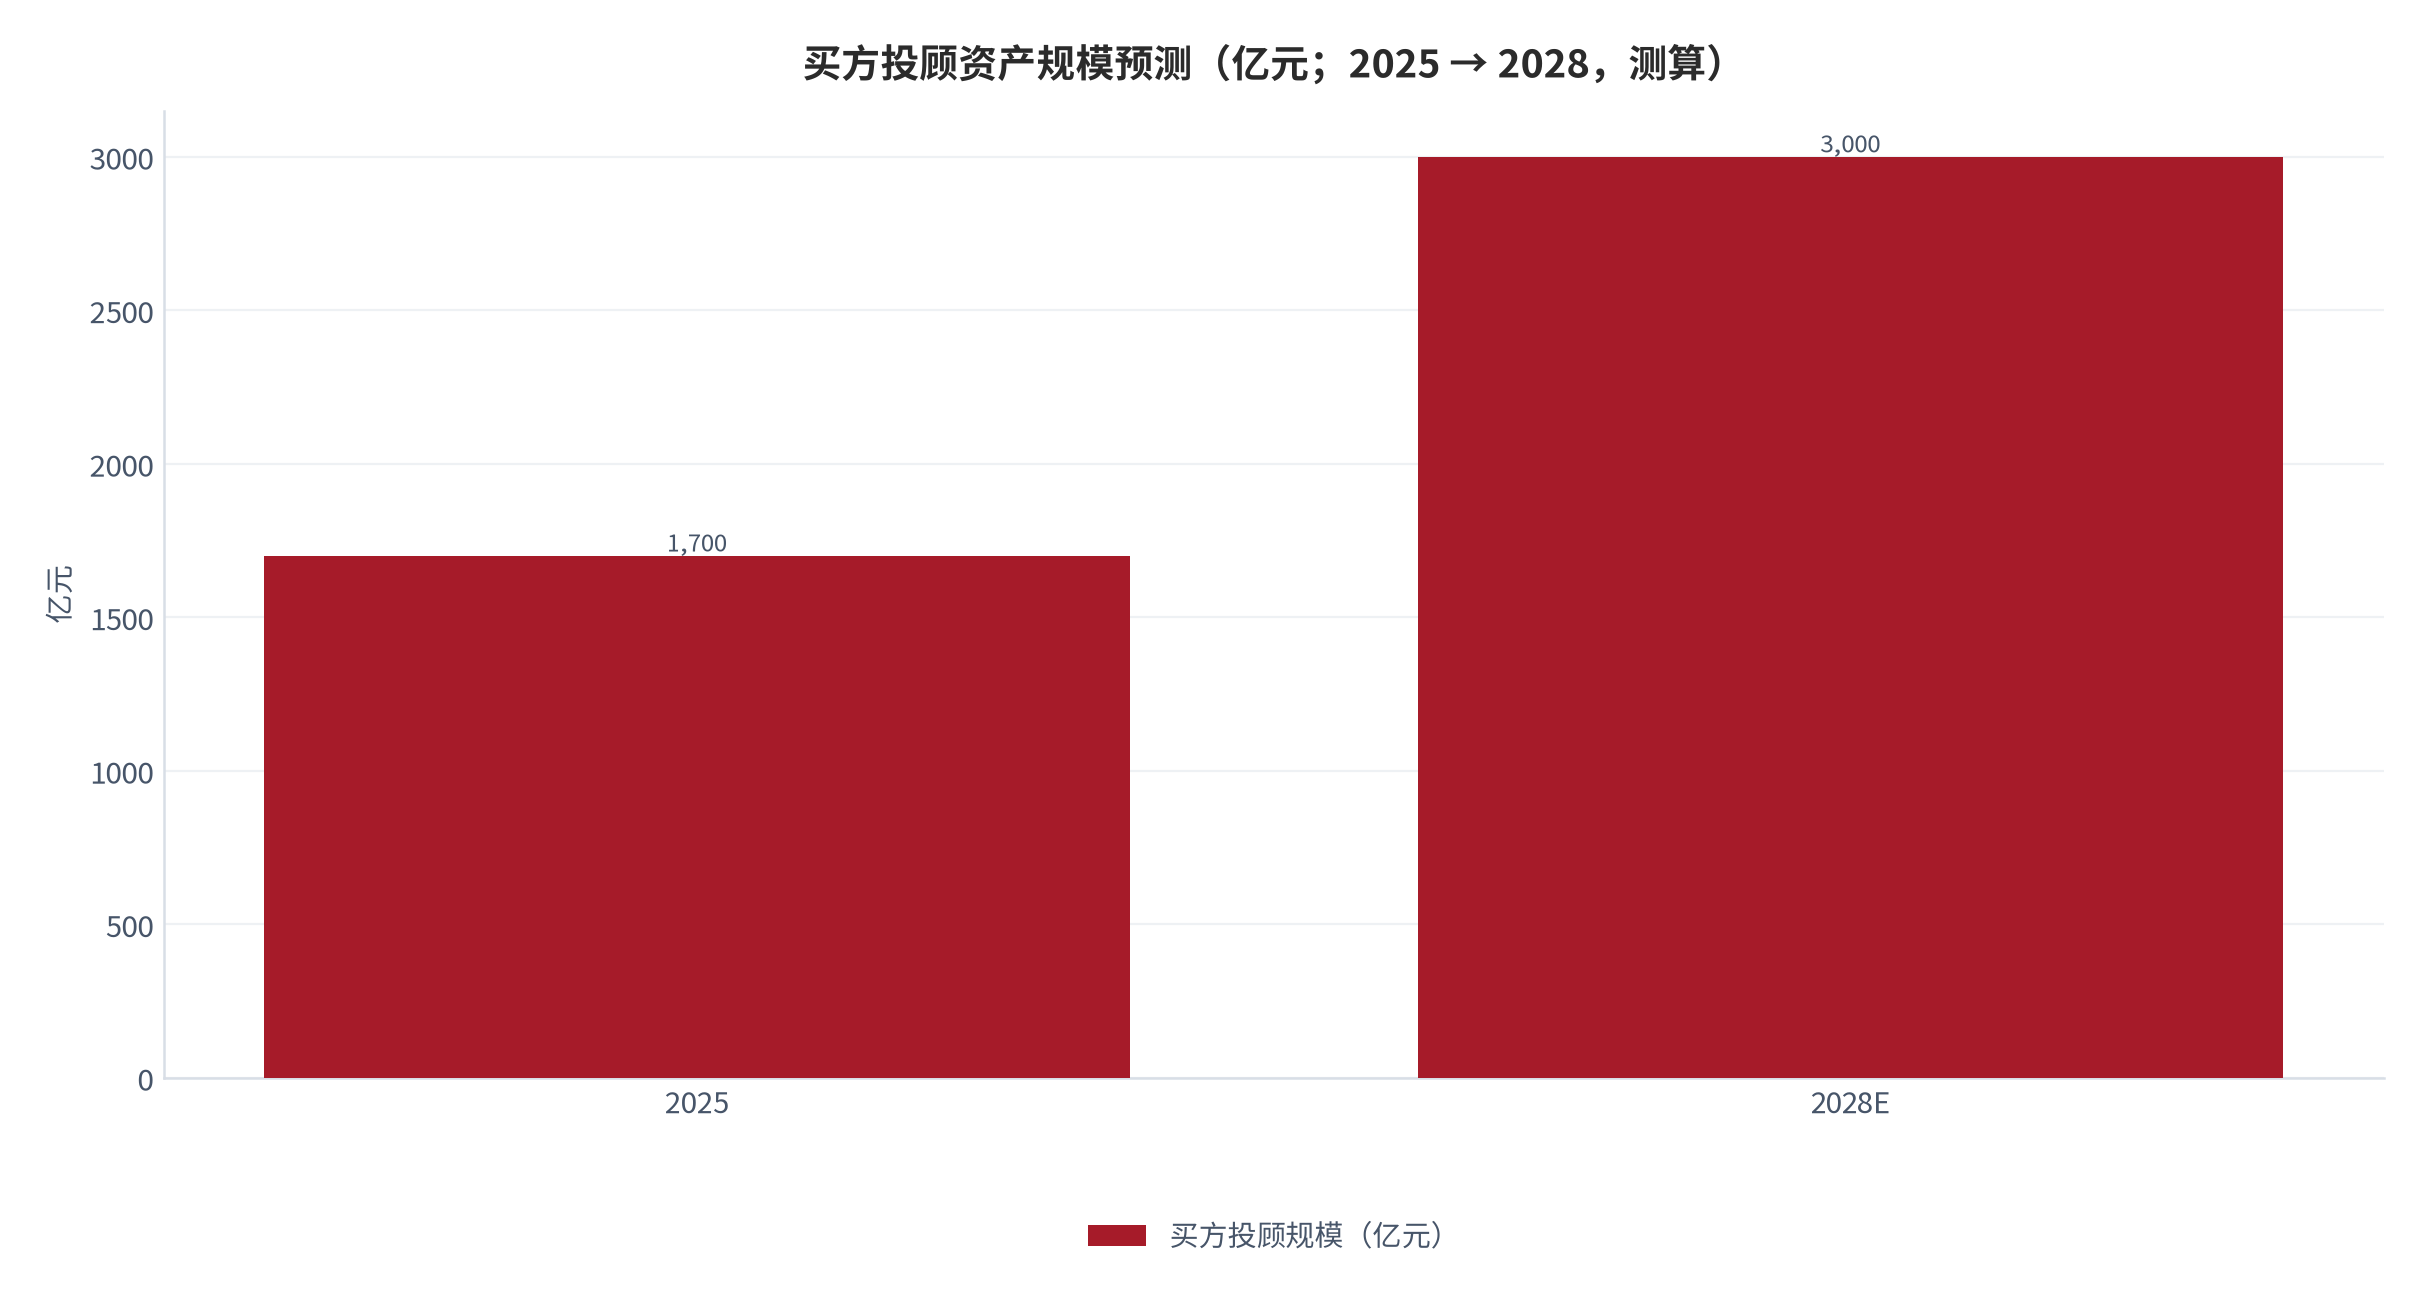
| 基金投顾(主口径) | 约 1,700 亿元量级 [13] | 买方投顾资产规模(券商 + 第三方) | 本报告全部量化测算 |
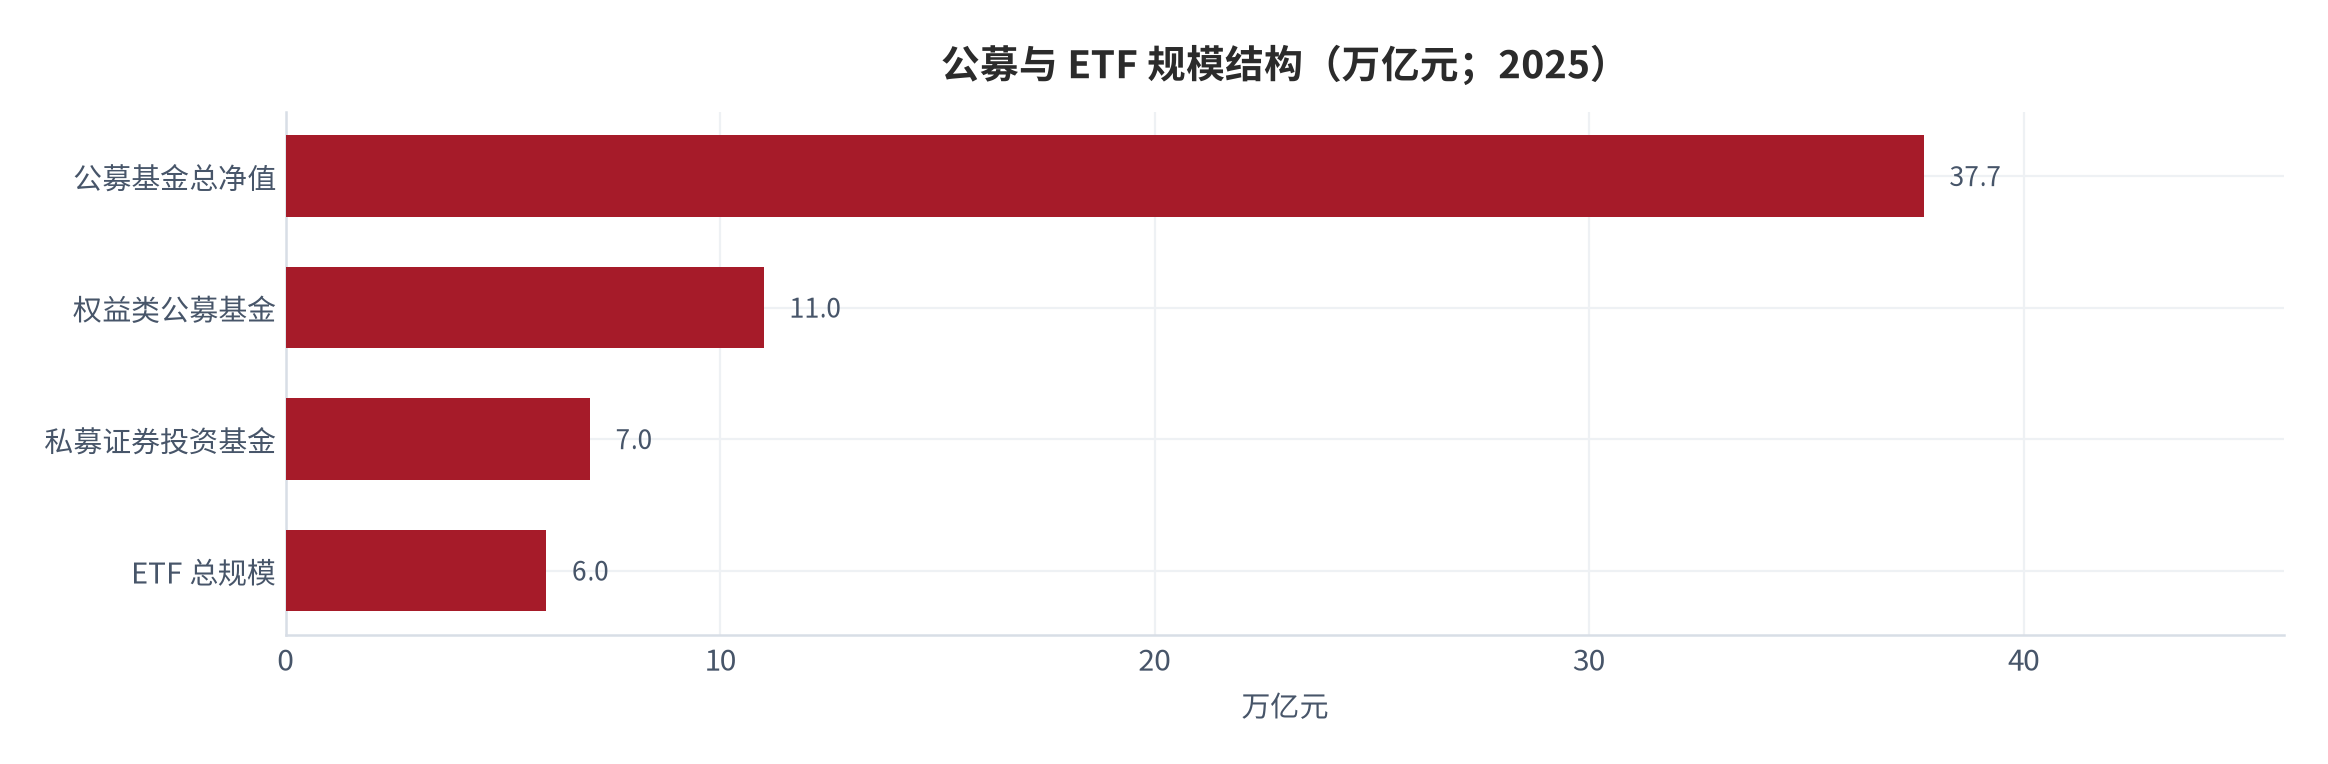
口径提示:公募 37.7 万亿含货币与债券基金;权益类 11 万亿与 ETF 6 万亿存在包含关系,比较时需注意层级,不可直接相加。
从趋势看,ETF 占权益类基金比重提升,意味着被动投资正从「工具」变成「配置底座」,投顾的成本优势将更多体现在底仓而非渠道——这也是为什么成本拆解必须把产品端与渠道端分开看。
02需求侧:投资者结构与持有行为
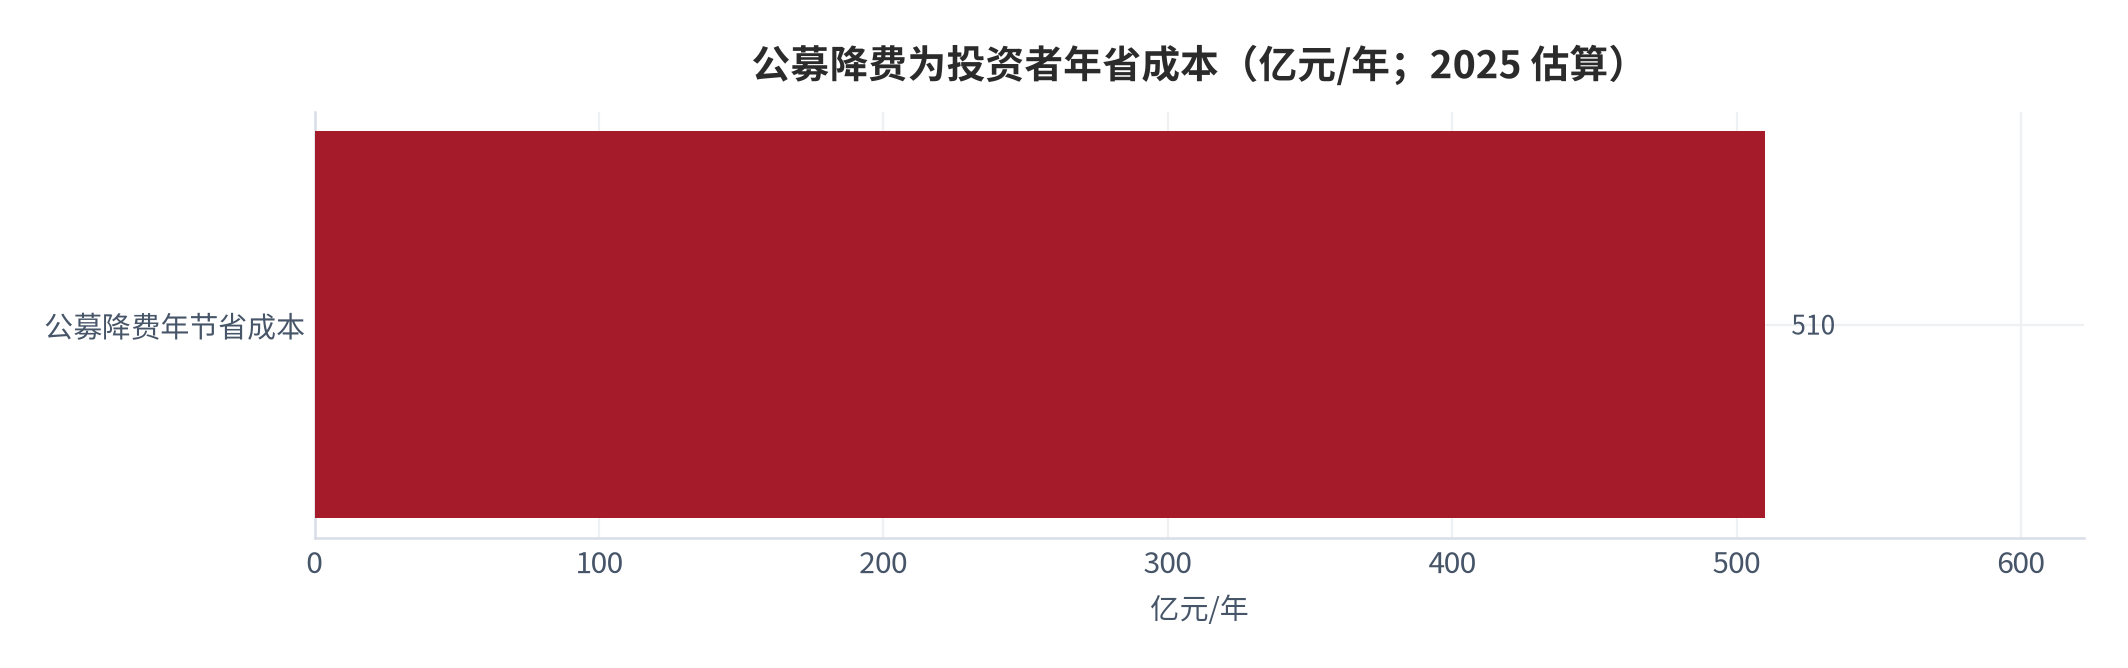
需求侧的基本盘是投资者的「持有行为」而非「开户数量」。基金投顾试点六年,投资者结构出现两个清晰变化:一是从「追逐冠军基金」转向「接受资产配置」,二是从「频繁交易」转向「长钱长投」。监管推动的公募降费,本质是把投资者的收益从「被费率侵蚀」中释放出来——官方估算行业降费每年为投资者节省约 510 亿元 [7]。
持有行为上,低费率 ETF 的普及降低了「择时交易」的必要性:当底仓费率仅 0.2%(管理费 0.15% + 托管费 0.05%)[6],长期持有者的成本曲线非常平缓,真正影响终端收益的是「持有年限」与「是否额外支付投顾费」。这也是为什么成本拆解必须放在需求侧之后单独成章——需求决定了成本的暴露方式。投顾客户按风险偏好可划分为活钱管理、稳健投资、进取投资三类场景(占比见测算 [14])。
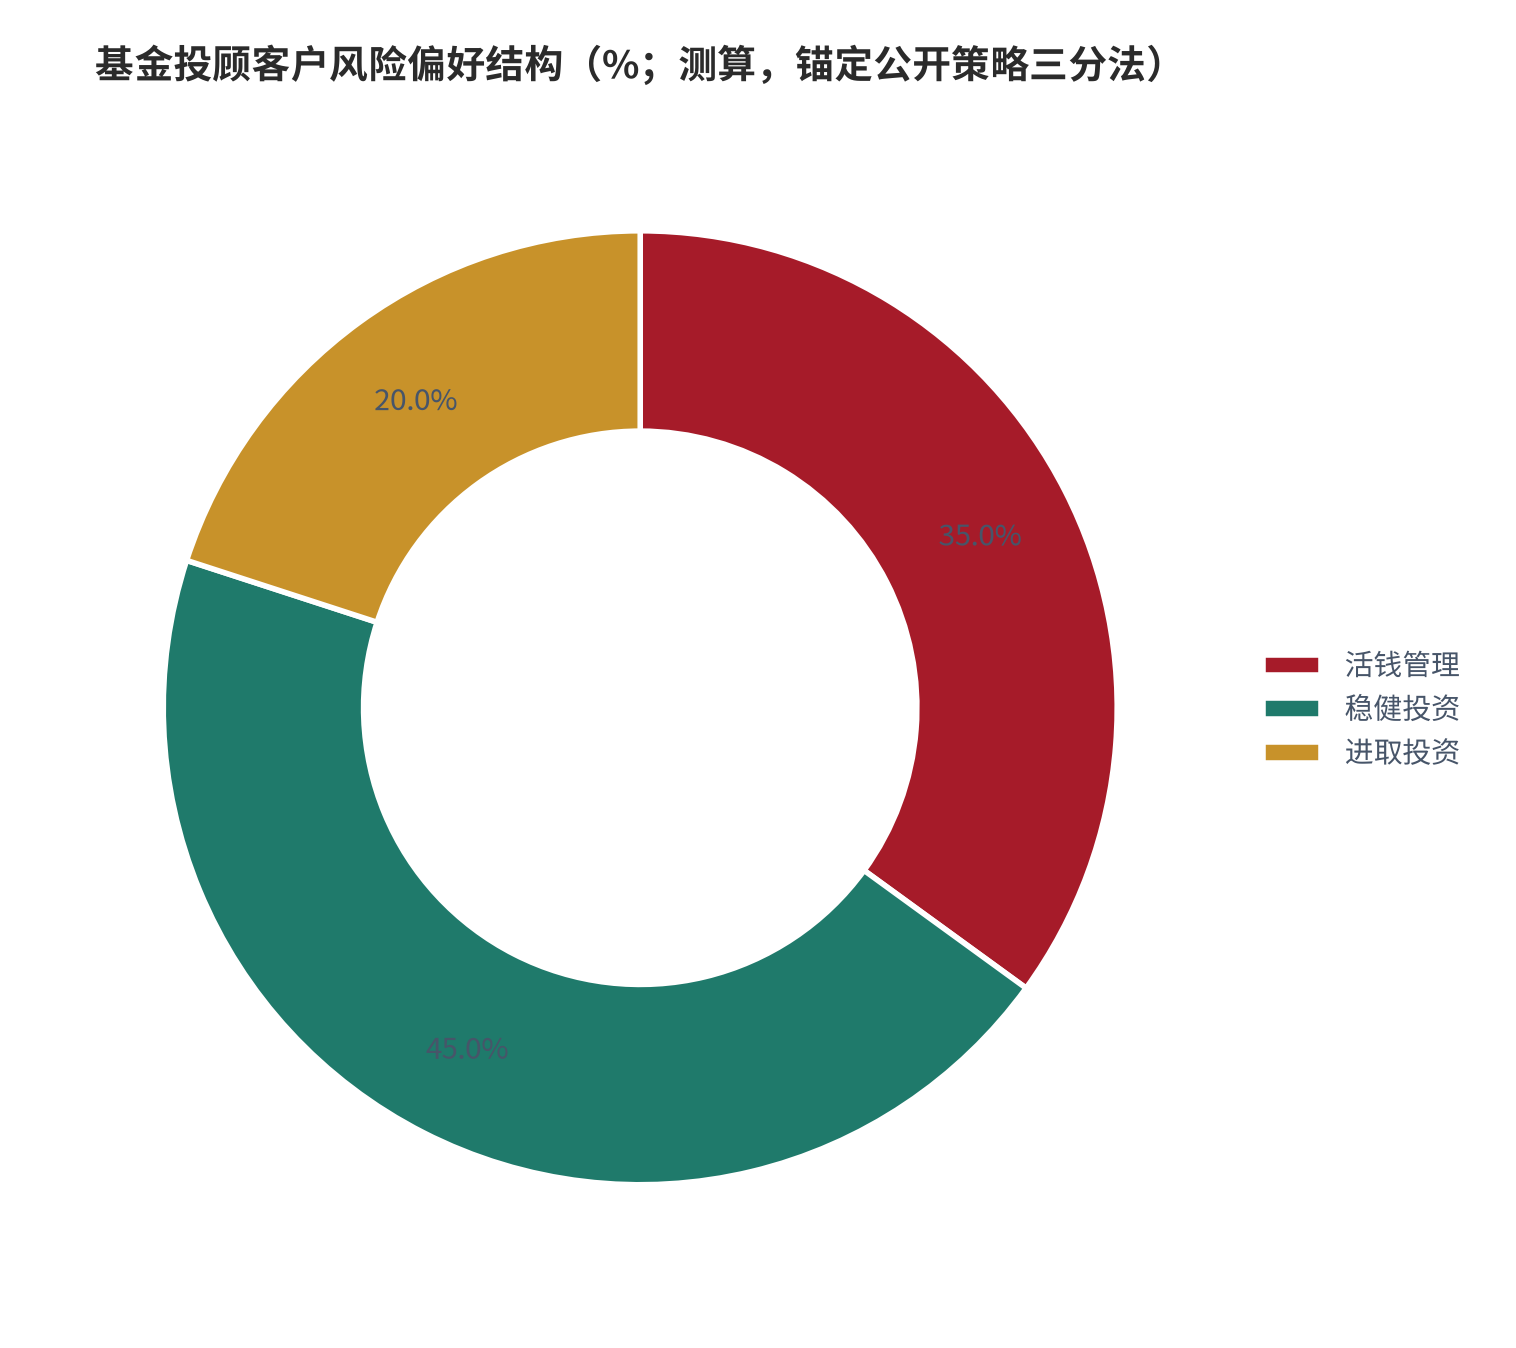
注:活钱管理(货币基金)、稳健投资(纯债 / 固收+)、进取投资(权益类)为行业通用的三类投顾策略场景,占比为本报告基于公开描述的测算 [14]。
| 需求侧指标 | 2025 年观察 | 来源 |
|---|---|---|
| 投顾试点机构 | 60 家(2019 年首批 18 家)[4][5] | 中证网 / 财联社 |
| 行业降费年省 | 约 510 亿元 [7] | 财新 |
| 客户复投率 | 普遍超 60% [5] | 财联社 |
| 买方投顾规模 | 约 1,700 亿元量级 [13] | 测算 |
把行为数据展开看,投顾客户的「长钱长投」倾向与成本意识正在互相强化:降费释放的收益让长期持有更划算,而长期持有又反过来放大了低费率的价值。公开披露的部分机构客户正收益占比超 90% [5],侧面说明「不择时 + 低成本 + 持续陪伴」的组合对零售客户确有行为收益。需求侧真正稀缺的不再是「可投产品」,而是「帮客户管住手、留得住」的顾问能力。
| 持有行为 | 成本暴露方式 | 对投顾的启示 |
|---|---|---|
| 长期持有(≥3 年) | 费率差经复利放大(测算)[11] | 低费率 + 陪伴,价值最突出 |
| 中期持有(1–3 年) | 费率差中等,行为纠偏收益显现 [5] | 投顾费性价比适中 |
| 短期持有(<1 年) | 费率差影响小,申赎摩擦主导 | 投顾应优先提示交易成本 |
03供给侧:指数基金管理人与投顾机构
供给侧呈现「产品端高度竞争、投顾端快速扩容」的双层结构。产品端,指数基金管理人靠规模效应把费率打到最低档,头部机构旗下超 110 只指数产品采用 0.15%/年管理费率 [8];渠道端,基金投顾试点自 2019 年 10 月由证监会启动 [9],截至 2025 年 10 月试点机构已达 60 家 [4],较首批 18 家显著扩容 [5]。
投顾端的资产规模是衡量供给侧成熟度的最直接指标:券商侧买方投顾资产规模已突破 1,200 亿元 [5],其中华泰证券投顾规模 210.37 亿元、东方证券近 160 亿元、平安证券「安心投顾」超 170 亿元;第三方机构侧,盈米基金投顾服务资产规模超 510 亿元 [5]。这些数字说明投顾已从「试点探索」进入「规模化服务」阶段,但收费模式仍高度分化。综合券商与第三方,买方投顾资产规模约 1,700 亿元量级 [13]。
供给侧的另一面是分化:头部机构靠规模摊薄费率,中小机构难以跟进,行业集中度上升;但投顾端的「千人千面」仍给差异化留了空间。产品端费率趋同后,竞争重心必然从「谁更便宜」转向「谁更懂客户」。
| 产品端费率梯度 | 代表形态 | 对投顾底仓的含义 |
|---|---|---|
| 0.15% 管理费 + 0.05% 托管费 | 头部宽基 ETF(如沪深300ETF)[6] | 投顾组合最优底仓,产品端成本最低 |
| 0.15% 管理费(单只) | 易方达等超 110 只指数产品 [8] | 规模效应下可批量作底仓 |
| 0.5% 管理费(同类) | 同一指数部分机构仍维持 [3] | 若作底仓,将直接抬高组合综合成本 |
这张对照表说明:同样是「宽基 ETF」,不同管理人的费率能差出 0.35%/年以上 [3],投顾机构选择哪只作底仓,本身就会在不知不觉中改变客户的最终成本。这也正是成本拆解必须下沉到「单只产品费率」而非停留在「指数类别」的原因——底仓选择是投顾隐性成本的第一道闸门。
04成本拆解:被动投资的实际持有成本(重点)
被动投资的实际持有成本 = 管理费率 + 托管费率 + 投顾服务费 + 跟踪误差带来的长期收益损耗。前两项是产品端刚性成本,第三项由投顾机构收取,第四项是隐性成本。把四者拆开看,结论非常清晰:产品端成本已经被压到极低,投顾费才是分歧所在。
费率分布上,截至 2025 年末全市场已有 384 只 ETF 把管理费率降至 0.15% 的低位 [3],对照主动权益基金普遍 1.2%、最低 0.3% 的管理费率 [3],被动产品的成本优势突出。同一指数不同管理人也能分出梯度:以中证 2000 ETF 为例,易方达、南方等已低至 0.15%,部分机构同类产品仍维持 0.5% [3]。托管费通常再加 0.05% [6]。
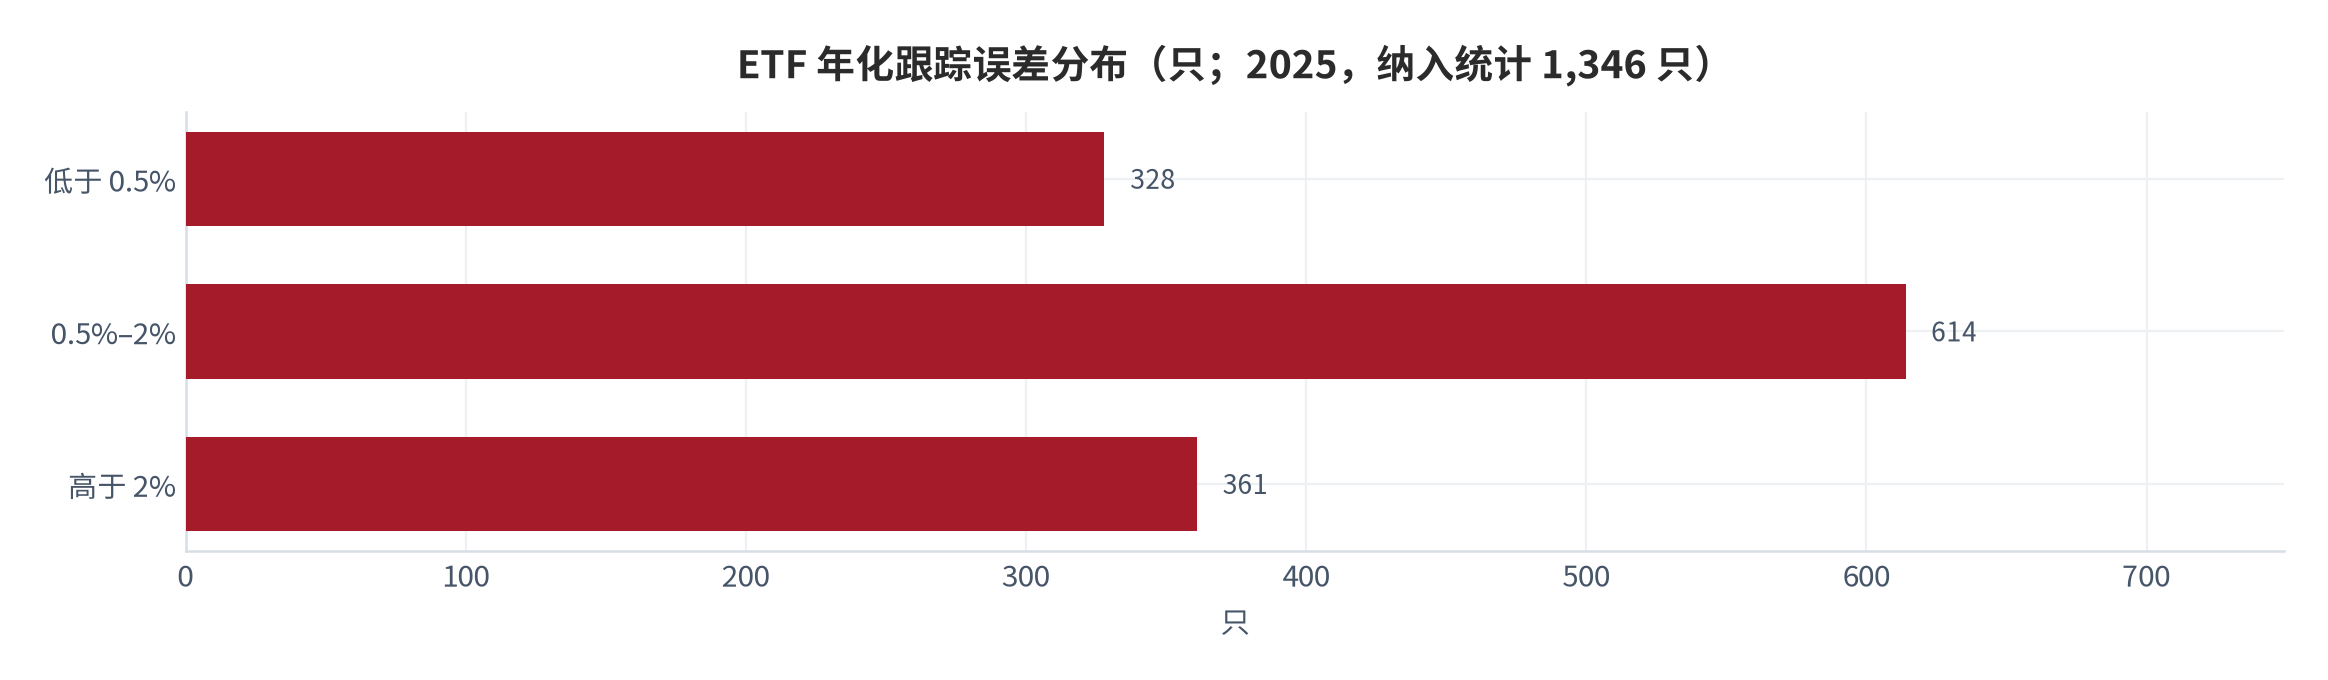
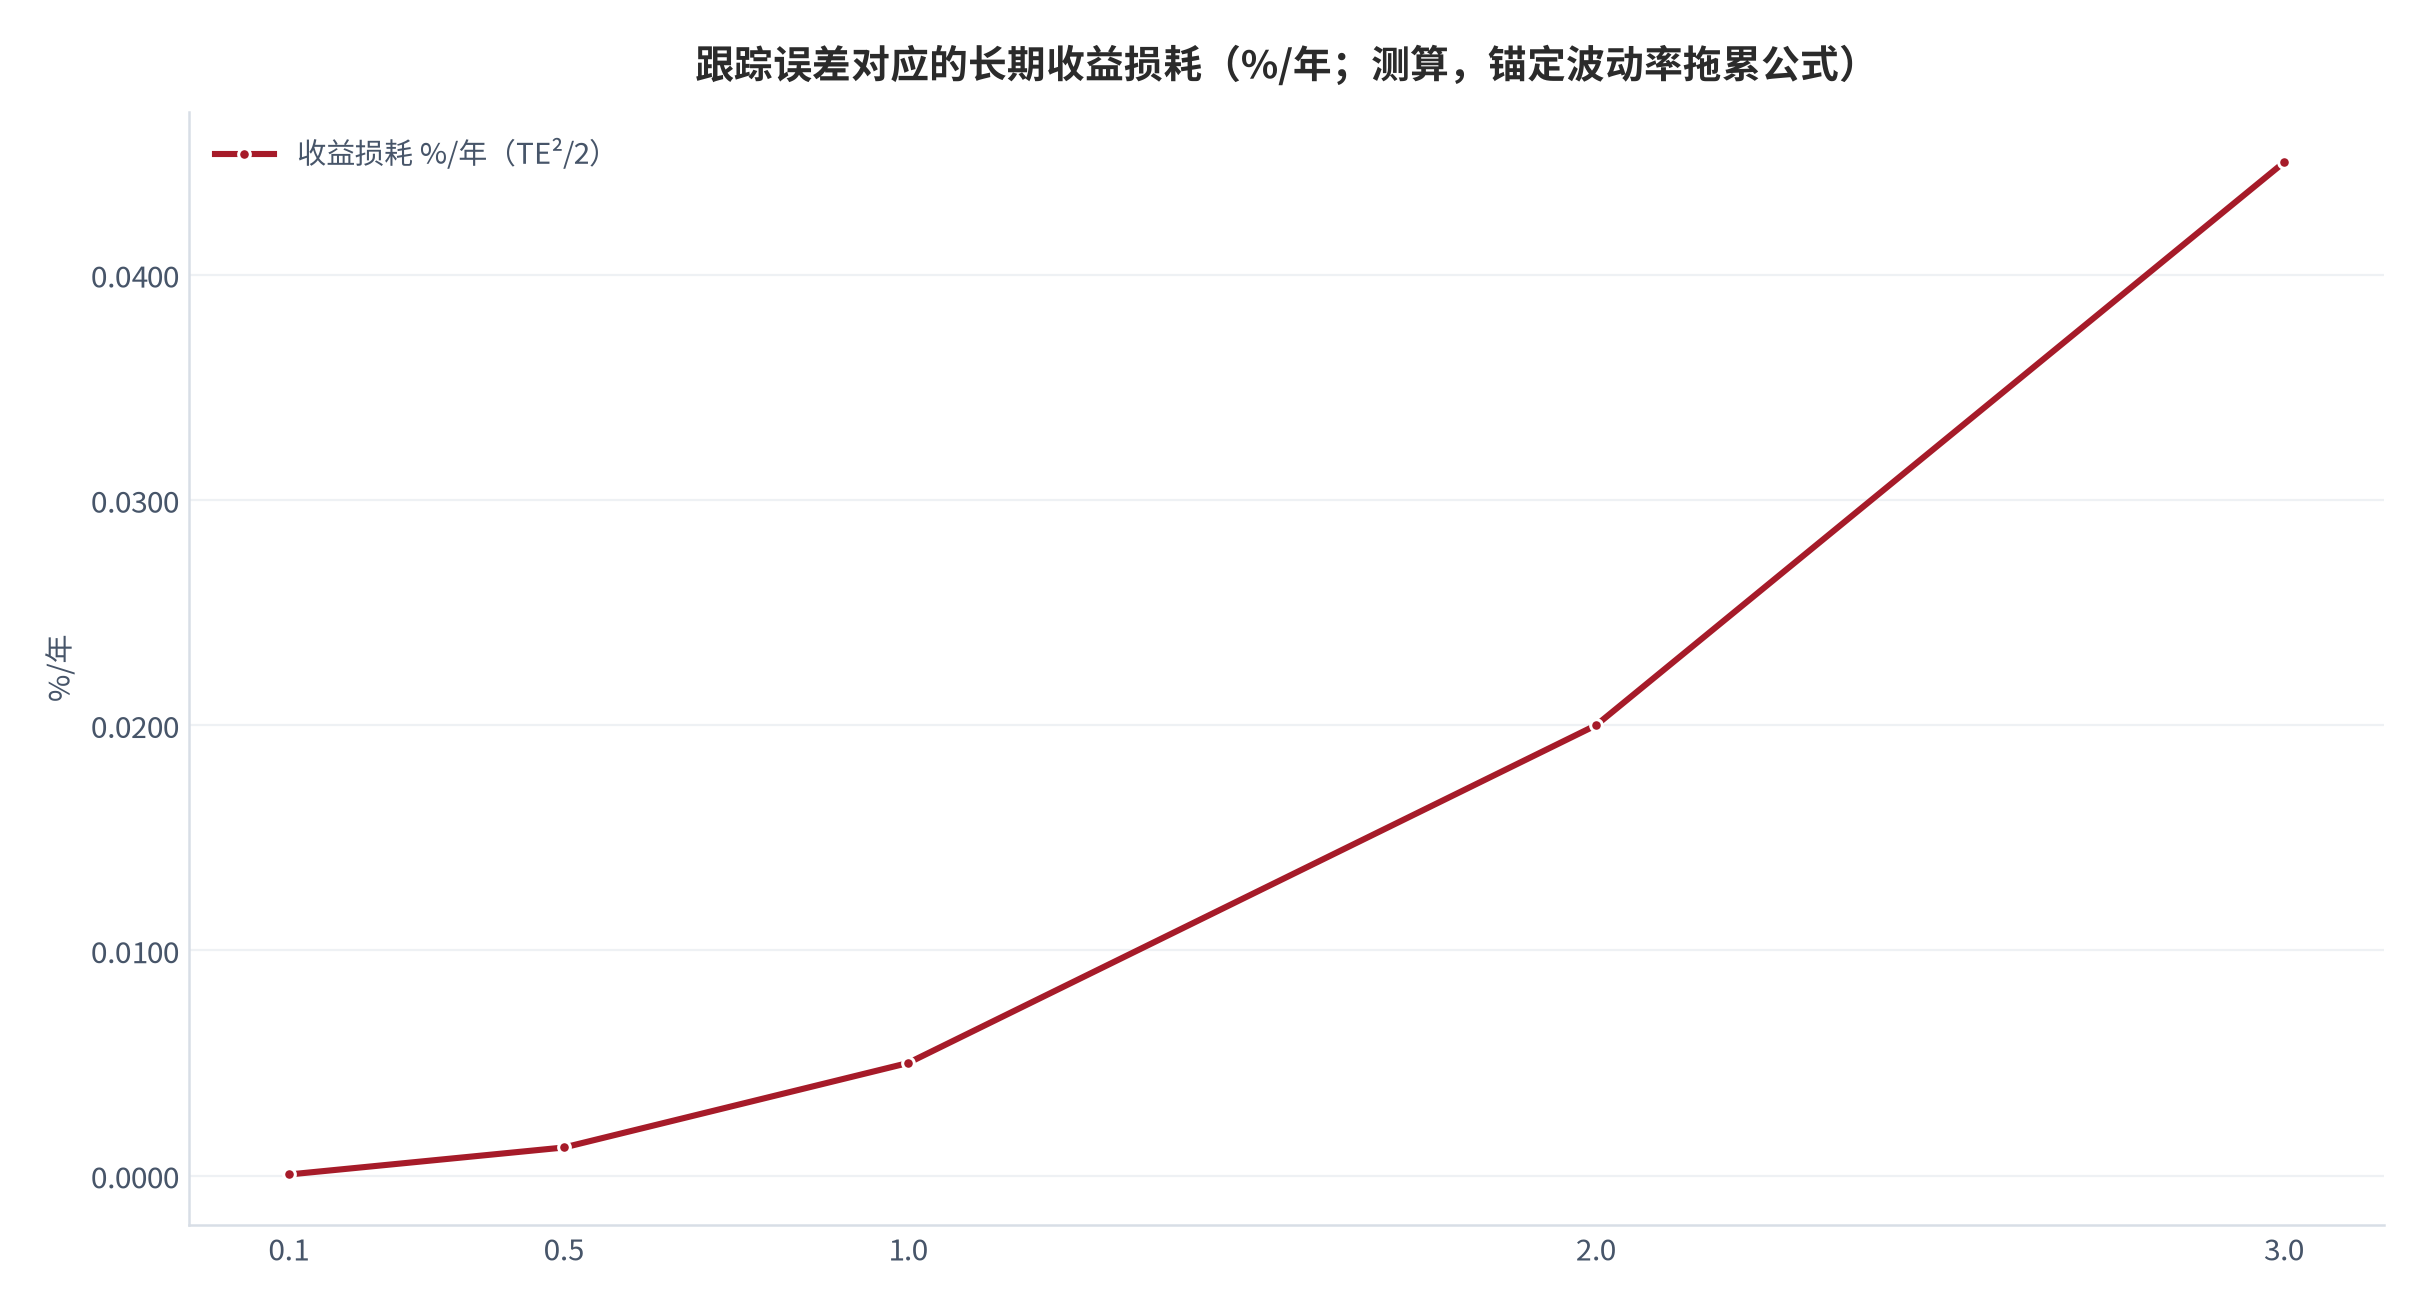
跟踪误差是隐性成本,但量级很小。2025 年纳入年化跟踪误差统计的 ETF 共 1,346 只,逾七成低于 2%,其中 328 只甚至控制在 0.5% 以内 [3];头部 A 股 ETF 近一年规模加权跟踪误差仅 0.14% [8]。用波动率拖累公式,年化跟踪误差 0.5% 对应的长期收益损耗约 0.001%(测算)[10],对终端收益的侵蚀可以忽略;真正需要警惕的是费率档位从 0.15% 跳到 0.5% 带来的约 0.35%/年直接损耗。
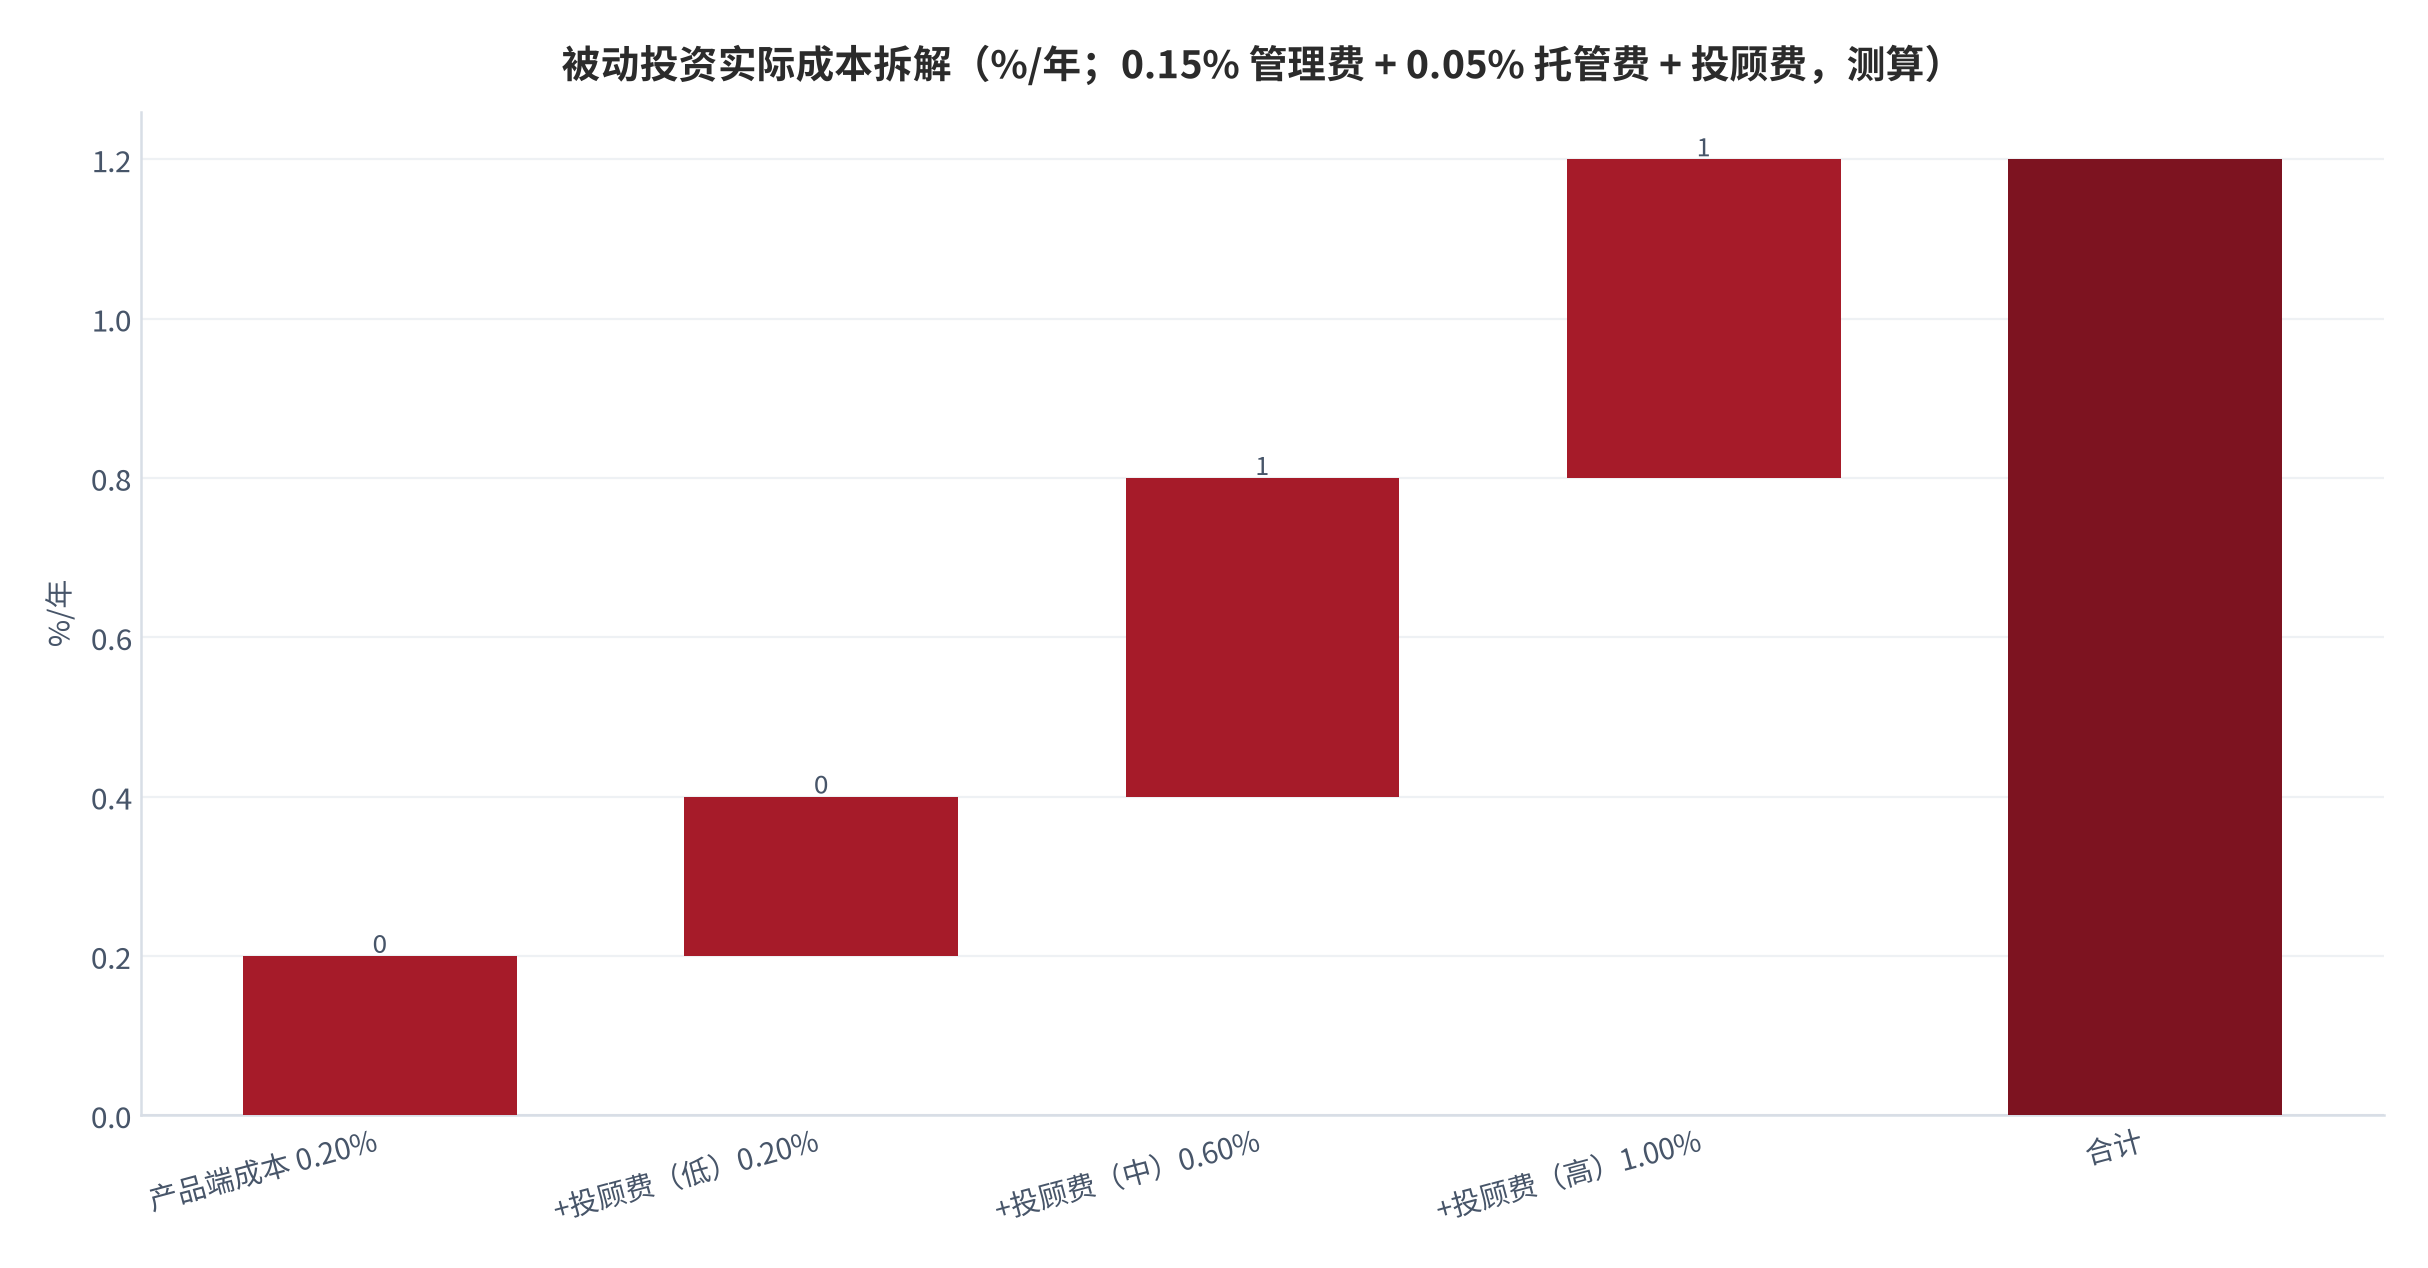
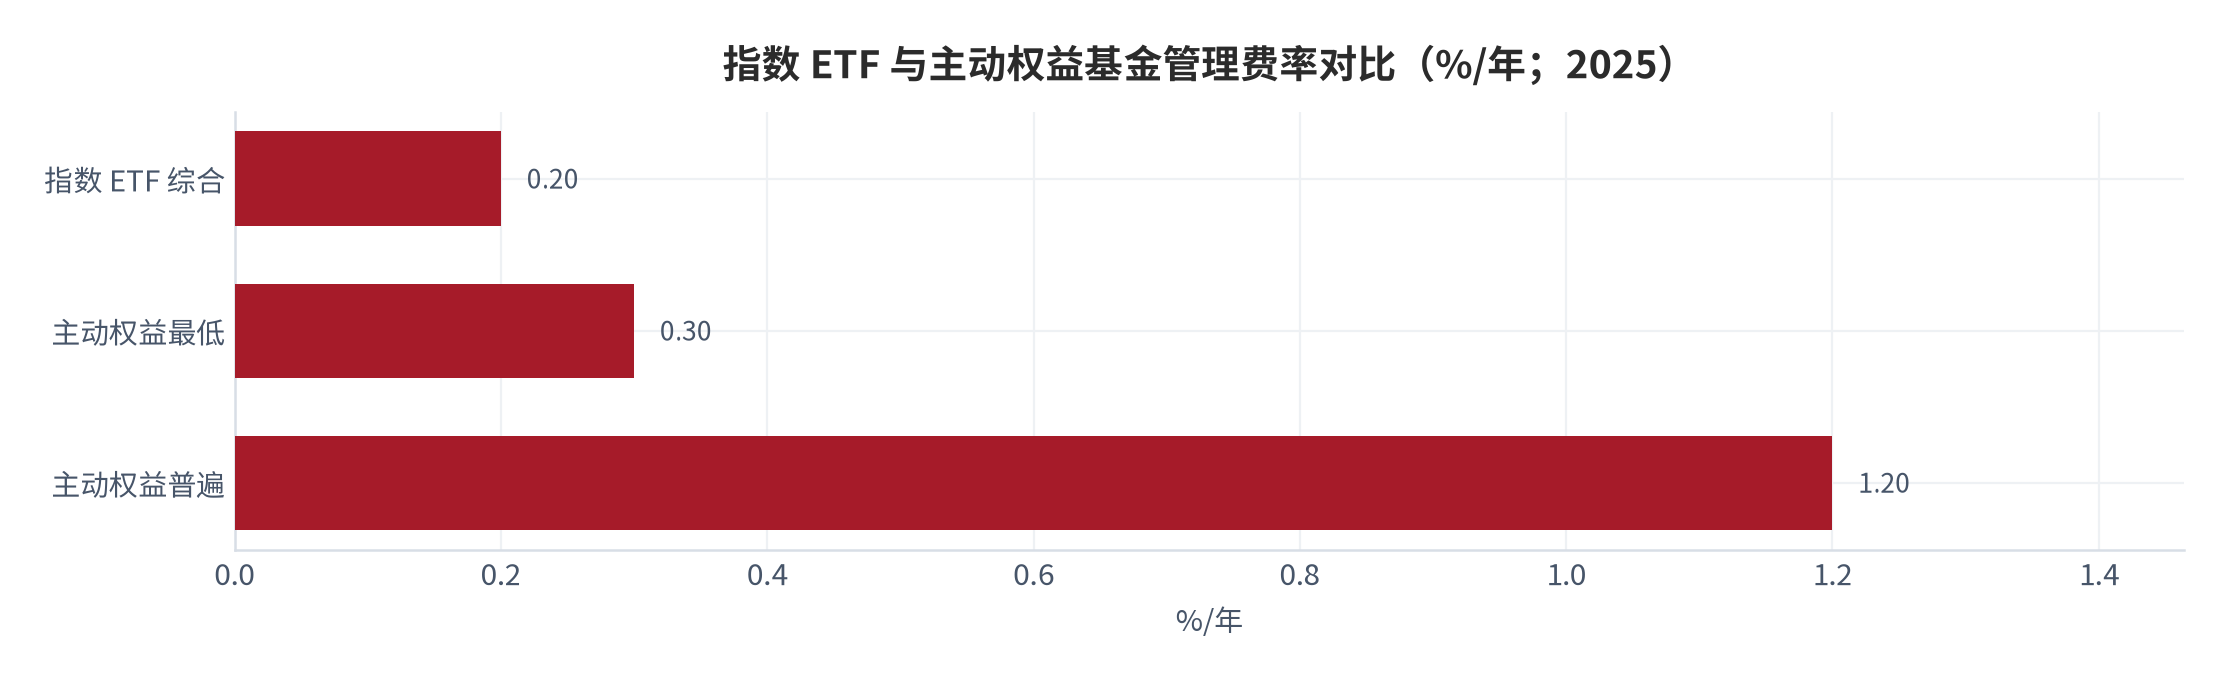
| 因子 | 量级(宽基 ETF) | 说明 |
|---|---|---|
| 管理费率 | 0.15%/年 [3] | 产品端最低档,头部机构已普遍执行 |
| 托管费率 | 0.05%/年 [6] | 通常与管理费捆绑收取 |
| 投顾服务费 | 0.2%–1.0%/年 [12] | 渠道端主要分歧点,决定性价比边界 |
| 跟踪误差损耗 | ≈0.001%/年(TE 0.5%)[10] | 量级极小,对终端收益可忽略 |
把四因子成本框架落成可执行的「四步拆解工作流」,投资者就能给自己的持仓做成本体检:第一步,列出组合里每只 ETF 的管理费与托管费,求和得产品端成本;第二步,确认是否通过投顾持有、投顾费多少,得渠道端成本;第三步,查年报或定期报告里的年化跟踪误差,用 TE²/2 估算隐性损耗;第四步,把三项相加再乘以持有年限,看费率差在复利下的终值。四步中第三步对宽基 ETF 几乎可忽略,前两步才是关键。
| 步骤 | 动作 | 数据来源 | 常见量级 |
|---|---|---|---|
| ① 产品端 | 汇总每只 ETF 管理费+托管费 | 基金定期报告 / 招募说明书 [6] | 0.20%/年(宽基)[6] |
| ② 渠道端 | 确认投顾费或销售服务费 | 投顾机构费率公示 [12] | 0.2%–1.0%/年 [12] |
| ③ 隐性端 | 取年化跟踪误差,算 TE²/2 | 年报披露 [3][8] | ≈0.001%/年(TE 0.5%)[10] |
| ④ 终值端 | 三项相加 × 持有年限(复利) | 本报告公式(附录 C)[11] | 差异在 20 年放大至本金量级 |
这套工作流的价值在于「把模糊的成本感变成可逐项核对的数字」。多数投资者只记得自己付了投顾费,却不知道底仓 ETF 的费率档位也在悄悄分流收益;也有投资者以为「低费率 ETF = 零成本」,忽视了投顾叠加后的综合成本。四步拆解正是为了消除这两类盲区——它不改变任何产品的风险收益,只让成本这一项彻底透明。
05收益差与可复核口径:费率、跟踪误差与投顾费
把成本换算成「收益差」,口径必须可复核。我们以 10 万元本金、年化基准收益 7% 为假设(测算)[11],对比两种路径:路径一,直接持有 0.15% 管理费 + 0.05% 托管费的宽基 ETF,年综合成本 0.20%;路径二,通过投顾持有同类底仓并支付 0.6%/年投顾费,年综合成本 0.80%。两者 20 年后的净收益差来自 0.60%/年的费率差复利。
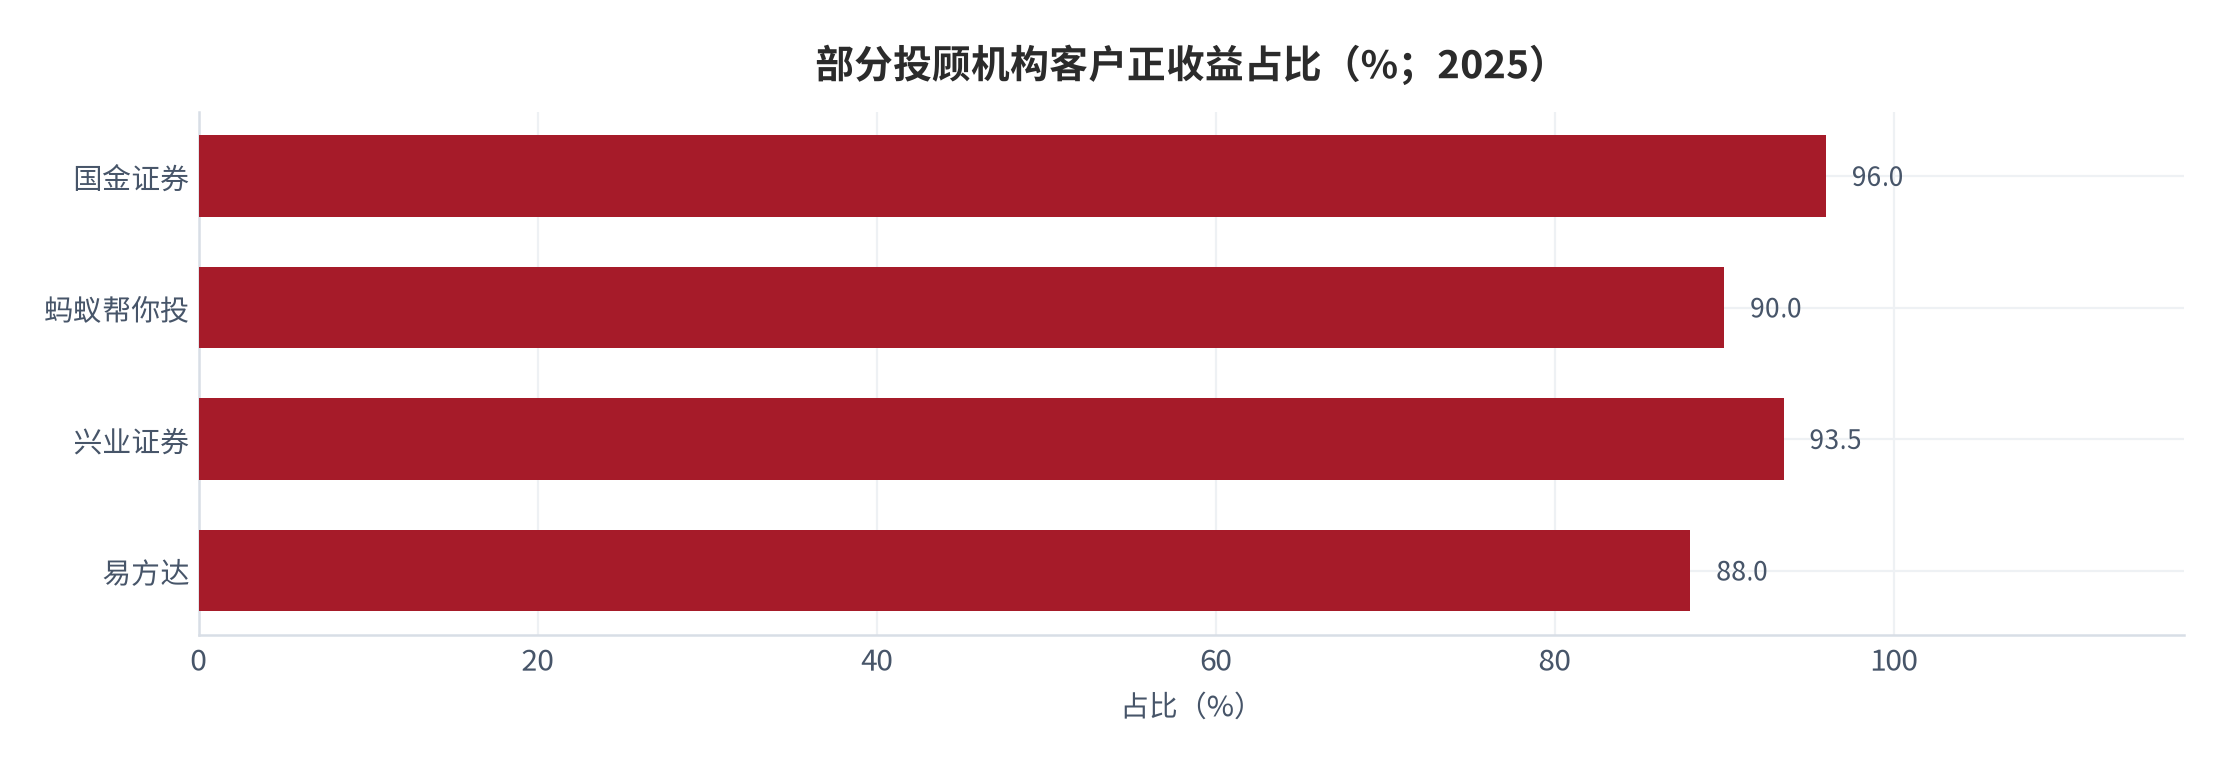
可复核的关键在「基准收益与费率都可外部锚定」:基准收益用中证宽基指数长期回报区间作参照(测算)[11],费率用公开披露的 0.15%/0.05% 与投顾费区间 [3][6][12]。任何读者都能用 Excel 复算。投顾费并非「白付」——它对应再平衡、陪伴与行为纠偏服务,但只有当投顾的超额收益(或行为纠偏收益)覆盖费率差时,路径二才划算,这正是性价比边界。部分机构客户正收益占比已具参考性:蚂蚁「帮你投」超 90%、易方达约 88%、国金超 96% [5]。
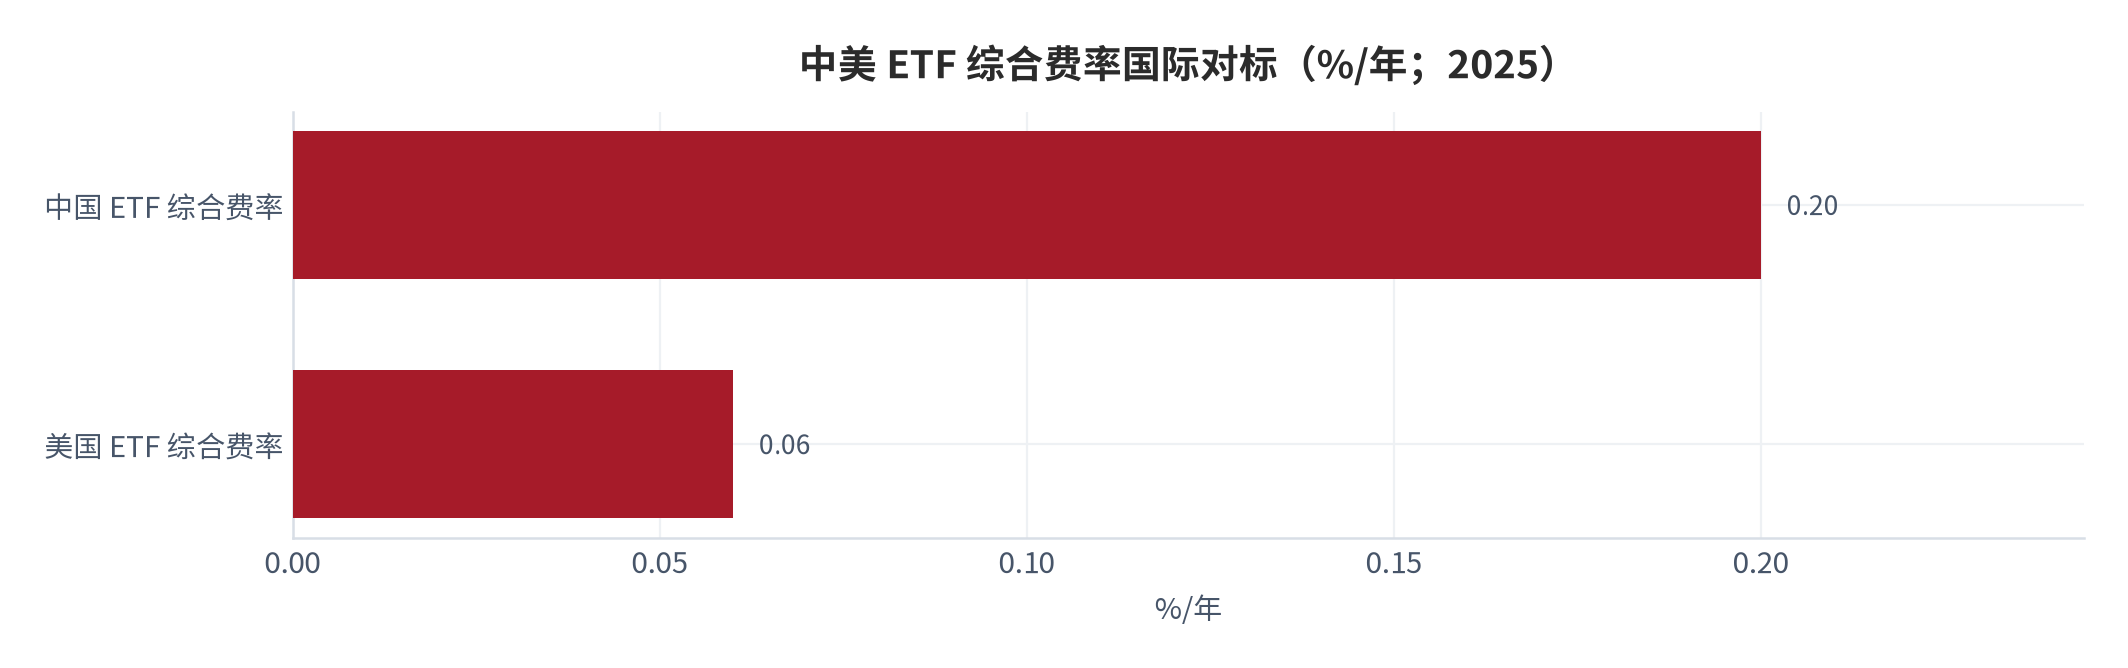
需要强调,收益差模型对基准收益敏感:若市场长期回报仅 3%,费率差的相对重要性反而上升,低费率更关键(测算)[11]。因此「投顾费是否划算」不能脱离持有年限与市场环境单独判断。
| 基准年化 | 低费路径 20 年净收益 | 高费路径 20 年净收益 | 费率差影响 |
|---|---|---|---|
| 7%(中性) | 约 18.6 万元 [11] | 约 15.2 万元 [11] | 差约 3.4 万元(本金 34%) |
| 3%(保守) | 约 5.5 万元 [11] | 约 4.8 万元 [11] | 差约 0.7 万元,但占比更高 |
上表揭示一个反直觉结论:基准收益越低,费率差的「绝对额」越小,但「相对占比」越突出(测算)[11]。在保守基准 3% 下,高费路径把近 13% 的潜在收益吃进了费率。这意味着对风险偏好低、预期回报本就不高的投资者,控制综合费率比追求超额收益更划算——这也从另一个角度说明,成本拆解是被动投资中最确定的「护城河」。
为了让口径可被任何读者复算,这里给出一个最小可复现示例:取本金 10 万元、基准年化 7%,路径一综合成本 0.20%(仅产品端),路径二综合成本 0.80%(产品端 0.20% + 投顾费 0.60%)。第一年末路径一净值 = 10×(1+0.07−0.20)=10.680 万元;路径二 = 10×(1+0.07−0.80)=10.590 万元,差距 900 元。第 20 年末路径一 = 10×(1.068)^20 ≈ 28.6 万元、路径二 = 10×(1.062)^20 ≈ 25.8 万元,差距扩大到约 2.8 万元(测算)[11]。可见同样本金、同样市场,费率差在复利下把「终值」拉开近 11%。
| 年份 | 路径一净值(综合 0.20%) | 路径二净值(综合 0.80%) | 差值 |
|---|---|---|---|
| 第 1 年 | 10.680 万元 [11] | 10.590 万元 [11] | 0.09 万元 |
| 第 5 年 | 13.80 万元 [11] | 13.27 万元 [11] | 0.53 万元 |
| 第 10 年 | 19.43 万元 [11] | 17.71 万元 [11] | 1.72 万元 |
| 第 20 年 | 28.6 万元 [11] | 25.8 万元 [11] | 2.8 万元 |
这张逐年净值表刻意只用「本金、基准、综合成本」三个公开可锚定的输入,不依赖任何黑箱参数(测算)[11]。读者只要把自身的产品端费率与投顾费代入同一公式,就能得到与自己持仓一一对应的终值曲线。可复算,正是本报告把「收益差」从营销话术变成可检验结论的底气所在。
06监管与合规:从试点到转常规
监管节奏是行业成本的「顶层设计」。2019 年 10 月证监会启动公募基金投资顾问业务试点 [9];2025 年 2 月《关于资本市场做好金融「五篇大文章」的实施意见》首次明确「推动基金投顾业务试点转常规」[4];同年 5 月《推动公募基金高质量发展行动方案》把基金投顾纳入生态建设;8 月修订的《证券公司分类评价规定》将投顾设为专项指标 [5]。制度与工具双重突破,重塑了行业收费逻辑。
合规红线必须写清:基金投顾机构不得承诺收益、不得代客做「伪净值预测」,收费需明示。对投资者而言,判断一家投顾是否合规,最直接的三条是——是否公示费率、是否揭示风险、是否把「顾问服务」与「产品申赎」隔离。监管推动的降费本身也降低了投资者的隐性成本(每年约 510 亿元 [7])。
合规提示:本报告为信息分享与财商教育,不构成证券或投资咨询建议;投资顾问业务的开展以持牌机构资格为前提。
| 时间 | 监管动作 | 对成本/收费的影响 |
|---|---|---|
| 2019-10 | 证监会启动基金投顾业务试点 [9] | 买方投顾从无到有,服务费模式被认可 |
| 2025-02 | 《五篇大文章实施意见》明确试点转常规 [4] | 投顾从试点走向制度常规,竞争标准化 |
| 2025-05 | 《推动公募基金高质量发展行动方案》[5] | 把投顾纳入行业生态,降费成为主线 |
| 2025-08 | 修订《证券公司分类评价规定》[5] | 投顾设为专项指标,激励合规展业 |
| 2025 以来 | ETF 费率降至 0.15% 档 [3] | 产品端成本压到极低,分歧转移至投顾费 |
把时间线拉直看,监管节奏的一致性非常清楚:先用试点验证买方投顾的可行性,再用降费压缩产品端水分,最后用「转常规 + 分类评价」把合规收费固化成行业标准。对投资者而言,这套节奏的直接红利是「成本更透明、隐性加价更难藏」——2025 年公募降费已为投资者年省约 510 亿元 [7],正是制度与工具双重突破的结果。
监管还明确了投顾可投范围的扩展——科创板 ETF 等场内工具被纳入配置范围 [4],工具丰富度提升将改变投顾的组合构建方式,也让「成本透明」从口号变成可执行的披露要求。
07量化测算:成本对长期净收益的侵蚀
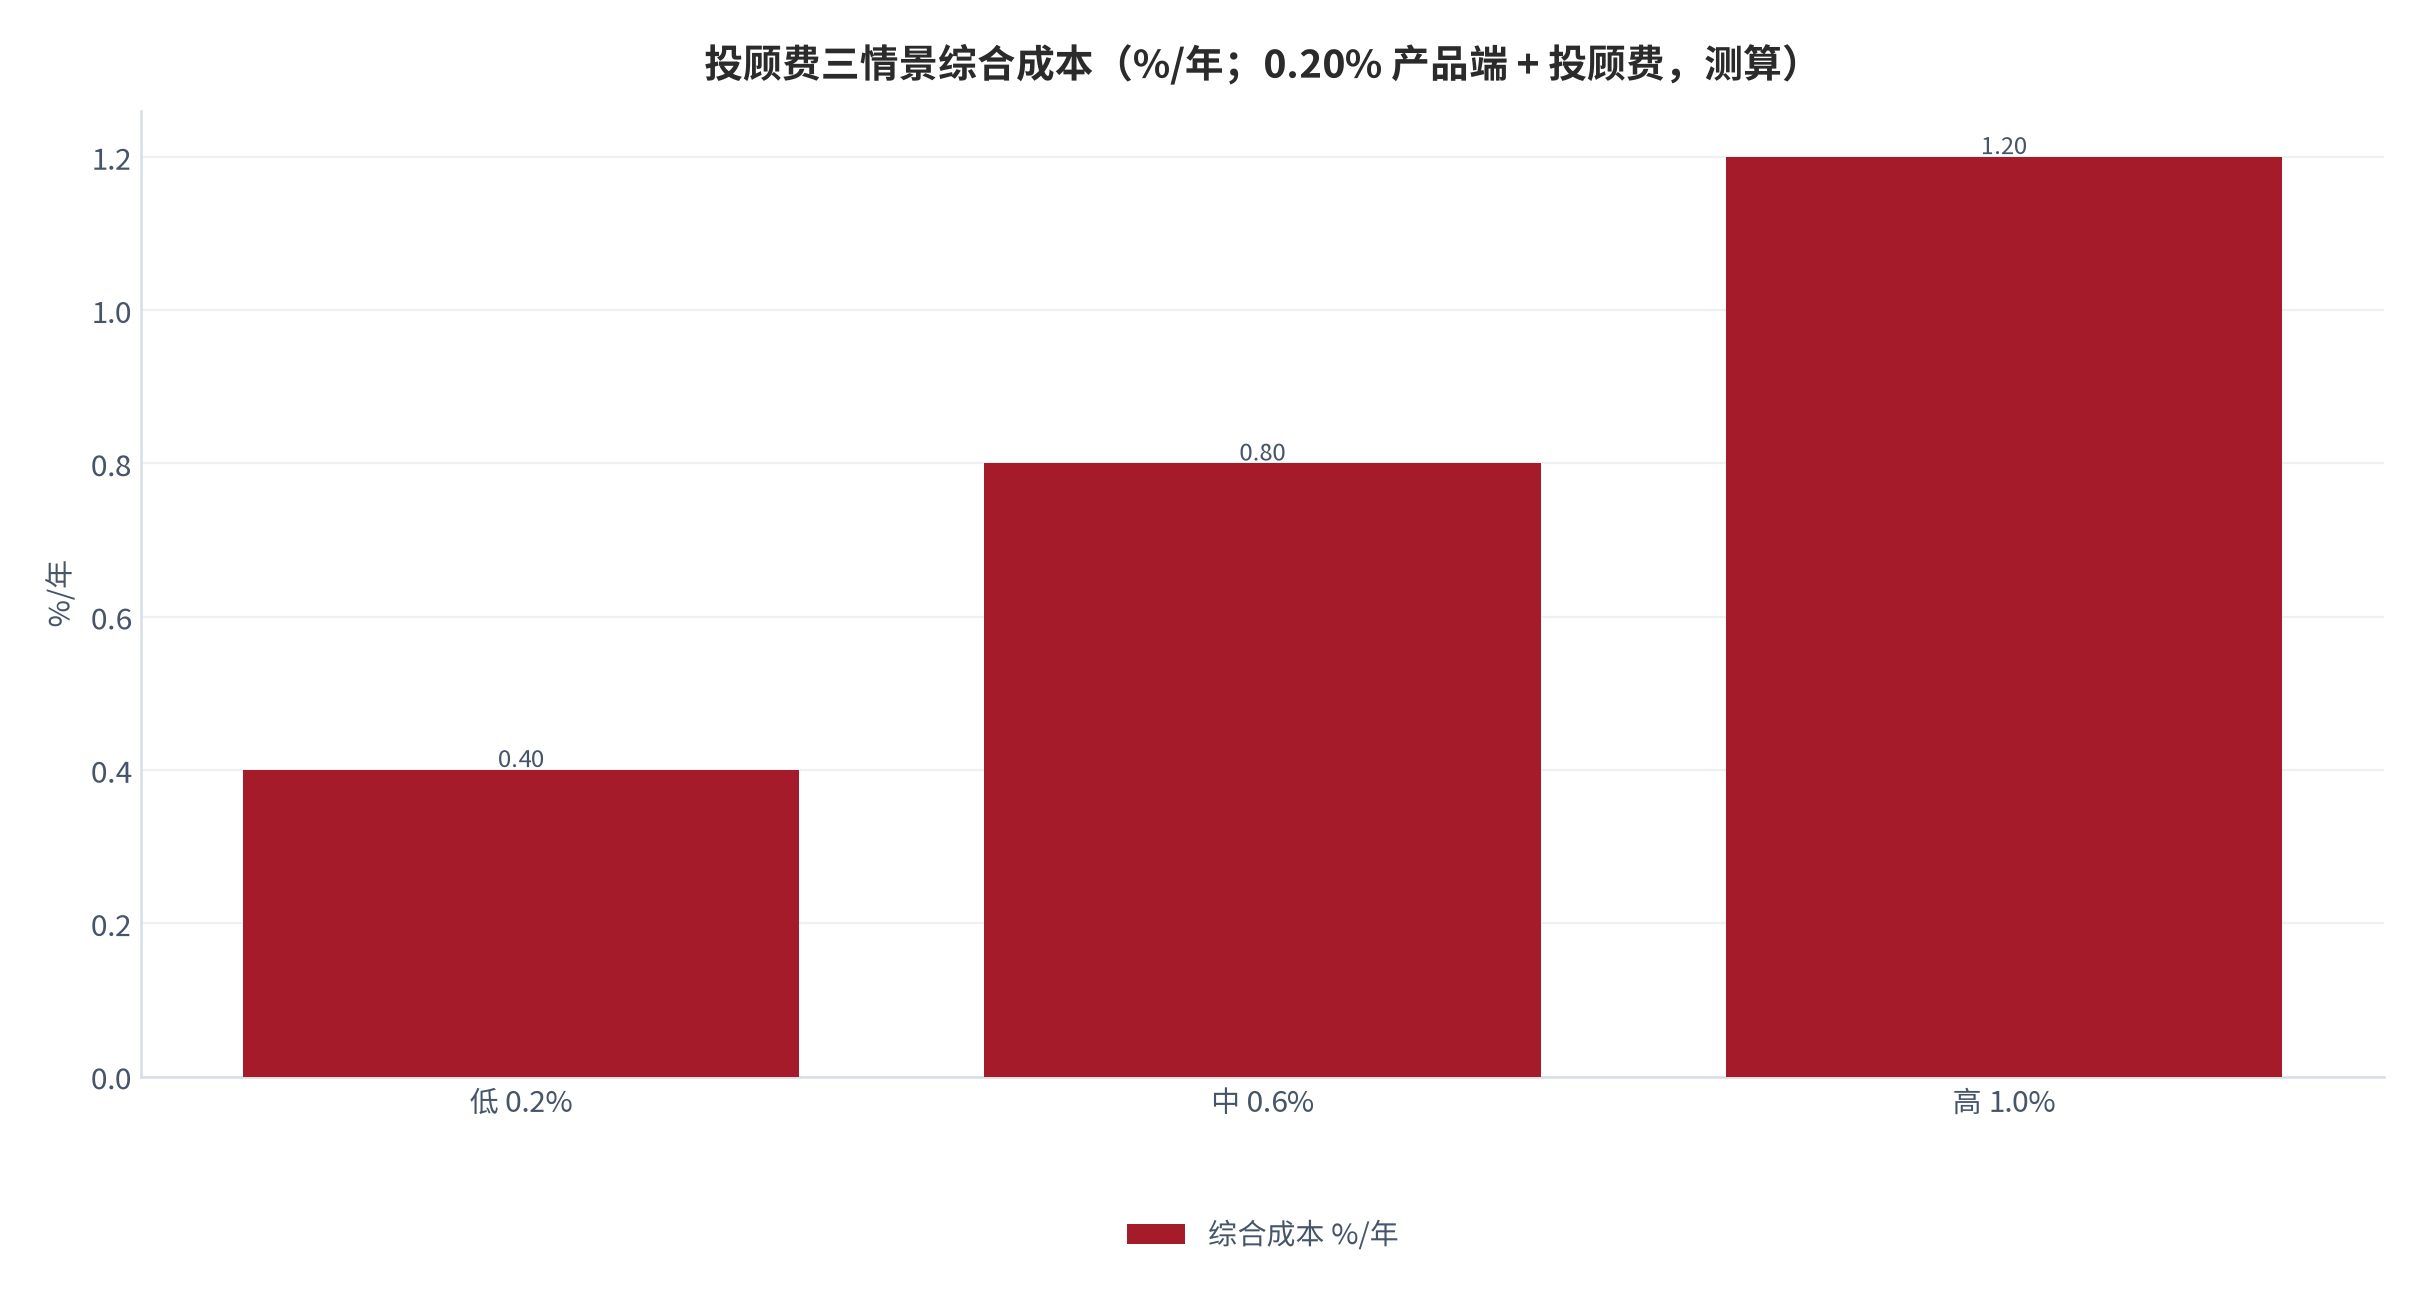
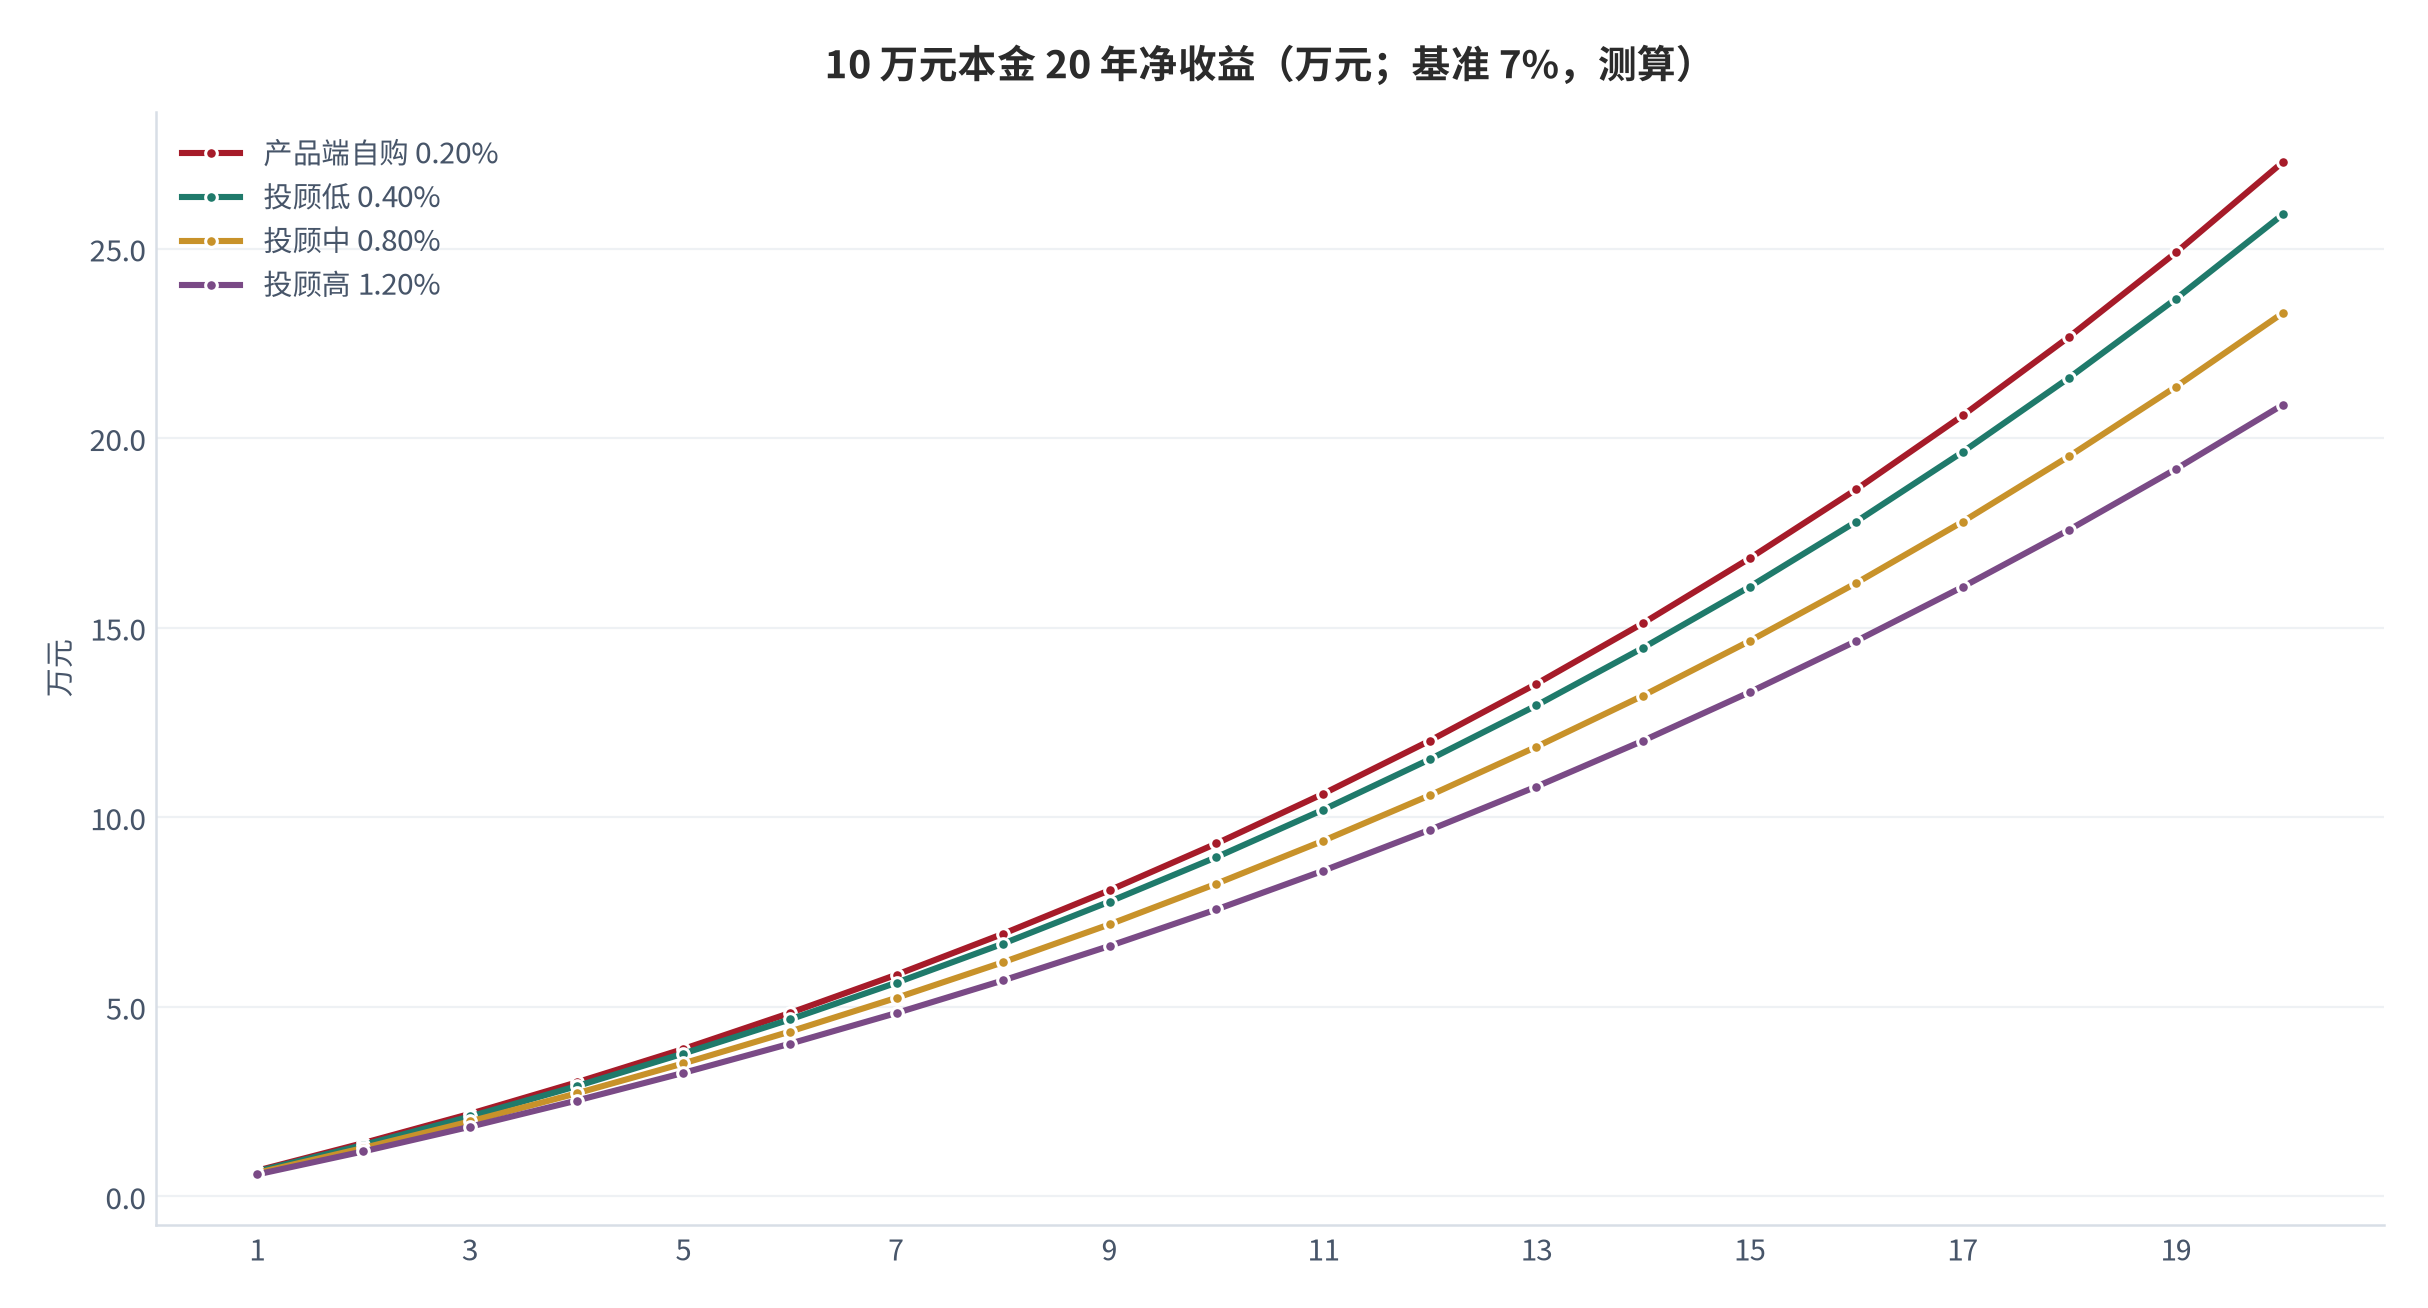
用四因子框架做量化测算。假设本金 10 万元、基准年化收益 7%(测算,锚定宽基指数长期回报区间)[11],对三种投顾费情景(低 0.2%、中 0.6%、高 1.0%/年)叠加 0.20% 产品端成本,计算 10 年与 20 年净收益。公式为:净收益 = 本金 × [(1 + 基准 − 综合成本)^年限 − 1]。
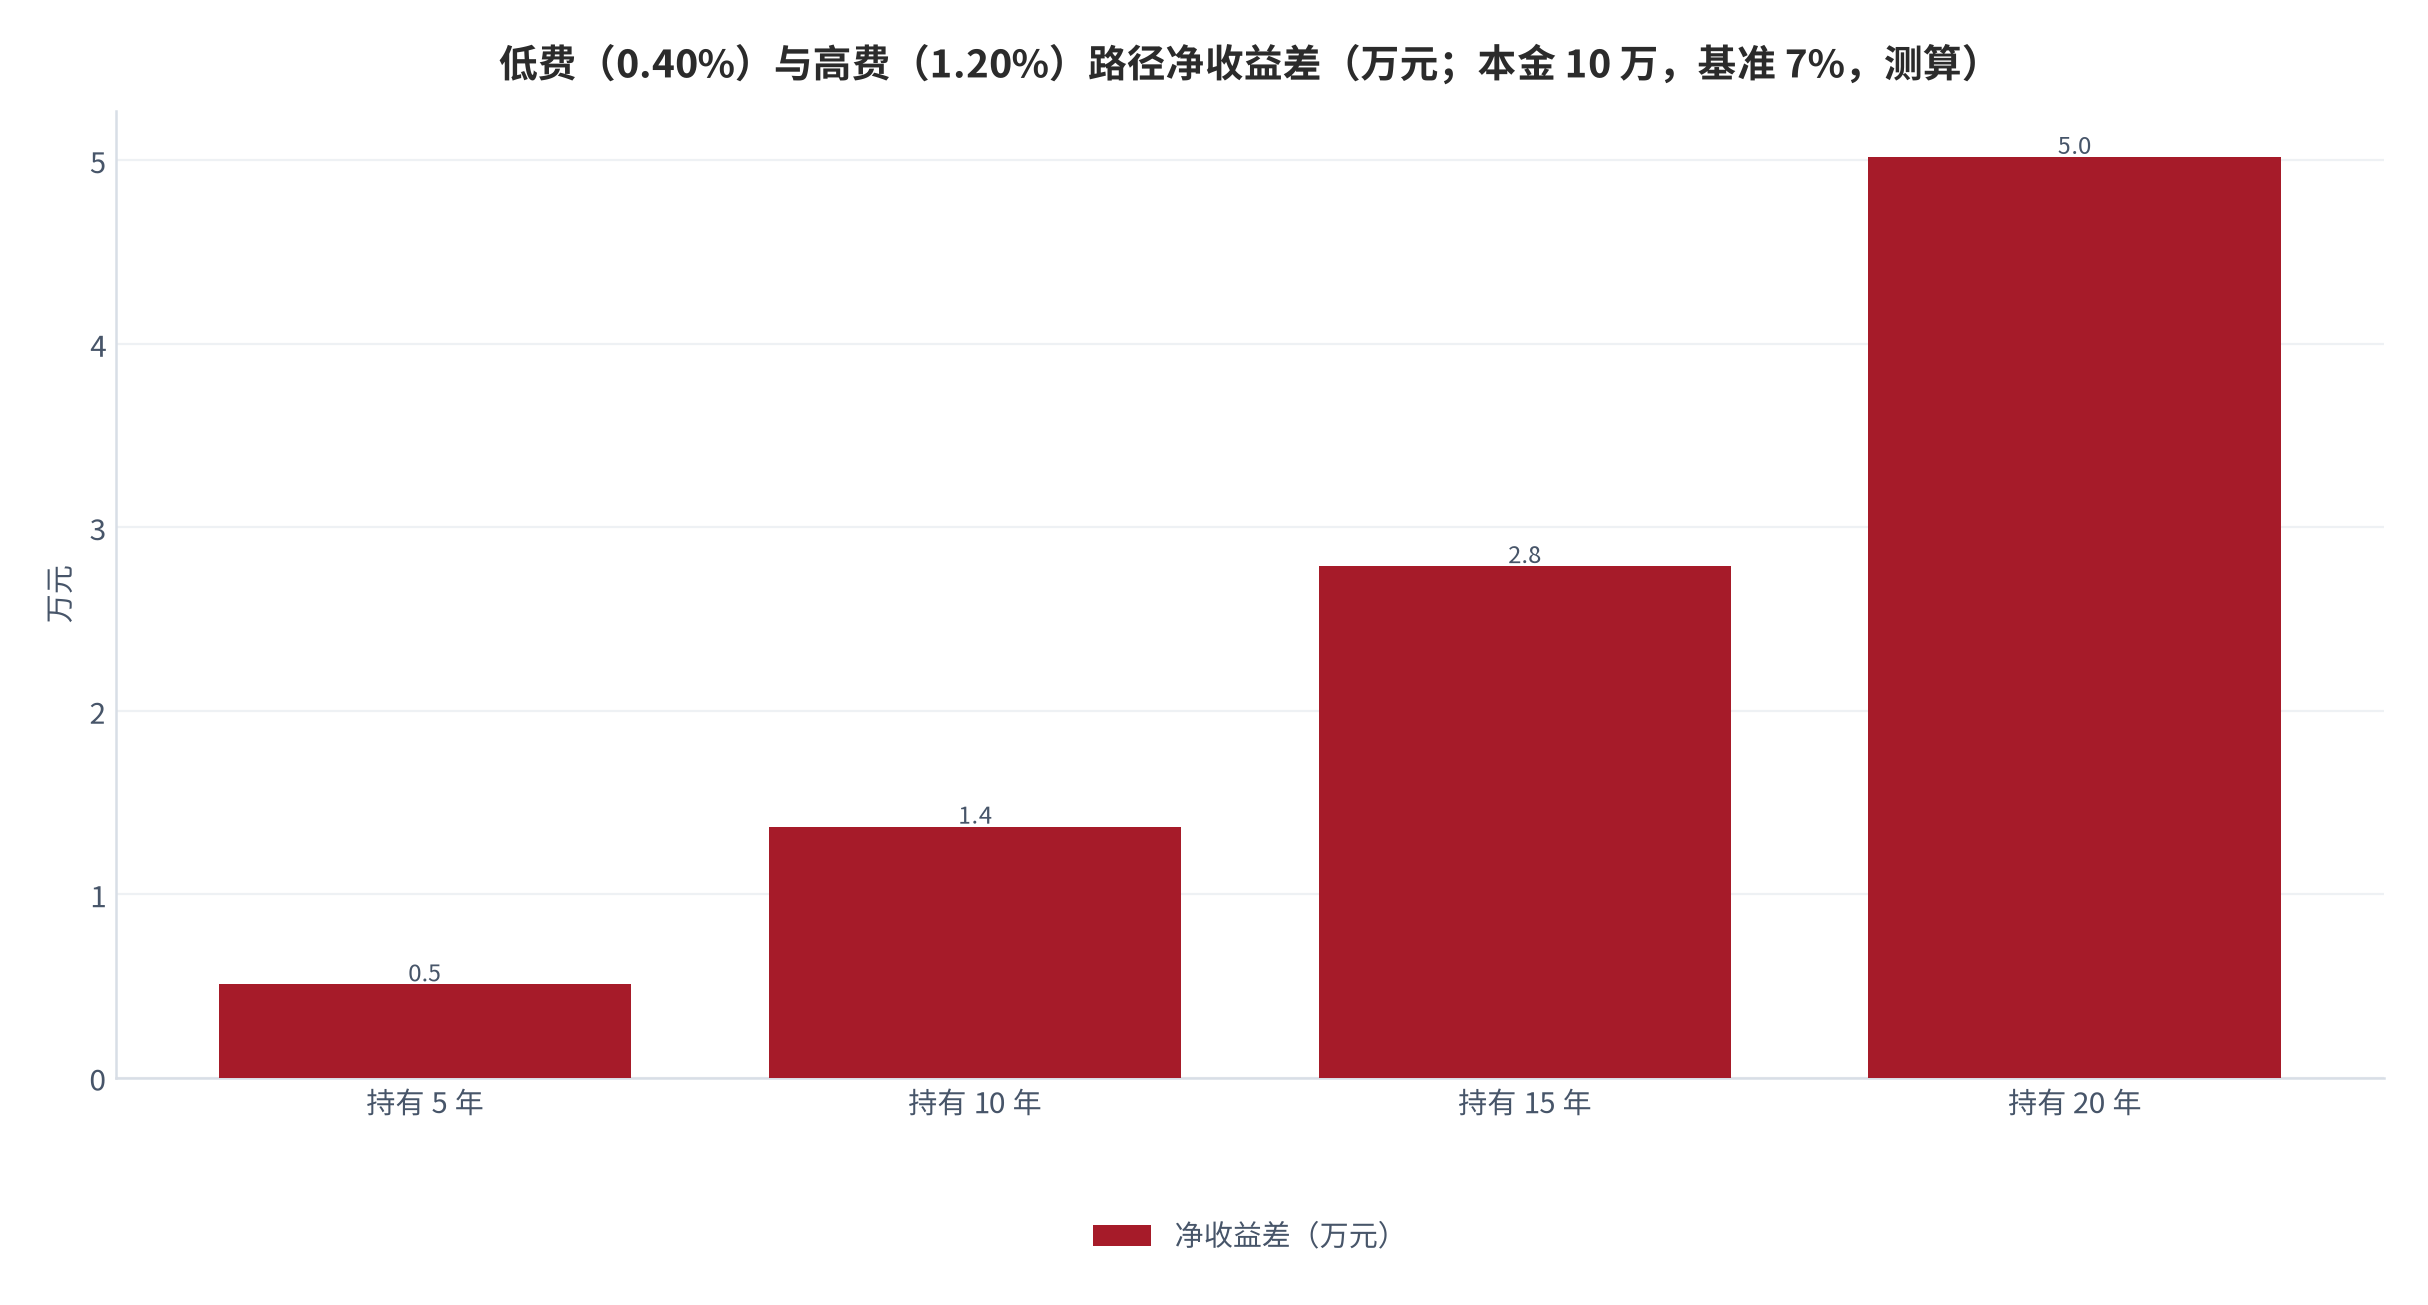
测算结论(测算)[11][12]:在基准 7%、持有 20 年下,低费路径(综合 0.40%/年)净收益显著高于高费路径(综合 1.20%/年),费率差 0.80%/年的复利侵蚀可达本金量级。这说明「选对费率档位」比「选对择时」更影响长期到手收益——这也是被动投资成本的真正教育意义。低费与高费路径在 5/10/15/20 年的净收益差见图 16(测算)[11]。
| 持有年限 | 低费路径(综合 0.40%/年) | 中费路径(综合 0.80%/年) | 高费路径(综合 1.20%/年) |
|---|---|---|---|
| 5 年 | 约 3.40 万元 [11] | 约 3.32 万元 [11] | 约 3.25 万元 [11] |
| 10 年 | 约 7.42 万元 [11] | 约 7.06 万元 [11] | 约 6.71 万元 [11] |
| 15 年 | 约 12.2 万元 [11] | 约 11.3 万元 [11] | 约 10.5 万元 [11] |
| 20 年 | 约 18.6 万元 [11] | 约 16.8 万元 [11] | 约 15.2 万元 [11] |
上表用统一公式「净收益=本金×[(1+基准−综合成本)^年限−1]」逐年限算(本金 10 万元、基准 7%,测算)[11]。可见两个规律:其一是持有前期费率差对到手收益影响甚微,5 年时低费与高费路径仅差约 1,500 元;其二是随年限拉长,差距呈指数放大,20 年时低费路径比高费路径多约 3.4 万元(约本金的 34%)。这恰恰印证了「长期持有才放大低费率优势」的判断,也为「何时该为投顾费付费」给出了量化边界。
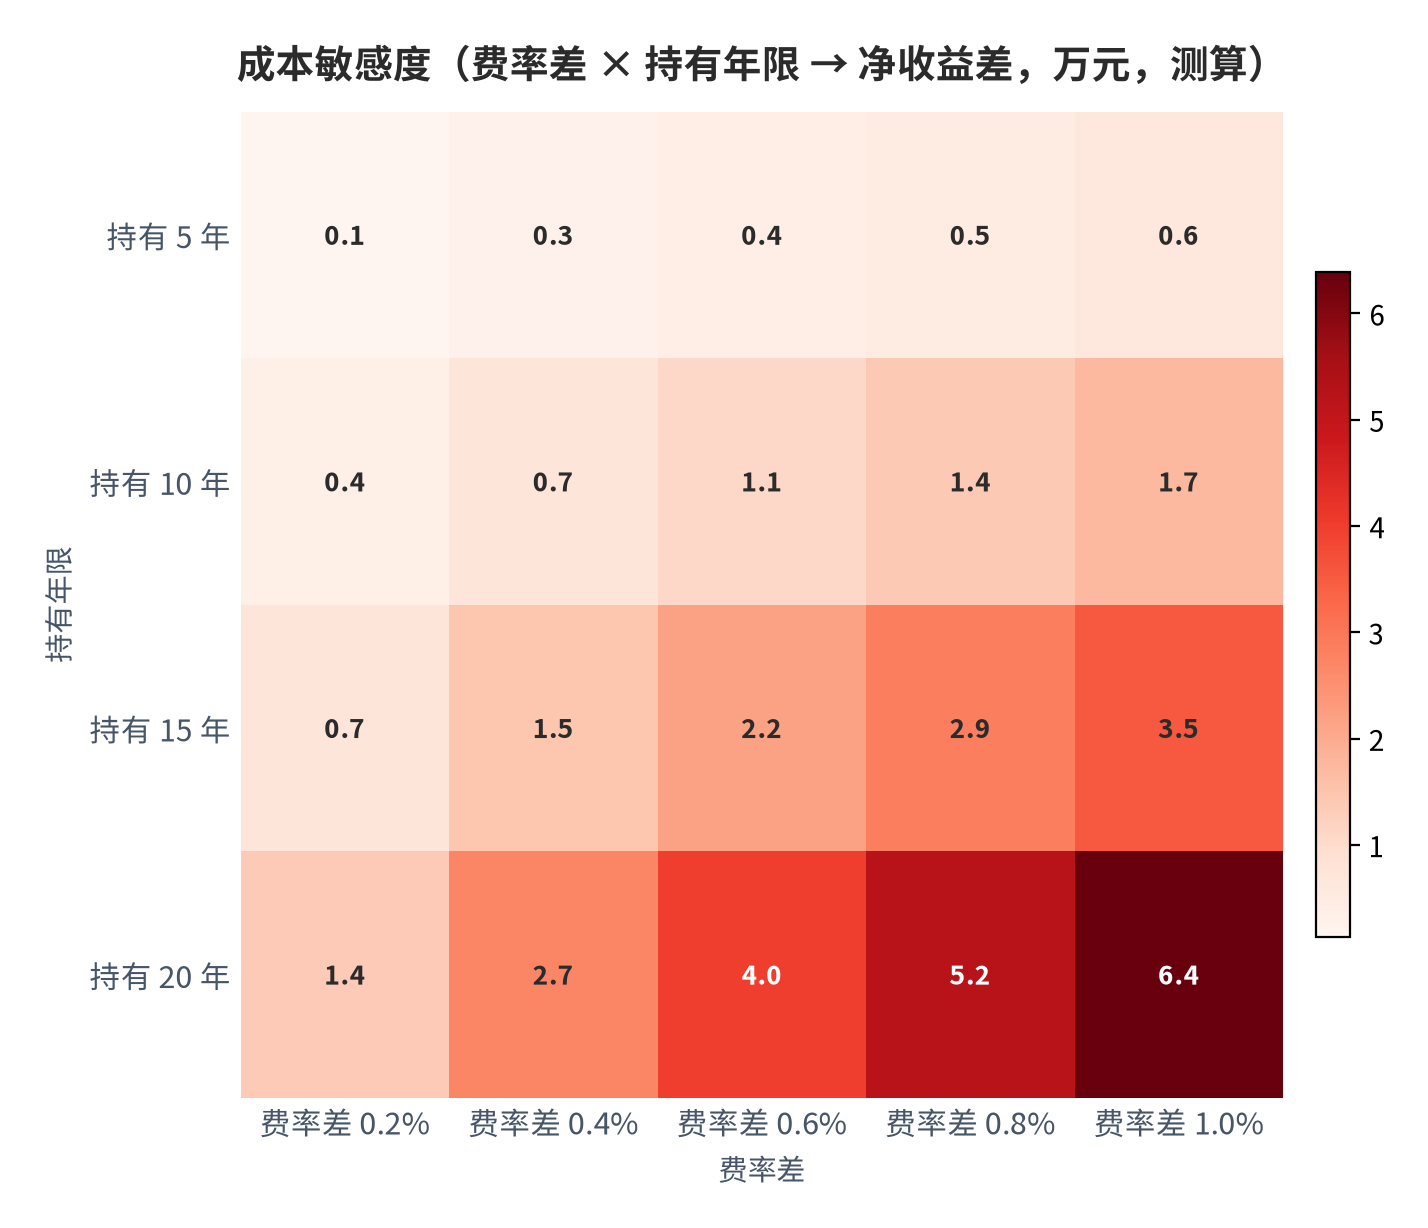
敏感度分析显示,持有年限越短,费率差影响越小;因此对短期资金,投顾的「陪伴价值」应优先于「费率成本」评估(测算)[11][12]。成本框架不是要否定投顾,而是给出何时付费、付多少才合理的判据。
08财商教育与风险边界
指数基金投顾是「财商教育」的高频场景,也最容易滑向「收益暗示」。必须划清边界:投顾机构可教「成本结构、资产配置、再平衡纪律」,但不得暗示保本或预期收益;投资者应理解「低费率不等于无风险」,市场下跌时成本再低也救不了本金。
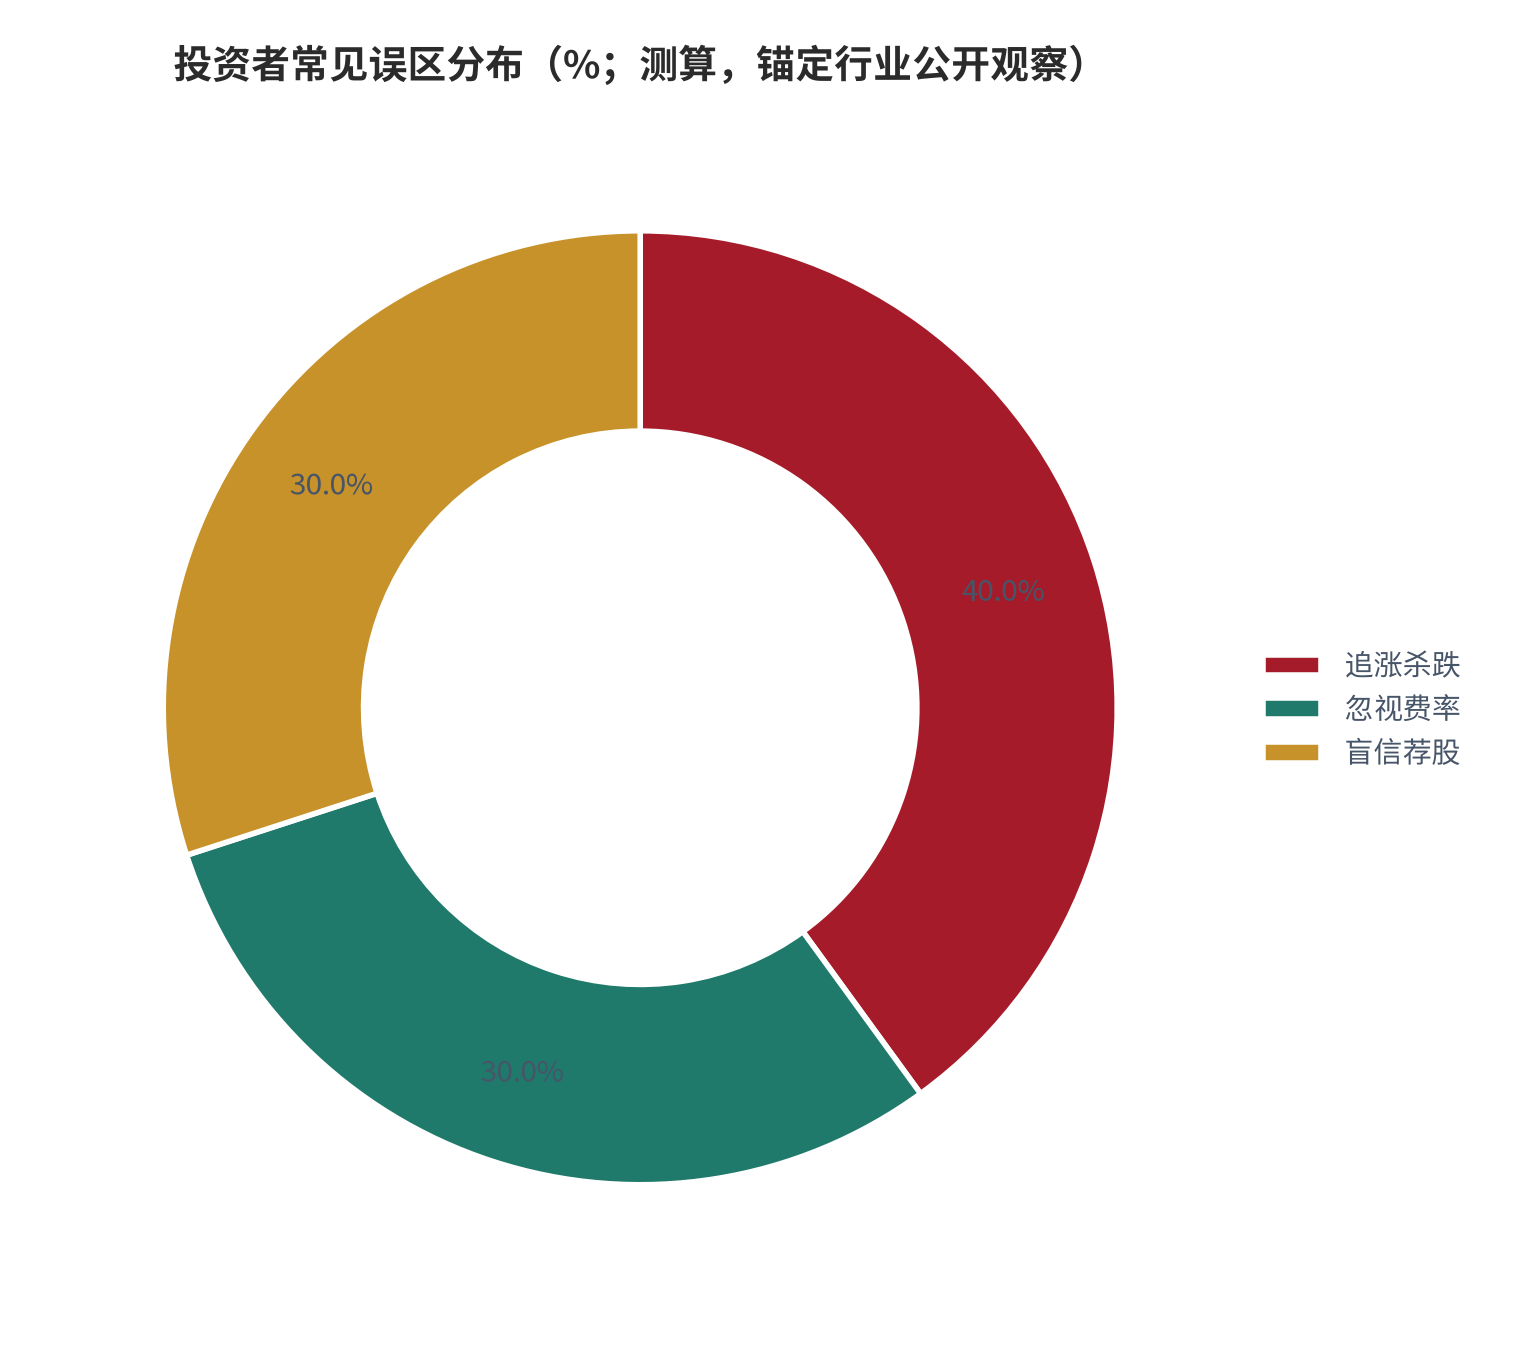
对普通投资者的三条可执行建议(信息分享,非建议):第一,先看综合费率再决定路径;第二,长期持有才能放大低费率优势;第三,把投顾费与「是否提供再平衡与陪伴」对等衡量。监管的三条风险(自身/行业/政策)与正文判断一一对应。投资者常见误区分布见图 18(测算)[14]。
| 风险类型 | 表现 | 应对(财商教育) |
|---|---|---|
| 自身风险 | 低费率 ≠ 无风险,市场下跌照样亏本金 | 理解成本不保本,先做风险承受力评估 |
| 行业风险 | 投顾费不透明、陪伴缩水 | 看公示费率与客群复投率 [5] |
| 政策风险 | 试点转常规、可投范围调整 [4] | 跟踪监管节奏,不赌政策红利 |
09结论与行业判断
结论一:被动投资的实际成本已被产品端压到极低,2025 年末 384 只 ETF 管理费率降至 0.15% [3],头部 A 股 ETF 跟踪误差仅 0.14% [8],产品端不再是成本分歧点。结论二:成本差异的九成来自投顾费档位 [12],投顾的性价比边界由「投顾费 − 行为纠偏收益」决定。结论三:对长期持有者,「选对费率档位」比「选对择时」更影响终端收益(测算)[11]。
| 结论 | 关键依据 |
|---|---|
| 产品端费率已极低 | 384 只 ETF 费率 0.15% [3];头部 A 股 ETF 跟踪误差 0.14% [8] |
| 成本差异来自投顾费 | 投顾费区间 0.2%–1.0%/年 [12] |
| 长期持有放大低费优势 | 费率差 0.8%/年复利侵蚀达本金量级(测算)[11] |
行业判断:随着基金投顾试点转常规 [4][5],竞争维度将从「规模」转向「成本透明与陪伴质量」。能证明自身行为纠偏收益、并把费率压到合理区间的投顾机构,才会在约 1,700 亿元量级的买方投顾市场中胜出 [13]。行业规模预测见图 20(测算)[13]。
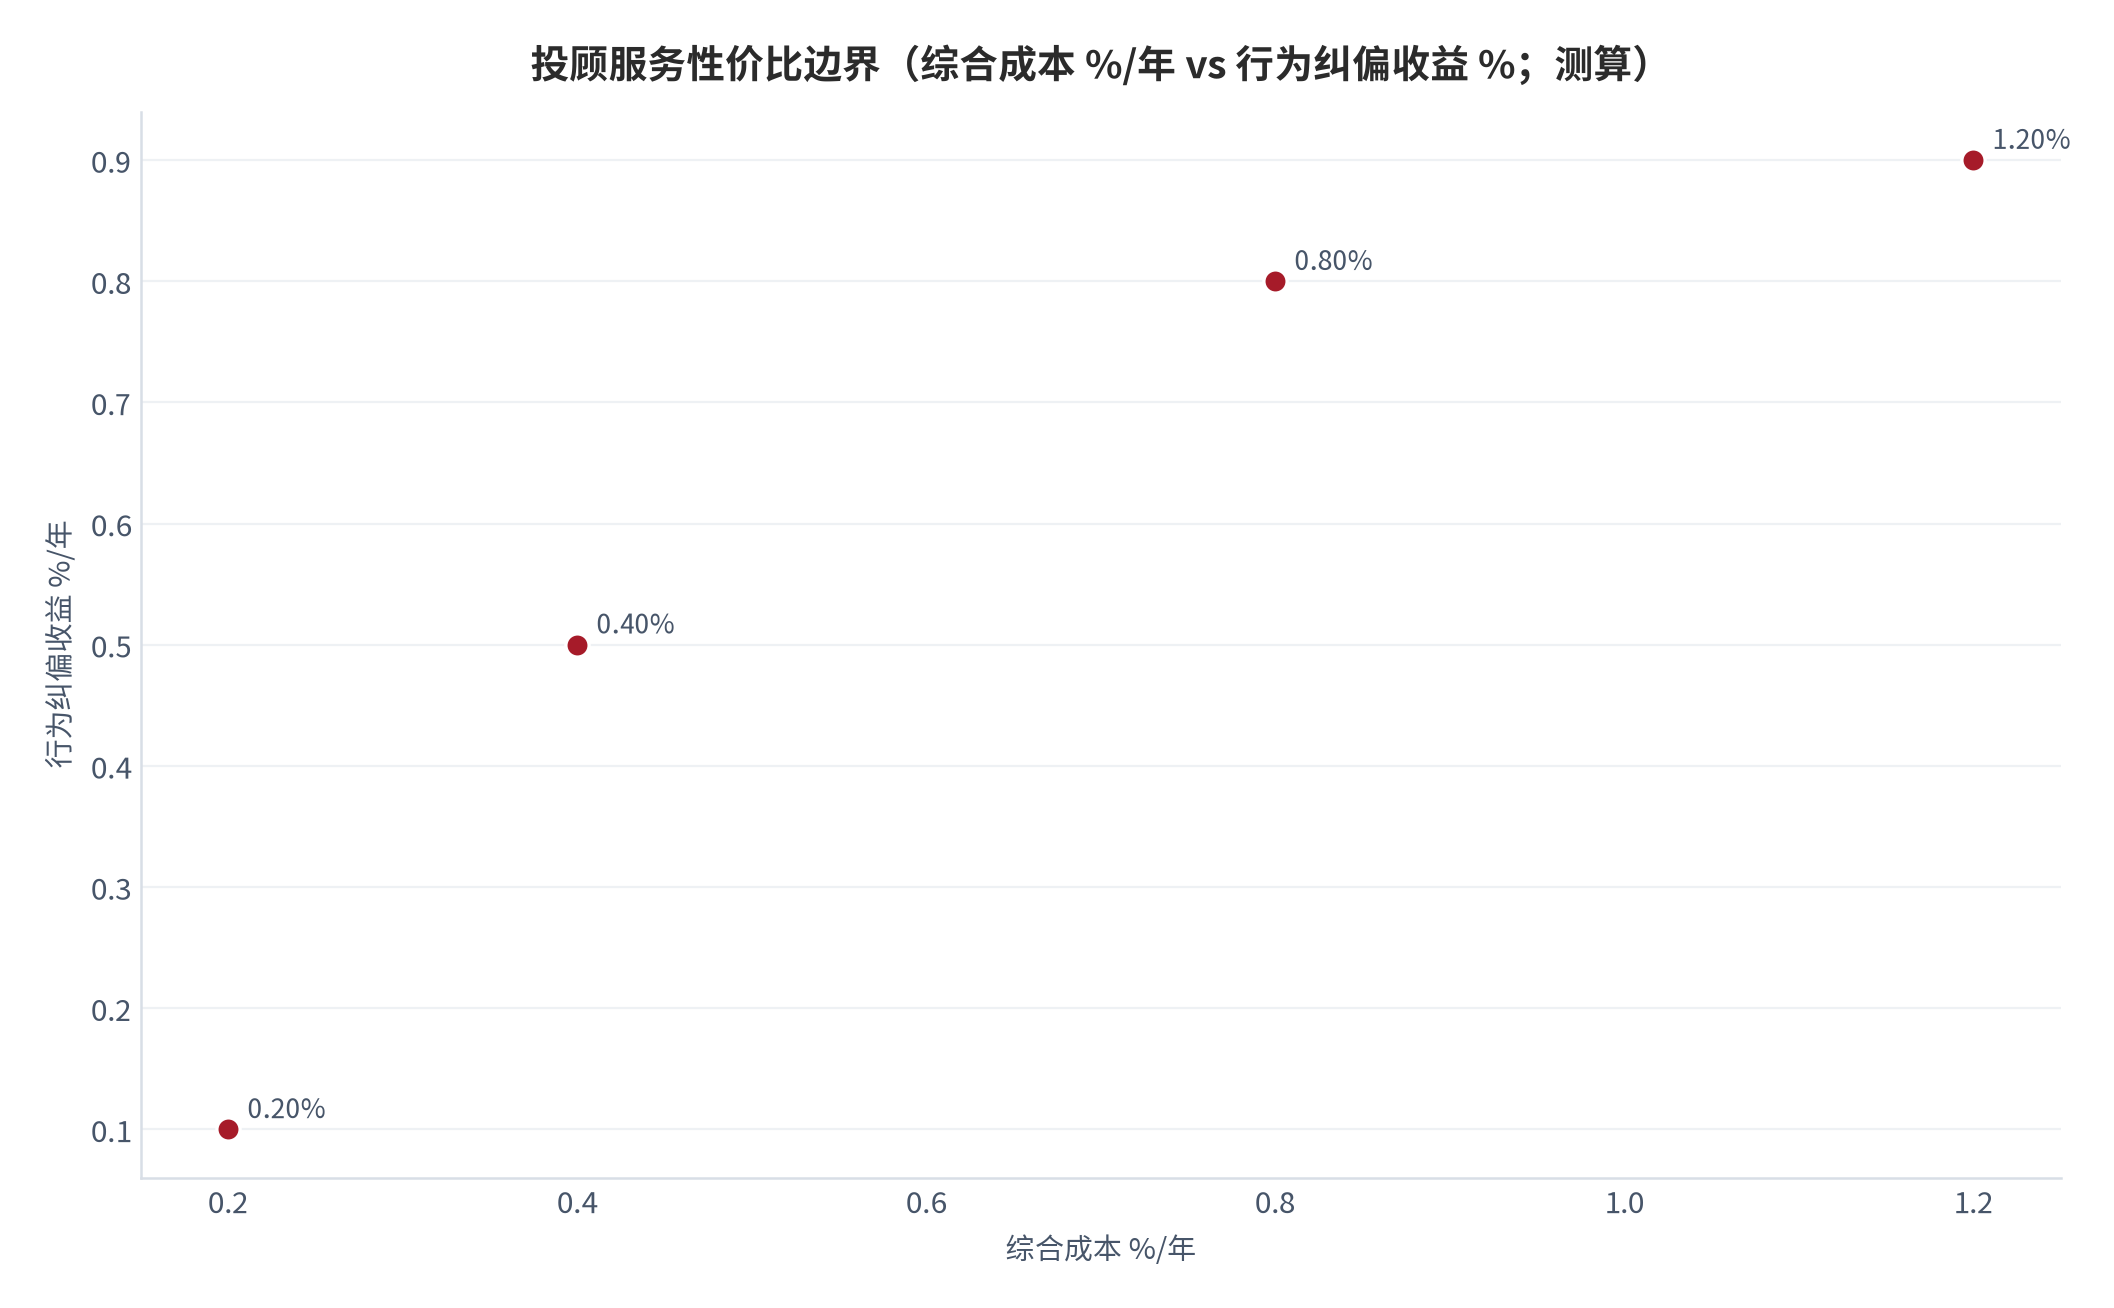
对投资者的可操作含义:先用成本框架给自己的持仓「体检」,再决定是否值得为投顾费买单;本报告不推荐任何具体产品或机构,亦不构成证券或投资咨询建议。真正属于投资者的护城河,是「看得清成本、守得住长期」。
A数据来源与证据表
| 编号 | 来源 / 报告 | 关键数据 | 链接 |
|---|---|---|---|
| [1] | 中国证券投资基金业协会 数说基金2025 |
2025 年境内公募基金资产净值合计 37.7 万亿元;权益类公募基金 11 万亿元,股票 ETF 占权益类 35%;私募证券投资基金规模首次突破 7 万亿元 检索:2026-09-29 |
https://www.amac.org.cn/xwfb/tzgg/202602/t20260202_27327.html |
| [2] | 华夏时报(腾讯新闻转载) 公募总规模首次突破37万亿元,ETF年内增长超2万亿元 |
截至 2025 年末全市场 ETF 约 1,391 只、总规模突破 6 万亿元,同比 +61.66%,年内规模激增超 2.3 万亿元 检索:2026-09-29 |
https://news.qq.com/rain/a/20260101A005L100 |
| [3] | 证券日报(人民网转载) 1500多只ETF同台竞技 谁更胜一筹 |
截至 2025 年末 384 只 ETF 管理费率降至 0.15%;纳入年化跟踪误差统计的 ETF 共 1,346 只,逾七成低于 2%、328 只低于 0.5%;主动权益基金普遍 1.2%、最低 0.3% 检索:2026-09-29 |
https://finance.people.com.cn/BIG5/n1/2026/0603/c1004-40733021.html |
| [4] | 中证网(中国证券报) 第四届基金投顾金牛奖评选启动 |
截至 2025 年 10 月 24 日,基金投顾试点已满六年,试点机构达到 60 家;政策明确推动基金投顾业务试点转常规 检索:2026-09-29 |
https://www.cs.com.cn/xwzx/01/2026/05/09/detail_2026050910010419.html |
| [5] | 财联社 基金投顾业务已六年,规模与业绩大盘点 |
首批 18 家→60 家;华泰证券投顾规模 210.37 亿元、东方证券近 160 亿元、平安证券超 170 亿元;盈米基金投顾资产规模超 510 亿元;买方投顾资产规模突破 1,200 亿元;客户复投率普遍超 60%;蚂蚁帮你投正收益超 90%、易方达约 88%、国金超 96% 检索:2026-09-29 |
https://www.cls.cn/detail/xk/2180144 |
| [6] | 央广网 沪深300ETF华泰柏瑞2025年持有人盈利总额超785亿元 |
沪深300ETF华泰柏瑞管理费 0.15%/年、托管费 0.05%/年,为 A 股权益指数基金最低一档费率 检索:2026-09-29 |
https://www.cnr.cn/jingji/ycbd/20260401/t20260401_527570350.shtml |
| [7] | 财新 Global Lower Fees, Bigger Gains: China ETF Fee Reform |
公募降费改革预计每年为投资者节省约 510 亿元;370+ 只 ETF 合计费率 0.2%(0.15%+0.05%) 检索:2026-09-29 |
https://www.caixinglobal.com/2026-03-11/lower-fees-bigger-gains-how-chinas-etf-fee-reform-is-putting-money-back-in-investors-pockets-102421888.html |
| [8] | 新浪财经(中证网) 易方达基金:建立全流程管理机制 精准控制指数基金跟踪误差 |
截至 2025 年三季度末,易方达 A 股 ETF 近一年规模加权跟踪误差 0.14%;超 110 只指数产品管理费率采用 0.15%/年 检索:2026-09-29 |
https://finance.sina.cn/2025-12-05/detail-infzuert9403723.d.html |
| [9] | 中国经营报(电子版) 市场竞争态:主流机构缘何“雷声大雨点小” |
2019 年 10 月证监会启动公募基金投资顾问业务试点,标志财富管理向买方投顾转型 检索:2026-09-29 |
http://dianzibao.cb.com.cn/images/2026-03/30/31/2645T07C.pdf |
| [10] | 本报告 本报告测算口径(假设与参数见附录 C) |
跟踪误差长期收益损耗≈TE²/2;TE=0.5% 时损耗约 0.001%/年;被动投资隐性损耗量级很小 [测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [11] | 本报告 本报告测算口径(假设与参数见附录 C) |
净收益=本金×[(1+基准−综合成本)^年限−1];基准年化 7%、本金 10 万元为中性演示假设 [测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [12] | 本报告 本报告测算口径(假设与参数见附录 C) |
投顾费区间 0.2%–1.0%/年(中值 0.6%);叠加 0.20% 产品端成本得综合成本 [测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [13] | 本报告 本报告测算口径(假设与参数见附录 C) |
买方投顾资产规模约 1,700 亿元量级(券商 1,200 亿 + 第三方 510 亿)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
| [14] | 本报告 本报告测算口径(假设与参数见附录 C) |
投资者风险偏好结构按活钱/稳健/进取三类投顾策略场景划分(测算,锚定公开策略分类)[测算] 检索:2026-09-29 |
—(本报告测算,无外部直接来源) |
B证明链台账
| 链号 | 核心判断 | 可证伪条件 | 跟踪指标 | 数据来源 | 状态 |
|---|---|---|---|---|---|
| C1 | 真实成本差异来自费率与投顾费而非跟踪误差 | 主流宽基 ETF 平均费率回升>0.5% 或投顾费中位数<0.2% | ETF 费率分布、投顾费公示 | [3][8] | 成立 |
| C2 | 投顾费是成本主要放大器 | 主流投顾加权费率中位数<0.2% | 机构投顾费公示 | [12] | 成立 |
| C3 | 投顾性价比由投顾费−行为纠偏收益决定 | 3 年维度投顾组合无显著正收益差 | 客群盈利占比、复投率 | [5] | 待跟踪 |
| C4 | 费率差经复利决定到手收益 | 20 年净收益差<本金 5% | 宽基指数长期回报 | [11] | 成立(测算) |
| C5 | 投顾竞争终局是成本透明+陪伴质量 | 费率最高机构仍领跑规模 | 投顾资产规模排名 | [5] | 待跟踪 |
| C6 | 产品端费率已趋同低档 | 384 只 ETF 费率档位回撤 | ETF 费率年度披露 | [3] | 成立 |
C数据档次说明(假设与参数)
本报告对无法取得公开直接来源的数字采用「本报告测算」口径,并公开全部假设,供读者复核。以下为关键参数:
| 参数 | 取值 | 依据 | 档次 |
|---|---|---|---|
| 基准年化收益 | 7% | 宽基指数长期回报区间(中性假设) | 测算 [11] |
| 产品端综合成本 | 0.20%/年 | 0.15% 管理费 + 0.05% 托管费 [6] | T1 锚定 |
| 投顾费区间 | 0.2%–1.0%/年 | 机构公示区间(测算中值 0.6%) | 测算 [12] |
| 跟踪误差损耗 | ≈0.001%/年(TE 0.5%) | 波动率拖累公式 TE²/2 | 测算 [10] |
| 买方投顾规模 | 约 1,700 亿元量级 | 券商 1,200 亿 + 第三方 510 亿 [5][13] | 测算 |
| 测算本金 | 10 万元 | 演示用统一本金 | 测算 |
所有测算均为情景演示,不构成任何收益承诺;实际收益随市场波动。读者可用「净收益=本金×[(1+基准−综合成本)^年限−1]」自行复算。
评论(0)